简体中文
 English

VIX 恐慌指数是什么?怎么用它判断美股市场情绪?
VIX 是什么?
VIX 反映的是标普 500 指数在未来 30 天的预期年化波动率。它的数值可以粗略理解为「市场预计标普 500 在未来一年里,有约三分之二的交易日波动幅度不超过这个百分比」。举例来说,VIX 在 20 附近,意味着市场预期标普 500 的年化波动率约为 20%。
它之所以被叫作恐慌指数,是因为在市场紧张时,买入保护性期权的需求会集中上升,推高期权价格,VIX 随之走高。但这个俗称容易引起误解——VIX 高只说明市场预期波动会很大,不代表指数一定会下跌。市场在剧烈上涨时,VIX 同样可能走高。
VIX 是怎么算出来的?
VIX 不是统计历史波动得出的,而是从期权价格里倒推出来的。
它的计算取标普 500 指数一系列不同行权价、不同到期日的期权报价,通过加权汇总得出一个隐含波动率读数。逻辑是:期权价格反映了市场参与者为「未来可能的大幅波动」愿意支付多少成本,把这一系列报价汇总起来,就得到了市场对未来波动的集体预期。
这个算法的意义在于,它捕捉的是前瞻性信息,而不是过去发生了什么。历史波动率告诉你上周市场波动了多少,VIX 告诉你市场认为下周会波动多少——前者是后视镜,后者是挡风玻璃上的预估,虽然也不保证准确。
VIX 多少算高、多少算低?
市场上常用的分档习惯是:20 以下属于相对平静的区间,20 至 30 表示紧张情绪升温,30 以上通常对应极端行情。需要说明的是,这些阈值是市场惯例而非官方定义,不同机构引用时会略有差异。极端情形并非只在图表里——2020 年 3 月新冠冲击期间,VIX 一度收于 80 上方(3 月 16 日收盘约 82.7,为有记录以来最高收盘水平),正是「30 以上」指向的恐慌区间。
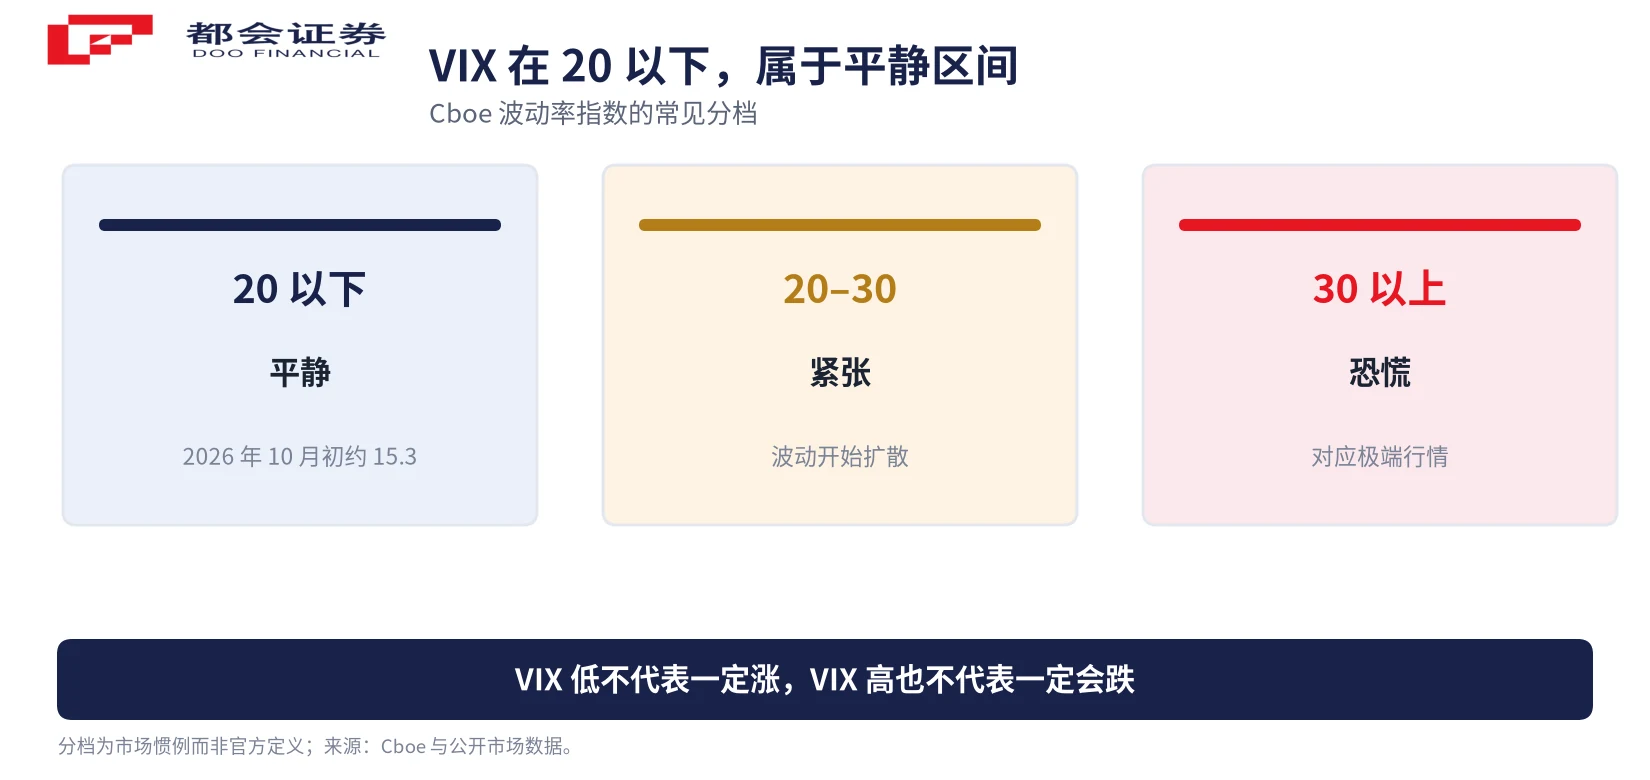
用当前水平对照会更直观。2026 年 10 月初,VIX 约为 15.3,处于年内的偏低区间;而同期衡量美债波动率的 MOVE 指数约为 107.3,处于高位。两边给出的信号并不一致——这正是近期市场讨论较多的一种背离。
不过读 VIX 有个前提:它说的是波动预期,不是风险水平。VIX 长期低位可以维持很久,也可能在几天内急升;把它当作择时信号使用,效果往往不如把它当作环境描述。
VIX 和标普 500 是什么关系?
两者经常呈现反向变动,这是有机制支撑的:当标普 500 快速下跌时,投资者集中买入看跌期权做保护,期权价格被推高,VIX 随之上升;反过来,市场平稳上行时,对冲需求下降,期权价格回落,VIX 走低。
但「经常反向」不等于「必然反向」。这种关系在急跌行情里最明显,在缓慢下跌或震荡行情里则可能不明显;而在市场因为利好消息大幅上涨时,如果伴随波动放大,VIX 也可能不跌反涨。
更实用的理解方式是:VIX 反映的是期权市场的定价,而期权定价受供需、情绪、事件预期多重因素影响。把 VIX 和标普 500 的走势对照着看,比单独看某一个数值更能说明问题。
怎么用 VIX 做判断?
要正确使用 VIX,先要避开三个流传很广的误读。
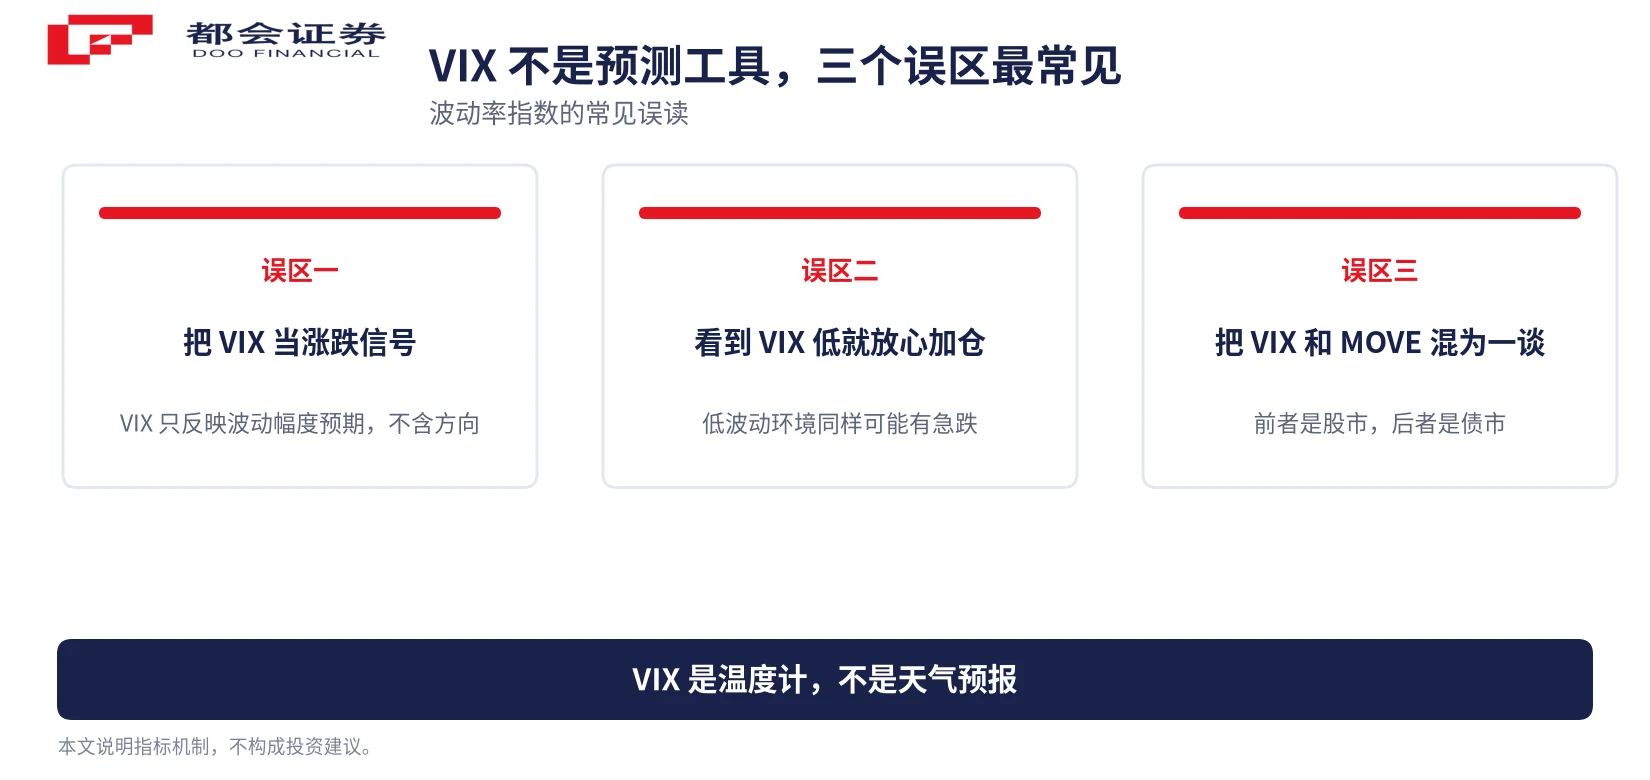
第一个误读是把它当涨跌信号。VIX 不含方向信息,它衡量幅度。第二个误读是看到 VIX 低就认为风险小——低波动环境恰恰可能意味着市场对下行风险的定价不足,一旦出现意外,调整会更剧烈。第三个误读是把它与 MOVE 混为一谈:前者对应股票市场,后者对应债券市场,两者可以背离。
那么 VIX 该怎么用?比较务实的方式有三个。一是把它当作环境描述——当前的市场是平静还是紧张;二是观察它的变化速度,短时间内的快速抬升往往比绝对水平更有信息量;三是把它与债市、汇率等其他市场的波动指标对照,判断风险是在局部还是在跨市场扩散。
VIX 相关产品能买吗?
市场上确实有以 VIX 为标的的交易工具,但需要先理解一个结构性问题:VIX 本身是不能直接买卖的指数点位,能够交易的是 VIX 期货,以及通过持有期货来跟踪它的产品。
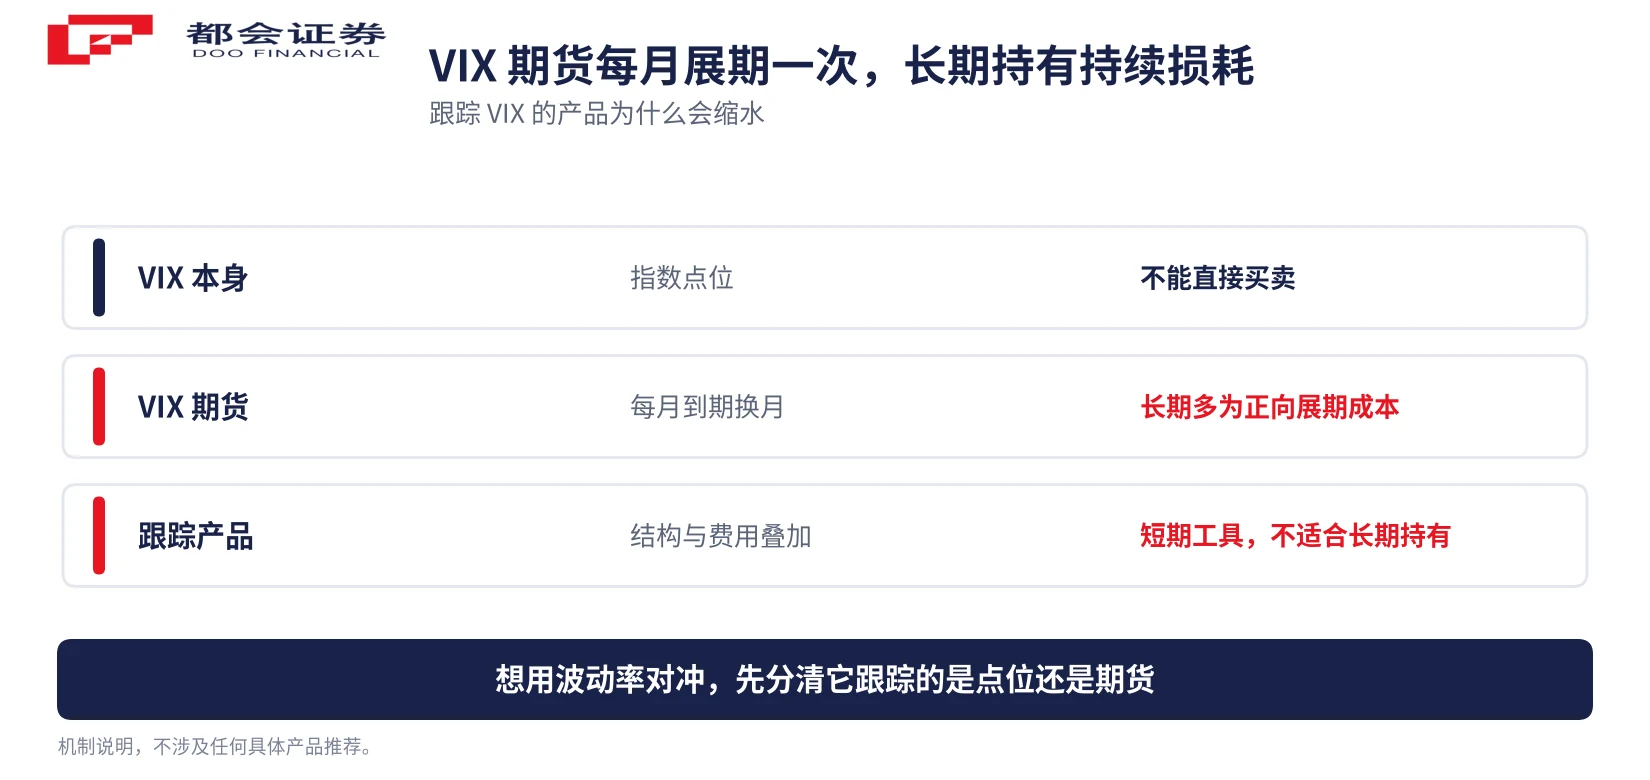
问题出在换月。VIX 期货合约按月到期,跟踪产品需要不断把即将到期的合约换成更远月的合约。在常见的市场结构下,这一步会产生成本,长期累积形成持续拖累。也就是说,即使 VIX 指数在一段时间内原地不动,跟踪产品的净值也可能持续下降。
所以这类工具的设计用途是短期对冲或短期交易,不适合作为长期持有的配置品种。用它之前,至少要先确认清楚:它跟踪的是指数点位还是期货合约,换月规则是什么,费用如何计提。相关产品的具体条款以发行方披露为准。
本文用于说明 VIX 的编制机制与常见用法,不构成投资建议,也不涉及任何具体产品的推荐。
常见问题(FAQ)
不能。VIX 本身是一个指数点位,无法直接买卖。市场上能交易的是以 VIX 为标的的期货与跟踪产品,它们与 VIX 点位之间不是一一对应的关系,长期表现会因换月成本与产品结构而与指数走势明显偏离。
不能这样推导。VIX 低只说明当前期权市场定价的未来波动预期较低,不代表风险消失。低波动环境同样可能以急跌的方式结束,而且此时市场对下行风险的定价往往偏低,一旦出现意外事件,反应会更剧烈。
两者衡量的是不同市场的波动预期。VIX 基于标普 500 期权价格,反映股票市场;MOVE 基于美国国债期权价格,反映债券市场。两者长期有一定联动,但也会出现明显背离——例如股市波动率处于低位、债市波动率却走高的情形。
不是必然的因果关系。常见的情况是标普 500 下跌时,市场买入保护性期权的需求上升,推高期权价格,VIX 随之上升,所以两者经常反向变动。但 VIX 反映的是「预期波动幅度」,不包含方向信息——它同样可能在市场上涨时走高。
因为多数跟踪产品通过 VIX 期货实现,而期货合约每月到期需要换月,在常见的市场结构下换月会产生成本,长期累积形成持续拖累;再加上产品本身的管理费用,长期表现往往与指数点位走势相差很远。这类工具的设计用途是短期对冲或交易,而不是长期配置。
口径说明:① VIX 分档阈值(20 / 30)为市场惯例,非官方定义;② 历史波动率、隐含波动率与 VIX 是三个不同概念,本文已分别说明;③ 跟踪 VIX 的产品条款以发行方披露为准,本文不涉及具体产品;④ 文中指数与点位为特定时点数据,会随市场变动。