
 简体中文
 English

为什么利率变化会影响科技股?美联储加息,先跌的为什么是纳斯达克
利率传导到股价,走的是折现率这条线
股票值多少钱,说到底就是把公司未来能赚的钱折算回今天。折算用的那个比率,就是折现率。
利率上升,折现率上升,同样的未来现金流折回今天就更不值钱。这是利率压制股价最直接的一条路径。
用一个简化的例子:一笔十年后到手的 100 元,如果折现率从 5% 升到 5.5%,它的现值会从约 61.4 元降到约 58.5 元——折现率只动了半个百分点,现值就少了约 4.6%。
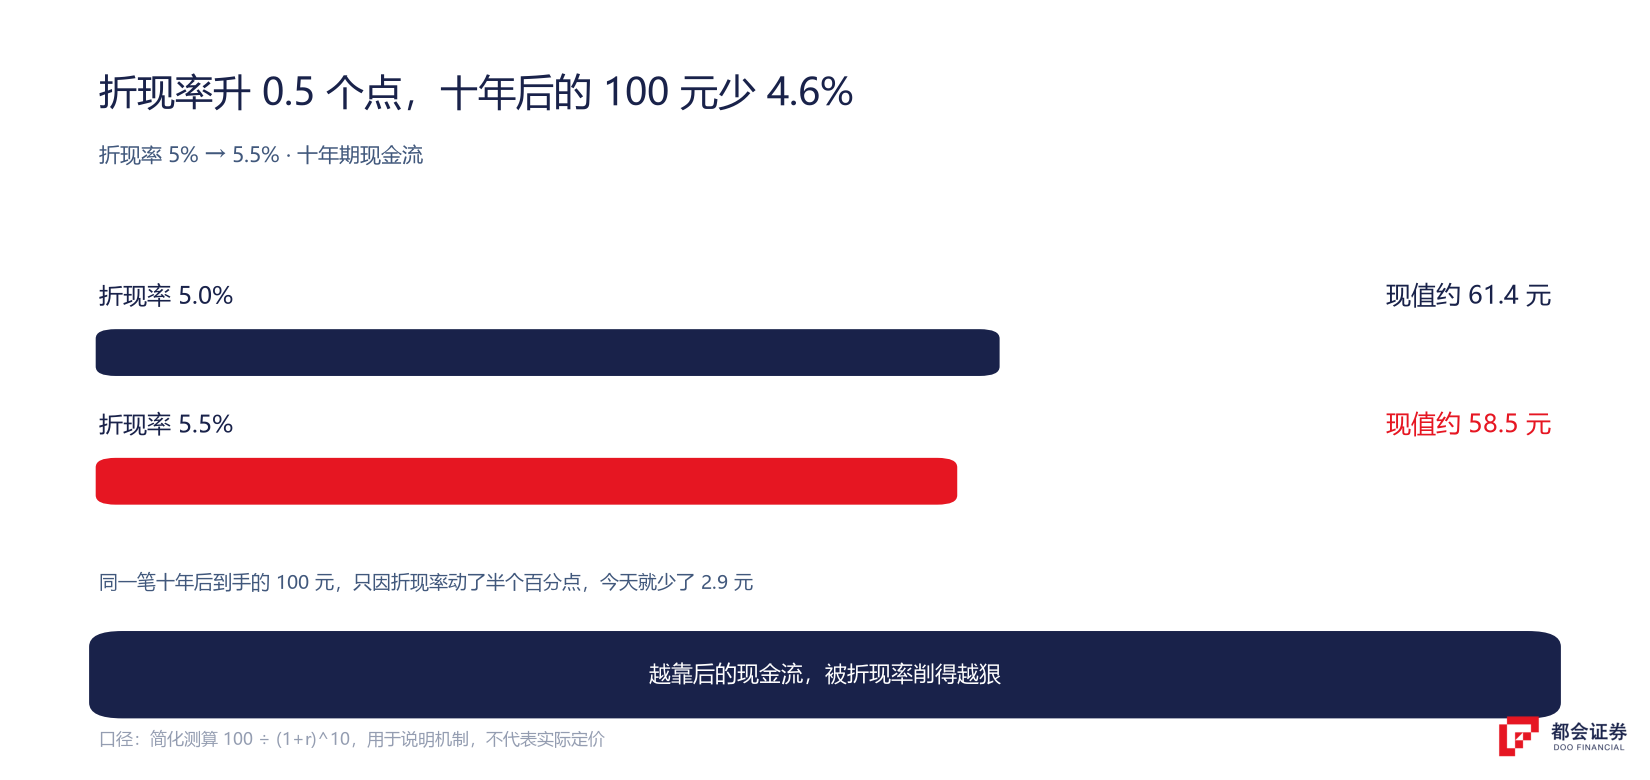
这解释了一件事:利率上行时,估值高的资产跌得更明显。因为它的价格里,「未来的钱」占比更大——同样一次折现率变动,落在它身上的绝对金额更多。
为什么成长股比价值股更敏感:久期
同样是股票,为什么科技成长股对利率更敏感?关键在于现金流的久期——也就是这家公司的价值有多大比例来自「比较远的未来」。
一家公用事业公司,今年的电费收入就占了它价值的一大块,现金流在时间上分布得很近;而一家高增长的 AI 芯片公司,市场给的估值里,相当一部分来自它五年、十年后的盈利预期。现金流越靠后,受折现率变化的影响越大。
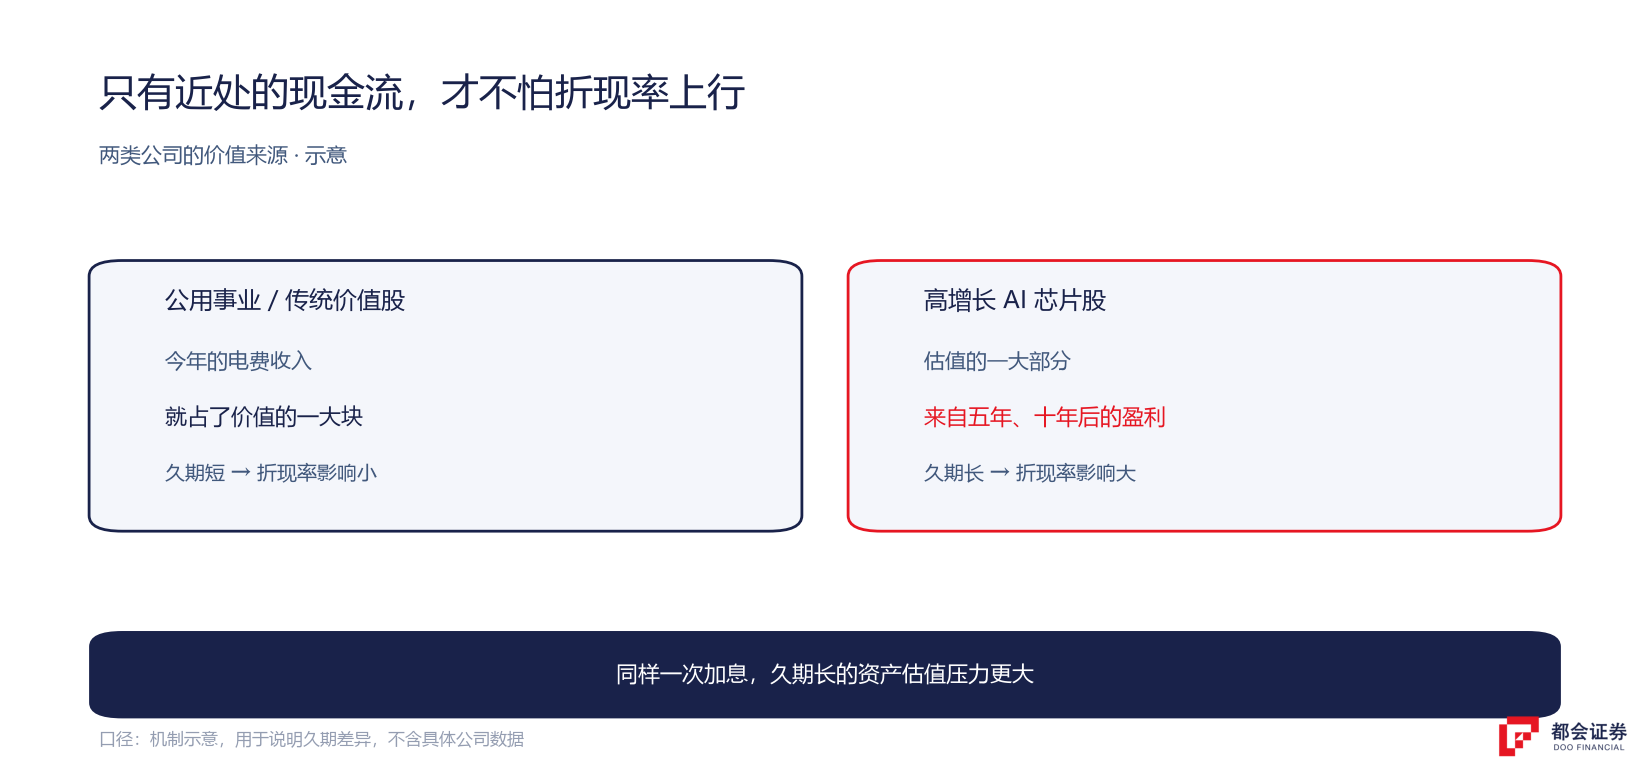
所以同样一次加息,久期长的资产(高估值成长股)承受的估值压力,天然大于久期短的资产(公用事业、传统价值股)。
还有一条更直观的比较:当无风险利率足够高时,股票必须先跨过它才有意义。2026 年 9 月中旬,10 年期美债收益率在 9 月 16 日一度升到 5.021%,随后回落至约 4.93%。而纳斯达克 100 按滚动市盈率约 28.7 倍算,对应的盈利收益率(每股盈利除以股价)约 3.5%;按前瞻市盈率约 22.4 倍算,约 4.5%。
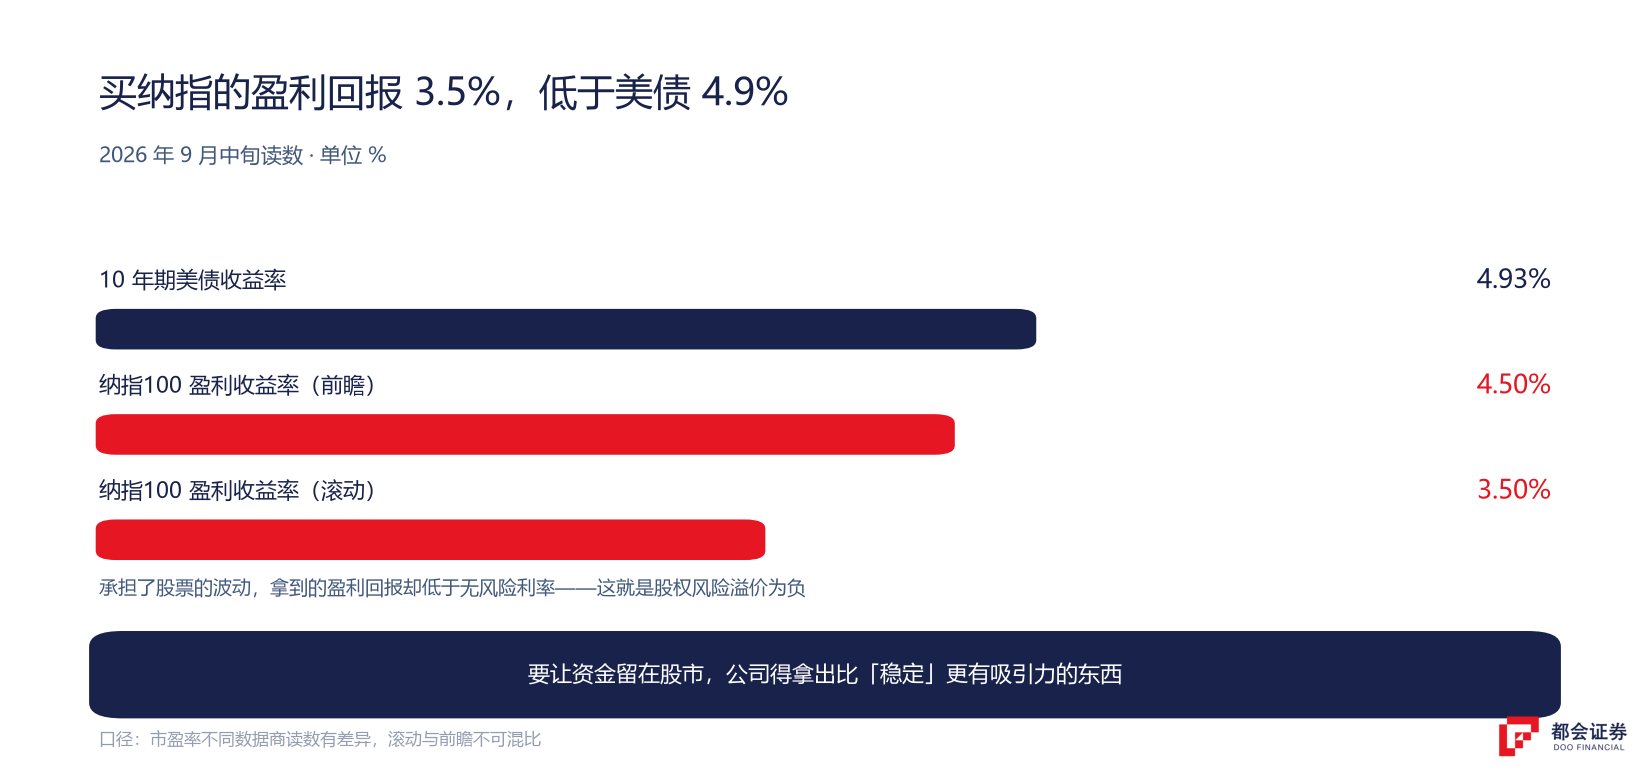
也就是说:你承担了买股票的波动,拿到的盈利回报还不如直接买美国国债。这个差额在专业上叫股权风险溢价为负。它不必然导致股价下跌,但它意味着——要说服资金留在股市,公司必须拿出比「稳定」更有吸引力的东西。
这次纳指为什么没被压垮
如果只看到折现率这一层,会得出「加息必然砸垮科技股」的结论。但这一轮并没有。
加息后的第一个完整交易日(9 月 17 日),纳斯达克指数涨 1.69%,道琼斯指数涨 0.61%,标普 500 涨 1.14%;第二个交易日,道指小跌 0.18%,纳指仍收涨 0.39%。决议当天纳指几乎持平(−0.01%),而道指跌了 1.21%。
原因在分子那一头:标普 500 二季度盈利同比约 +27%(剔除一次性投资收益的口径;若计入部分科技巨头持有的私募股权投资收益,同比增速约 +47% 至 +49%),全年盈利预期仍在 25% 以上。折现率(分母)在往上走,但盈利(分子)跑得更快。只要分子增速盖过分母抬升的幅度,估值就不一定非得往下杀。
还有一个结构性原因:这轮美股的主导力量是轻资产的互联网巨头、软件公司和高增长的 AI 算力股。它们对利率的敏感度,低于重资产、高负债的传统行业——账上现金充裕,加息打不到它们的负债端。2022 年那轮大幅加息之后,美股整体盈利在高利率环境下始终保持增长,原因也在这里。
美联储主席沃什在发布会上还给出了一个值得记的判断。面对长端美债收益率近几个月的明显上行,他列出三项原因:美国经济走强、资本竞争(资本开支激增,超大规模云服务商在市场上大规模融资)、以及地缘政治;他同时明确表示,这轮长端利率上行并不意味着市场对美联储控制通胀的能力失去信心。
把两头合起来看:利率上升压的是估值倍数,压不住盈利增长——除非盈利增速自己掉下来。这也是观察科技股时最该盯的单一变量。想看更长周期的证据,可以参考过去五轮加息周期里科技股的不同结局。
银行股为什么也不涨
回到开头那个反常识的现象:加息了,为什么银行股也跌?
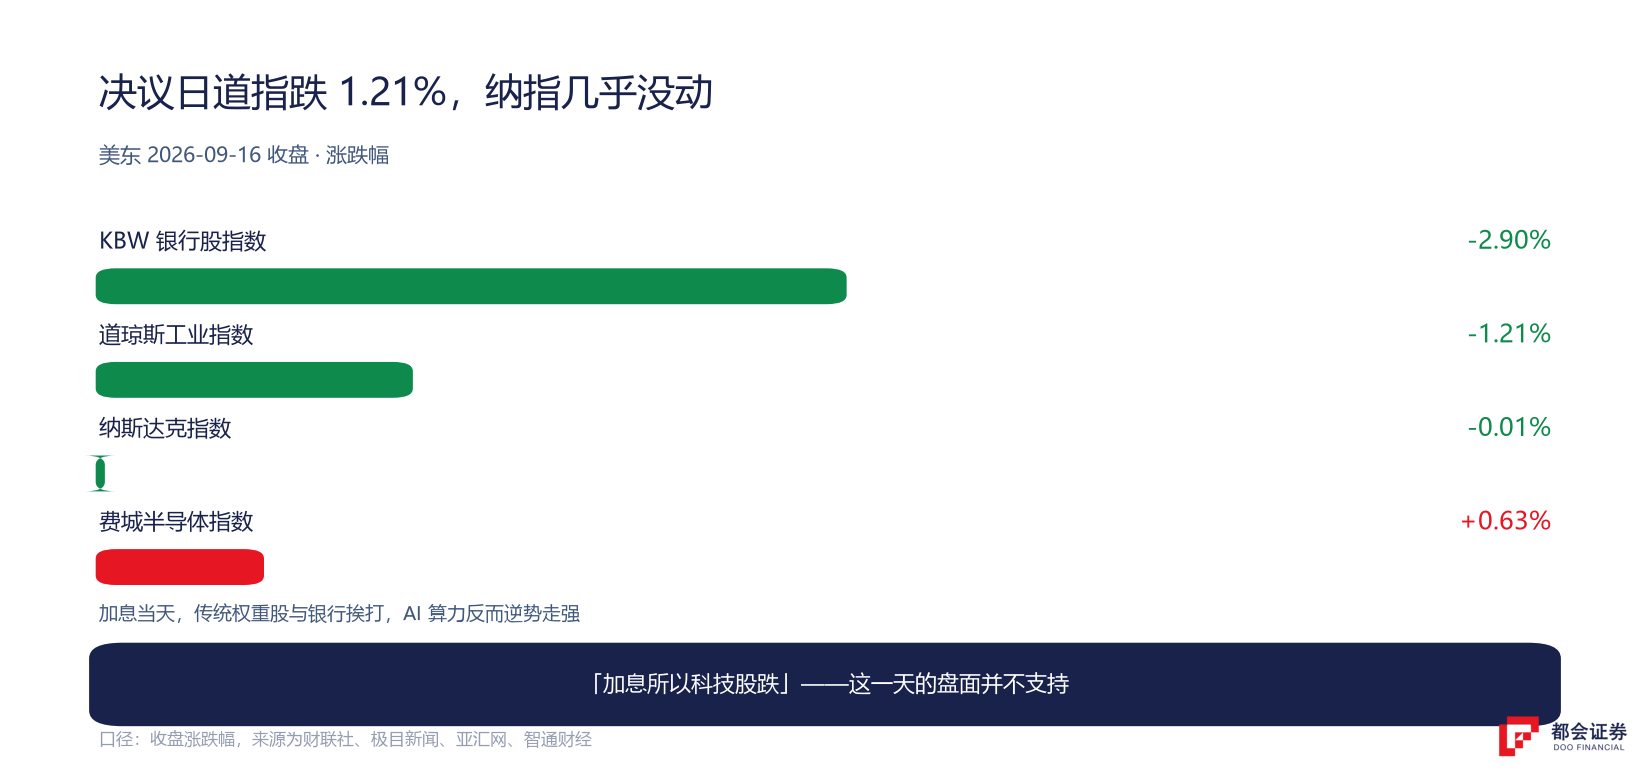
先看事实:KBW 银行股指数在 9 月 16 日跌 2.9%,为 2 月以来最大单日跌幅,当周跌幅扩大到约 5%。这个跌幅超过道指,也超过纳指。
「加息利好银行」这个说法,成立的前提是加息来自经济过热——企业大量借钱扩张,银行利差和信贷量双双走高。但这一轮的利率结构不一样。
银行赚的是净息差:在短期市场借入资金,在长期市场放出贷款。正常情况下,加息推高短端利率,贷款利率跟著上行,净息差随之扩大。这一次的问题出在曲线的形状上——美国财政部通过「卖短债、买长债」的操作压低了长端利率,使得自上次议息以来,长端国债收益率上行约 15 个基点,而 2 至 5 年期上行超过 40 个基点。短端融资成本涨得快、长期贷款收益率涨得慢,净息差反而被两头挤压。
直接导火索则来自基本面:美国银行 CEO 在行业会议上给出谨慎的第三季度指引,交易收入预计同比「基本持平」,投行费用收入也低于分析师预期,引发市场对银行业绩走弱的担忧。
所以两件事同时发生:加息对银行是把双刃剑,而市场担心的恰恰是「融资成本先涨、放贷收益跟不上」。同一件事对不同板块的含义可以完全相反——这也是为什么「加息了该买什么」这种问法,本身就缺少一个前提。
利率怎么咬住高杠杆公司
利率对科技股的影响,在高杠杆公司身上会放大到极致。
以甲骨文为例(数据来自公司公开财报):总债务约 1531 亿美元;2026 财年资本开支约 557 亿美元,自由现金流为 −237 亿美元。
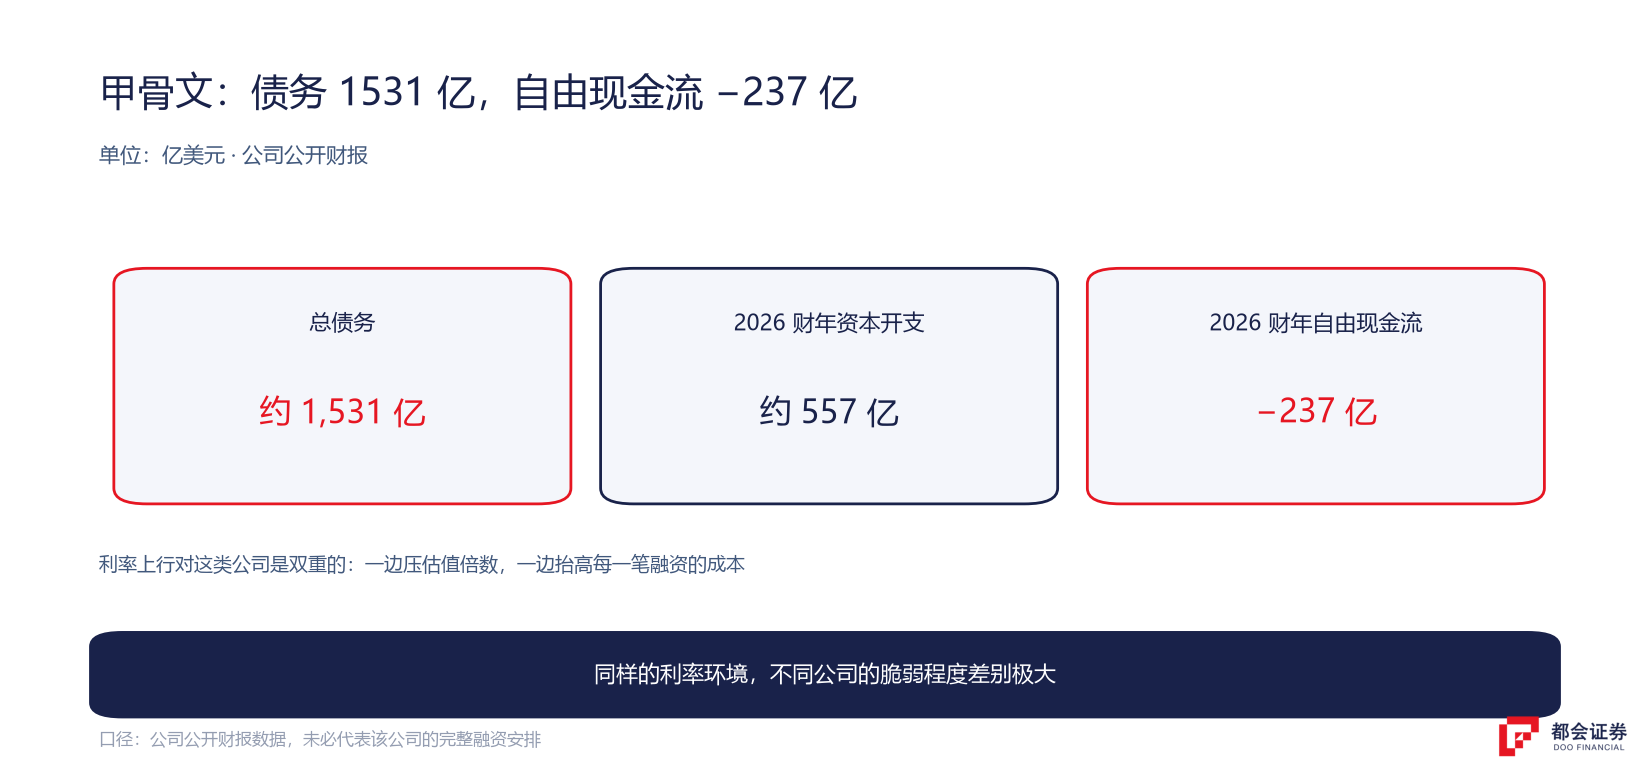
对这样一家公司,利率上行的含义是双重的:一边压估值倍数,一边抬高它未来每一笔融资的成本。它既承受所有成长股共同的估值压力,又额外承担利息负担——而这两件事来自同一个利率环境。
这不是说高杠杆公司一定会出问题,而是说:同样面对利率上行,不同公司的脆弱程度差别极大。判断一家科技公司对利率的敏感度,除了看估值高低,还要看它账上有多少债、现金流是不是正的。甲骨文那份财报里的订单与账单,就是这条逻辑的一个具体样本。
该盯什么
这是分子跑不跑得过分母的关键。增速一旦掉下来,「利率上升」就会从估值压力变成实质冲击。
10 年期美债一度破 5%,对估值的实际影响比隔夜利率更大。它往上还是往下,决定折现率的走向。
同样的利率环境,账上现金充裕、现金流为正的公司,和依赖持续融资的公司,处境完全不同。看财报时,债务和自由现金流这两项值得单独拎出来看。
是经济过热引发的加息,还是为压低通胀做的修正?前者对周期股和银行往往偏正面,后者则相反。同样是加息,落在不同板块上的含义可能刚好相反。
把这四条和前面的机制放在一起看,比记住「加息利空科技股」这句结论有用得多。利率这条线本身怎么演进,可以参考10 年期美债破 5% 的那一周与这次决议的落地解读。
常见问题
两者的受影响路径不同。科技股主要受折现率与久期影响——价值中越大的比例来自远期现金流,估值倍数被压缩得越明显;银行股则看净息差与信贷成本,而这取决于加息能不能顺利传导到贷款利率。这一次长端利率被财政部的发债操作压低,银行短端成本却涨得更快,净息差反而受挤压,所以出现「一起跌」的结果。本文不构成投资建议。
不需要精算,知道方向就够了。折现率上行会压低所有远期现金流的现值,这一点是确定;久期告诉你哪些公司受的影响更大——价值越依赖五年、十年后的盈利,敏感度越高。更该看的是趋势:利率在上行还是下行、你持有的公司属于哪一类。
不必然。它说明的是当前价格里没有为承担波动提供额外补偿,影响的是「值不值得买」,而不是「什么时候跌」。这一轮纳指没被压垮,关键就在分子:标普 500 二季度盈利同比约 +27%,盈利增速盖过了折现率抬升的幅度。一旦增速掉下来,这个缓冲就没有了。
各家算法不同:有的按成分股市值加权汇总盈利,有的直接对个股市盈率取平均,对亏损公司与高市盈率的处理也不一致,结果可能相差很大。本文采用的是一组常见口径:滚动约 28.7 倍(盈利收益率约 3.5%)、前瞻约 22.4 倍(约 4.5%)。比较两个平台的数字前,先看它们的盈利定义与持股范围是否一致。
不一定,关键看加息的来源与利率曲线的形状。当加息来自经济过热、信贷扩张与净息差同步走阔时,银行股往往能受益;而当加息主要为压低通胀、且长端利率被其他因素(如财政发债结构)压住时,银行的融资成本涨得快、放贷收益涨得慢,反而承压。同样是加息,落在银行股上的含义可以完全相反。
除了估值高低,至少还要看两项:账上有多少债、自由现金流是不是正的。高估值加上高负债、负自由现金流的组合,会同时承受估值倍数压缩与融资成本上升两重压力;而现金充裕、现金流为正的公司,利率上行主要停留在估值层面。看财报时把这两项单独拎出来,比只看市盈率有用得多。
口径说明:① 市盈率不同数据商读数有差异,滚动与前瞻不可混比;② 折现率示例为简化测算,用于说明机制;③ 净息差相关数据属第三方分析口径;④ 点阵图路径与盈利增速预期属于预测,非已发生事实。


