
 简体中文
 English

高盛:芯片商 CDS 利差三个月翻倍到约 160 个基点,第一次比云厂商贵
11 月 10 日,媒体转述高盛销售与交易部门 11 月 8 日发布的四份信贷周报:由博通、AMD、英伟达、英特尔组成的芯片信用违约互换(CDS)篮子,利差已经高于由甲骨文、SpaceX、Meta、亚马逊、Alphabet、微软组成的超大规模云厂商篮子。至少三个月来第一次。
8 月初,芯片篮子的利差约 80 个基点,比云厂商篮子低约 20 个基点。三个月后约 160 个基点,翻倍,并完成反超。
同一个月的股价给出的是另一组信号。11 月 5 日标普 500 单日跌 4.4%,为 2025 年 4 月以来最大单日跌幅,纳斯达克市值蒸发约 2.5 万亿美元;同一天,北美投资级 CDS 指数(CDX IG)只扩大 3.5 个基点。
单一发行人的 CDS 绝对水平此前已分别写过。这里要看的是两个篮子之间的相对价格:同一段时间里,上游的违约保险比下游贵了多少,以及这个差是从哪来的。
两个篮子的利差反超:80 到 160 个基点,用了三个月
CDS 是违约保险的价格。买方按年付一笔费用,卖方在债券违约时赔付。这笔费用就是利差,单位是基点。利差走高,说明买保险的人愿意为同样的本金付更多钱,也就是市场认为这个主体还不上债的可能性在变大。它衡量偿债能力,股价衡量盈利预期与估值,两个问题不能互相替代。
把两组主体的价格放到一条时间线上,方向很清楚。8 月初,四家芯片商组成的篮子约 80 个基点,比云厂商篮子低约 20 个基点;11 月初约 160 个基点,翻倍,并且第一次高过云厂商。高盛的表述是「至少三个月来首次」,这是相对时间窗,并非历史极值。
反超的意义在于定价重心的位置挪了。过去两年,市场把 AI 的信用风险主要记在开出支票的那一方账上——云厂商是这轮资本开支的主要借款人。现在,重心挪到了收取货款的那一方。
口径上要留神三处。高盛图表里的云厂商篮子是六家,含 SpaceX;部分中文报道按五家列出,少了它。80 与 160 都是约数,不能写成精确值。整组数据出自高盛销售与交易部门的周报,属卖方观点,与评级机构的判断不是同一回事。
扩大最多的是谁:两个月里芯片 50 到 70 个基点,云厂商 15 个
篮子是两个数字,个券是一串数字。高盛交易员 Miles McCarthy 的统计:过去两个月,博通 CDS 利差较区间低点扩大约 70 个基点,AMD 扩大 55 个,英伟达扩大 50 个;同一窗口里,Meta 与 Alphabet 各约 15 个,微软基本持平。
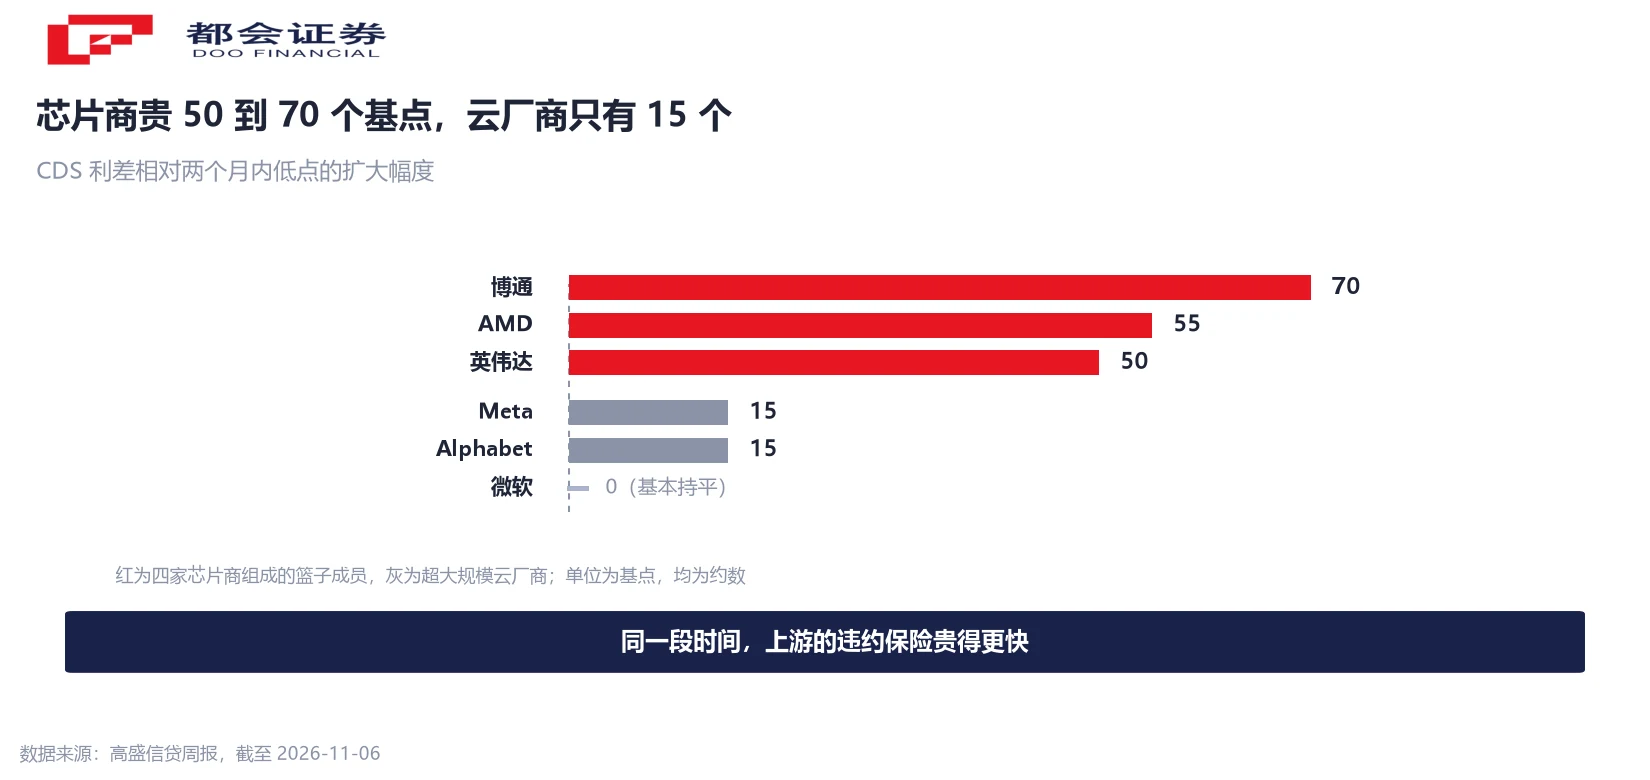
周度数据把方向指得更死。截至 11 月 5 日的一周,CDX IG 里利差扩大最多的三家公司全部来自芯片:英特尔扩大 40 个基点至 141 个基点,AMD 扩大 26.5 个至 147 个,博通扩大 17.6 个至 186 个。
一个容易读错的地方:绝对水平最高的仍是甲骨文与 SpaceX,分别为 310 与 285 个基点。云厂商并没有变便宜,只是没有变得更贵。「谁的保险最贵」和「谁的保险涨得最快」是两个问题,反超说的是后者。
为什么是上游:折旧落在自己账上,钱又垫给了下游
芯片商被夹在两个方向之间。
一头是折旧。高端 GPU 的换代周期在缩短,每一代新品推出,上一代的算力单价就往下走。设备在芯片厂的账上,也在用它做抵押的融资结构里;残值缩水,第一承受方是持有资产的一方。
另一头是垫资。芯片商通过融资、担保、订单承诺等方式,支持下游客户把采购做大。客户拿货的能力被放大了,回款风险也跟着留在了链条上游。
云厂商的风险结构相对简单:资本开支同样大,但现金流更稳、资产负债表更厚、融资渠道更多。芯片商的风险是复合的——货卖了出去,钱和残值都押在后面。
这句话解释了为什么两组利差会在三个月里换位置。资本开支的规模没有变,变的是市场判断谁在为这笔开支兜底。
抵押品是 GPU:明年 1,500 亿项目融资的残值问题
2027 年被高盛列为关键压力测试年。据其统计,明年已宣布的、以项目资产为抵押的算力融资规模超过 1,500 亿美元。这类融资把 GPU、数据中心设备、电力合同打包,以未来租赁现金流为基础发债。
抵押品是 GPU、设备和合同,并非厂房与土地。GPU 的迭代速度决定了它的残值曲线陡得多:新一代上市、算力租赁价格下行,旧设备的评估价值会快速下调,抵押覆盖率随之走低。
所以读这类结构,要问三层:偿债保障来自企业担保、来自租金收入、还是来自抵押资产本身。三层里越靠后,风险越依赖资产价格,而资产价格又与芯片换代绑在一起。
链条到这里闭合。如果下游的租赁收入不达预期、抵押资产贬值,损失会先落在项目融资的持有人身上;如果项目方需要母公司或供应商兜底,风险就回到芯片商的报表。
云厂商没有变安全:2,960 亿发债,溢价 18 个基点对 3.4 个
反超不等于云厂商安全。它们仍是这一轮 AI 债务的主要借款人。
高盛研究部统计,超大规模云厂商今年全球发债已达 2,960 亿美元,超出其此前 2,500 亿美元的全年预测,其中 10 月 29 日以来就有 670 亿美元。云厂商第三季整体自由现金流转负后,今年资本开支中约 36% 靠举债完成。
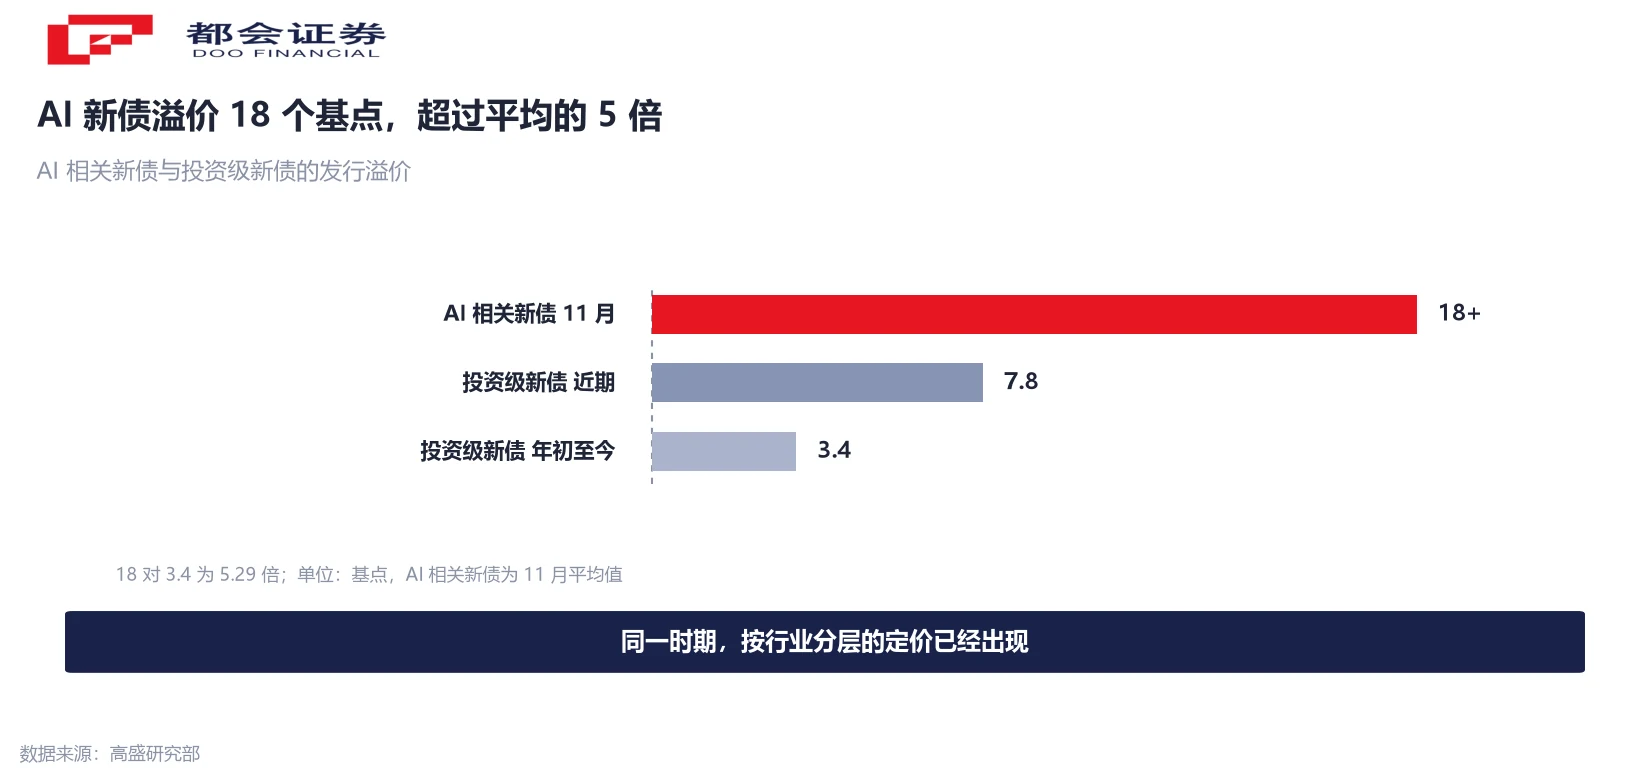
成本在分层。AI 相关新债 11 月的平均发行溢价超过 18 个基点,而美国投资级新债年初至今平均只有 3.4 个基点,近期升到 7.8 个基点。18 对 3.4,是五倍以上的差距。
期限也在缩。Meta 的 150 亿美元发债里,30 年期只有 27.5 亿美元,并首次没有发行 40 年期;甲骨文 100 亿美元的最长期限是 20 年;苹果 75 亿美元同样没有 30 年期品种。发行人不愿在高位锁定长期成本,投资者也不愿为尚未验证的远期回报买单。
个别品种已经按高收益债定价。高盛交易员 KC OConnor 指出,甲骨文新发的 BBB- 级 5 年期债券上周五收益率 7.5%,高于 BB 级高收益指数里八成以上的债券。
股跌债稳:3.5 个基点这个背离怎么读
11 月 5 日那天的组合值得单独看。标普 500 单日跌 4.4%,纳指市值蒸发约 2.5 万亿美元,CDX IG 只扩大 3.5 个基点。全周看,标普跌 2.7%,投资级利差只扩大 1 个基点,高收益利差反而收窄 4 个基点。
两种读法都成立,含义不同。一种是指数被结构撑住了:资金仍在买入与 AI 关联不深的稳健公司债,把整体利差压平,AI 相关个券的分化被掩盖。另一种是信用市场还没定价 AI 周期的压力,指数平静本身是滞后。
能核对的客观事实只有一条:指数平静与个券分化同时存在。高盛交易员的倾向是后者,这属于卖方判断,不宜当作结论。
另有一层与融资成本无关的阻力。高盛统计,上周美国有 41 场地方选举涉及数据中心禁建、监管收紧或具体项目审批,其中 40 场的结果对建设不利;其经济学家估算,短期禁建可能影响约 45% 的计划建设产能。项目延期会推高已融资金的占用成本,也会推迟现金流的起算时点。
接下来盯三个数
三个可以自己跟的指标,都不需要专业终端。
- 两个篮子的差。现在芯片在上、云厂商在下。这个位置能不能守住三个月以上,是「风险迁移」与「一次波动」的分界;反超只出现一两周就回摆,说明是交易层面的对冲需求。
- 新债溢价的差距。AI 相关 18 个基点对投资级平均 3.4 个基点。差距收窄,说明供给被消化、定价回到常态;继续走阔,说明投资者在按行业重新分层,而非按评级。
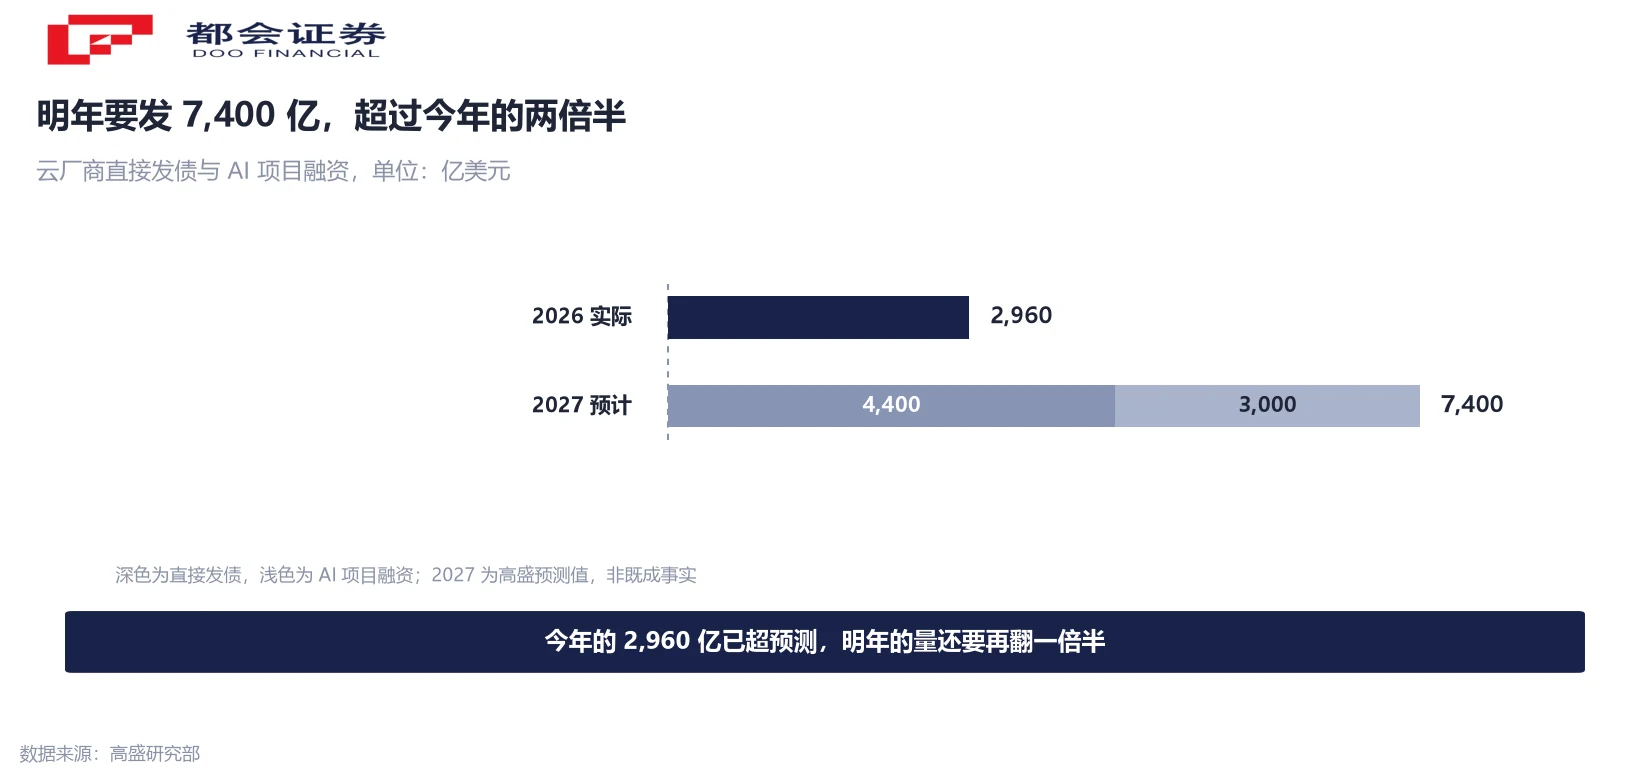
- 明年的发行节奏。高盛预计 2027 年超大规模云厂商直接发债约 4,400 亿美元、AI 项目融资约 3,000 亿美元,合计约 7,400 亿;另有 3.6 万亿美元表外承诺,其中 6,850 亿在2027 年底前到期。发行能不能被消化,比发行规模本身更重要。
最后留一个反向提醒:CDS 利差是交易出来的价格,含流动性与对冲需求,与评级机构的判断不是同一套体系,也不预测违约会在什么时候发生。它能说明的是,愿意为这笔债务买保险的人,把价格标在了哪里。
常见问题
CDS 是违约保险的年化价格,单位是基点,利差越高说明市场认为违约概率越大。股价反映盈利预期与估值,信用只是其中一个变量。两者可以背离:11 月 5 日标普 500 单日跌 4.4%,同日 CDX IG 只扩大 3.5 个基点。
意味着上游的违约保险比下游贵。市场认为 AI 链条的风险更集中在收取货款、承担设备残值的一方,而非开出支票的一方。高盛称这是至少三个月来首次。
两个方向叠加。GPU 换代加快,折旧与残值压力落在自己账上;同时通过融资、担保、订单承诺替下游客户垫钱扩产,客户拿货能力被放大的同时,回款风险也留在了上游。
并没有。超大规模云厂商今年全球发债 2,960 亿美元,超过高盛此前 2,500 亿美元的全年预测;AI 相关新债 11 月平均发行溢价超过 18 个基点,而投资级新债年初至今平均只有 3.4 个基点。
不能这样推。11 月 5 日标普 500 跌 4.4%,CDX IG 只扩大 3.5 个基点,但个券层面 AI、芯片、数据中心的分化在扩大。指数被与 AI 关联不深的稳健公司债撑住了,平静与分化同时存在。
抵押的是 GPU、数据中心设备和电力合同,并非厂房与土地。GPU 迭代快、残值曲线陡,新一代上市或算力租金下行都会让旧设备评估价值快速下调,抵押覆盖率随之走低。
不能。CDS 利差是交易出来的价格,含流动性与对冲需求,与评级机构的判断不是同一套体系,也不预测违约会在什么时候发生。它只反映愿意买保险的人把价格标在哪里。
口径说明:① 80 与 160 个基点、单周成交额 80–100 亿美元、7 倍、18 个基点均为约数;② 云厂商篮子按高盛图表取六家(含 SpaceX),部分中文报道列五家;③ 2,960 亿为实际发债、2,500 亿为高盛此前全年预测,属实际对预测;④ 全篇数据属卖方观点,与评级机构判断不同;⑤ 五倍以上、2.5 倍为按上述数字测算。




