
 简体中文
 English

一个季度花 285 亿、收 193 亿:甲骨文的钱,是谁在替它垫
10 月 20 日,TD Cowen 分析师 Michael Elias 在一份渠道调研里写下一种可能:英伟达也许正在为甲骨文的数据中心租赁提供信用支持,方式可能是担保,也可能是自租机房再转租。两家公司都没有确认,规模也没有量化。此前一天,标普全球的 Mark Habib 在伦敦一场圆桌上说,超大规模云服务商可能存在大量未披露的 AI 相关债务。
两件事指向同一个问题:甲骨文用来建 AI 数据中心的钱,有多少记在它自己的负债表上。
截至 8 月 31 日的 2027 财年第一财季,甲骨文资本开支 285 亿美元,当季总营收 193 亿美元,自由现金流 −54 亿美元。本文只拆这家的资金结构,分四层:公司自己借的、项目公司借的、供应商可能担保的、只写在承诺里而没进负债表的。
花 285 亿、收 193 亿、自由现金流 −54 亿:三个数字要放在一起看
甲骨文 2027 财年第一财季(截至 8 月 31 日)营收 193.5 亿美元,同比增长 30%;云基础设施(OCI)收入 74 亿美元,增长 121%,云业务合计 116 亿美元;净利润 47.6 亿美元,增长 62.6%。
同一季度,公司在楼宇与设备上花了 285 亿美元,是当季总营收的 1.47 倍,也是上年同期 85 亿美元的 3.35 倍。产能扩张规模已超出当期收入可覆盖的范围。
结果写在现金流量表最后一行:自由现金流 −54 亿美元。缺口落在支出端;营收增长 30% 在这个语境下不构成安慰,因为要交付的算力更多,而机房要先付钱。全年指引是资本开支 900 亿至 950 亿美元、净现金支出上限 700 亿美元。
经营现金流创了纪录 231 亿,缺口仍然出现:钱在哪一步被吃掉
这一季经营现金流 231 亿美元,同比增长 184%,为公司历史最高水平。只看这一行,现金生成能力在改善。
但其中 113.6 亿美元来自客户预付款,是客户为尚未交付的算力先付的钱,更接近预收。扣掉之后净现金资本开支约 180 亿美元,与 285 亿美元总资本开支之间的差正是这 113.6 亿。
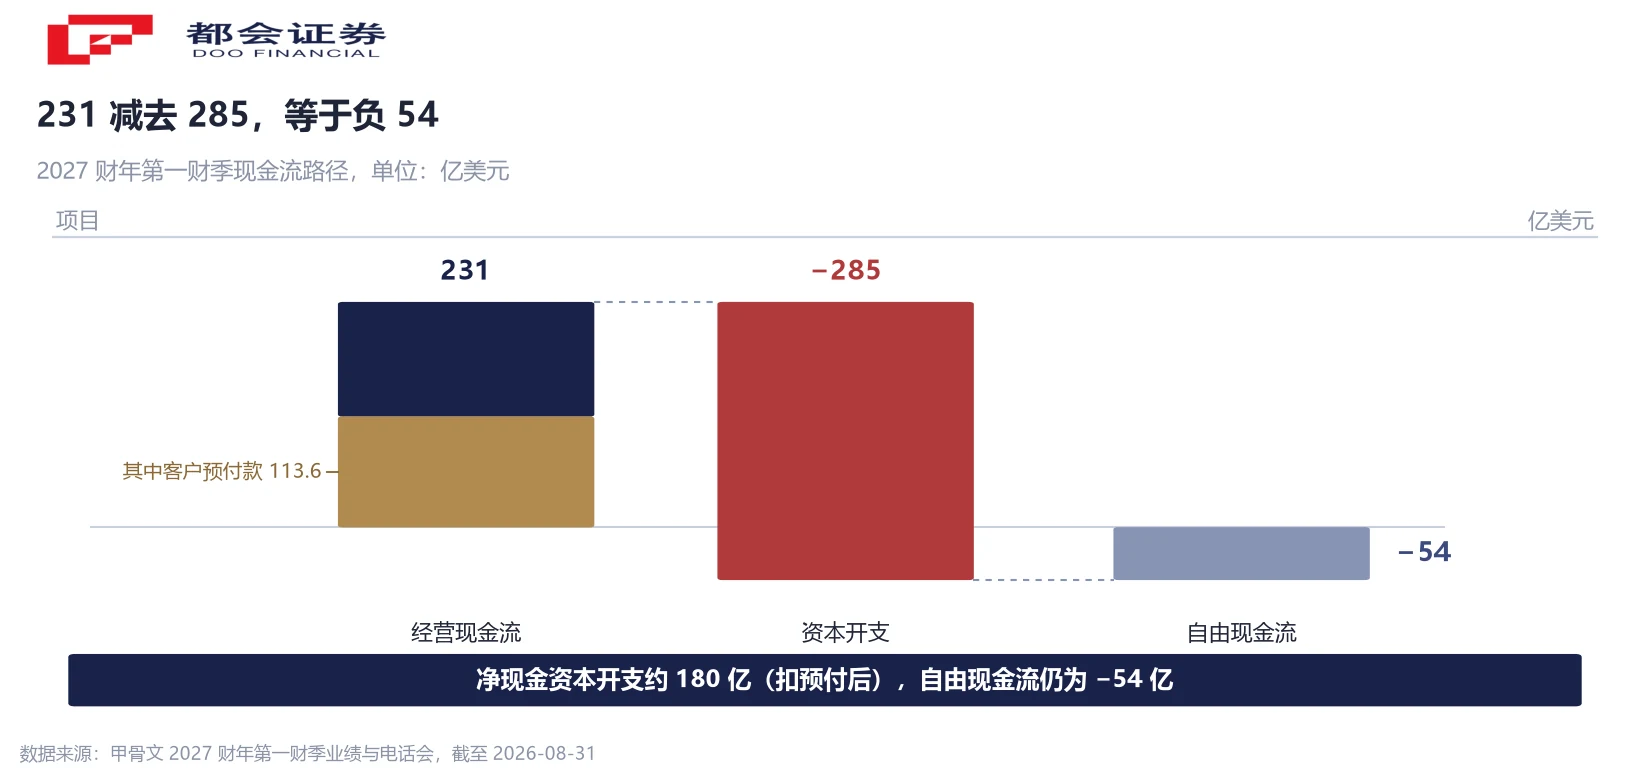
路径是:经营流入 231 亿,资本开支流出 285 亿,净额 −54 亿。三个数是纯粹的加减关系,缺口来自支出超过当期现金生成能力。
公司还通过按市价发行(ATM)卖出约 1.41 亿股,净筹 199.1 亿美元。同一时点借款 1253.4 亿美元、租赁负债 438.1 亿美元。这一季的扩张由四部分钱支撑:经营现金流、客户预付款、新发行股票、已借的债。
7 月那次下调:标普把 2600 亿美元租赁承诺算进了债务
2026 年 7 月,标普把甲骨文长期信用评级从 BBB 下调到 BBB−,理由是 AI 支出规模与盈利路径存在不确定性。BBB− 是投资级最低一档,再往下一档即进入投机级,下调后展望为稳定。
更值得看的是标普调整了什么:它把 2027 至 2029 财年起生效的 2600 亿美元新增租赁承诺,以及截至 5 月底约 130 亿美元的无条件采购义务(主要涉及数据中心电力安排),纳入债务预测调整。这两项都不是已借进来的钱,代表未来必须履行的支出。
区别在时间。借来的钱要付利息,承诺的钱要到起租或到货那天才压现金流,而那时数据中心往往还没开始收钱。甲骨文在年报里也提示过同一处缝隙:租约期限与价格调整机制通常与客户合同对不上。标普对 2027 财年自由经营现金流赤字的估计约 420 亿美元,属机构测算。
第二层:180 亿美元的债记在项目公司名下,甲骨文只是租户
甲骨文最大的一处数据中心不在它的资产表上,也不在负债表上。Project Jupiter 位于新墨西哥州多尼亚安娜县,约 1400 英亩,设计容量约 2.45 吉瓦,规划投资最多 1650 亿美元,原定 2028 年投运。开发方是 Stack Infrastructure(Blue Owl 旗下)与 BorderPlex Digital Assets,甲骨文是锚定租户。
项目由约 20 家银行组成的银团提供 180 亿美元贷款。债务落在项目公司层面,与甲骨文的企业借款分开。甲骨文的角色是租户:签长期租约,再把容量转售给 OpenAI。
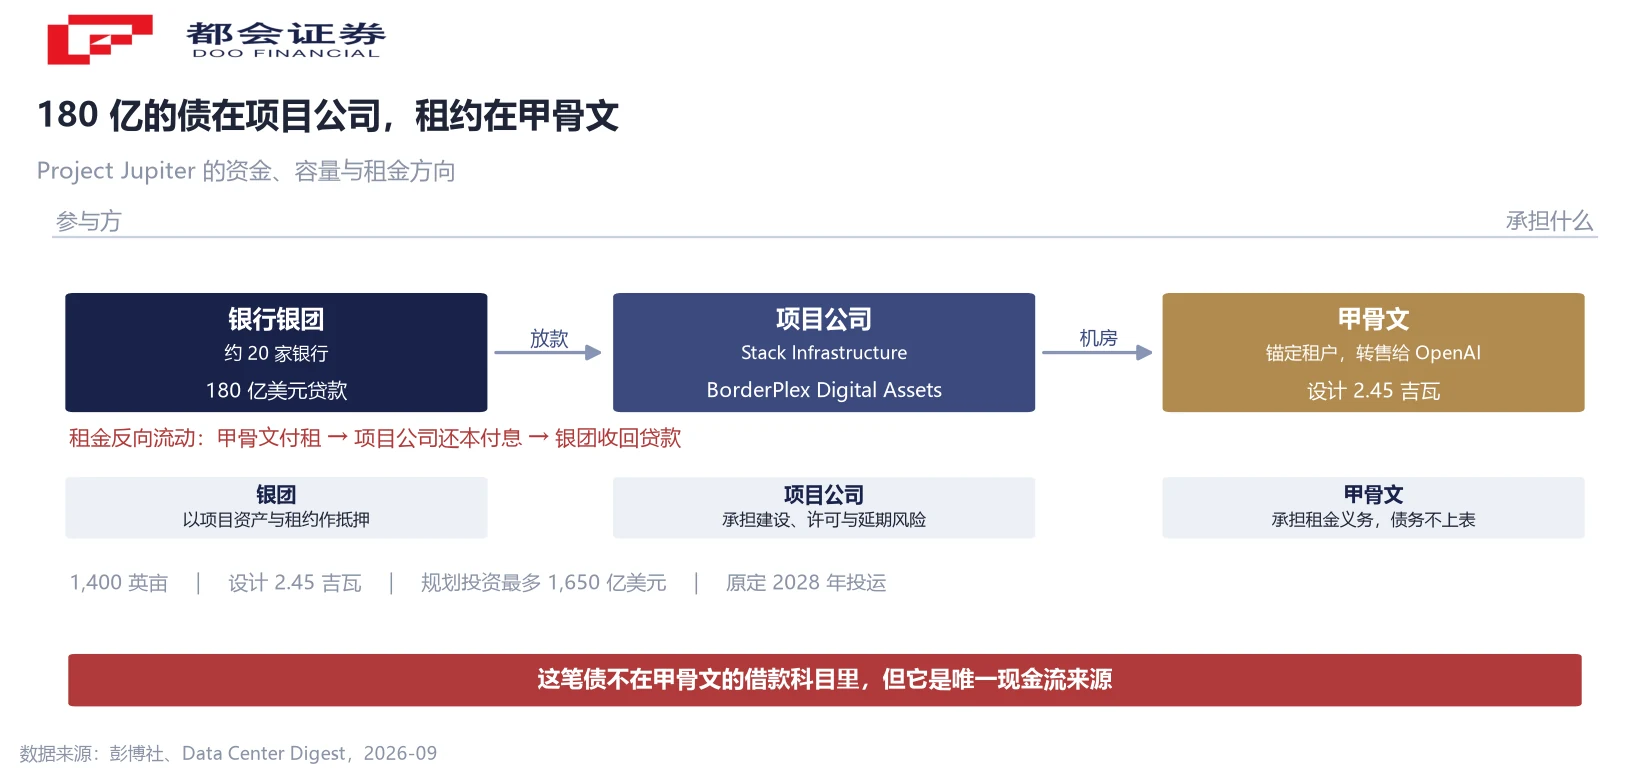
银行愿意借这 180 亿美元,依据是甲骨文会按时付租金。项目资产是机房,现金流是租金,租金来自一家评级停在投资级最低一档的公司。评级机构看甲骨文的负债表,银行看的是那份租约。标普把这类安排称作「互联融资结构」。
9 月 24 日那份不可抗力通知:长期租约本身就是这条链的信用
9 月 24 日,甲骨文向 Blue Owl 发出不可抗力通知。据彭博报道,通知的目的是在 Project Jupiter 延迟时保护合约地位:甲骨文没有要求退出项目,而是要求在校区无法按原定时间投运时,保留把全额租金切换最多推迟三年的权利,期间按较低的「开发阶段」费率支付。
触发原因在电力。项目原设计依靠约 2.2 吉瓦燃气轮机与一条新建天然气管道,新墨西哥州土地局 3 月 31 日与 7 月 16 日两次否决通行权申请,管道投运从 8 月 15 日推到 2027 年 2 月 1 日。甲骨文改用 Bloom Energy 燃料电池替代,合同容量 2.4 吉瓦;空气许可至今未批,州环境部门的决定预计不早于 11 月 23 日。
这份通知的分量在于它来自链条内部。此前关于 AI 基建过热的警告大多来自分析师,这一次是租户自己在合同层面预留了不付全额租金的余地。消息当天甲骨文跌约 3.5%、Blue Owl 跌约 3.6%。
第三层:英伟达可能替它担保,两家公司都没确认
回到 10 月 20 日那份渠道调研。TD Cowen 的 Michael Elias 提出两种可能:一是信用担保,英伟达为甲骨文的租金支付兜底;二是转租,英伟达自己租下机房再转租给甲骨文。贷款方倚靠的都是英伟达更强的信用。
这份调研把甲骨文近期在东南亚的一波租赁,与它和腾讯的协议联系起来:腾讯将在甲骨文东南亚数据中心租用约 10 万块先进 AI 芯片,期限五年,估计约 70 亿美元、约 30% 预付。英伟达与甲骨文都没有确认,担保规模也未量化。
英伟达在 8 月 26 日电话会上描述过一种相邻安排:take-or-pay 承诺,为机房部分容量付费、用不用都要付,让贷款方「有信心为项目承销」。当时首席财务官 Colette Kress 补了一句「我们不是在放贷」。英伟达已披露担保义务上限 1085 亿美元,该会未点名甲骨文。
反向的一面是,甲骨文在 2 月的文件里把英伟达列为其最大云基础设施客户之一。供应商同时是客户。1 月另一份 TD Cowen 报告提到,贷款方把甲骨文数据中心项目贷款的额外利率大约提高了一倍。
第四层:标普承认,有一部分债务它自己也看不见
10 月 19 日伦敦那场圆桌上,Habib 说了三句值得摘出来的话。担保如果没有被报告,就不在超大规模云服务商的披露范围里;如果相关交易不在标普的评级覆盖范围内,标普也可能没有可见度;「几乎可以肯定,市场上还有更多我们没有看到的债务」。
这是评级机构对方法边界的说明。负债表可以核对,租赁承诺可以按附注折算,但一笔为第三方提供的担保,只要对方不在披露范围内,就不容易被量化。Habib 表示目前无法估算这类循环融资会给资产负债表增加多少额外债务。
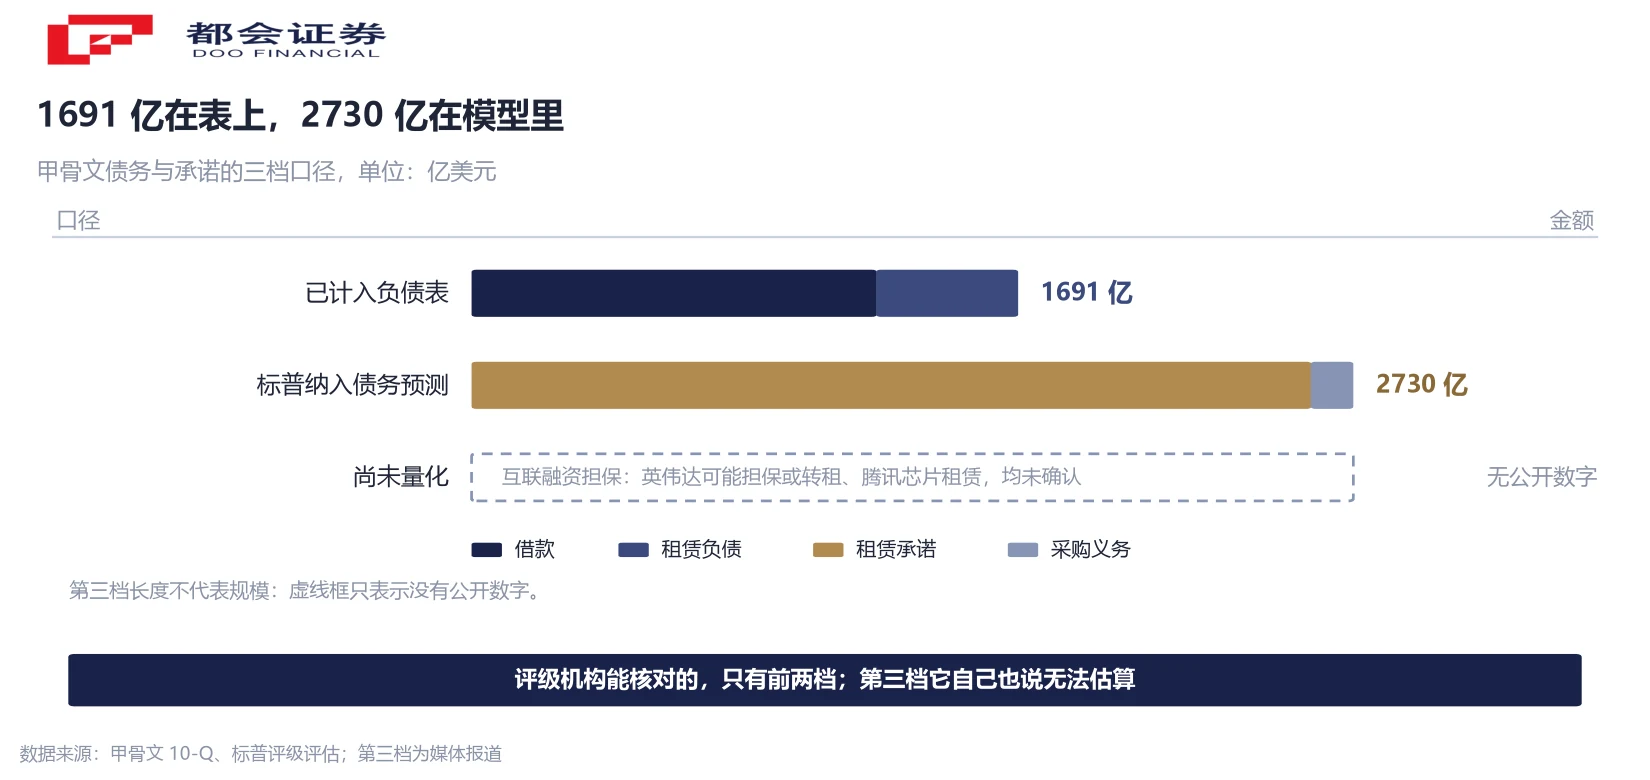
行业层面的测算仍然给了:亚马逊、微软、Alphabet、甲骨文、Meta 与 SpaceX 六家,2025 至 2030 年在数据中心及其他 AI 相关资本开支上合计超过 7 万亿美元,且至少到 2027 年之前自由现金流为负,属机构预测。反方依据在同一场会议:Habib 说标普不认为市场定价与评级之间存在需要强制修正的重大脱节。
10 月 28 日看什么:四个可以自己核对的数
甲骨文 AI World 在 10 月 25 日至 28 日于拉斯维加斯举行,28 日是投资者日。市场关注四件事:OCI 营业利润率何时落到指引的 30% 至 40% 区间;已锁定的 10 吉瓦以上容量里有多少实际通电;2026 年之后的融资结构怎么变;2030 财年营收 2250 亿美元的目标是否上调。
财报侧三个数可自核:租赁承诺的起租节奏、客户预付款占资本开支的比例(这一季 113.6 亿对 285 亿)、Project Jupiter 的两个日期(空气许可不早于 11 月 23 日,管道投运 2027 年 2 月 1 日)。
股价位置也是公开的:美东 10 月 20 日收 131.14 美元涨 1.20%,21 日收 129.13 美元跌 1.53%,22 日收 125.54 美元跌 2.78%、成交 3662 万股;按 22 日收盘计,年内跌幅 35.49%,52 周区间 114.08 至 285.69 美元。
四层结构的共同点是时间错配:钱先出去,收入后进来。租约、采购义务、项目贷款、可能的供应商担保,把这个错配分摊到了不同主体的资产负债表上。
常见问题
两件事要分开。这一季净利润 47.6 亿美元,同比增长 62.6%,会计上是盈利的。自由现金流为负来自资本开支超过经营现金流,反映的是投入节奏。同一季度经营现金流 231 亿美元,是公司历史最高水平。
会计上,为第三方提供的担保属于或有负债,通常在附注里披露,不并入借款科目。被担保方正常履约时,它不会变成公司自己的债务;一旦对方违约,担保责任才转为真实义务。标普的做法是把部分承诺按估算折进债务预测,属于分析调整。
它是标普投资级评级的最低一档,再往下一档即进入投机级。评级下调会改变部分机构投资者的持有条件与借款成本。这是已经发生的评级动作,本文不对后续方向作判断。
目前只有 TD Cowen 的渠道调研提出这种可能,英伟达与甲骨文均未确认,规模也未量化。英伟达在 8 月 26 日电话会上描述过 take-or-pay 这类相邻安排,但没有点名甲骨文。相关表述不应作为已发生事实引用。
同样来自 TD Cowen 的渠道调研与媒体转述,涉及约 10 万块先进 AI 芯片、五年期限、估计约 70 亿美元、约 30% 预付,具体国别未披露。两家公司均未确认,不宜当作已签约事实引用。
贷款主体是项目公司,债务不在甲骨文的企业借款科目里。甲骨文的义务来自那份长期租约:它要按约付租,租约是项目还本付息的现金流来源。它对这笔债的暴露方式是租金承诺,而非借款本金。
标普明确表示目前无法估算。可以核对的只有已披露部分:标普纳入债务预测调整的 2600 亿美元租赁承诺与约 130 亿美元采购义务,以及公司报表上的借款 1253.4 亿美元与租赁负债 438.1 亿美元。
本文只整理公开披露与机构测算,列出口径与可核对的位置,不构成对任何证券的买卖建议,也不含价格预期。所有机构测算与预测均已标注来源。
口径不同。2600 亿美元是标普在评级评估中纳入债务预测调整的新增租赁承诺,主要对应 2027 至 2029 财年起生效的部分;2880 亿美元出自独立分析按尚未起租的租赁合同另行折算。两个数字指向同一批合同的不同切法,本篇正文统一使用标普口径。
口径说明:租赁承诺取标普口径 2600 亿美元,另有按附注折算的 2610 亿与按尚未起租口径的 2880 亿两种记录;英伟达担保与腾讯协议均为渠道调研、公司未确认,规模未量化;股价为美东交易日收盘价,年内跌幅自 2025-12-30 收盘计。




