
 简体中文
 English

每股 5.42 美元里有 0.74 是一次性的:美国运通同时裁掉 5% 的人
10 月 23 日,美国运通公布 2026 年第三季度业绩:摊薄每股收益 5.42 美元,同比涨 31%;调整后每股收益 4.68 美元,同比涨 13%。同一天,公司宣布裁掉约 5% 的全球岗位。
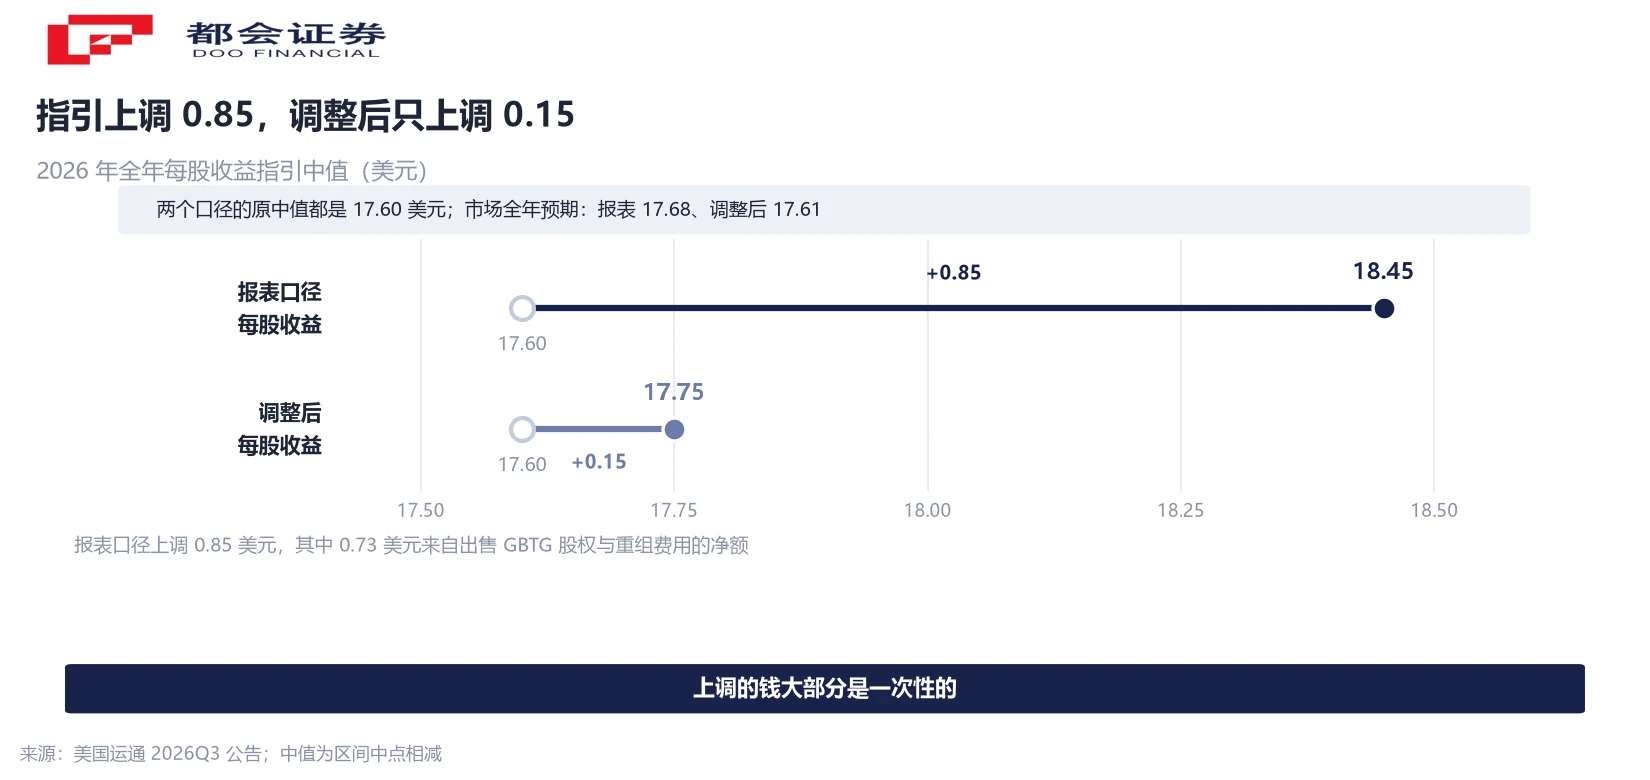
两个每股收益之间差 0.74 美元,来自出售 Global Business Travel Group 股权的税后收益,扣掉同一季的重组费用。这一层差别,同样出现在全年指引里:报表口径上调了 0.85 美元,调整后口径只上调 0.15 美元。
三个数字,三种口径
先把这一季的几个数摆清楚。扣除利息支出后营收 200.62 亿美元,同比增 9%;净利润 37.12 亿美元,上年同期 29.02 亿美元,增 28%;摊薄每股收益 5.42 美元,上年 4.14 美元,增 31%。
调整后净利润 32.14 亿美元,同比增约 11%;调整后摊薄每股收益 4.68 美元,同比增 13%。调整后口径剔除了两项:出售 Global Business Travel Group 股权产生的 9.82 亿美元税前收益(税后 7.51 亿美元),以及 3.36 亿美元税前重组支出(税后 2.53 亿美元)。
市场预期的是调整后 4.48 至 4.49 美元,实际 4.68 美元,超出约 0.20 美元。营收这一侧则没到:预期 201.2 亿美元,实际 200.62 亿美元。
股价的反应是跌。10 月 23 日盘中一度跌 1.8% 至 319.45 美元,收盘跌 3.6%,年内累计跌幅约 15%。业绩超预期、股价往下走,这个组合在今年的美股财报季已经出现过多次,本篇要拆的是它这次的具体成因。
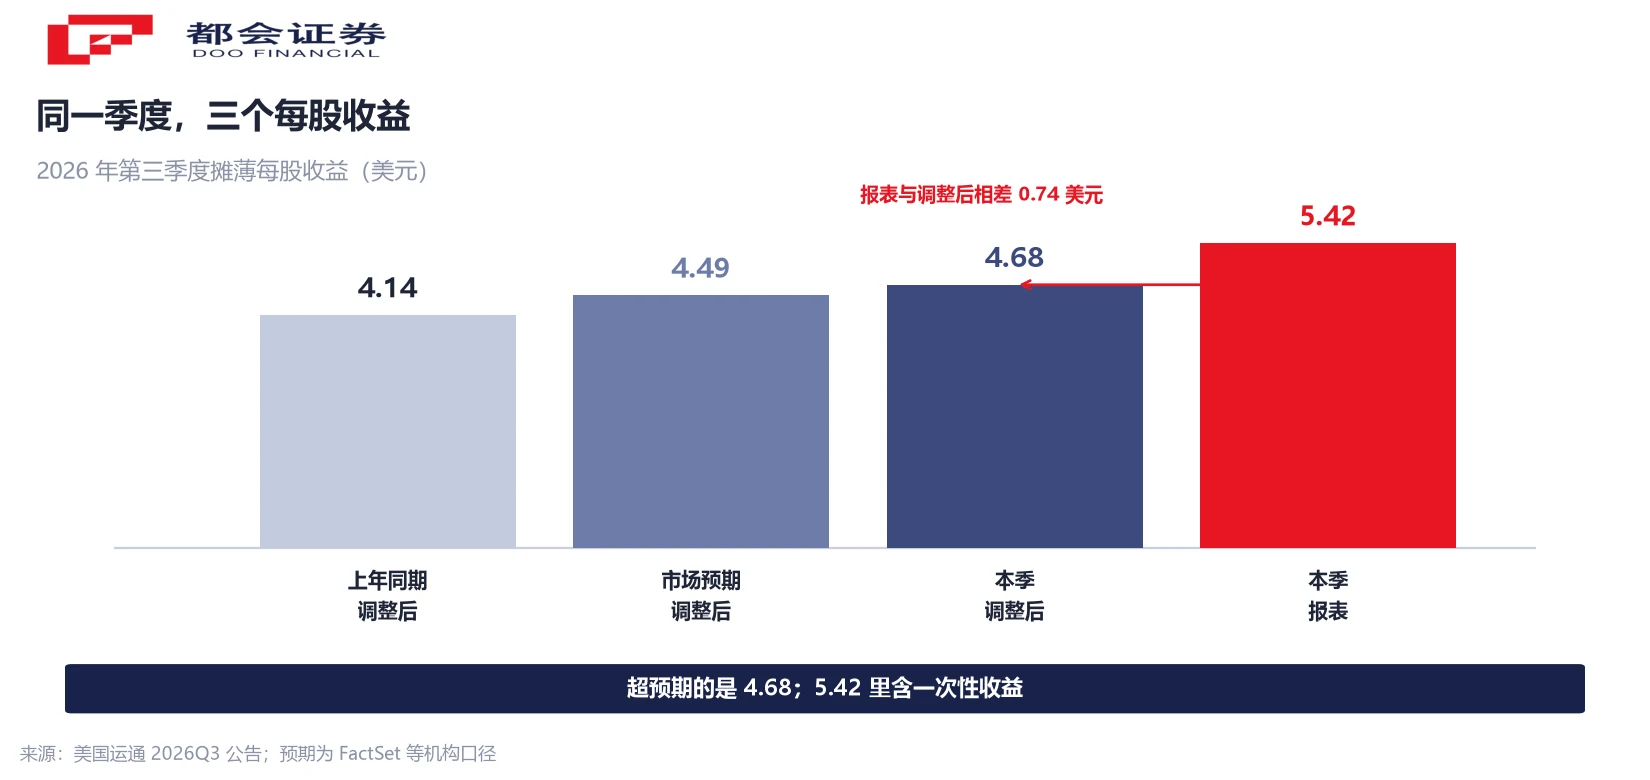
0.74 美元的来路:一笔股权出售,一笔重组
报表每股收益 5.42 美元与调整后 4.68 美元之间,差的 0.74 美元几乎全部是那笔股权出售的净额。出售 GBTG 股权带来 7.51 亿美元税后收益,公司拿出其中一部分支付重组,重组税后成本 2.53 亿美元,两项相抵净增约 4.98 亿美元,按本季 6.74 亿股摊薄股数折算,每股约 0.74 美元,与 5.42 减 4.68 的差额正好对上。
重组的对象是人。公司在财报电话会上说,将裁减约 5% 的全球岗位。这个比例对应的绝对数有两个算法:按 2025 年年报披露的 76,800 名员工算,约 3,800 人;按首席执行官 Stephen Squeri 对彭博电视说的 78,000 人算,约 3,500 人。
「为 AI 做准备」这句话出自首席财务官 Christophe Le Caillec 对 CNBC 的表态,原话是让公司变得「更精简、更敏捷,也为 AI 做好准备」。Squeri 在电话会上把逻辑讲得更具体:先减少管理层级、扩大管理跨度,再谈流程自动化。他还提到,不会把没有理顺的流程直接交给自动化。
这一点值得单独记下。裁员发生在利润创新高的一季,动机不是救急。Squeri 在准备好的发言里用了约十分钟讲 AI,同时说了一句边界:不会让各类助手在系统里随意行动。
超预期的那 0.20 美元,来自成本与拨备
调整后每股收益超预期约 0.20 美元,来源不在收入端,而在下面几行。把净利润的增量拆开,四项可以加总对上:营收增加 16.36 亿美元、费用增加 12.45 亿(减项)、信贷拨备少提 3.15 亿、所得税费用减少 1.04 亿,合计 8.10 亿美元,正好是本季净利同比的增量。
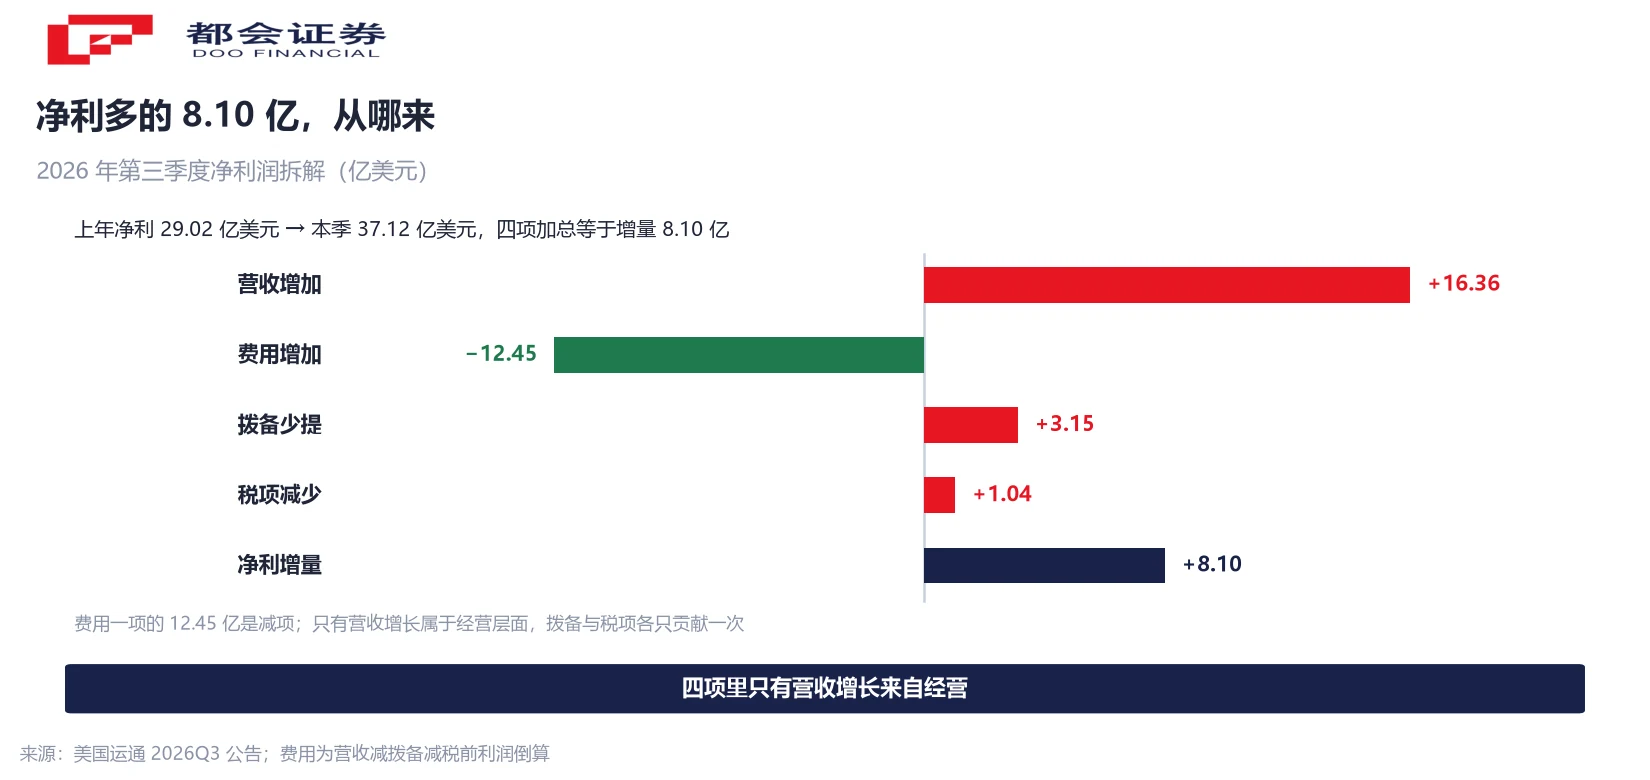
费用。合并费用 145.46 亿美元(按营收减拨备减税前利润倒算),同比增约 9%,但低于市场预期的 148 亿美元。结构上,卡会员奖励成本增 10%,营销费用增 11%——这两项都是为了让高端卡继续留住人:去年美国白金卡完成换新,年费 895 美元,公司称它已成为美国消费业务里增长最快的产品;本月又与爱彼迎达成独家合作,把超过 100 万个房源接入自家旅行平台。这些权益换来刷卡额,也换来成本。
拨备。本季信贷损失拨备 9.85 亿美元,上年同期 13.00 亿美元。下降的原因在方向:本季是准备金释放,上年同期是准备金计提,部分被更高的净核销抵掉。净核销率 1.8%,上年同期 1.9%。
税率。有效税率 18.1%,上年同期 24.1%,主要来自与前期税务事项解决相关的当期一次性税收利益。这一项对每股收益的贡献是一次性的,不会在下一季重复。
收入端其实低于预期,刷卡额也没到
营收 200.62 亿美元,同比增 9%,按固定汇率同样增 9%,但低于市场预期的 201.2 亿美元。增长来源是三项:卡会员消费增加、卡余额增长带动的净利息收入、以及卡年费增长。
刷卡额(billed business)4,540 亿美元,同比增 8%,低于市场预期的 4,569 亿美元。公司给的解释是退出了部分小企业联名卡合作,这块业务影响了当期口径。Truist 证券的分析师在报告里把这个组合概括为「标题是好的,细节更混杂」。
消费结构这一侧没有转弱。旅游与娱乐支出增 10%,其中机票增 13%、餐饮增 9%。净利息收入 49.4 亿美元,同比增 10%。
客户分层要看清楚:美国运通的客群偏高端,它的数据能反映高收入群体的可选支出,反映不了全部家庭的财务状况。同月其他大型银行的说法是各收入层都还稳,两边口径需要分开看。
指引上调 0.85 美元,调整后只有 0.15 美元
公司把 2026 年全年摊薄每股收益指引从 17.30 至 17.90 美元,上调到 18.30 至 18.60 美元。中值从 17.60 升到 18.45,上调 0.85 美元。
同一份公告里还有另一个数:调整后每股收益指引 17.60 至 17.90 美元,中值 17.75 美元。与调整前的中值 17.60 美元相比,只上调 0.15 美元。市场对全年调整后每股收益的预期是 17.61 美元——调整后口径的上调幅度,基本就是贴着预期走。
差额 0.70 美元可以对上账:GBTG 股权出售的税后收益约合每股 1.10 美元,重组成本约合每股 0.37 美元,两项相抵约 0.73 美元,再加经营侧的少量变化,落在 0.85 美元附近。口径不同、四舍五入不同,会有几分钱的差。
换句话说,指引上调的主要来源是一次性的资产处置,不是这一季的经营改善。这也是「超预期却下跌」最直接的解释:市场看的不是报表口径,是调整后口径与收入端。
3.5 亿美元罚款:本季报表里已经有 0.51 美元
10 月 8 日,美国货币监理署对美国运通国家银行下达停止令并处以 3.5 亿美元民事罚款,理由是银行保密法与反洗钱合规项目存在缺陷:资源不足、人员经验不够、独立测试薄弱、培训不到位,风险评估也没有按业务实际来定。
监理署的表述很具体:银行的客户活动监测与报告流程出现系统性失灵,导致过去十年里约 130 亿美元的疑似贸易洗钱活动未能被及时识别、评估与充分报告。美联储同日对母公司及旅行相关服务公司下达并行的停止令。
这笔钱并没有全部落在第四季度。财务总监在电话会上称,本季调整后每股收益中包含 0.51 美元的法律准备金增提,对应这笔罚款中尚未计入的部分;按 6.74 亿股折算约合 3.4 亿美元。调整后 4.68 美元这个数,是背着这笔准备金增提算出来的。
公司同时表示,这笔罚款不影响已给出的 2026 年指引,也不影响 2027 年前景,相关整改成本不计入 2027 年指引;两项命令不包含资产规模上限。对费用的中期含义要留意:合规与技术的投入属于刚性支出,它与裁员省下来的钱不在同一本账上。
三条可以跟踪的线索
第一条是第四季度的调整后每股收益落在哪。全年指引 17.60 至 17.90 美元,前三季调整后累计 13.49 美元,两者相减,第四季度对应的区间约 4.11 至 4.41 美元。公司说第四季度可变客户参与成本的增速会明显放缓,原因是去年同期美国白金卡换新的高基数。
第二条是刷卡额增速能否回到 8% 以上。退出小企业联名卡合作是一次性口径影响,会随时间从基数里消失;如果增速回不去,说明高端客群的支出扩张在放缓。
第三条是裁员之后的费用率与 AI 投入的落地。5% 的岗位削减对应 3.36 亿美元税前一次性支出,节省效果要在后续几个季度才看得出来;同时奖励与营销这两项成本仍在两位数增长。金融业这一侧的动作也在加快:巴克莱本周宣布裁减约 5,000 个岗位,eBay 宣布裁约 1,000 人、约占员工总数 9%。高盛曾估算约每 11 个岗位中有 1 个可能被 AI 替代,这属于机构测算,不是已发生的事实。
常见问题
两个都是,口径不同。5.42 美元是报表口径,含出售 GBTG 股权的税后收益;4.68 美元是调整后口径,剔除了这笔收益与重组支出,更接近经营本身的水平。
超预期的是调整后每股收益,来自费用低于预期、拨备释放与一次性低税率;营收 200.62 亿美元与刷卡额 4,540 亿美元都低于市场预期,且全年指引上调的主要部分来自资产处置,不是经营改善。
公司口径约 5% 的全球岗位。按 2025 年年报的 76,800 名员工算约 3,800 人,按首席执行官对媒体说的 78,000 人算约 3,500 人,两个基数的差别就在这里。
首席财务官 Christophe Le Caillec 对 CNBC 说,重组是为了让公司更精简、更敏捷,也为 AI 做好准备。首席执行官在电话会上的表述更具体:先减少层级、扩大管理跨度,再谈流程自动化。
公司拿出 GBTG 股权出售所得的一部分支付重组。税后收益 7.51 亿美元,重组税后成本 2.53 亿美元,两项在调整后口径里都被剔除。
有一部分已经体现了。财务总监在电话会上称,本季调整后每股收益中包含 0.51 美元的法律准备金增提,对应这笔罚款中尚未计入的部分,按 6.74 亿股折算约合 3.4 亿美元。公司同时表示,这笔罚款不影响 2026 年指引与 2027 年前景,整改成本不计入 2027 年指引;两项监管命令不含资产规模上限。
不完全。本季拨备约 10 亿美元低于上年同期约 13 亿美元,主因是上年同期在计提、本季在释放,部分被更高的净核销抵掉。净核销率从 1.9% 降到 1.8%,这一项才是坏账的实际改善。
公司把 18.1% 的有效税率归因于与前期税务事项解决相关的一次性税收利益,这类项目通常不具持续性。判断经营趋势时应看税前利润与调整后口径。
口径说明:① 报表与调整后每股收益的差别来自 GBTG 股权出售税后收益 7.51 亿美元与重组税后成本 2.53 亿美元;② 裁员人数按两个员工基数分别测算,公司未公布绝对数;③ 税前利润与各项拆解为按税率与费用增速测算,非公司披露值;④ 指引中值上调 0.85 美元为区间中点相减,含四舍五入差异。




