
 简体中文
 English

美银说 AI 资本开支只占 GDP 的 1.2%:那是 2020 年以来的增量,五家厂商今年就要花 7,900 亿
10 月下旬,美国银行全球研究的一份测算被中文媒体广泛转述:自 2020 年一季度以来,与人工智能相关的资本开支占美国 GDP 的比重上升了 1.2 个百分点,超过 1970 年代石油繁荣与 2010 年代页岩扩张的同期节奏,只低于 1990 年代科技周期约 1.5 个百分点的水平。
转述到中文时,这句话常被写成「AI 资本开支只占 GDP 的 1.2%」。一字之差,量级差二十倍——前者说的是「几年里抬升了多少」,后者说的是「现在一共有多大」。按今年三季度 33.01 万亿美元的名义 GDP,1.2% 是 3,961 亿美元;而五家超大规模厂商今年的资本开支指引,加总中值是 7,900 亿美元。
这篇只拆口径,不判断这轮投资贵不贵:要分清三件事——GDP 的增量与水平、全球资本开支与美国 GDP、以及数据中心占「私人办公建筑」的三个不同读数。
1.2% 是增量,不是水平
先把这句话的原始结构还原。美银的表述是「自 2020 年第一季度以来,AI 相关资本开支占 GDP 的比重上升了 1.2 个百分点」(has risen 1.2% of GDP since the first quarter of 2020),对照对象是 1990 年代科技周期在同一时间段内约 1.5 个百分点的抬升幅度。
这是一个增量读数:它量的是一段时间里占比涨了多少,不是今天的占比有多高。两者的量级完全不同——按今年三季度 33,010 亿美元的名义 GDP 折年值算,1.2 个百分点对应 396.1 亿美元,1.5 个百分点对应 495.2 亿美元,两者相差 99.0 亿美元。
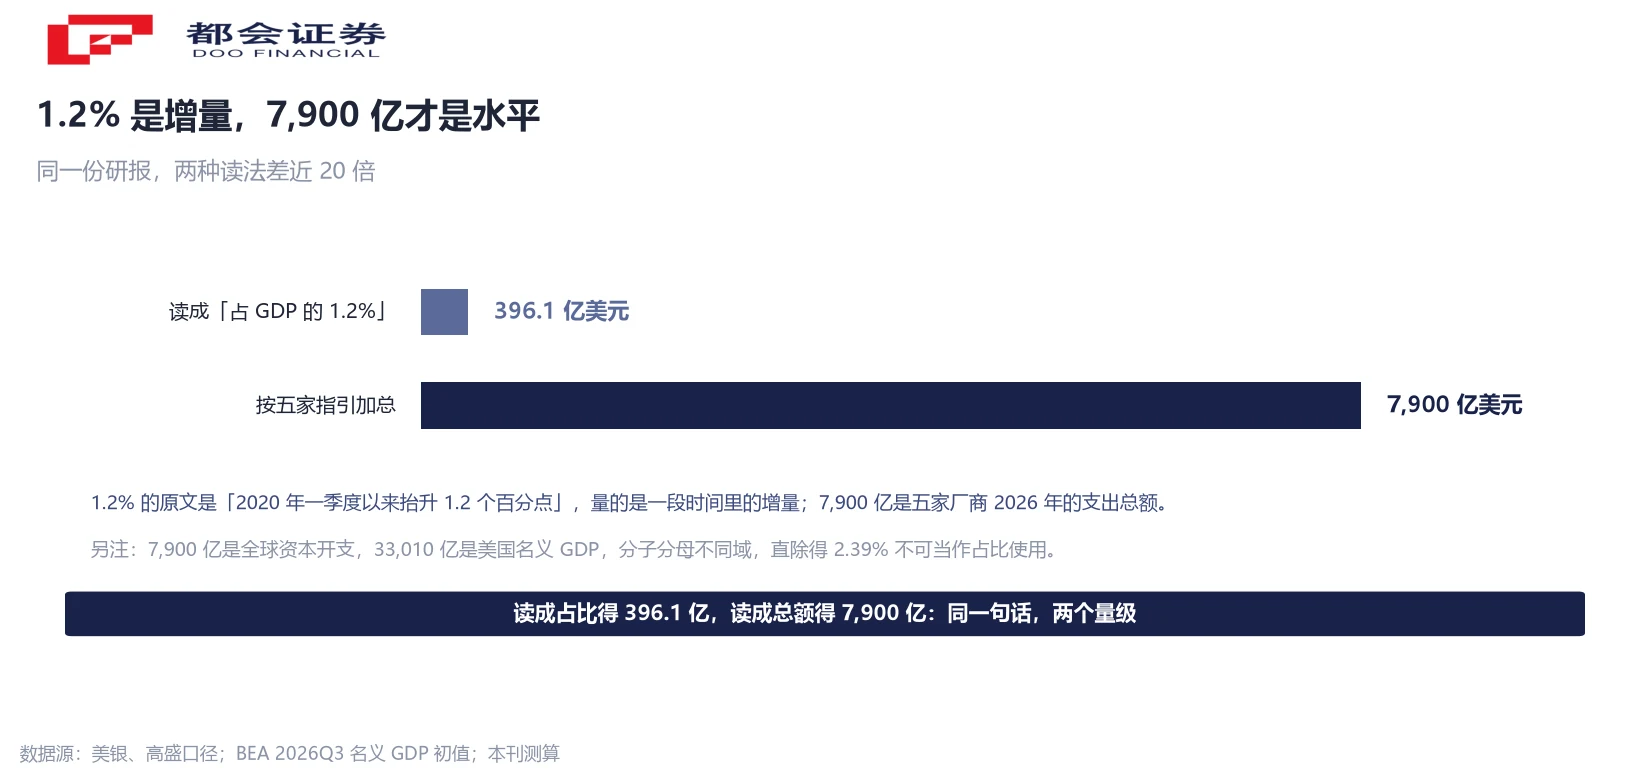
把它读成「水平」会立刻与另一个数打架:五家超大规模厂商今年的资本开支指引,加总中值是 7,900 亿美元,是 396.1 亿美元的近 20 倍。两个数都不是错的,它们量的是不同的东西——一个是 GDP 里新增的占比,一个是几家公司的支出总额。
还有一层口径要提:7,900 亿是全球资本开支,33,010 亿是美国 GDP。分子与分母不在同一个地理范围内,直接相除得到 2.39%,这个数不能当成「AI 资本开支占美国 GDP 的 2.39%」来用。
五家指引加总 7,900 亿,与 8,000 亿差 1.25%
把五家的指引逐项列出来,加总才有意义。高盛口径的今年一致预期约 8,000 亿美元,较其 2025 年 12 月的 5,270 亿美元估算上调 51.8%。
公司层面的指引区间是:亚马逊 2,000 亿至 2,200 亿、Alphabet 1,950 亿至 2,050 亿、微软 1,750 亿至 1,900 亿、Meta 1,300 亿至 1,450 亿、甲骨文 500 亿至 700 亿。逐项相加得低端 7,500 亿、高端 8,300 亿,中值 7,900 亿(本刊测算)。
中值 7,900 亿对高盛的 8,000 亿低 1.25%,落在区间内。这个吻合说明高盛的「一致预期」与五家公开指引的加总基本同源,两者不是两套独立测算。反过来说,读这组数时要知道它是「按公开指引相加」,不是任何机构对实际支出的预测。
加总也有边界。五家之外还有新云与主权 AI 项目,指引之外还有可能超支的部分;而「资本开支」里包含土地、厂房、电力配套与服务器,与「AI 相关」不是同一个集合。把 7,900 亿整笔当成 AI 支出,会高估分子。
0.40 个百分点,对 3.4% 的增长意味着什么
第三个数是实体经济的贡献。美联储的一项研究给出:数据中心在厂房与设备上的支出,对去年美国 GDP 增长的贡献约 0.20 个百分点,今年约 0.40 个百分点。
这个数放进增长里看才有意义。今年三季度美国实际 GDP 折年增长 3.4%(BEA 10 月 29 日初值),0.40 个百分点相当于其中的 11.8%;去年的 0.20 个百分点,对应当年 2.3% 实际增长里的 8.7%。换句话说,数据中心这一项的贡献,两年里从约十二分之一涨到约九分之一。
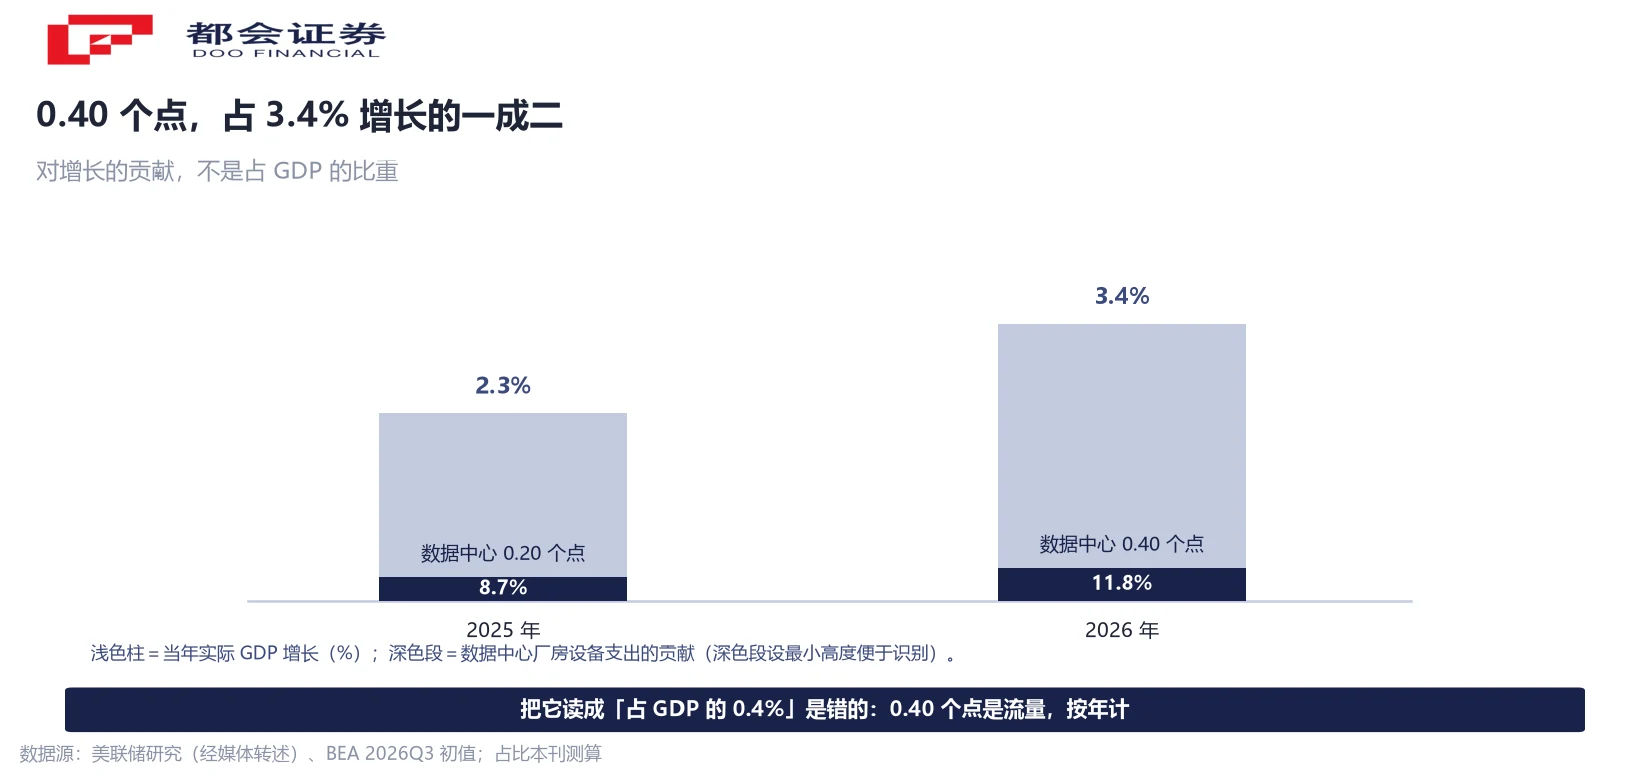
要注意这两个数的性质:0.40 个百分点是「对增长的贡献」,不是「占 GDP 的比重」。前者是流量、按年计;后者是存量、按时点计。把它们当成同一件事,会得出「数据中心已经占 GDP 的 0.4%」这种没有出处的结论。
就业那一侧也是第三方估算:斯坦福 SIEPR 研究者估算当前的建设节奏支撑约 30.4 万个美国制造业岗位。这里的关键词是「制造业岗位」与「供应链」——它包含生产配电设备、冷却系统、结构件的工厂岗位,不是数据中心现场的施工人数,也不是建成后的运维岗位。
占私人办公建筑 46% 还是 52%:三个分母
最容易被读错的是建筑那个比例。美银的说法是数据中心占美国私人办公建筑支出近 46%,十年前不足 5%。而人口普查局的「建设完成价值」调查给出的是另一组数:今年 4 月,数据中心折年支出 507 亿美元,普通办公 438 亿美元,金融办公约 29 亿美元,私人办公合计 974 亿美元,数据中心占 52.1%。
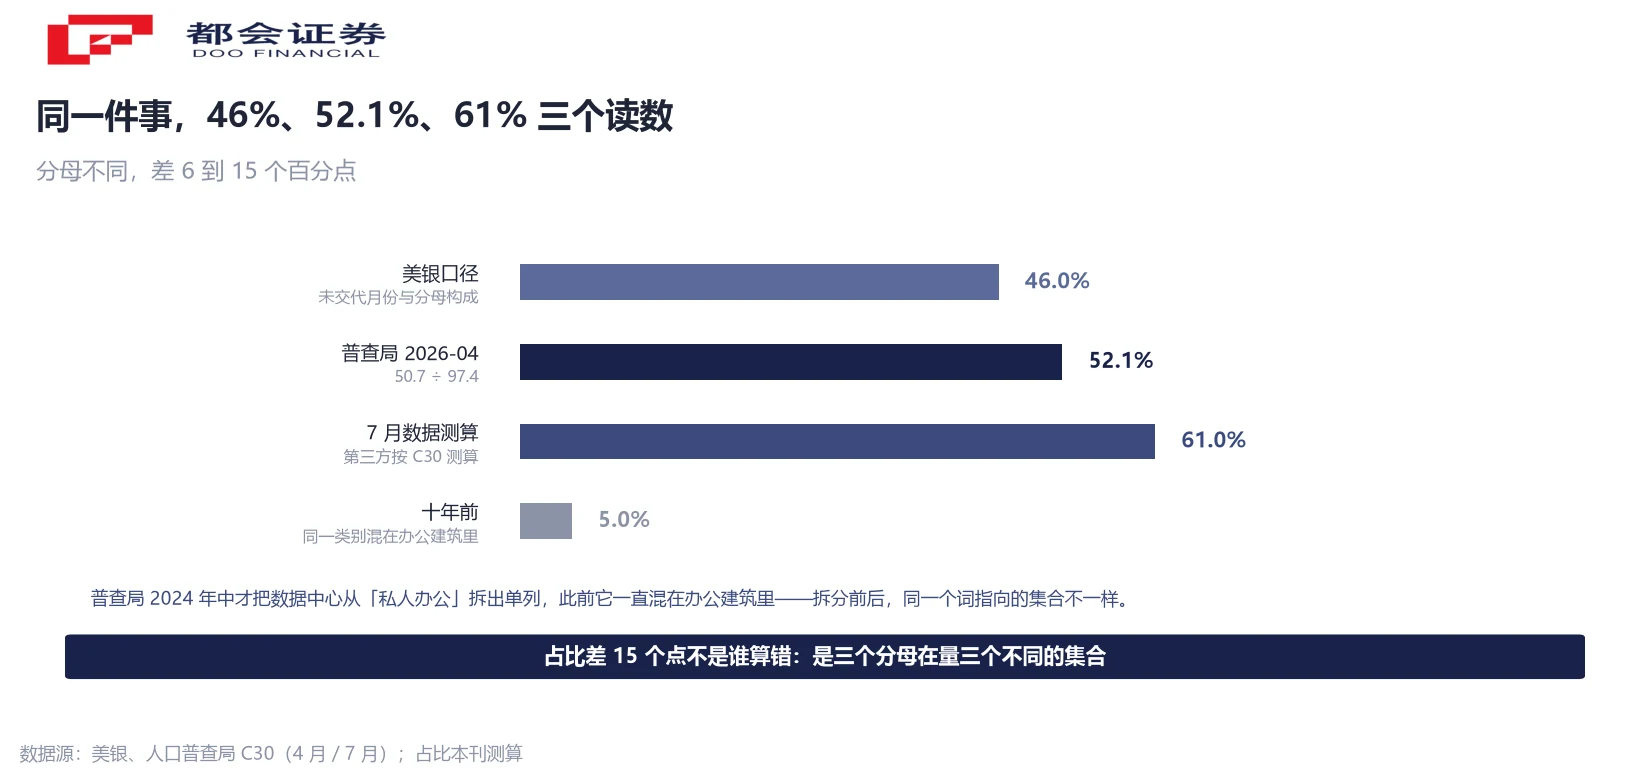
两个数都成立,分母不同。46% 是美银口径(未交代具体月份与分母构成),52.1% 是普查局 4 月的分类口径;另有按 7 月数据测算的口径给出 61%。三套读数之间差 6 到 15 个百分点,原因在于普查局 2024 年中才把数据中心从「私人办公」里拆出来单列,此前它一直混在办公建筑里——拆分前后,同一个词指向的集合不一样。
同比的方向也值得记:4 月数据中心折年支出从 398 亿升到 507 亿,涨 27.4%;普通办公从 392 亿升到 438 亿,涨 11.7%。两者的增速差 15.7 个百分点,说明占比上升一部分来自数据中心自己变快,另一部分来自普通办公没跟上。
这一层解释对读建筑数据的人有实际用处:「办公建筑支出同比上涨」这句话,在今天可能意味着完全相反的事——把它拆开看,传统办公的增量远小于表观数字。这也是为什么普查局要把数据中心单列出来。
增速从 100% 降到 14%,绝对额还在涨
最后一个容易混的是增速与绝对额。摩根士丹利预计超大规模厂商的资本开支增速从今年约 100%(同比)降到明年 60%、后年 14%。三个数一路向下,看起来像在收缩。
把增速换算成金额就清楚了:以今年中值 7,900 亿美元为基数,明年增 60% 到约 12,640 亿,后年再增 14% 到约 14,410 亿(本刊测算)。后年的支出比今年高 82%,比明年高 14%。增速从 100% 掉到 14%,是斜率变了,不是方向变了。
大摩自己也提醒不要把减速读成恶化。该行股票策略师 Nicholas Lentini 的说法是,即便超大规模厂商与新云的资本开支修正趋缓,这些公司的营收与盈利预测仍会继续上修。这句是机构判断,须按机构预测标注。
另有一条值得记:大摩指出华尔街一再低估这轮周期——尽管初期预测的增速约 20%,前年与去年的实际增速都超过了 50%。这条对读今年的 8,000 亿有直接意义:卖方在这个变量上有系统性偏低的记录,所以「增速会降」这个判断本身也需要留余量。
接下来看什么
后面有四个可以跟的线索。
7,900 亿是按当前公开指引相加。四季度财报季若出现上修,8,000 亿的一致预期会跟着动;若出现下修,最先变的是区间高端。
46%、52.1%、61% 是三个分母。跟踪时以普查局月度 C30 的同一口径为准,不要跨口径比较月度变化。
它是「对增长的贡献」,不是「占 GDP 的比重」。若后续有机构把它写成占比,须回到美联储原文核对。
「今年 1 万亿、后年 2.1 万亿」隐含两年复合增速 44.9%,与「五年区间复合 37%」是两个区间。同一份研报里的两个口径,引用时须分开标。
常见问题
是「自 2020 年一季度以来,AI 相关资本开支占 GDP 的比重上升了 1.2 个百分点」,属增量口径。按今年三季度 33,010 亿美元名义 GDP 折年值算,1.2 个百分点对应 396.1 亿美元。把它读成「现在占 GDP 的 1.2%」会与五家厂商今年 7,900 亿美元的指引加总差近 20 倍——两个数都对,但量的是不同的东西。
逐项相加亚马逊 2,000–2,200 亿、Alphabet 1,950–2,050 亿、微软 1,750–1,900 亿、Meta 1,300–1,450 亿、甲骨文 500–700 亿,得低端 7,500 亿、高端 8,300 亿,中值 7,900 亿,对 8,000 亿低 1.25%,落在区间内。这说明高盛的一致预期与公开指引加总基本同源。
两个都对,分母不同。46% 出自美银口径(未交代具体月份);52.1% 是人口普查局今年 4 月的分类口径(507 亿 ÷ 974 亿);另有按 7 月数据测算的口径给 61%。普查局 2024 年中才把数据中心从私人办公里拆出来单列,拆分前后同一个词指向的集合不同。
不是。它是数据中心厂房与设备支出对今年 GDP 增长的贡献(美联储研究口径),属流量、按年计。对 3.4% 的实际增长相当于 11.8%;去年的 0.20 个百分点对应 2.3% 增长里的 8.7%。把它当占比会得出没有出处的结论。
是斜率变了,不是方向变了。以 7,900 亿为基数,明年增 60% 到约 12,640 亿、后年增 14% 到约 14,410 亿,后年比今年高 82%。大摩也提醒不要把减速读成恶化;同时该行指出前年、去年实际增速均超 50%,而年初预测仅约 20%。
斯坦福 SIEPR 研究者的估算,指当前建设节奏支撑的约 30.4 万个美国制造业岗位。它属供应链口径——包含配电设备、冷却系统、结构件等工厂岗位,不是数据中心现场的施工人数,也不是建成后的运维岗位。
口径说明:①1.2% 为 2020 年以来抬升的增量,不是水平;②396.1 亿、7,900 亿中值、11.8%、12,640 亿、14,410 亿与 82% 为本刊测算;③7,900 亿为全球资本开支、33,010 亿为美国 GDP,不可直除;④46%/52.1%/61% 为三套分母;⑤0.20 与 0.40 个百分点是对增长的贡献,非占比。




