
 简体中文
 English

9% 摊在十年里:高盛这份 AI 就业报告,两个百分比被加在了一起
高盛经济研究在 10 月下旬发布的一份报告里给出估算:AI 转型期间,约 9% 的美国劳动者会离开现有岗位、被重新分配,按人头约 1,500 万人,摊在大约十年里。牵头人是该行经济学家 Joseph Briggs。中文转述里流传最广的一句是「每 11 名劳工中就有 1 人因 AI 失业」。
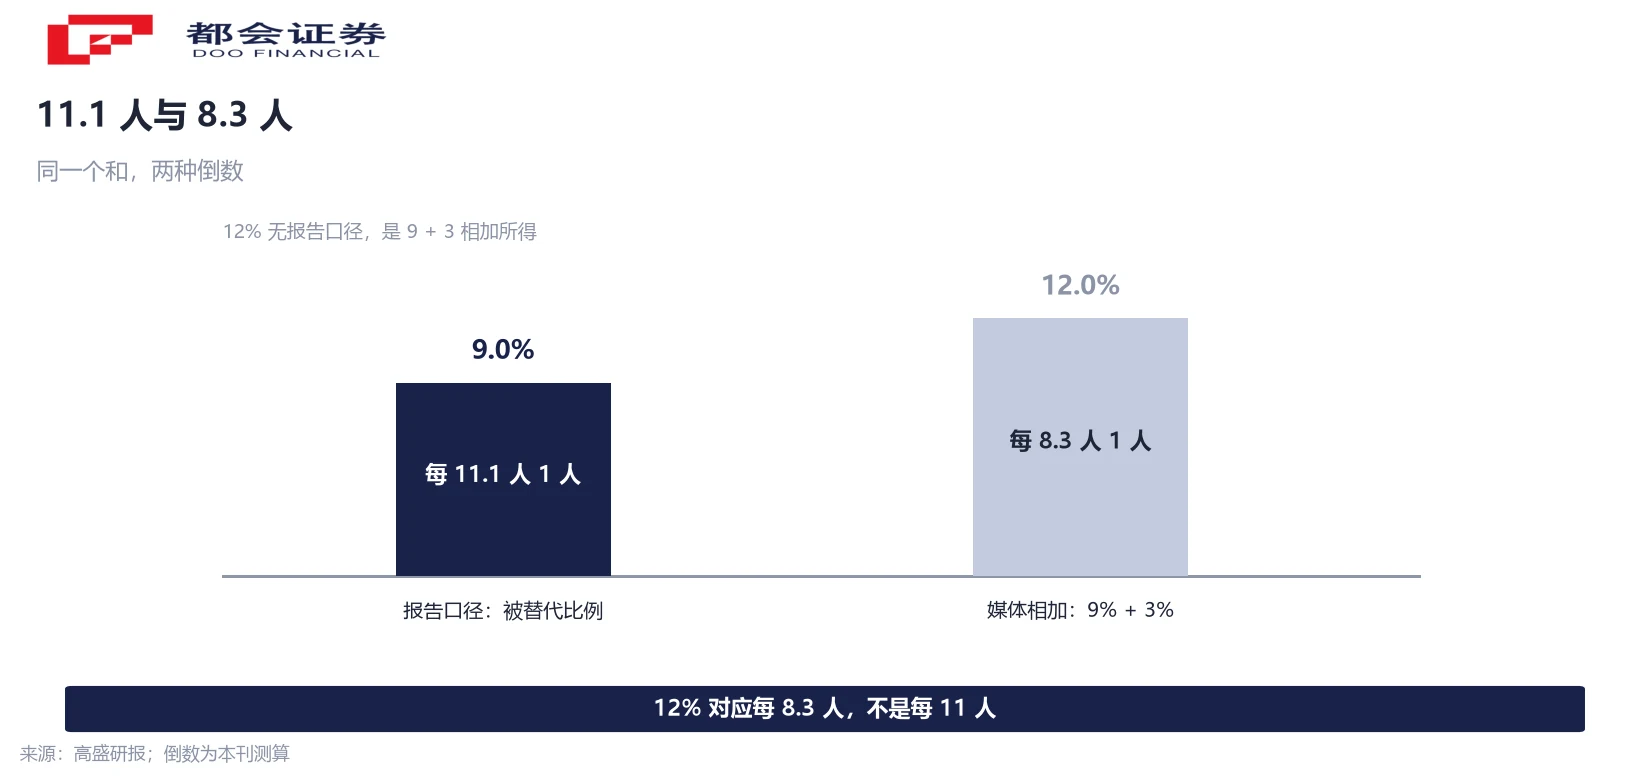
这句其实没错。1 除以 9% 得 11.1,9% 就是每 11.1 人里有 1 人。问题出在后面又接了半句:不少版本写成「9% 被替代,加上招聘放缓的 3%,合计每 11 人 1 人」。9 加 3 是 12,1 除以 12% 得 8.3,对应每 8.3 人 1 人。
本篇要把三个数各自放回它的尺子上:每月 1 万至 1.5 万人是已经落在数据里的趋势缺口,9% 是十年累计的流量,3% 是招聘端的减速。三个数对应的变量不同,乘的弹性也不同。
每月 1 万至 1.5 万、9%、3%:三个数字在三把不同的尺子上
先看已经落到数据里的那一段。Briggs 在报告与同主题播客里给的读数是:科技、管理咨询、平面设计这几个 AI 暴露度最高的行业,过去三个月就业增长比长期趋势每月少 1 万至 1.5 万人。中文转述常写成「约 1 万人」,取的是区间下限。
这句读数在同一份材料里还有一条限定:这个缺口「大致被 AI 相关建筑业的招聘增量抵消」。数据中心在盖、电力在接,这些岗位把设计端与咨询端丢掉的人接住了一部分,所以全经济层面的就业增长没有出现明显下折。
再往后是模型里的数:AI 充分采用、发达经济体生产率最终提升 15%,转型期间约 9% 的劳动者会被重新分配,对应约 1,500 万人,摊在十年左右。9% 与 1,500 万是同一个估算的两种写法——按 1,500 万除以 9% 反推,隐含的就业基数约 1.67 亿人,与美国非农就业的量级相符。
第三个数是 3%:招聘放缓给整体就业带来的额外逆风。它在报告里的位置与 9% 平行,两条描述的是同一场冲击的两端,一端是走的人多、一端是进的人少。
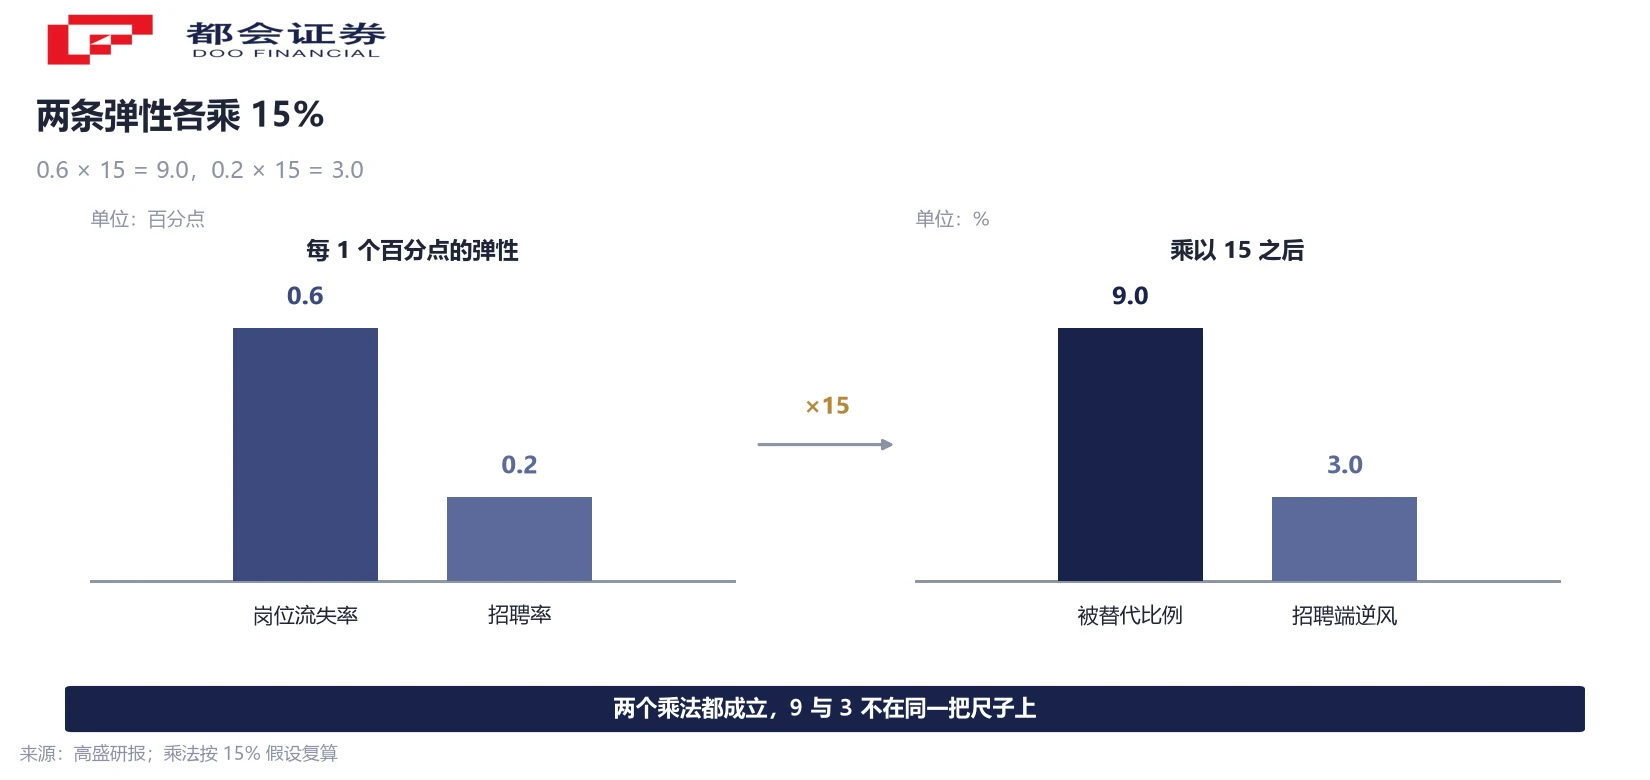
0.6 × 15 = 9,0.2 × 15 = 3:两个百分比各有各的乘数
9% 不是拍出来的。高盛的做法是先估出历史上「技术驱动的生产率提升」与「岗位流失」之间的弹性,再乘以 15% 这个生产率假设。历史数据显示:生产率每提升 1 个百分点,两年内累计岗位流失率上升 0.5 至 0.6 个百分点,同时失业率峰值暂时上升 0.3 至 0.4 个百分点,约两年后回到原水平。
取上限 0.6,乘以 15,得 9.0。这一步是零残差的:0.6 × 15 = 9.0,正好落在报告说的 9%。同一套弹性里还有一条:技术驱动的生产率每提升 1 个百分点,总招聘率下降约 0.2 个百分点。0.2 × 15 = 3.0,这就是那 3% 的来源。
两个乘法用的是两条不同的弹性、两个不同的被解释变量:一条是「岗位流失率」,一条是「招聘率」。把 9.0 与 3.0 相加得 12.0,等于把流出的水位与流入的减少当成同一个池子里的水。
行业层面的估算给出几乎一样的结果:劳动生产率每提升 1 个百分点,行业失业率上升 0.3 至 0.4 个百分点,累计岗位流失率增加 0.6 个百分点,岗位获取率下降 0.2 个百分点。总量法与行业法在弹性上互相对上,这是这套估算可信度的主要来源。
9% 是十年累计的流量,任何一年的失业率都不足 1 个百分点
失业率是存量:某一时点上正在找工作的人占劳动力的比例。岗位流失率是流量:一段时间里离开岗位的人占就业的比例。一个人一年内换两次工作,在流量里算两次,在失业率里可能一次都不出现。
所以 9% 与「失业率上升 9 个百分点」是两个量级完全不同的说法。Briggs 在播客里的原话是:即便按 9% 的替代估算,任何给定年份的失业率上升幅度预计也不超过 1 个百分点。原因是冲击摊在十年里,且被替代的劳动者多数会在一年内重新就业。
这里还有一处容易读错:0.3 至 0.4 个百分点那个弹性,乘 15 会得到 4.5 至 6.0 个百分点。但那是「生产率一次性跳升 15%」时的峰值,并非「十年里逐步实现 15%」的结果。同一份材料对后者的说法是每年不足 1 个百分点,两条要分开读。
「每 11 人 1 人」是对的,「9% 加 3%」就错了
中文转述里流传最广的一句是「每 11 名劳工中就有 1 人因 AI 失业」。这句本身站得住:1 ÷ 0.09 = 11.1,9% 就是每 11.1 人里有 1 人。
错在后面那半句。部分版本写成「9% 被替代,加上招聘放缓的 3%,合计相当于每 11 人 1 人」。9 加 3 是 12,1 ÷ 0.12 = 8.3,对应每 8.3 人 1 人。把 12% 说成 1/11,等于先把两个数加起来、再用其中一个数的倒数去描述这个和。
还有一层:3% 在报告里的表述是「对整体就业构成额外约 3% 的逆风」,它描述招聘端的减速,与「谁被替代」不是同一件事。高盛同时给出的 1,500 万人只对应 9% 那一条,3% 没有单独折算人头——要折成人头,得先定一个招聘基数,报告没有给。
顺周期:冲击要等一次衰退才会集中释放
报告里最值得记住的判断不在规模,在时点。Briggs 的表述是:经济健康时,自动化相关的劳动力扰动相对有限;一旦进入周期性下行,企业会借这个窗口集中推进自动化、压缩人力成本,冲击随之放大。
这条规律有历史样本。常规岗位(文员、秘书、工厂操作员)的就业占比在每一轮扩张期基本持平,然后在 1980 年代初、2001 年、2008 年、2020 年四次下行里台阶式下跌,且没有回到原水平。冲击集中在下行期释放,分布并不均匀。
职业层面的数据给了量级:在 25 个历史上遭重大技术颠覆的职业里,就业开始下滑后的五年内平均萎缩约 25%。同时,整体失业率每上升 1 个百分点,这些职业的就业在五年内会额外下降约 4%;衰退中技术变革对失业率的影响,还要再大 0.1 至 0.2 个百分点。
这层机制让 9% 变成一个条件概率而非时间表:如果未来十年没有明显衰退,冲击会以较慢的速度释放;如果中间出现一次下行,释放会集中在那一段。
23% 的采用率、9% 的月度归因:现在的读数还在低位
当下的读数与模型里的 9% 差得很远。高盛自己给的解释有两条:一是转型还在早期,仅约 23% 的美国机构把 AI 纳入部分常规工作流,而且这个比例还高估了实际自动化程度;二是经济与劳动力市场仍有韧性,企业缺少大幅削减人力成本的动力。
裁员公告口径也在印证这一点。Challenger 的数据显示,9 月美国企业宣布裁员 43,281 人,环比减少 18%、同比减少 20%,是 2022 年以来最低的 9 月;前三季度累计 573,195 人,同比减少约 39%。
AI 的归因占比在两个时间尺度上差了一倍多:前三季度累计有 120,136 条裁员公告把 AI 列为原因,占全部公告的约 21%,是今年以来被引用最多的单一原因;而 9 月单月只有 3,961 条,占当月约 9%,排到第五位。同一个指标,累计口径与单月口径给出的读数方向相反。
招聘端比裁员端更弱。9 月宣布的招聘计划 90,787 人,同比减少 23%,是 2011 年以来最弱的 9 月;前三季度累计 210,612 人、同比只增 3%。裁员在降、招聘也在降,这种组合更像换手变慢,与大量失业是两件事。
三条可以跟着看的线索
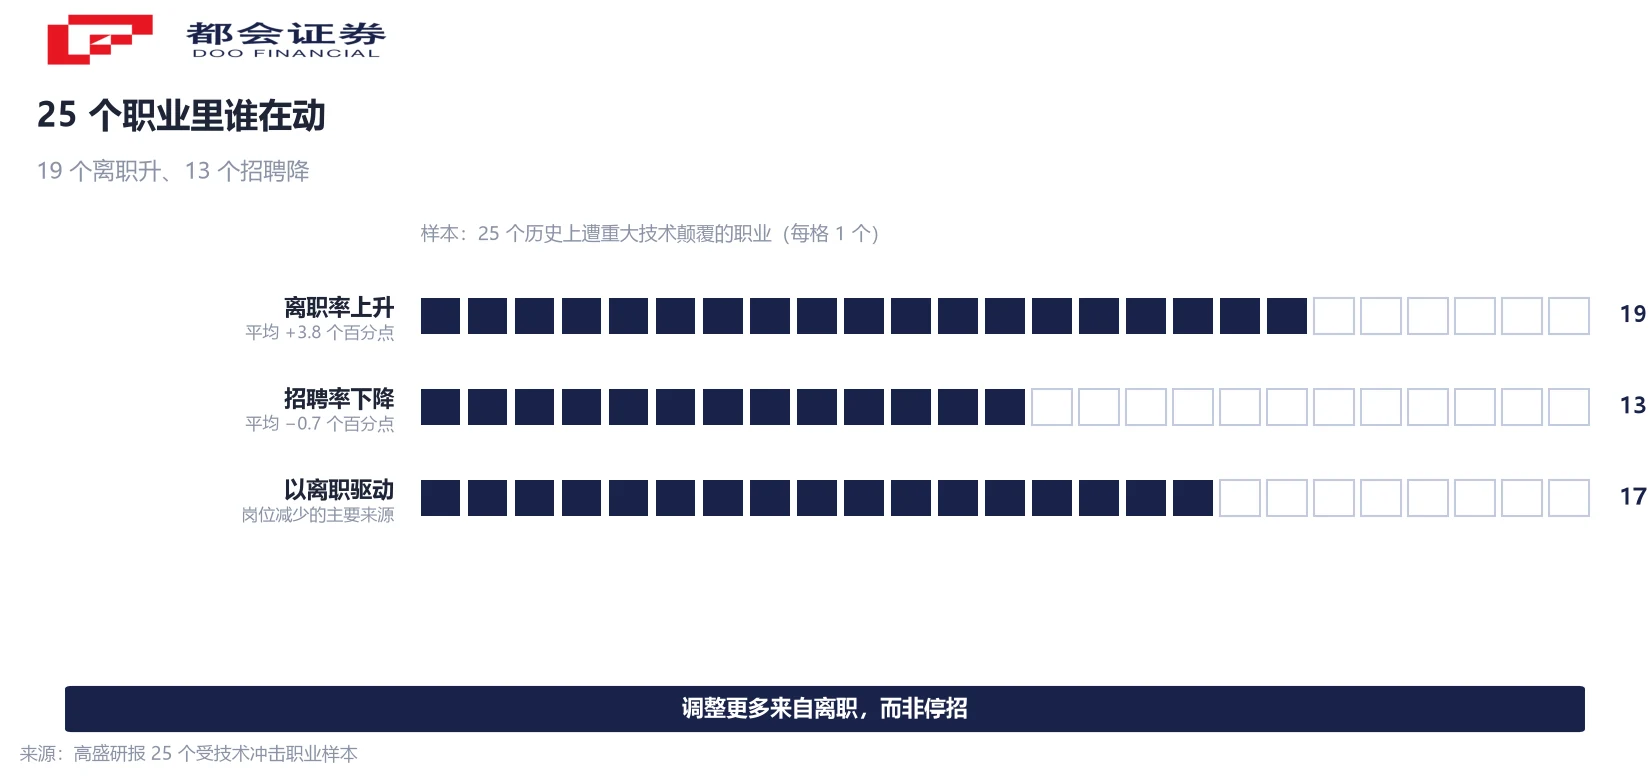
高盛给出的判据是「冲击先体现在离职,再体现在停招」:25 个职业里 19 个离职率上升、13 个招聘率下降,17 个的岗位减少更偏向离职驱动。按这个顺序,下面三条读数值得跟。
- 每月 1 万至 1.5 万这个缺口会不会扩大。它是报告里唯一已经落在数据上的数,一旦月度拖累往上限之外走,转型可能比基线更颠簸。
- Challenger 的 AI 归因占比能否从单月的 9% 回到累计的 21% 附近。单月与累计的落差,本身就是「裁员潮有没有真的启动」的读数。
- 23% 的采用率往上走时,离职率与招聘率谁先动。先动离职说明企业在换人,先动招聘说明企业在缩编,两者对就业的后续含义不同。
报告还给了一个对冲项:过去 80 年约 85% 的美国就业增长来自此前并不存在的职业,每年约有 3,000 万个岗位被创造、2,900 万个被消灭。高盛的估算是,新职业创造速度只要加快 5%,就足以吸收这 9% 被替代的劳动者。
常见问题
不是一回事。9% 是十年累计的岗位流失率,属于流量指标:十年里离开原岗位的人次占就业的比例。失业率是存量指标:某一时点正在找工作的人占劳动力的比例。高盛的口径是,即便按 9% 的替代估算,任何单一年份的失业率上升幅度预计也不超过 1 个百分点。
准,但它描述的是一件事的两层限定:一是十年累计、不是当下,二是「暂时离开岗位、重新分配」,不等同长期失业。1 ÷ 0.09 = 11.1,所以 9% 对应每 11.1 人里有 1 人。把这句改写成「9% 加 3% 等于每 11 人 1 人」就不准了,因为 9 加 3 是 12,对应每 8.3 人 1 人。
因为两个数乘的不是同一条弹性、描述的不是同一个变量。9% 来自「生产率每升 1 个百分点、累计岗位流失率升 0.5 至 0.6 个百分点」,取上限 0.6 乘 15 得 9.0;3% 来自「生产率每升 1 个百分点、总招聘率降约 0.2 个百分点」,0.2 乘 15 得 3.0。前者是流出,后者是流入的减少,加总没有对应的经济含义。报告本身也把两条并列,没有给合计口径。
取的是区间下限。Briggs 在播客与研报里的表述都是「每月 1 万至 1.5 万」,媒体转述时常压成单值。这个区间与另一条限定要一起读:该缺口大致被 AI 相关建筑业的招聘增量抵消,所以它还没有传导成全经济层面的就业下折。
不能直接套。这 25 个职业(照片冲印、电影放映、校对、档案管理、银行柜员等)是按「技术对劳动力需求冲击最大」筛出来的样本,高盛自己写明该结果应作为 AI 影响的「上限参照」。它能说明技术让岗位冗余时岗位流失可以很大,不能说明 AI 会照着这个速度走。
同一个人、同一套方法,改的是取值与措辞。2025 年 8 月,Briggs 与同事给出的估算是 6% 至 7%,区间 3% 至 14%;今年 6 月他在高盛播客里把比例上调到约 9%,对应十年内约 1,500 万人;10 月下旬这份研报直接采用「被替代」的措辞。变化集中在表述的强度与取值,方法框架没有换。
报告本身不涉及任何个股,也不构成买卖建议。它提供的是三条可以跟踪的宏观读数:AI 相关裁员公告的归因占比、AI 暴露行业的月度就业拖累、企业把 AI 纳入常规流程的比例。这三条同时往上走,才说明模型里的 9% 开始在现实里兑现;只有其中一条动,多半还是单季波动。报告另有一句政策表述:央行应密切关注新出现的下行增长或劳动力市场风险。
口径说明:①9% 为十年累计岗位流失率,与失业率属不同口径;②3% 为招聘端逆风,报告未折算人头;③0.6 × 15 = 9.0 与 0.2 × 15 = 3.0 为按报告弹性与 15% 假设复算;④每月拖累一手表述为「1 万至 1.5 万」,取区间非单值;⑤Challenger 的 AI 归因占比在累计与单月两个口径下分别约 21% 与约 9%。




