
 简体中文
 English

授权 +50%、版税只 +8%:Arm 的需求先落在合同上,还没落在出货上
美东时间 11 月 4 日盘后,Arm Holdings 公布 2027 财年第二财季(截至 9 月 30 日)业绩:营收 14.43 亿美元、同比增加 27%,创公司第二财季纪录,也是连续第五个季度同比增速超过 20%。Non-GAAP 每股收益 0.52 美元、同比增加 33%,两项都高于市场预期。
这份财报最有信息量的一处不在总量,而在结构。授权及其他收入 7.73 亿美元、同比增加 50%,高于预期的 6.25 亿美元;特许权使用费收入 6.70 亿美元、只增加 8%,低于预期的 7.21 亿美元。同一季里,两块业务的增速差出 42 个百分点。
两项相加 7.73 + 6.70 = 14.43 亿美元,与营收零残差,这两块就是 Arm 的全部收入。本篇要解释的是,同一条人工智能需求链,为什么在合同端和出货端留下的读数差了这么远。
27% 的营收增速里,22.7 个点来自授权
先把增速拆开。按两块业务的同比增速反推,上年同期授权及其他收入约 5.15 亿美元、特许权使用费约 6.20 亿美元,合计约 11.35 亿美元;与营收按 27% 反推得到的 11.36 亿美元相比,差约 0.05%,两条路径互相印证。
增量分别是:授权多出约 2.58 亿美元,特许权使用费多出约 0.50 亿美元,合计约 3.07 亿美元。把两个增量放回 11.36 亿美元的上年基数:授权贡献约 22.7 个百分点的增速,特许权使用费贡献约 4.4 个百分点,两者合计约 27.1 个百分点,与 27% 的整体增速相符。
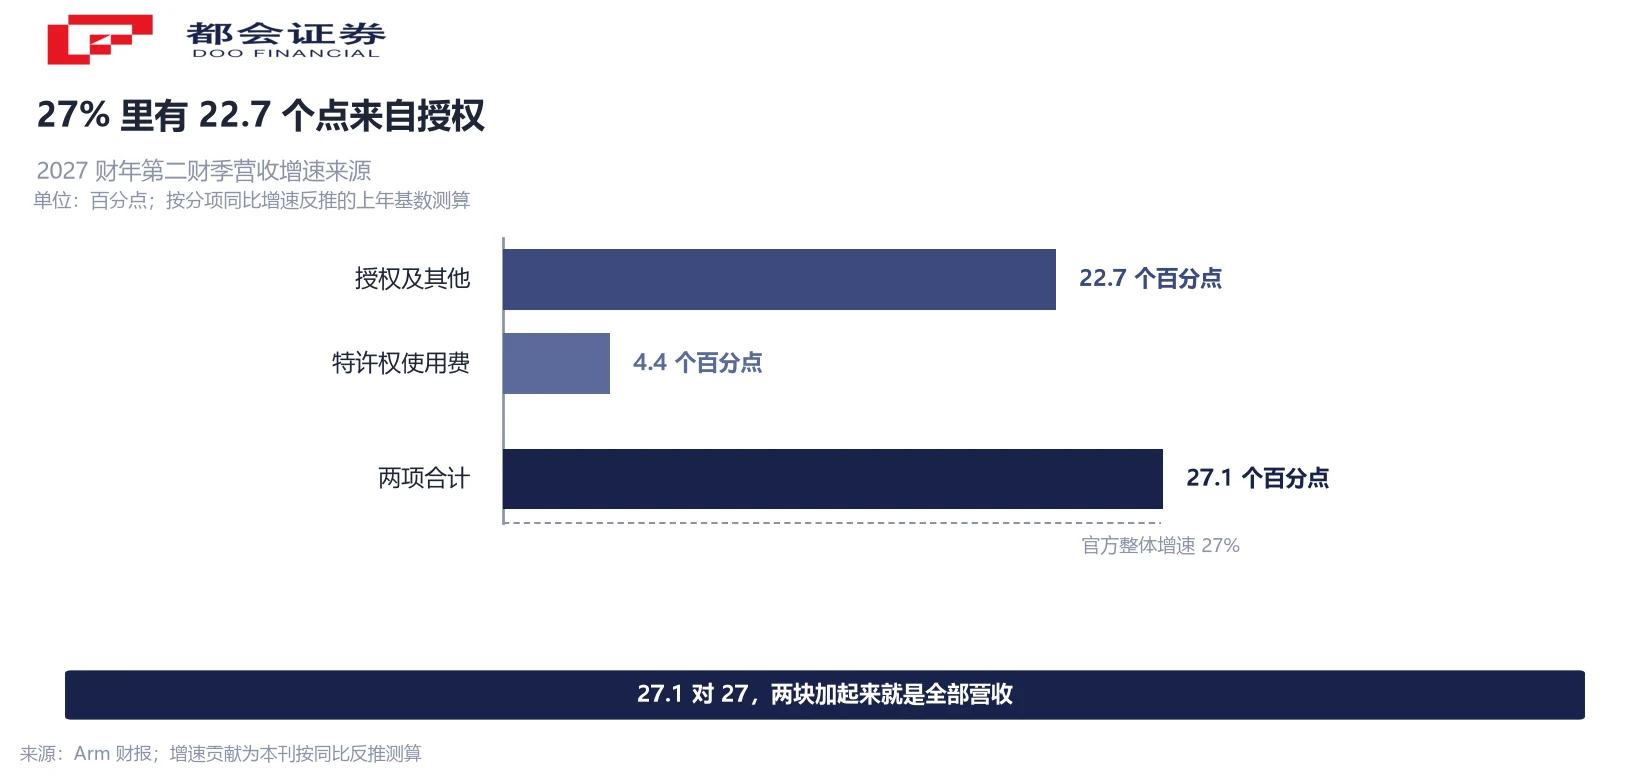
换一个角度看同一件事:授权在营收里的占比从上年同期的约 45.4% 升到本季的 53.6%,特许权使用费占比则从约 54.6% 降到 46.4%,结构挪了 8 个百分点以上。这不是某一季度的小波动。
两段收费隔着一次量产,时差是 12 至 24 个月
Arm 的商业模式有两段收费。第一段是授权:客户要设计芯片,先付费取得架构许可、IP 组合与设计支持,这笔钱在签约和交付时确认收入,与芯片是否量产、卖掉多少没有直接关系。第二段是版税:客户用 Arm 技术做出来的芯片卖掉一颗,Arm 按费率抽一次。
两段之间隔着产品周期。客户签下授权之后,要经过芯片设计、流片、验证到量产,版税才会进来。公司首席财务官在电话会上给的时间差是 12 至 24 个月。授权增加 50%、版税只增加 8%,这组数字落在这个时差里读才清楚:需求先在合同端签下来,还没有走到出货端。
年度化合同价值(ACV)是这条逻辑的另一个读数:17.90 亿美元、同比增加 12%。它衡量的是已签合同的年化规模,增速低于授权收入的单季 50%,说明这一季授权的高增长里,有一部分来自确认时点,合同规模本身没有整体抬高五成。
一边高出 23.7%,一边低于 7.1%
同一份财报,市场对两块的预期方向是相反的。授权及其他收入 7.73 亿美元,比一致预期的 6.25 亿美元高出约 23.7%;特许权使用费 6.70 亿美元,比预期的 7.21 亿美元低约 7.1%。
公司自己在致股东信里说明了授权超预期的来源:市场对 Arm 知识产权的需求持续走强,加上多项高价值许可协议在时间与规模上的波动,以及积压订单的贡献。电话会上管理层补充,授权比公司自身预期高出约 1 亿美元,授权管线「出人意料地强劲」。
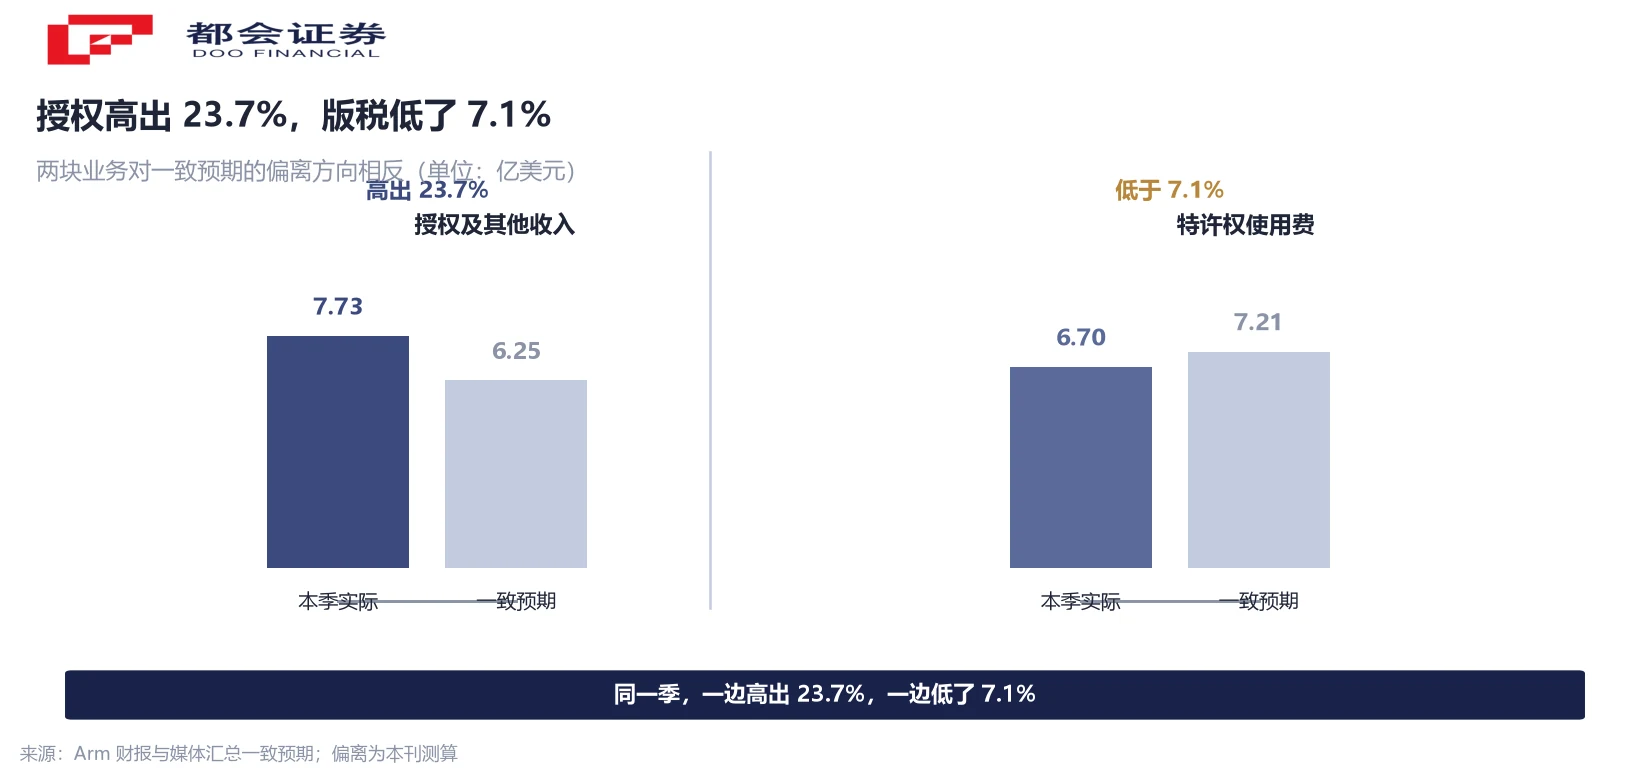
这一层说明授权的高增速不宜直接线性外推。IP 授权合同的签约节奏受客户产品周期与谈判时点影响,单季 50% 的增速里含时点成分。公司给的说法是,授权超预期通常会在 12 至 24 个月之后转化为设计赢单与更多版税,这句话把「已经确认」和「还有待转化」分开了。
版税被拖住:费率在升,手机终端在缩
版税只增加 8%,公司给了两个方向相反的力。向上的一个是费率与结构:Armv9 架构与 CSS(计算子系统)带来的单颗芯片费率更高,数据中心芯片的部署也在扩大。本季新签 4 项 CSS 授权,两项用于数据中心芯片、两项用于智能手机。
向下的是终端出货。公司在致股东信里写明,存储器价格上涨影响了智能手机市场,部分抵消了费率提升与数据中心部署带来的增长。管理层在电话会上把这一点说得更细:内存涨价压制了中低端智能手机的出货,边缘人工智能的版税同比基本持平。
这一条把 Arm 和这一轮存储周期接上了。同一份财报里,吸收冲击的是版税这一侧,它按实际出货分成,终端减产会立刻反映;授权那一侧按合同确认,与当期出货脱钩。同一件压智能手机的事,只压到了半张收入表。
数据中心份额从 15% 到 50%,再到预计的 60%
版税内部的方向并不一致。公司披露数据中心版税收入同比翻倍,物理人工智能(汽车与机器人)版税同比增加 50%;被压住的主要是手机那一块。
份额读数更直接:在头部超大规模云厂商中,基于 Arm 架构的服务器份额从 2024 日历年的 15% 升到 2025 日历年的超过 50%,公司预计到 2026 日历年年底超过 60%。这一份额指向的是头部超大规模云厂商的部署结构,与全球服务器市场整体份额不是同一个口径,两者不能混用。
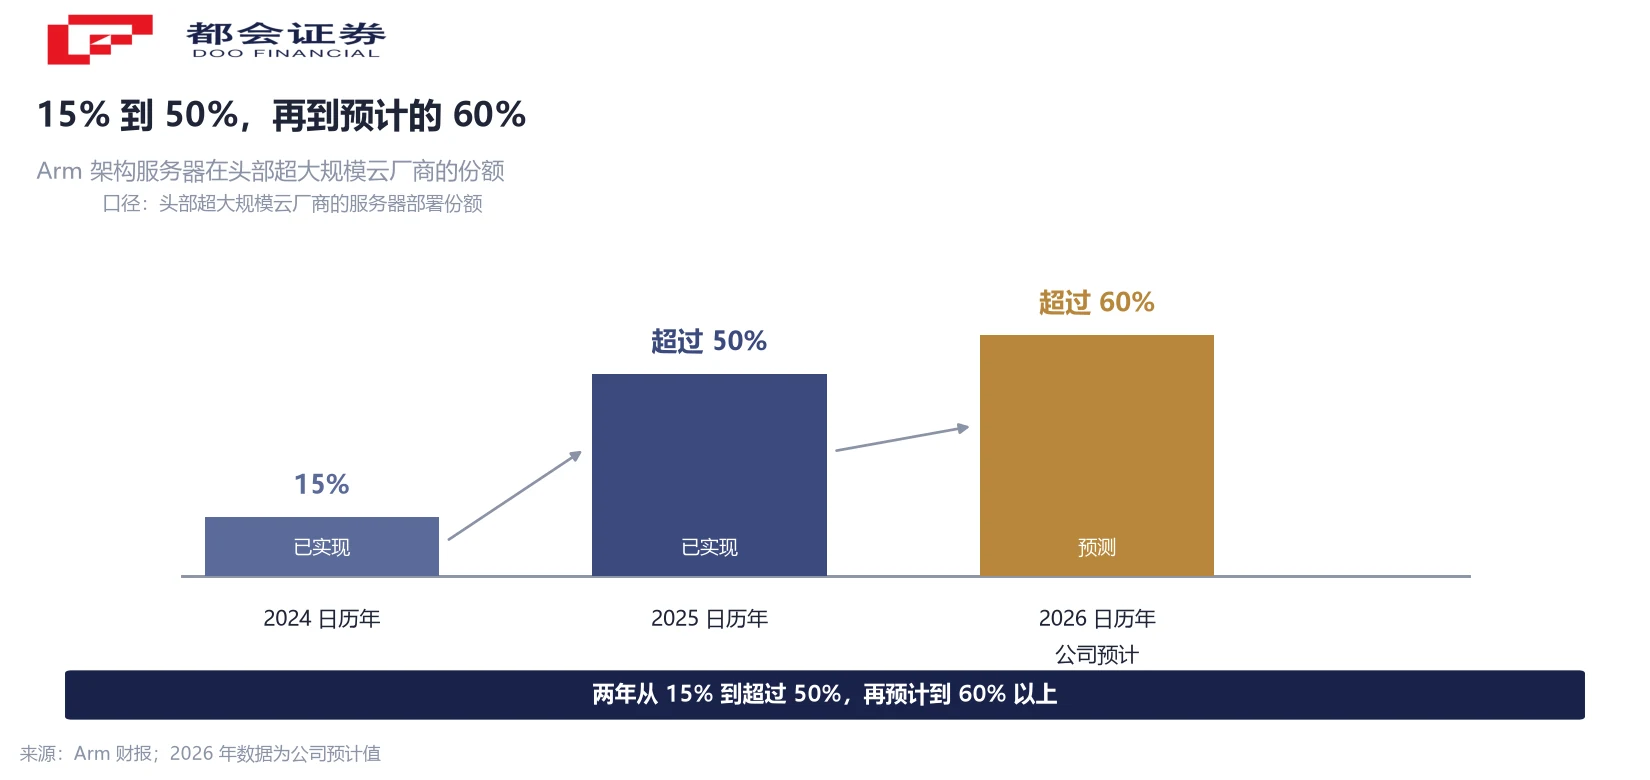
需要与已实现数据分开看的是自研芯片。Arm 在 3 月推出面向 AI 数据中心的 AGI CPU,本季披露来自多家客户的采购订单已覆盖至 2027 日历年,首批商业交付仍按计划在 2027 财年第四财季启动;公司表示,对 2027 至 2028 两个财年合计实现最高 20 亿美元该项收入的信心较 90 天前增强。这是公司的信心表述,不是收入指引,与已确认的授权收入不在同一个口径上。
三个利润口径指了三个方向
这一季的利润读数有三个方向。按美国通用会计准则(GAAP),净利润 1.30 亿美元、同比减少 45%,看上去是大幅下滑;Non-GAAP 净利润 5.66 亿美元、同比增加 36%;自由现金流 1.10 亿美元、同比减少 73%。三个数字指向同一季,方向各不相同。
GAAP 净利的降幅主要来自基数。上年同期包含一笔 1.31 亿美元的业务处置一次性收益。按当季同比降 45% 反推,上年同期 GAAP 净利约 2.36 亿美元,剔除那笔一次性收益后约 1.05 亿美元;本季 1.30 亿美元对应的是增加而不是减少,这与 GAAP 营业利润 2.01 亿美元、同比增加 23% 的方向一致。同一个口径加上基数说明之后,读出来的方向会反过来。
自由现金流的降幅要看两个期长。单季 1.10 亿美元、同比减少 73%,是季度读数;公司同时给出过去 12 个月自由现金流 10.96 亿美元,与上年相当。单季数字受当期资本开支与营运资金波动影响大,12 个月读数说明单季低点还没有改变全年量级。同期经营活动现金流 2.07 亿美元、同比减少 63%,与自由现金流方向一致。
三条可以跟着看的线索
第一条是授权向版税的转化速度。管理层给的时间差是 12 至 24 个月,授权管线强劲是先行指标。下一季版税增速能不能从 8% 往上抬,比授权的单季高增速更能说明需求有没有落地。
第二条是手机端的压力何时缓解。版税增速被压住的一半原因写在存储涨价上,另一半在终端出货。这一条要看的是 Arm 之后几季对手机版税的表述里,存储器这一项还在不在。
第三条是自研芯片的交付节奏。首批商业交付计划在 2027 财年第四财季,甲骨文云计划在 2027 年推出搭载该芯片的云实例。20 亿美元是信心口径,实际的出货节奏与毛利率结构,要等首批交付之后才有读数。
常见问题
需求确实在增强,但单季 50% 不宜直接线性外推。公司自己说明了这项增长的来源:一是市场对 Arm 知识产权的需求走强,二是多项高价值许可协议在时间与规模上的波动、以及积压订单的贡献。电话会上管理层称授权比公司自身预期高出约 1 亿美元。ACV 同比只增加 12%,低于授权收入的单季增速,说明其中含确认时点的成分。公司给的口径是,授权超预期通常会在 12 至 24 个月后转化为设计赢单与更多版税。
两段收费对应两个时点。授权是客户为未来要设计的芯片提前支付的 IP 费用,在签约与交付时确认,与当期出货脱钩;版税是已经量产的芯片按颗分成,跟着终端出货走。所以同一件压智能手机出货的事,只压到版税这一侧。授权领先版税 12 至 24 个月,正是这个时差造成了本季「授权 +50%、版税 +8%」的落差。
因为版税内部的方向并不一致。拉高的是数据中心:Arm 在头部超大规模云厂商中的服务器份额从 2024 日历年的 15% 升到 2025 日历年的超过 50%,公司预计 2026 日历年年底超过 60%,这部分部署带动数据中心版税翻倍,物理人工智能版税也增加 50%。拉低的是手机:存储器涨价影响了智能手机市场,压制了中低端机型的出货,边缘人工智能版税基本持平。手机是版税的基本盘,体量更大,所以整体只增加 8%。
降幅主要来自基数差异。上年同期包含一笔 1.31 亿美元的业务处置一次性收益,按当季同比降幅反推,上年同期 GAAP 净利约 2.36 亿美元,剔除那笔一次性收益后约 1.05 亿美元,本季 1.30 亿美元对应的是增加。同期 GAAP 营业利润 2.01 亿美元、同比增加 23%,方向一致;Non-GAAP 净利润 5.66 亿美元、同比增加 36%。三个口径里,前一个受基数影响最大。
先分清期长。1.10 亿美元是单季读数,公司同时给出过去 12 个月自由现金流 10.96 亿美元,与上年相当,12 个月口径说明单季低点还没有改变全年量级。单季自由现金流受当期资本开支与营运资金波动影响大,同期经营活动现金流 2.07 亿美元、同比减少 63%,与它方向一致。两者放在一起读,才能判断这是单季波动还是趋势变化。
不能,这是公司的信心表述而非收入指引。Arm 在 3 月推出面向 AI 数据中心的 AGI CPU,本季披露来自多家客户的采购订单已覆盖至 2027 日历年,首批商业交付计划在 2027 财年第四财季启动;公司称对 2027 至 2028 两个财年合计实现最高 20 亿美元该项收入的信心较 90 天前增强。已实现的部分是本季的授权与版税,20 亿美元是上限口径的前瞻表述。
不能,这是合作伙伴的报告口径。本季合作伙伴报告的 Arm 架构芯片出货量首次单季超过 100 亿颗、同比增加 15 亿颗,衡量的是 Arm 生态的整体出货规模,不等于 Arm 自己的确认收入。Arm 从这些芯片上拿到的是版税,费率与采用的技术代际有关,同一批出货量对应的收入并不固定。
口径说明:①授权及其他收入与特许权使用费相加 7.73 + 6.70 = 14.43 亿美元,与营收零残差;②分项上年同期数值与增速贡献百分点按官方同比反推测算;③数据中心份额指向头部超大规模云厂商部署结构,非全球服务器市场整体份额;④AGI CPU 最高 20 亿美元为公司的信心表述,非收入指引;⑤盘后涨跌存在多个时点读数,本文并列不取单值。




