简体中文
 English

判赔 2 美元,费率要涨 15 倍:Arm 与高通的战场在下一代架构
本月 13 日,美国特拉华州联邦法院的一个陪审团作出裁定:Arm 违反了与高通的架构许可协议(ALA),并故意且过失地干扰了高通与 Meta 的业务关系。两项各判赔 1 美元,合计 2 美元。
2 美元不是笔误。这与两家公司合计数千亿美元的市值放在一起,看起来像一桩不严肃的官司;但同一次庭审里还摆出了另一个数字——Arm 为下一代架构提出的报价,最高达到高通现行费率的 15 倍。
这两个数落在不同的层面:2 美元是对已发生行为的赔偿,15 倍是对未来每一颗芯片的定价。读懂这场官司,要先把这两把尺子分开。
费率条款的争议与「五年停付」条款的效力,都还等着同一位法官的书面裁决。本文按已披露的信息,把这两条线的量级与算术摆清楚。
判赔 2 美元,费率要涨 15 倍
先看判决本身。陪审团认定 Arm 未按协议交付验证定制 Oryon 核心所需的软件补丁(OOB)与 ACK 测试工具,构成对架构许可协议第 5 节的违反;同时认定 Arm 就其与彭博社的一次沟通,故意且过失地干扰了高通与 Meta 的芯片合作洽谈——高通称该笔交易因此缩水约 1.7 亿美元。两项各判赔 1 美元,合计 2 美元。裁定当日,Arm 股价跌约 1%,高通涨约 1%。
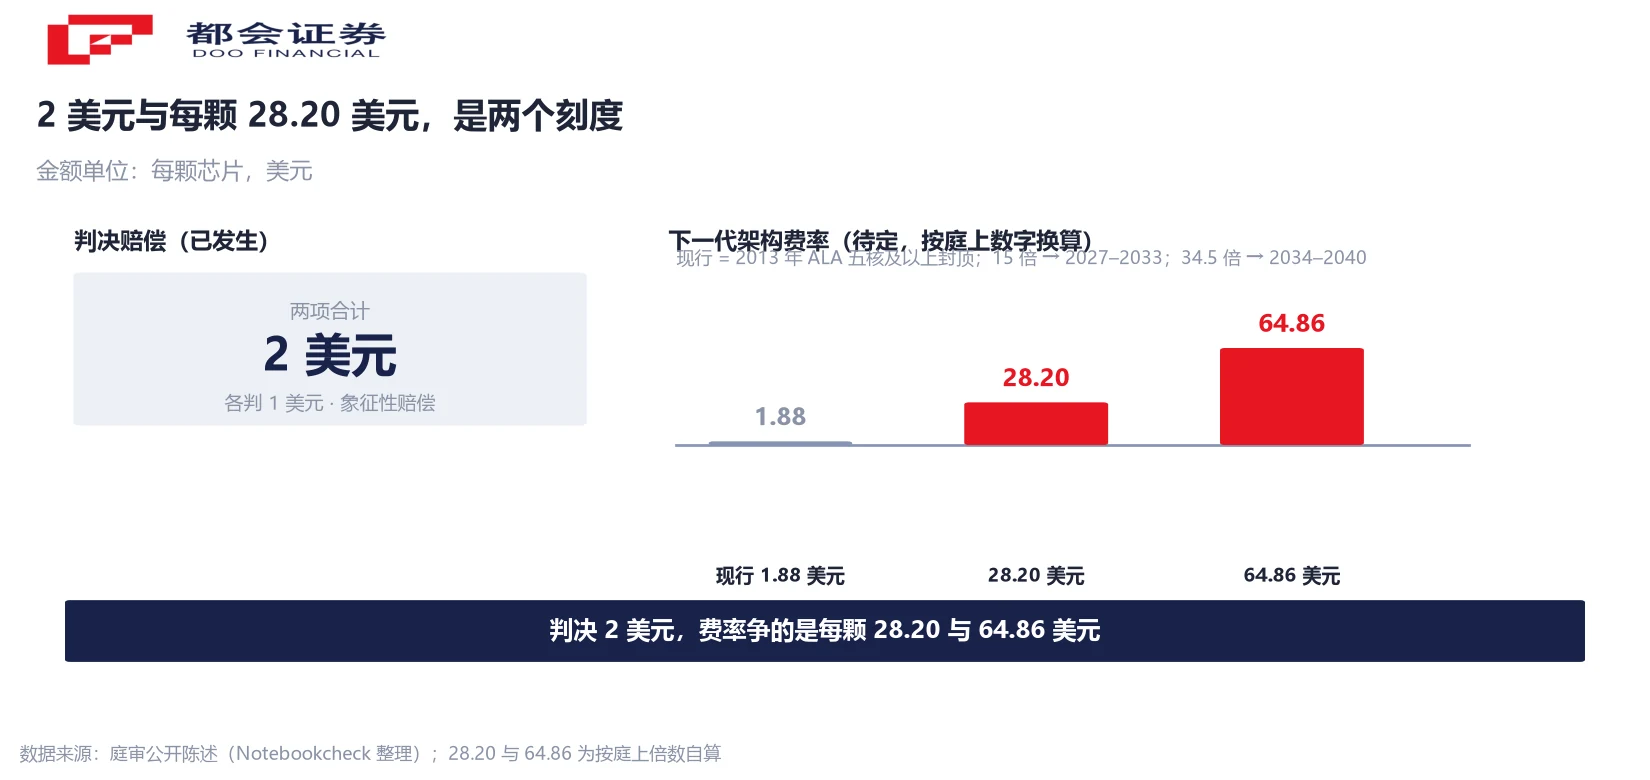
再看价格。据庭上公开陈述,高通 2013 年签署的架构许可协议有效期至 2033 年,其中对搭载五颗及以上 CPU 核心的芯片,每颗权利金封顶 1.88 美元。按这一封顶与八核产品折算,相当于每核约 0.23 美元;换算成售价比例,约为芯片售价的 1.25%(用于计算的售价本身封顶 150 美元)。
高通律师引用的报价是:Arm 为下一代架构提出最高达现行的 15 倍;密封的专家测算更进一步,把 2034 至 2040 年的费率算到现行的 34.5 倍。把这两个倍数套回 1.88 美元封顶,得到的是 2027 至 2033 年每颗约 28.20 美元、2034 至 2040 年每颗约 64.86 美元(该换算为按庭上数字自行计算)。
2 美元与 28.20 美元,才是这场官司的两个刻度。
五年停付条款:15 亿美元还是 22 亿美元
除了费率,庭上还有一条更直接的条款之争。据双方陈述,ALA 中含一项约定:若 Arm 构成重大违约,高通可暂停支付权利金,最长为期五年。陪审团刚刚作出的违约认定,恰好是这一条款要求的触发前提。Arm 一方主张该条款属于惩罚性约定、不具备强制执行力;高通一方主张违约一经认定即自动触发。
这条款值多少钱,市场给出了两个口径。按 Tech Times 引述的分析师测算,高通每年向 Arm 支付的权利金约为 3 亿美元,五年合计约 15 亿美元。雅虎财经则按高通年付约 4.43 亿美元的口径,乘以五年得出约 22 亿美元,并明确说明该口径包含授权费与权利金,属量级对照、并非争议权利金的上下限。
两个数都指向同一件事:这里谈的是亿级美元量级的现金流,与判决书上的 2 美元不在一个层面。除此之外,庭审还涉及 Arm 与高通就下一代架构的许可谈判是否履行了善意谈判义务。据公开报道,审理此案的法官已听取双方结案陈词,对其中一方提出的「由法院命令双方谈判」的请求给出了「非常、非常激进」的评价,两项争议都将以书面裁决作出结论。
1.88 美元封顶,是 2013 年定的
费率为什么会被推到台面上,答案藏在一个时间差里。那份 1.88 美元封顶的协议签在 2013 年,当时所谓「高端芯片」是核心数屈指可数的手机处理器。据庭上陈述,Arm 一方在交叉询问中追问:今天的数据中心处理器已经有高达 288 颗 CPU 核心的产品,按只对五颗核心计费的逻辑,是不是意味着其余两百多颗核心都免费。
高通一方的回应是另一组数字:下一代架构的费率较现版提高约 1800%(该表述出自高通庭审主张)。也就是说,双方争论的是同一块蛋糕怎么切——一边说封顶已经过时,一边说提价幅度不合理。
价格锚点的参照物也被摆了出来。据庭上公开的陈述,高通曾于 2024 年底提出 2.5 亿美元预付款,用以锁定下一代架构的条款并了结诉讼,被 Arm 拒绝;而它当年为签下 2013 年那份协议,预付金额为 4025 万美元。从 4025 万美元到 2.5 亿美元,是同一家客户为同一类授权愿意支付的价格变化。
庭上还有一个产品侧的参照:一颗旗舰级手机芯片的售价被表述为约 220 美元,而按 1.88 美元封顶计算的权利金,相当于其售价的不到一个百分点。Arm 一方称下一代定价部分参照了谷歌与微软等客户所付。这两个价格锚点摆在一起,就是这场费率之争的全部分歧。
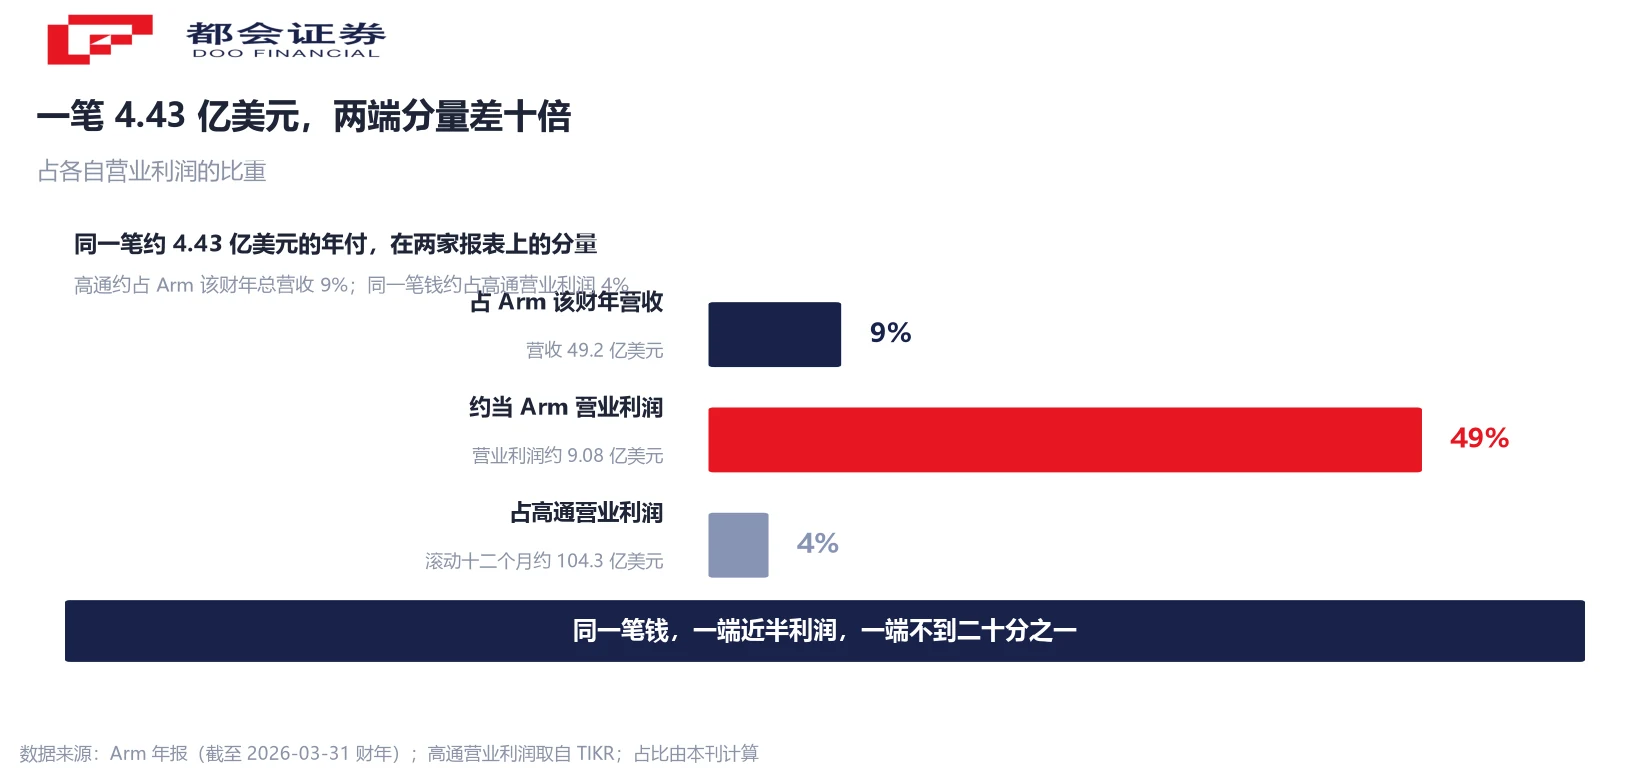
同一笔 4.43 亿美元,两家的分量不同
要理解 2 美元为什么会被一方接受、又被另一方称为胜利,得看同一笔钱在两张报表上的分量。
据 Arm 年报,其截至今年 3 月 31 日的财年营收为 49.2 亿美元,其中授权及其他收入 23.07 亿美元、权利金收入 26.13 亿美元;高通约占其该财年总营收的 9%,约合 4.43 亿美元。Arm 该财年的营业利润约 9.08 亿美元,这意味着仅高通一家的付款,就接近其全年营业利润的一半。
换到高通一侧,同一笔约 4.43 亿美元的支出,对应其滚动十二个月约 104.3 亿美元的营业利润,占比约 4%。
同一笔钱,一端接近一半的利润,另一端不到二十分之一。这个不对称解释了双方的姿态:对 Arm 而言,费率与停付条款直接关系到收入与利润的规模;对高通而言,要争的是未来数年每颗芯片的成本结构。
陪审团支持了两项,否决了四项
判决并非一边倒,这一点需要说清,否则容易读成「高通大胜」或「Arm 全身而退」。
陪审团支持高通的两项指控:一是 Arm 未交付验证定制核心所需的补丁与工具;二是 Arm 干扰了高通与 Meta 的业务关系。前者的实际影响在于,缺少认证工具会拖慢高通定制架构的流片与量产节奏。
陪审团同时否决了高通在定价层面的四项主张。这些主张围绕协议中的最惠国条款展开——即要求高通支付的价格不高于 Arm 对同类设计最低价的 10% 溢价。陪审团认定,Arm 在这几项上未构成违约。定价条款被判无罪,恰恰把更关键的问题推给了待决的费率谈判。
2 美元这个数字还有一个技术含义:它属于象征性赔偿,即法院认定权利受到侵害、但未能证明具体经济损失。按照合同法的一般原则,象征性赔偿并不妨碍当事人就同一违约事实主张其他救济——这正是五年停付条款仍有空间的原因。
从起诉到第二次陪审团
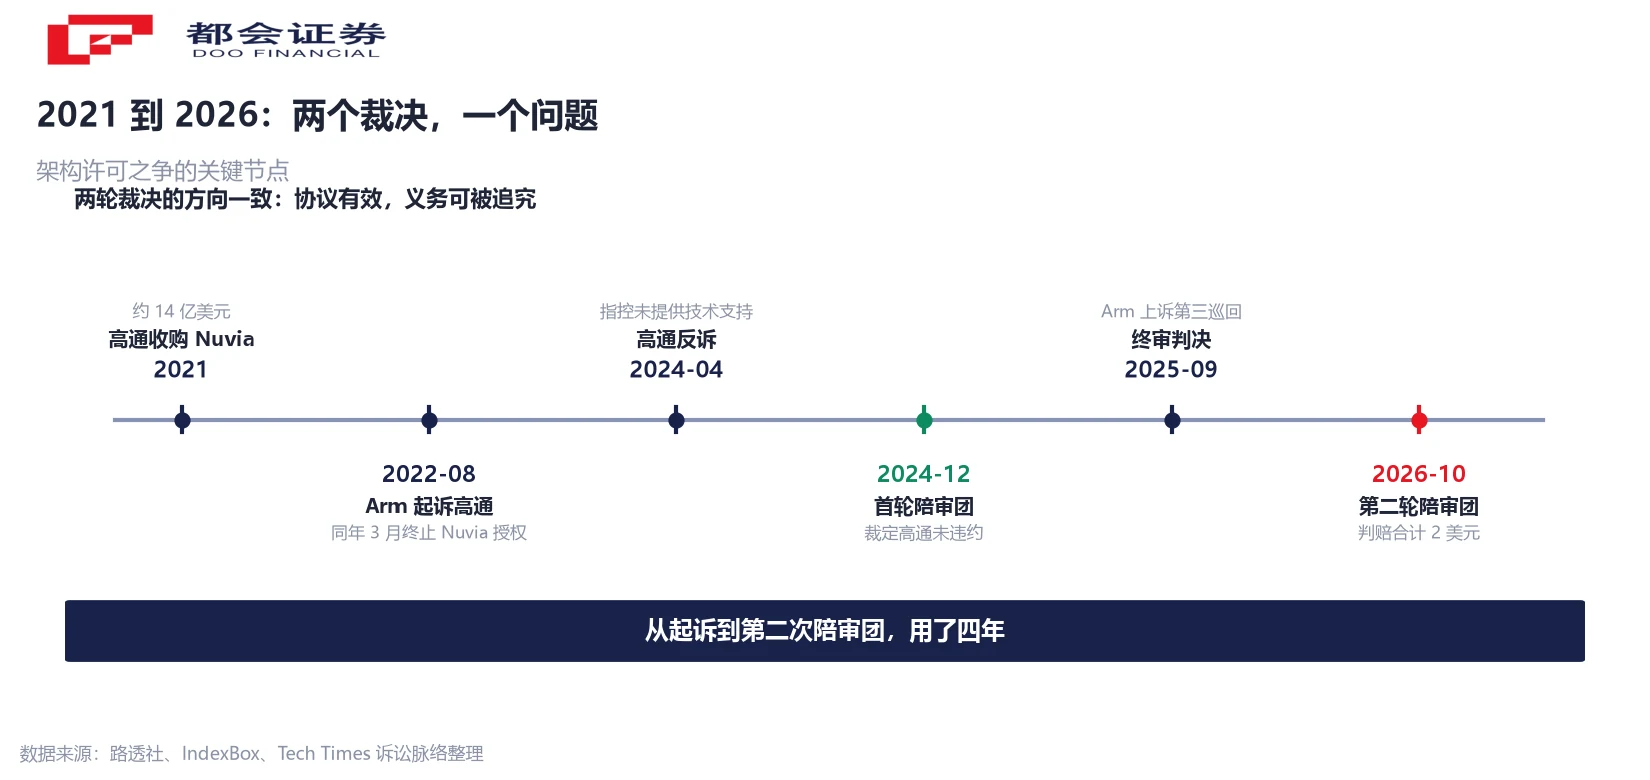
这场对抗已经持续多年,节点按时间排列如下。
- 2021 年,高通以 14 亿美元收购芯片初创公司 Nuvia;后者持有面向数据中心的架构授权,费率高于高通自身协议。
- 2022 年 3 月,Arm 终止 Nuvia 的授权,并要求销毁相关设计文件;同年 8 月,Arm 在特拉华州起诉高通。
- 2024 年 4 月,高通反诉,指控 Arm 未按约提供技术支持、未给出合理的许可条件,并干扰其客户关系。
- 2024 年 10 月,Arm 发出拟终止高通整体架构授权的通知;该通知于 2025 年 1 月撤回,但被高通写进反诉。
- 2024 年 12 月,第一轮陪审团裁定高通收购 Nuvia 未违反协议;2025 年 9 月 30 日,法院作出终审判决,Arm 随后上诉至第三巡回法院,案件仍在审理。
- 今年 10 月 13 日,第二轮陪审团作出本文开头的裁定;10 月 20 日,另一场法官审完成结案陈词。
两轮裁决的方向一致:承认高通现有协议有效,同时确认 Arm 负有可被追究的合同义务。这条线对持有同类授权的其他厂商同样有参照意义。
往后对着核的三个数
往后看,三个数可以对着核。
- 五年停付条款的书面裁决。若条款被判有效,量级约为 15 亿至 22 亿美元(两口径并列);若被判无效,高通只能就具体违约另行主张损害赔偿。
- 下一代架构的费率谈判是否另案落定。15 倍与 34.5 倍两个倍数、以及每颗 28.20 美元与 64.86 美元的换算是按庭上数字推算,落地价格取决于双方最终条款。
- Arm 权利金收入的同比与环比。该财年权利金收入 26.13 亿美元,是观察「按芯片计费」这套模式能否延续最直接的一栏。
三个数指向同一个问题:这次裁定之后,Arm 与授权客户之间的定价权向哪一侧偏移。答案不取决于 2 美元,取决于下一份协议的每一行条款。
常见问题
美国特拉华州联邦法院的陪审团于本月 13 日裁定,Arm 违反与高通的架构许可协议,并干扰了高通与 Meta 的业务关系,两项各判赔 1 美元、合计 2 美元。
因为赔偿金额与争议标的不是一回事。案件待决的是两件事:五年停付条款是否有效(量级约 15 亿至 22 亿美元),以及下一代架构的费率(庭上披露的报价最高达现行的 15 倍)。
出自庭审的公开陈述。高通一方称 Arm 为下一代架构提出的报价最高达现行的 15 倍,另有密封专家测算 2034 至 2040 年为现行的 34.5 倍。按现行 1.88 美元封顶换算,分别对应每颗约 28.20 美元与 64.86 美元,该换算为按庭上数字自行计算。
这是 2013 年协议中对搭载五颗及以上 CPU 核心芯片的约定。折算下来约合芯片售价的 1.25%,八核产品每核约 0.23 美元。争议在于该封顶签订于手机芯片时代,而今天数据中心处理器核心数可达数百。
据 Arm 年报,其最近一个财年营收 49.2 亿美元,高通约占 9%、约 4.43 亿美元;该财年营业利润约 9.08 亿美元,高通一家付款接近其营业利润的一半。对高通而言,同一笔支出占其滚动十二个月营业利润约 4%。
陪审团的裁定已经作出,但费率谈判与五年停付条款的效力都还等法官的书面裁决,败诉方预计还会上诉。本文按已披露信息整理,不预判裁决结果。