
 简体中文
 English

AMD 市值破万亿美元:涨它的是 Muse,托它的是 CPU
本文目录
十年前它在讨论「还能不能活下去」,今天市值一万亿
AMD 不是第一次被市场当成「要完了」。
2006 年它花 54 亿美元收购显卡厂商 ATI,背上了沉重债务;此后多年在与英特尔的竞争中节节败退,到 2015 年前后,股价一度跌到个位数区间,市场讨论的话题是它还能不能独立活下去。
转折点是 2014 年 10 月苏姿丰接任 CEO,以及此后押注的全新架构。Zen 架构在 2017 年落地,锐龙和 EPYC 两条产品线开始从英特尔手里拿份额,服务器 CPU 从几乎可以忽略,一路做到今天的三成以上。后面的路径更清晰:2022 年完成对赛灵思的收购,把产品线从 CPU/GPU 扩到自适应计算;AI 浪潮起来后,推出 Instinct MI 系列加速卡;今年则把策略从「卖芯片」往「卖整机柜系统」推——Helios 是一套机架级方案,一台机柜里集成了 72 颗 MI455X 和 18 颗 EPYC 处理器。
结果是几个可以对照的数字:AMD 的市值相对 2015 年夏天的低点翻了 370 多倍;今年以来股价累计涨约 185%。不过同期波动也不小——6 月高点到 7 月低点,它曾经明显回落。这家公司的历史本身就是一条曲线:从「能不能活下去」,走到「一万亿怎么站稳」。
导火索来自应用端:Muse 走红,市场重估了 CPU
9 月 21 日那根大阳线的直接导火索,来自应用端而不是芯片端。
Meta 在 9 月初推出的消费级 AI 智能体 Muse,上线后迅速登上苹果应用商店免费榜首位。智能体和聊天机器人的差别在于:它不只是回答问题,还要拆解任务、调度工具、完成支付和预约这类连续动作。这些环节消耗的是指令调度、逻辑分支和任务编排的吞吐量——而这些活,主要是 CPU 在干。
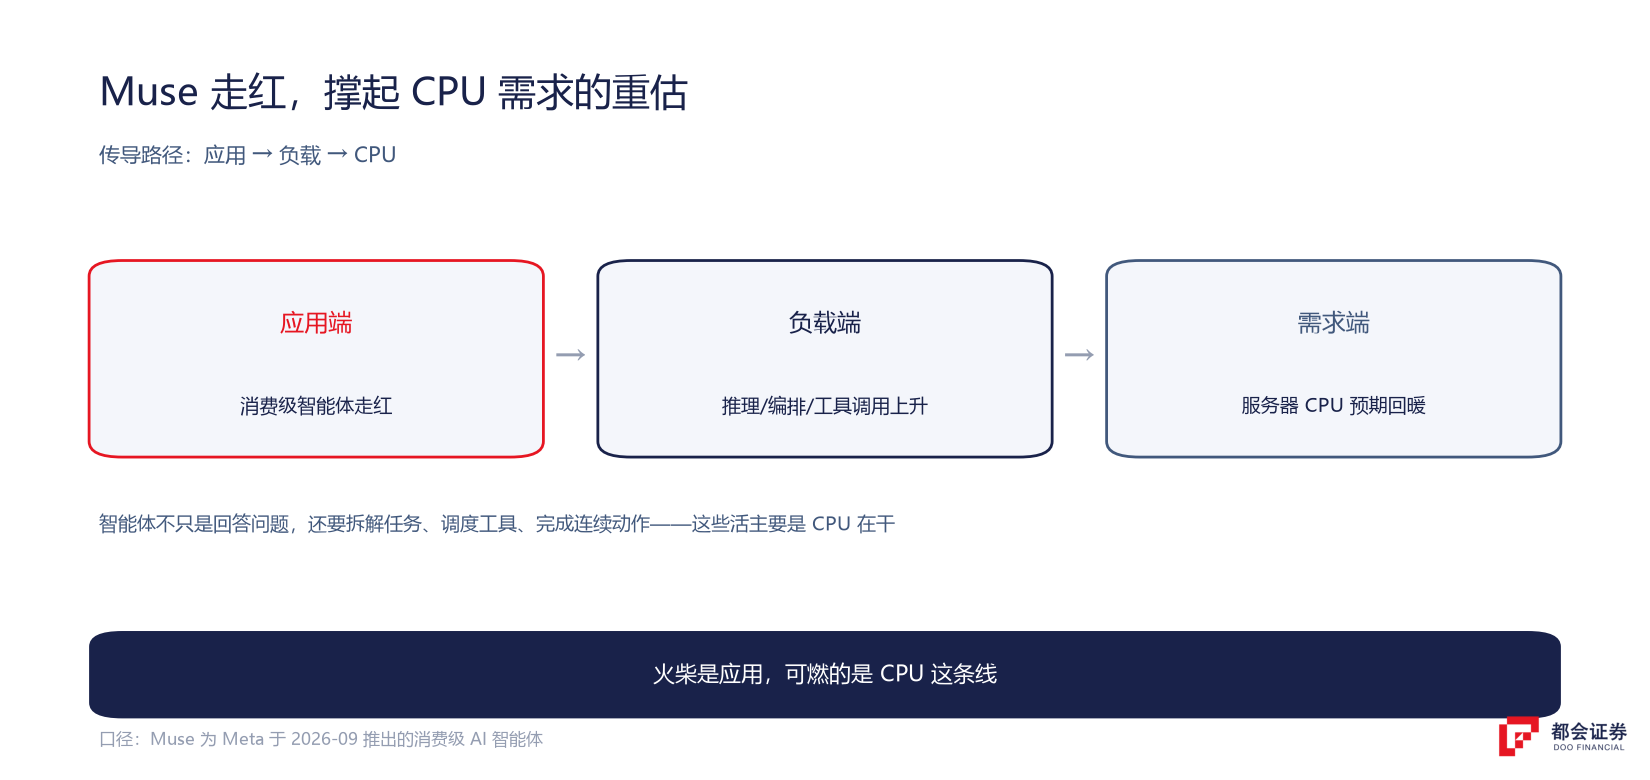
于是市场的推理链条很快接上了:智能体被更多人使用 → 推理、编排和基础设施负载上升 → 服务器 CPU 需求受益。这就是为什么一根火柴能点着两家老牌 CPU 厂商的股价。Muse 本身不产生多少收入,它改变的是市场对 CPU 需求曲线的假设。
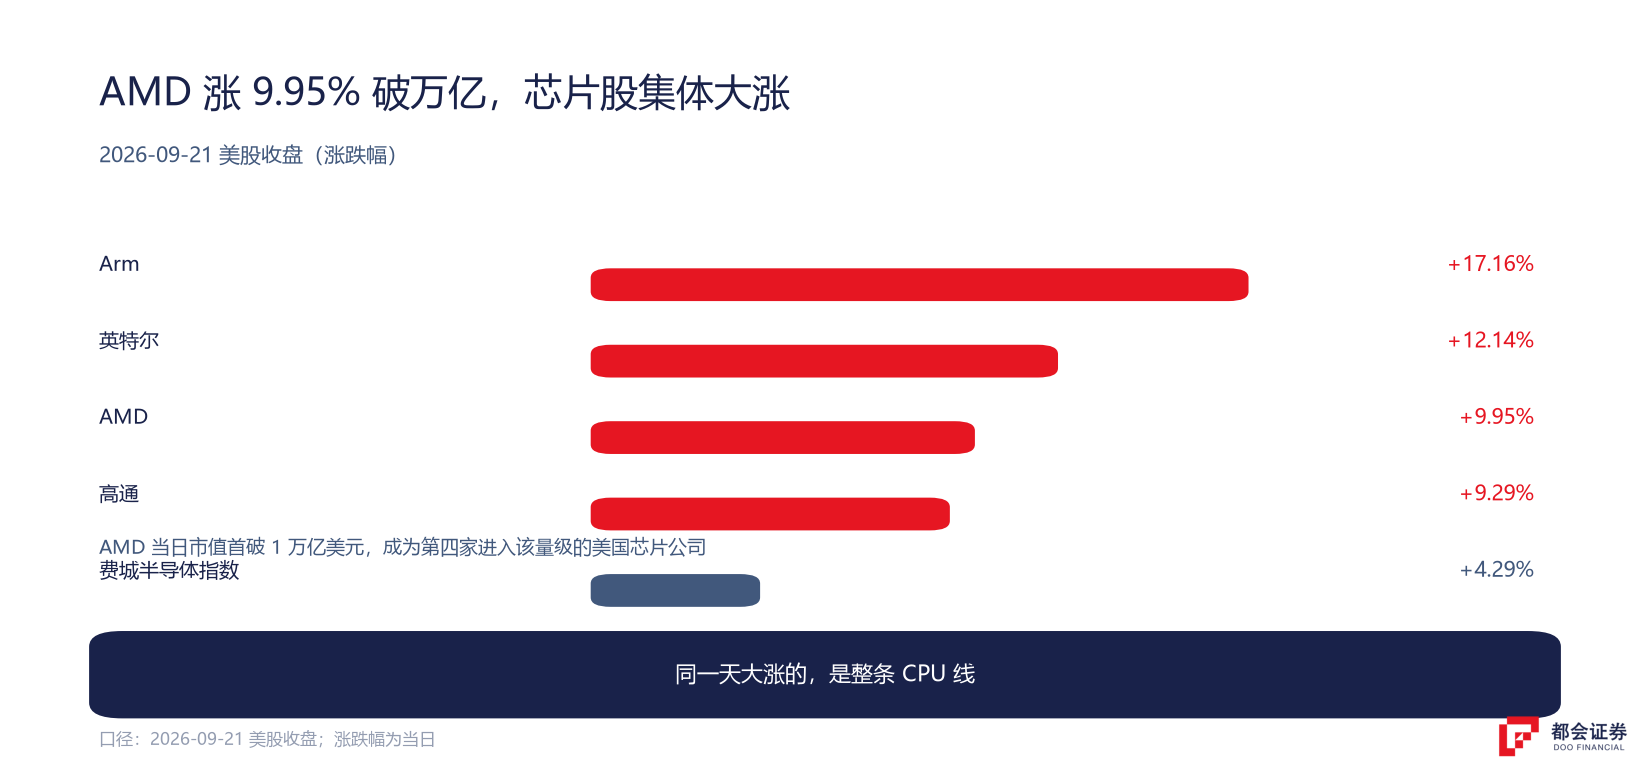
同一天英特尔涨超 12%、Arm 涨超 17%,这不只是 AMD 的故事
看清楚这一点,才不会把板块行情误读成个股故事。
那天上涨的名单里,AMD 涨 9.95%,英特尔涨 12.14%,Arm 涨 17.16%,高通涨 9.29%;Meta 自己涨 11.43%,纳指涨 2.26% 创下收盘新高。如果这是一次「AMD 赢了」的定价,英特尔和 Arm 不该同时涨。
真实的情况是:资金在重新定价「算力的下一段需求落在哪里」——从集中的训练集群,扩散到推理、编排、边缘和主权数据中心。这个假设一变,受益名单就从一家变成一串:做 CPU 的、做内存的、做光连接的、做代工的都在里面。当天光通信板块也集体走强,是同一个逻辑的延伸。
AMD 的三道壁垒,各自挡不住什么
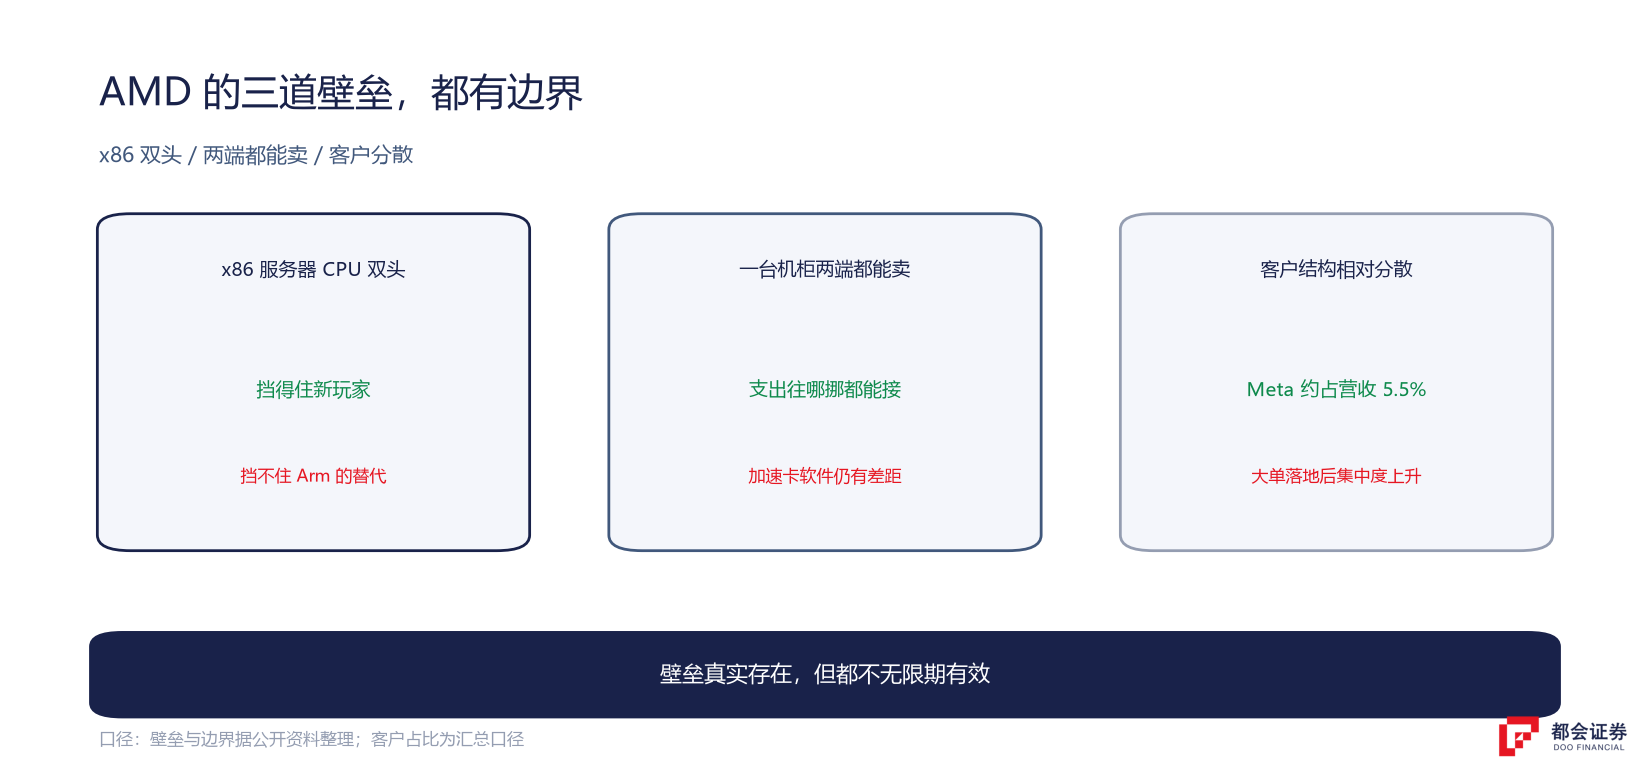
一家公司市值能站上万亿,市场总得相信它有些东西别人拿不走。AMD 手里确实有三样,但都不无限期有效。
全球能大规模供应 x86 服务器处理器的只有两家。这是最硬的一道壁垒——门槛不在设计能力,而在架构授权、软件兼容性和客户认证周期,新玩家从零开始至少要好几年。边界在哪儿?在 Arm。云计算厂商自研基于 Arm 的服务器芯片正在放量,所以这条壁垒挡得住新公司,挡不住指令集层面的替代。
数据中心的采购逻辑正在变:客户希望减少供应商数量、降低集成复杂度。能同时提供服务器 CPU 和 AI 加速卡的,除了英伟达的 CPU 尝试之外,主要就是 AMD。这带来了一个别人没有的便利——支出往哪一边挪,它都能接住。边界同样明确:在 AI 加速卡这一侧,它的软件成熟度与领先者仍有差距,客户要迁移工作负载并非零成本。
这一点常被忽略。以 Meta 为例,它是 AMD 的第二大客户,但按汇总数据只占 AMD 营收的约 5.5%。相比之下,不少 AI 概念公司的收入高度集中在少数几个买家手里。客户不集中,意味着单个客户的预算波动不会直接击穿业绩。边界是:随着 AI 大单落地,集中度会自然上升。
英伟达赚加速卡的钱、博通赚定制的钱,AMD 主要赚 CPU 的钱
同样在「AI 芯片」这个标签下,四家公司的万亿或准万亿,走的根本不是一条路。
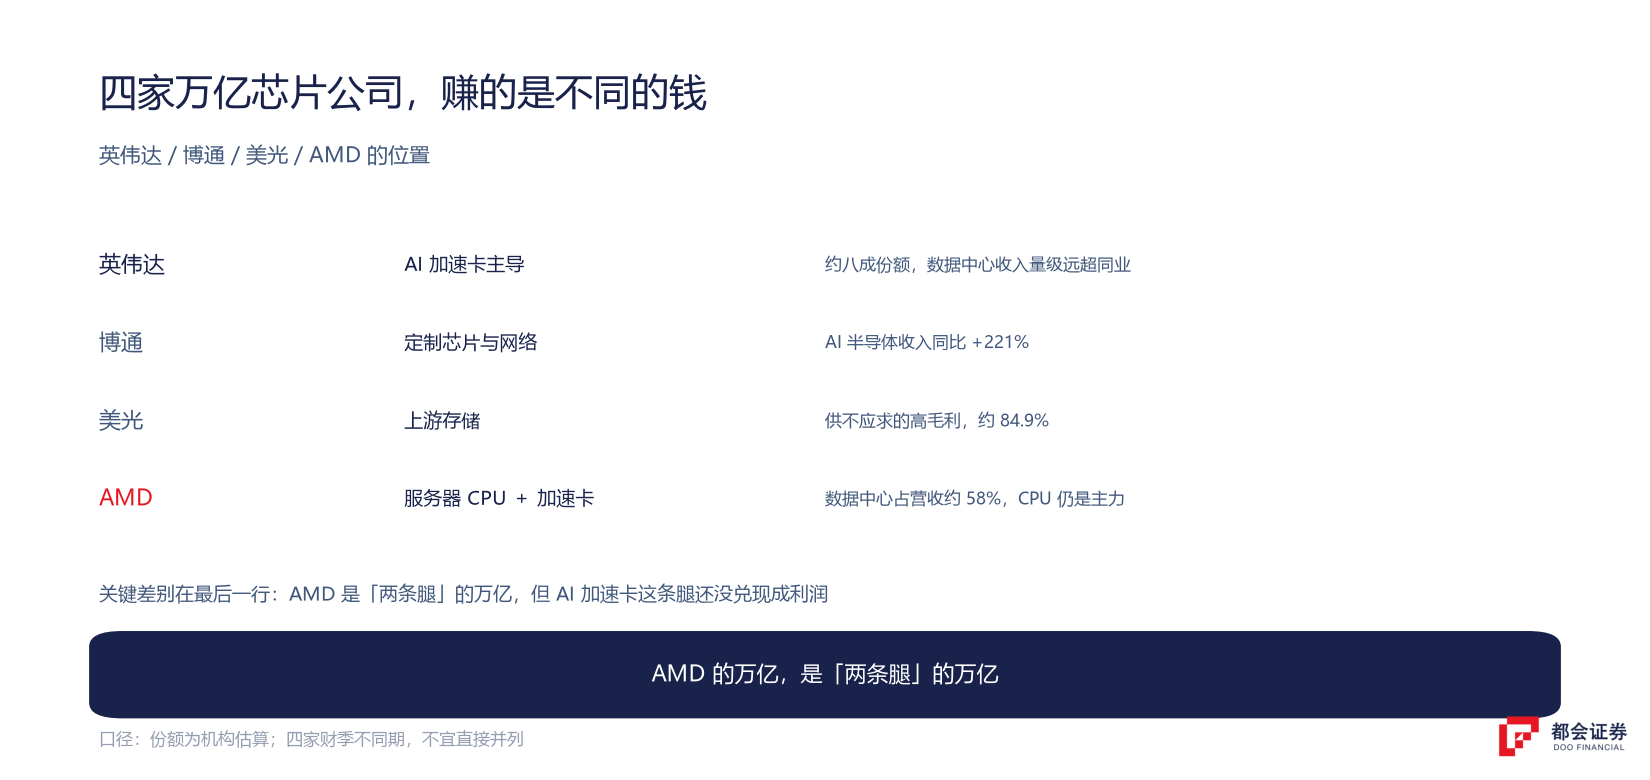
关键差别在最后一行。AMD 的万亿,是「两条腿」的万亿。它这一季数据中心收入 67 亿美元、同比增 107%,听起来很猛——但换算一下,相当于每天进账约 7300 万美元,其中大部分来自 CPU,AI 加速卡贡献的还很小。在 AI 加速卡市场的份额,按机构估算仍在个位数到十几个百分点之间,与英伟达的差距是「十余倍」量级。
这意味着两件事:它的盈利支撑没有英伟达那么厚,AI 的故事也还没完全兑现成利润;但反过来说,它的估值里有一大块押在「CPU 这条线被重新定价」上——而这个假设,恰恰是 9 月 21 日那天发生变化的东西。同一条链上的分工,可以对照英伟达的动作、博通的定制业务与美光的存储端一起看。
机柜出货、订单落地、份额:撑住位置的三处兑现
万亿不是终点,接下来要看的,是这三件事能不能兑现。
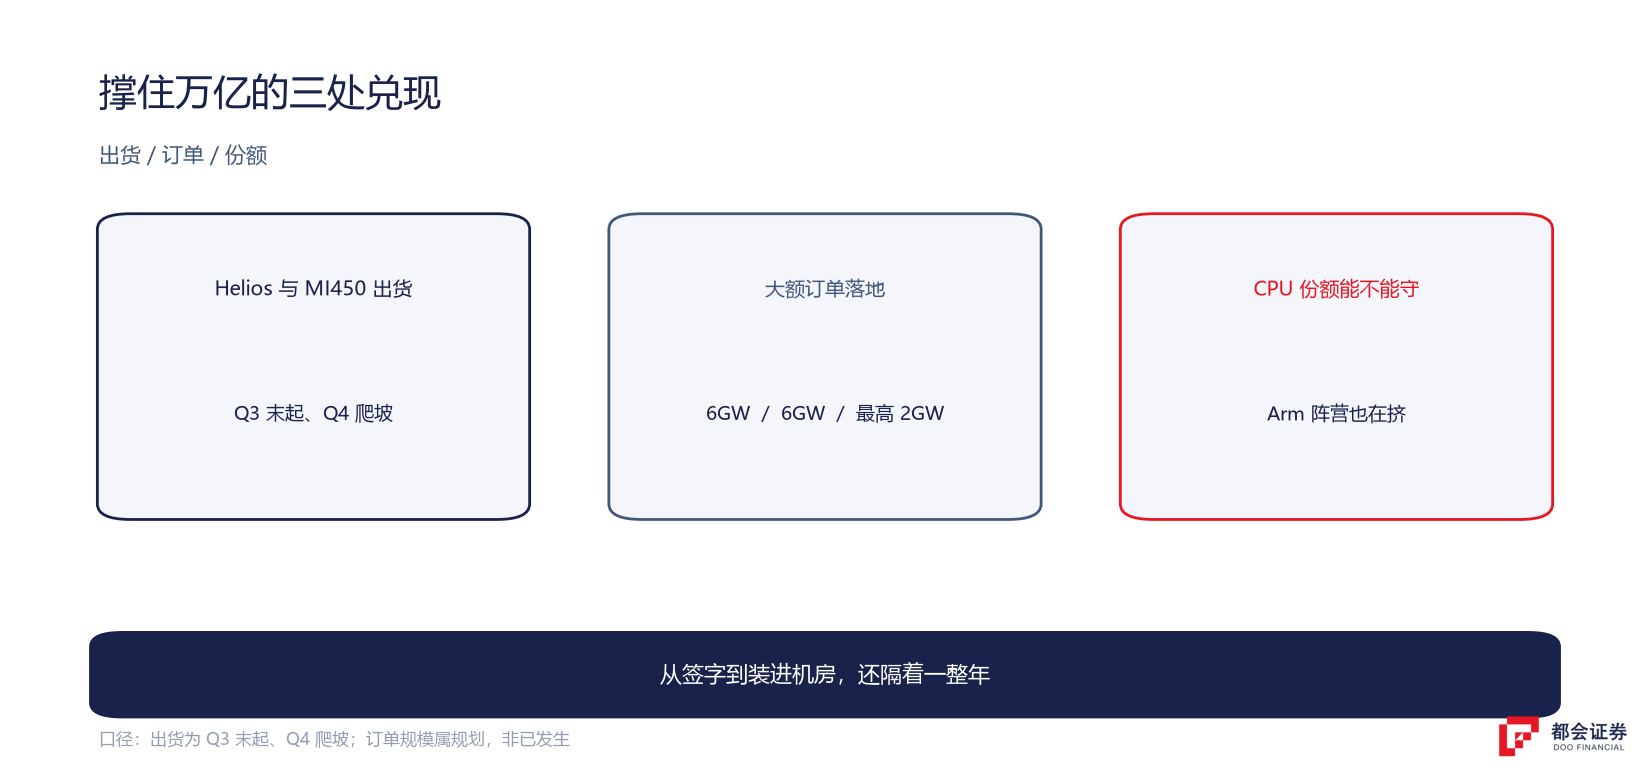
首批机组从三季度末开始发货、四季度爬坡,需求据公司口径高于预期。这是公司指引,不是已经发生的事——指引能不能兑现,是下半年最直接的验证点。
据公司在今年活动中的披露与后续报道,OpenAI 与 Meta 各自承诺了 6 吉瓦级的 AMD 基础设施,Anthropic 的规划规模最高 2 吉瓦。这些是承诺与规划,落地节奏会直接影响市场对数据中心收入的预期。智能体的走红能改变别人愿意花多少钱,但签了字和装进机房之间,还隔着一整年。
这轮上涨的逻辑建立在「CPU 需求回暖」上,而同一时间,Arm 阵营也在往服务器市场里挤。需求回暖是所有 CPU 供应商共享的,份额才是 AMD 自己的。
万亿是结果,CPU 那条线才是原因
回过头看,AMD 走到万亿,走的不全是 AI 加速卡这条路。它靠的是「服务器两端都能卖」这个位置,而 9 月 21 日改变的是市场对其中一端——CPU——的需求假设。
这个区别决定了两件事。好的一面:如果算力支出真的从训练端扩散到推理与编排,AMD 能同时接到两笔钱,这种结构比单押一条线更抗波动。需要留意的一面:CPU 需求回暖是全行业共享的,AMD 拿到的份额才是它自己的部分;而 AI 加速卡这条腿,目前还撑不起万亿这个数字所隐含的预期。
所以接下来市值能不能站稳一万亿,本身只是一个结果。原因在被 72 颗 GPU 和 18 颗 CPU 装进同一台机柜之后的交付节奏里,也在它能不能把 CPU 回暖变成份额、而不仅仅变成收入。要跟踪这类公司,从财报与现金流入手的基本方法,比盯股价更有用;把它放在整条链上比较,各环节的位置图也能提供参照。
常见问题
2026 年 9 月 21 日美股收盘,AMD 涨 9.95% 至 615.52 美元,市值首次站上 1 万亿美元。它是继英伟达、博通、美光之后第四家进入这一量级的美国芯片公司;若把全球半导体公司一起排,名次会随统计口径变化。
Muse 是 Meta 在 2026 年 9 月初推出的消费级 AI 智能体,上线后登上苹果应用商店免费榜首位。市场认为这类产品会显著提高推理、任务编排和基础设施负载——而这些环节大量依赖 CPU,于是服务器 CPU 的需求预期被重新定价。
因为涨的是同一个假设,而非同一家公司。英特尔涨 12.14%、Arm 涨 17.16%,说明资金买的是「CPU 这条线被重新定价」,凡是这条线上的公司都被扫了一遍。要判断 AMD 自己值多少,得把这部分板块水涨的部分剔掉。
在 AI 加速卡上,英伟达约占八成市场份额,AMD 的份额按机构估算仍在个位数到十几个百分点之间;收入规模上,两者数据中心业务差着「十余倍」量级。不过两家公司的财季不同期,直接并列比较并不严谨。
还不能这么说。它这一季数据中心收入 67 亿美元里,主力仍是服务器 CPU;AI 加速卡还在放量初期,Helios 的首批发货要到三季度末才开始。这个万亿更多反映的是对未来的预期,而不是当期 AI 收入。
三处:一是股价今年已涨约 185%、9 月单月涨幅可观,波动本身被放大;二是 Helios 与 MI450 的交付节奏若不及预期,估值缺乏缓冲;三是这轮逻辑的起点是一个应用(Muse)的走红——应用的热度会变,而它支撑的 CPU 需求假设未必同步变化。
口径说明:行情截至 2026-09-21 收盘;合作规模属承诺或规划;份额对比为机构估算、且财季不同期不宜并列。


