
 简体中文
 English

57.5% 的毛利率里,有 32.89 亿欧元来自给旧机器做升级
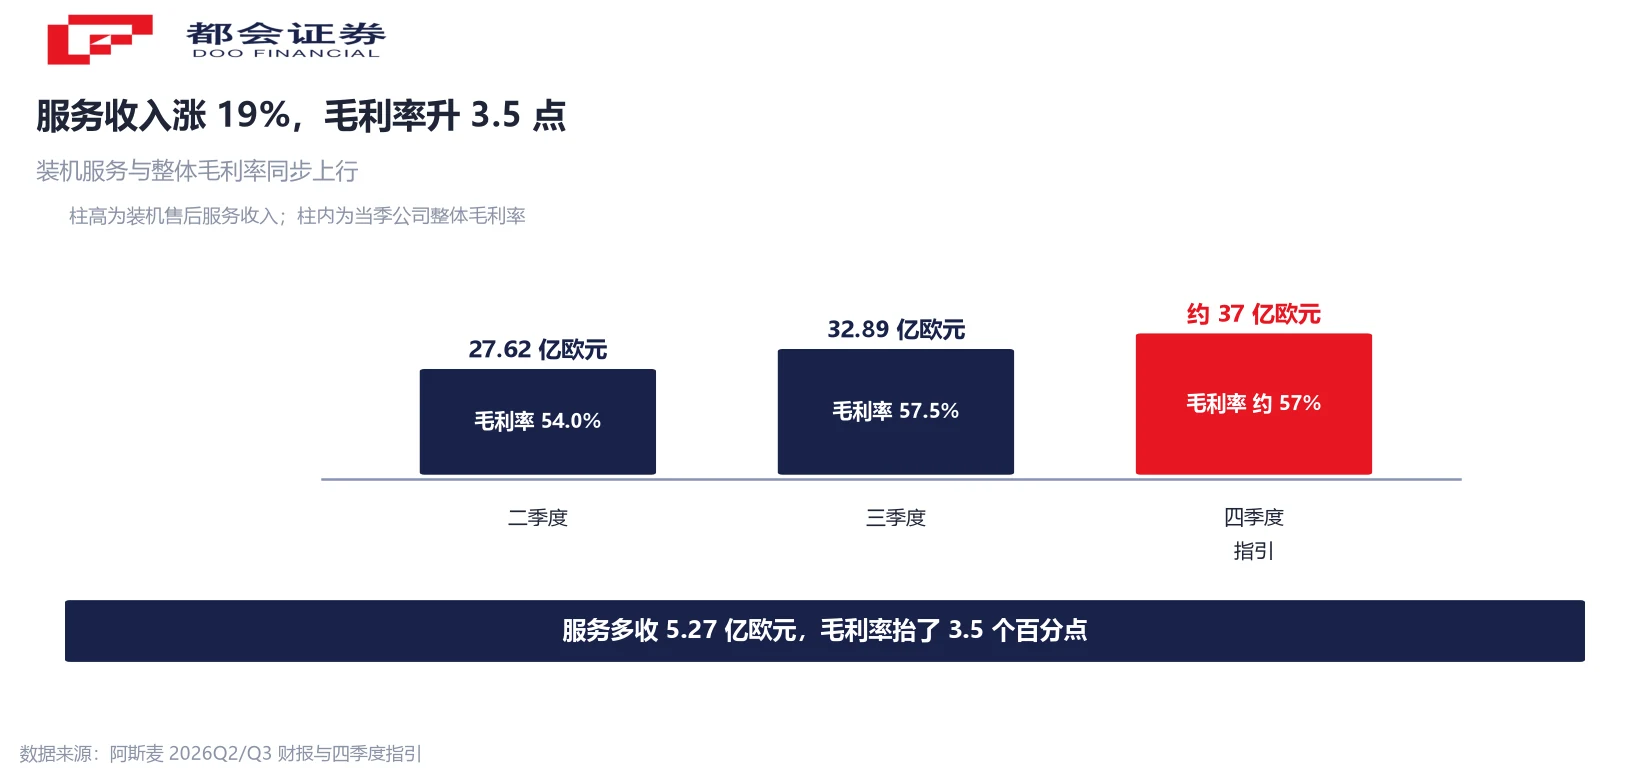
10 月 14 日,阿斯麦(ASML)公布第三季度业绩:净销售额 116.62 亿欧元,创单季历史新高;毛利率 57.5%,比上季度的 54.0% 高出 3.5 个百分点;净利润 49.60 亿欧元,每股收益 12.95 欧元。
这份季报里最容易被跳过的一行,是装机售后服务收入 32.89 亿欧元,占总营收 28.2%,环比增长约 19%。公司自己的说法很直接:这块收入高于指引,是因为客户对既有设备的生产力升级需求强劲,而它把毛利率推到了指引之上。
换句话说,57.5% 这个超预期的毛利率,主要来自给已经卖出去的机器做升级,而不是多卖新机。这篇拆开看这块业务是什么、为什么毛利更高,以及它和存储扩产之间的关系。
116.62 亿里,32.89 亿来自装机服务
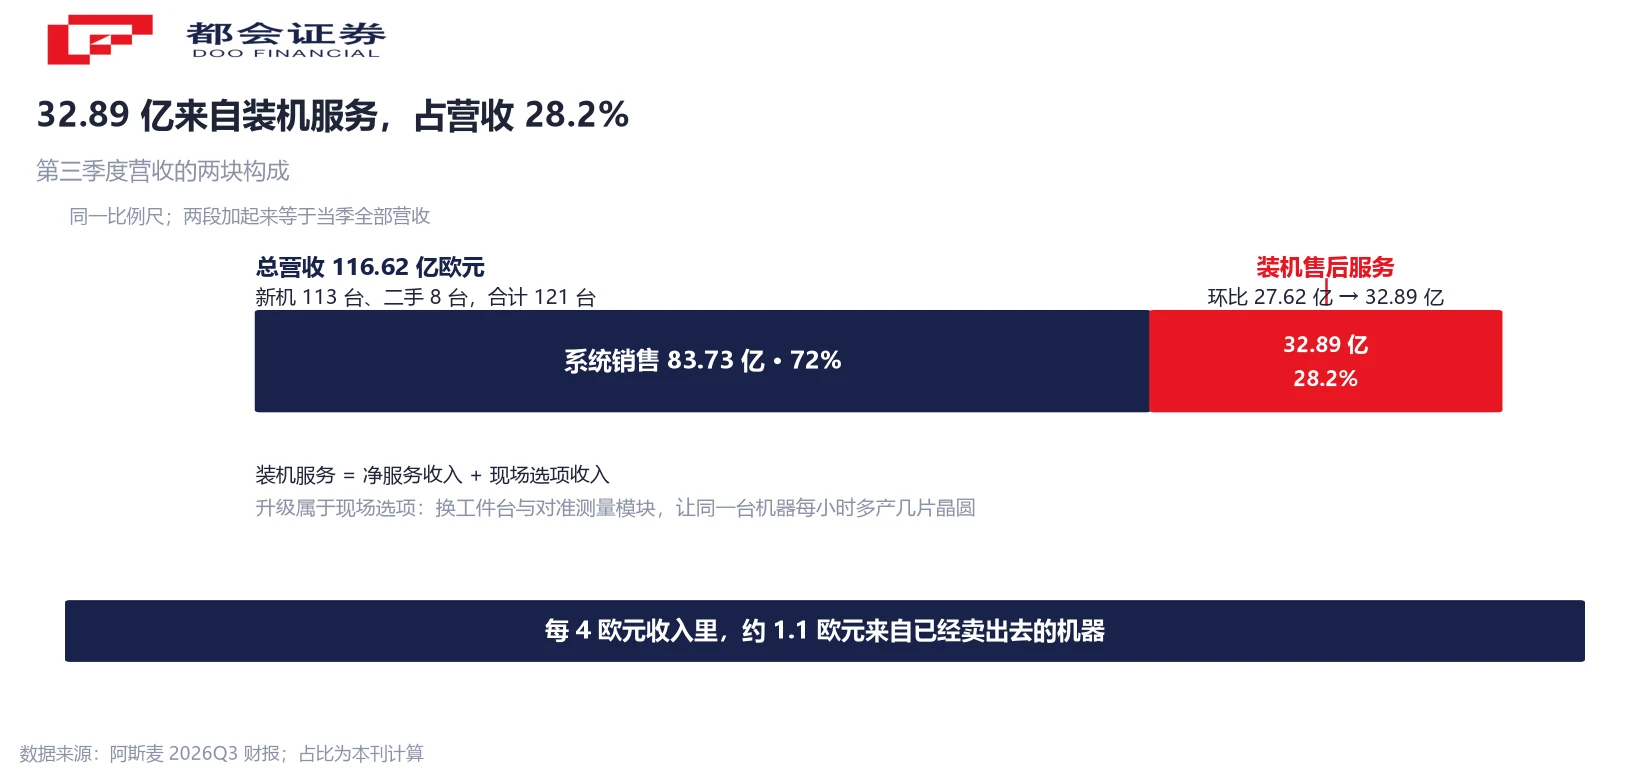
先把三个数摆开。总营收 116.62 亿欧元,其中系统销售 83.73 亿欧元,装机售后服务 32.89 亿欧元。两块钱加起来就是全部营收,比例约 72% 对 28%。
当季交付新光刻机 113 台,另有二手设备 8 台,合计 121 台。上季度新机是 86 台。新机台数增加了 27 台,但系统销售额从 62 亿欧元量级升到 83.73 亿欧元,涨幅远大于台数涨幅——这中间有产品结构的作用,高单价设备的占比在上升。
装机服务这块,环比从 27.62 亿欧元增到 32.89 亿欧元。它的定义是净服务收入加现场选项收入,公司把「生产力升级」单列为增长原因,也就是给客户在用的设备换更快的工件台、更好的对准与测量模块,让同一台机器每小时多产出几片晶圆。
升级卖的是产能,不是整机
为什么升级比卖新机更赚钱?先看成本结构。新机的营收要在交付时确认,成本里含整机的材料、人工与产线摊销;升级业务卖的是模块、工时和现场工程能力,没有整机的物料负担,也不需要客户新建洁净室。
再看客户那边的账。一座晶圆厂的产能爬坡有固定节奏,扩建要拿地、建厂、装机、验机,周期以年计。在存储价格上行、产能已经被订满的时点上,客户最缺的是「下个季度就能多出产量」的办法,而升级恰好是这个时间尺度上唯一能买到的产能。
还有一层:升级不占新增产能指标。公司在本季说明里提到,除了新设备,也通过生产力升级组合持续为客户提供晶圆产能。对设备商来说,这部分收入随存量装机规模走,存量越大越稳;对客户来说,它把资本开支拆成了可以分批决策的小块。
存储占了系统销售的 46%
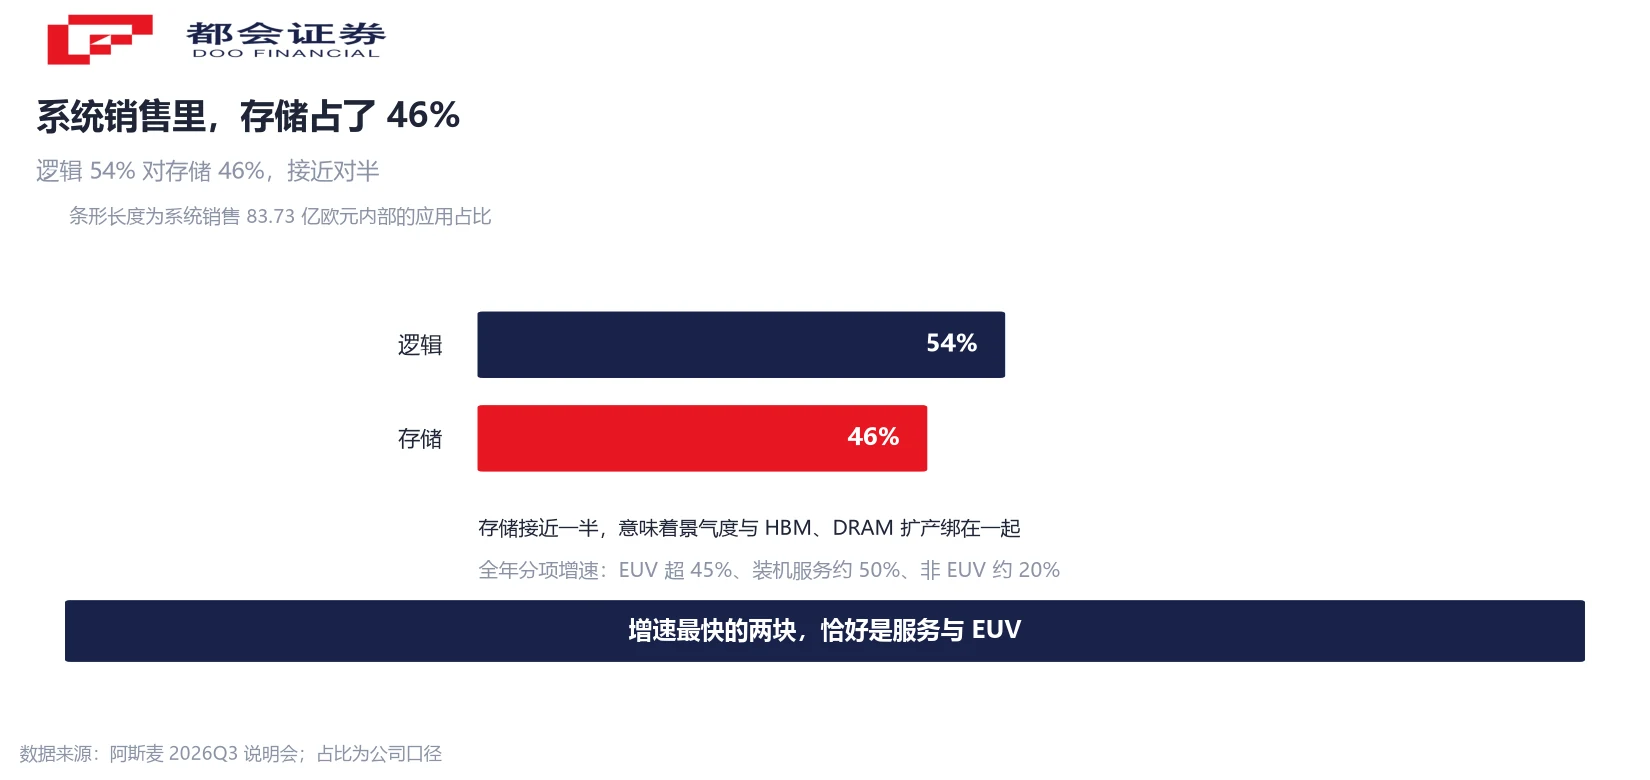
再看结构。按应用拆分,当季系统销售里逻辑约占 54%、存储约占 46%。存储接近一半,这个比例值得停一下。
它意味着阿斯麦的景气度与 HBM、DRAM 的扩产绑在一起,而不是与手机、PC 的换机周期绑在一起。公司对全年的结构预期是:EUV 业务收入同比增长超过 45%,非 EUV 约 20%,装机售后服务约 50%。三个分项里,增速最快的两块恰好是服务与 EUV,最慢的是成熟制程用的非 EUV。
这也解释了一个常被误读的地方:光刻机不是消费品,它的订单来自客户的资本开支计划。存储厂在价格上涨、产能售罄的阶段会把扩产计划往前挪,逻辑厂则跟着先进制程的节点走。两边同时上行时,设备商的读数就会显得特别好;只要有一边转向,结构立刻分化。
两年供给不足,30% 的增幅还要再提
管理层这次给了一句很强的话:按目前规划的供给,2027 与 2028 两年都无法完全满足客户需求。公司正在研究如何在 2028 年把产能提得比此前公布的 30% 增幅更高。
30% 这个数字的出处要写清楚。上一季度公司说的是:2027 年把低数值孔径 EUV 与浸没式 DUV 的产能各提升约 30%,并在研究 2028 年再提 30%。本季度的表述变成了「2027 和 2028 都不够」,且要超出原定的 30%。两次说法之间有升级,升级的方向是供给更紧。
另一句被广泛引用的是「部分客户在谈 2029 甚至 2030 年的订单」。这句要按字面读:客户表达的是意向,公司用的词是「有兴趣下单」,不是已签合同,也没有进在手订单。把它当成业绩指引会读过头;把它当成需求方向的证据,则与「两年供给不足」的判断互相印证。
单季 23% 与全年 20%:两个口径要分开
中国市场的口径需要分开看。当季中国大陆营收占比环比提升 9 个百分点至 23%;而公司对全年的预期是中国市场约占净销售额的 20%。单季 23% 与全年 20% 说的不是同一件事,一个是季度结构,一个是全年结构,前者受交付节奏影响更大。
在出口管制背景下,这个比例的含义有两层。一层是存量:已经在中国装机的设备需要服务与升级,这部分不受新机出口许可影响,是相对稳定的收入。另一层是新增:先进制程设备的对华销售受许可约束,成熟制程设备的需求则在国产替代与本地扩产之间摆动。
对国内的设备链来说,这里有个容易混的地方。「受益于景气」指的是全球扩产带来的零部件与耗材采购增加;「受益于国产替代」指的是份额从海外厂商转向本土厂商。两件事可以同时发生,也可以只有一件发生,而它们的可持续性完全不同。
两处反向信息:估值压力与同时扩产
把这份季报读成「AI 需求还在加速」,会漏掉两处反向信息。
第一处是估值端的压力。本周全球半导体股仍在被抛售,市场的关注点已经从资本开支的增长,转到这些投入能不能持续、回报能不能兑现。设备商的订单越往后延,越依赖客户对更远期的判断,而越远的判断越容易被融资环境改写。
第二处是那 30% 的产能增幅本身。扩产对设备商是收入,对客户是折旧。当所有客户同时扩产,两年后的供给会同时到位,届时的价格与开工率是另一个故事。设备商在周期里最舒服的位置是「订单排到两年后」,而这也正是周期见顶前常见的读数。
还有一处细节:本季公司回购了约 41 亿欧元的股份,并宣布中期股息每股 1.88 欧元。在扩产需要资本的开支周期里仍然维持回购,说明公司对现金流的确定性有把握,这一点比单季毛利率更能说明问题。
往后可以对着核的三个读数
往后可以对着核的读数有三个。
一是四季度装机服务收入。公司给的指引是约 37 亿欧元,比三季度的 32.89 亿欧元继续上升。这块如果能兑现,说明升级需求是趋势而非单季波动。
二是全年营收的落点。指引区间 440 亿至 450 亿欧元、毛利率约 56%,这是连续第三个季度上调。下一年度的指引会给出供给约束到底有多硬。
三是存储与逻辑的结构变化。当季 46% 对 54% 已经很接近对半,任何一边的资本开支调整都会立刻改变这个比例,也就会立刻改变市场对设备周期的判断。
常见问题
装机售后服务指净服务收入加现场选项收入,包括设备维护、备件、现场工程与生产力升级。第三季度这块收入 32.89 亿欧元,占总营收 28.2%,环比增长约 19%。它卖的是模块、工时与工程能力,没有整机的物料负担,也不需要客户新建洁净室,因此毛利率高于公司整体,把当季毛利率推到了 57.5%,高于指引。
公司自己的解释是装机售后服务收入高于指引,原因是客户对既有设备的生产力升级需求强劲。当季毛利率 57.5%,上季度为 54.0%。同时还要看到产品结构的作用:当季交付新机 113 台、二手 8 台,系统销售额 83.73 亿欧元,高单价设备占比上升也推高了毛利率。
意味着阿斯麦的景气度与 HBM、DRAM 的扩产周期绑定得更紧,而不是与手机、PC 的换机周期绑定。公司对全年的结构预期是 EUV 收入同比增长超过 45%、非 EUV 约 20%、装机售后服务约 50%。存储接近一半的系统销售占比,是这轮扩产由存储驱动的直接证据。
不算。管理层的原话是部分客户「有兴趣」下单,属于意向表达,不是已签合同,也没有计入在手订单。能作为依据的是另一句:按目前规划的供给,2027 与 2028 两年都无法完全满足客户需求,公司正在研究把 2028 年的产能增幅提到此前公布的 30% 之上。
两者口径不同。23% 是第三季度单季的营收占比,环比提升 9 个百分点;20% 是公司对全年净销售额占比的预期。季度结构受交付节奏影响更大,单季数字跳升不等于全年趋势改变。存量设备的服务与升级不受新机出口许可限制,这部分是相对稳定的收入来源。
它确认了两件事:需求端订单能见度延伸到 2028 年以后,供给端两年内跟不上。同时它也提示了周期的另一面——所有客户同时扩产,两年后供给会同时到位;而设备商「订单排到两年后」的读数,历史上常出现在周期见顶之前。本周半导体股仍在被抛售,市场关注的正是投入能否持续、回报能否兑现。




