
 简体中文
 English

美光 2027 年超过 75% 的产量已经卖完:存储周期被「合同化」了吗
美光 2026 财年第四财季报告里,有一组数字与当期利润无关,却比利润更值得看:剩余履约义务约 1500 亿美元。
这是已签约、但还没有交付的合同总金额,按协议保底价格计算。同一份报告里还写着:客户给出的财务承诺合计 320 亿美元,其中绝大部分是现金定金;2027 财年超过 75% 的产出,已经被客户提前锁定。
过去几十年,存储芯片更接近一门现货生意——价格随供需起落,长约不多,客户在跌价周期里削减订单也并不罕见。现在这套规则正在被另一种做法替换。
问题是:长约能把周期抹平吗?过去一个季度披露的合同清单,给出的读数并不整齐。
三个数字:1500 亿、320 亿、75%
先看这三个数字。它们与当期利润无关,却决定了未来几年的收入形状。
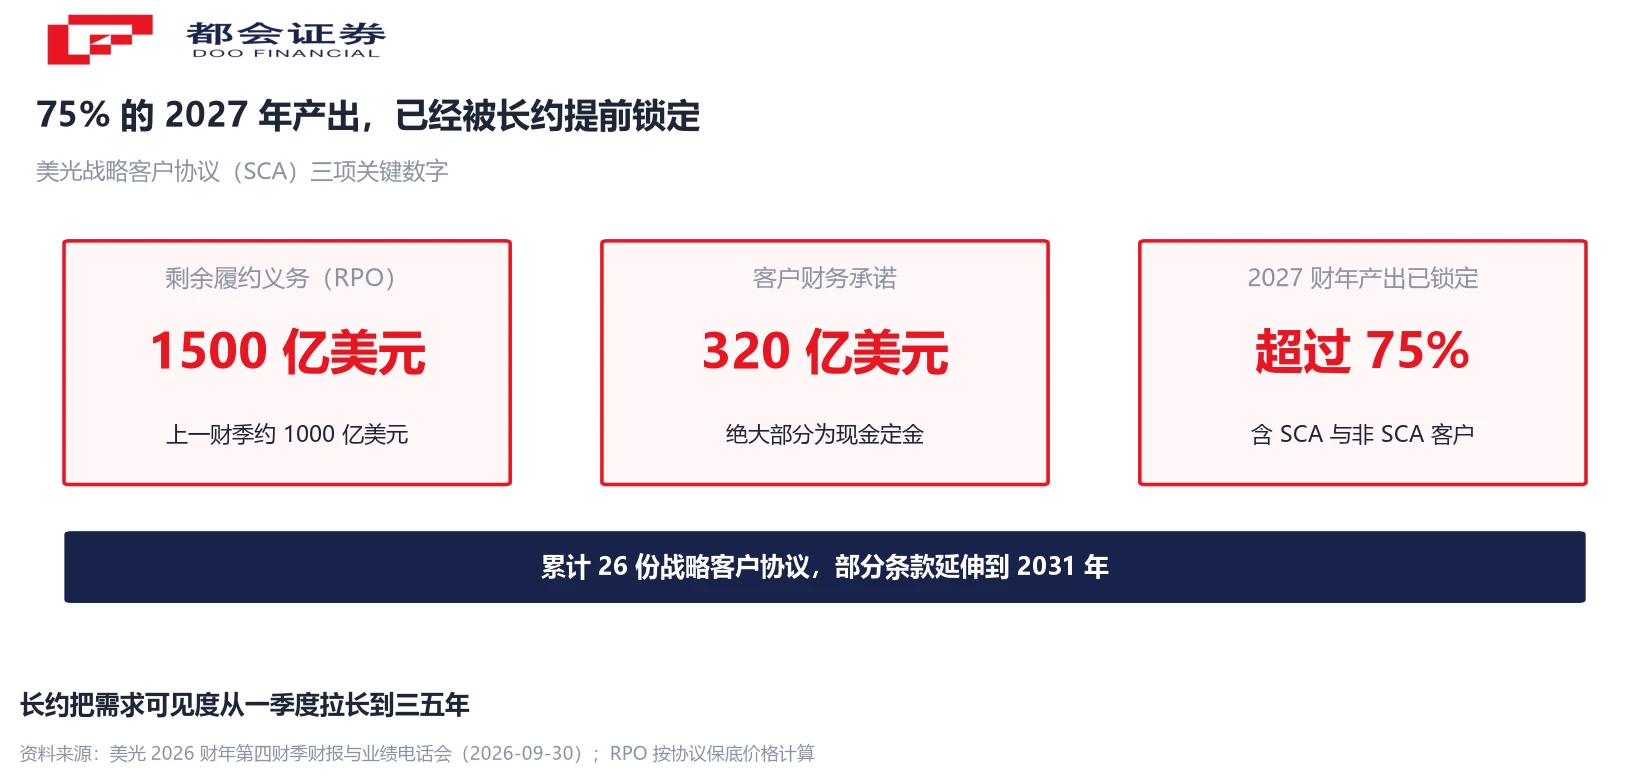
第一个是 1500 亿美元。这是美光在战略客户协议(SCA)下的剩余履约义务(RPO),也就是按协议保底价格计算、已签约但尚未交付的合同总额。上一季度这个数字约为 1000 亿美元,一个季度之内增加了约 500 亿。
第二个是 320 亿美元。这是客户给出的财务承诺总额,其中绝大部分是现金定金——仅第四财季就收到约 123 亿美元,季末资产负债表上挂着约 127 亿美元。
第三个是 75%。把 SCA 客户与非 SCA 客户的采购订单合并计算,美光 2027 财年超过四分之三的产出已被提前锁定,部分合同排期延伸到 2031 年。管理层同时表示,多数客户的谈判议题已经转向 2028 年。
支撑这三组数字的是协议份数:截至季末累计 26 份 SCA,较 6 月的 16 份增加 10 份。公司估算,这些协议覆盖 2030 年前收入的 35% 以上,未来还可能升至约 50%。
从现货到长协:变的是定价机制
要看懂这组数字的分量,需要先知道存储芯片这门生意的默认规则。
DRAM 与 NAND 市场长期以现货与季度合约定价为主,价格随供需短期起落。围绕存储股最典型的一个疑问也由此而来——这一轮涨价能维持多久。
SCA 改变的是付款与定价的安排,具体落在三条上:
- 定价框架写进合同。约四分之三的 SCA 收入带有明确的定价框架,其中多数设了价格下限与上限;其余约四分之一按市场价定期重新议价。
- 照付不议。协议普遍包含照付不议条款,客户承诺的采购量即便未提货也要付款。
- 按当期市况定价。管理层表示,任何涉及定价的新谈判都以当前市况为基准达成,新签协议执行的是高位价格。
三条合起来,把一部分价格风险从美光转移给了客户,也把美光的需求可见度从「下一个季度」拉长到未来三到五年。公司据此规划洁净室、设备与技术节点,扩产节奏跟的是合同排期,而不再等到需求出现之后再投资。
需要区分的是:价格波动的形状被改变了,周期本身没有被取消。合同锁住的是价格区间与采购量,锁不住终端需求。
这一季的利润,是价格给的
把第四财季的量价拆开,这一轮利润的来源会看得更清楚。
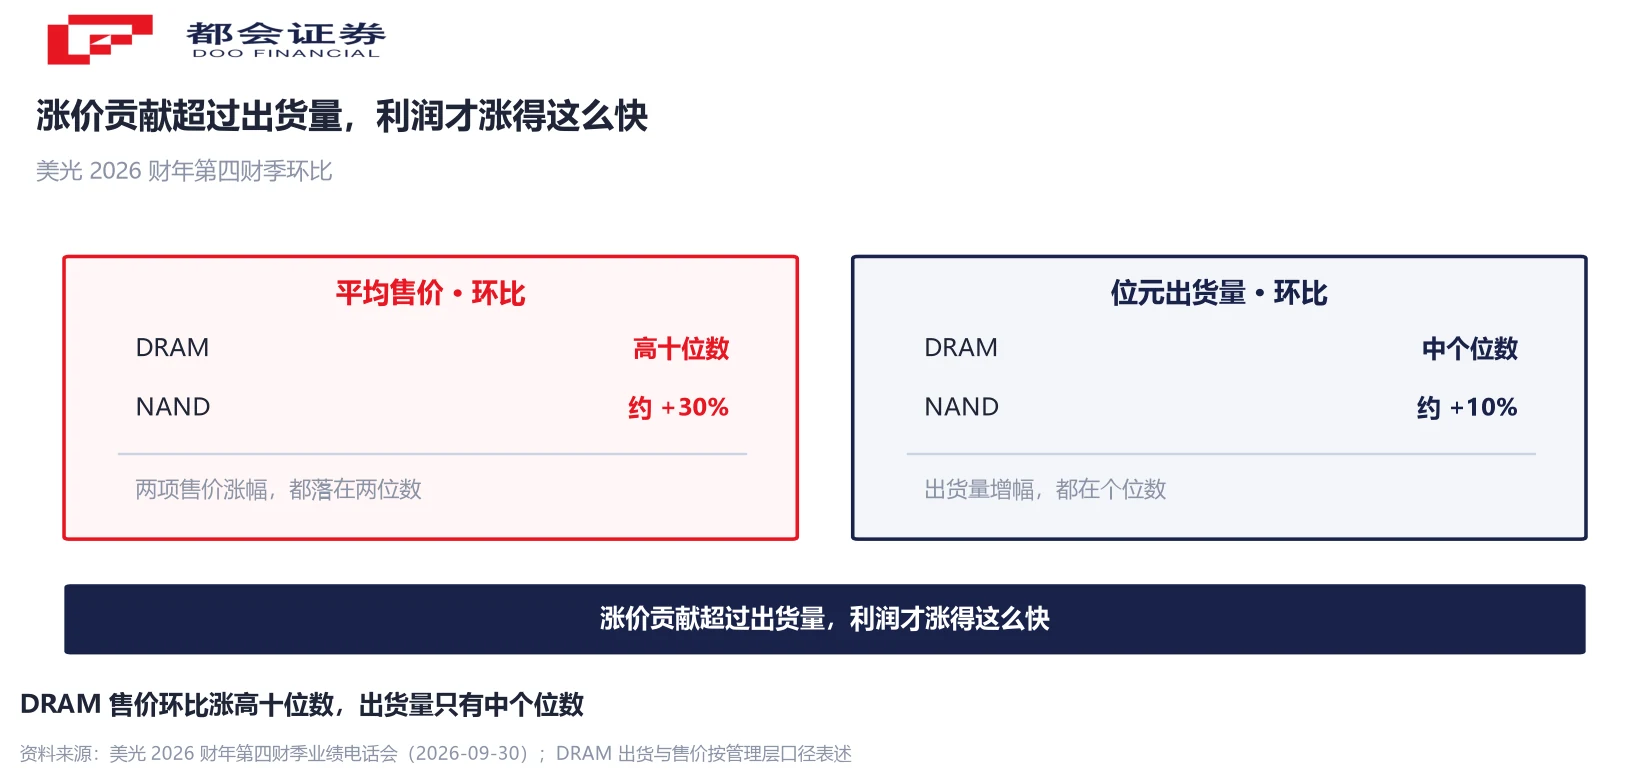
DRAM 收入 397.71 亿美元,占公司当季营收的 73%。位元出货量环比只有中个位数增长,平均售价环比涨幅落在高十位数。NAND 收入 141.02 亿美元,出货量环比增长约 10%,平均售价环比上涨约 30%。
两组数字放在一起,指向同一件事:收入的爆发主要来自价格,出货量的贡献相对有限。需求超过供给,定价权短暂地落在卖方手里。
其中增长最陡的一支是数据中心 SSD。第四财季这项收入接近 100 亿美元,是上年同期的 10 倍以上,占公司 NAND 收入的三分之二以上。这项业务基数小、增速快,是理解当季整体增速的关键。
公司层面的数据同样陡峭:当季营收 542.3 亿美元,环比增长 31%、同比增长 379%;非 GAAP 毛利率 87%,环比提升 2.1 个百分点。2026 财年全年营收 1331.88 亿美元,同比增长 256%。
合同化的代价:上限被一起锁住了
长约并非只有好处。把条款反过来读,能看到美光让出的那部分。
价格上限意味着上行弹性被削掉一块。四分之三的 SCA 设有价格天花板,当现货价格继续上冲时,这部分产能的售价不会同步跟涨。管理层也提到,HBM 与常规 DRAM 的毛利率差距正在收窄。
定金的覆盖比例并不高。320 亿美元的客户财务承诺,大约只相当于 1500 亿美元剩余履约义务的两成。有机构据此提出疑问:缺乏定金约束的那部分承诺,在极端情形下未必守得住,盈利仍在很大程度上取决于短缺能否延续。
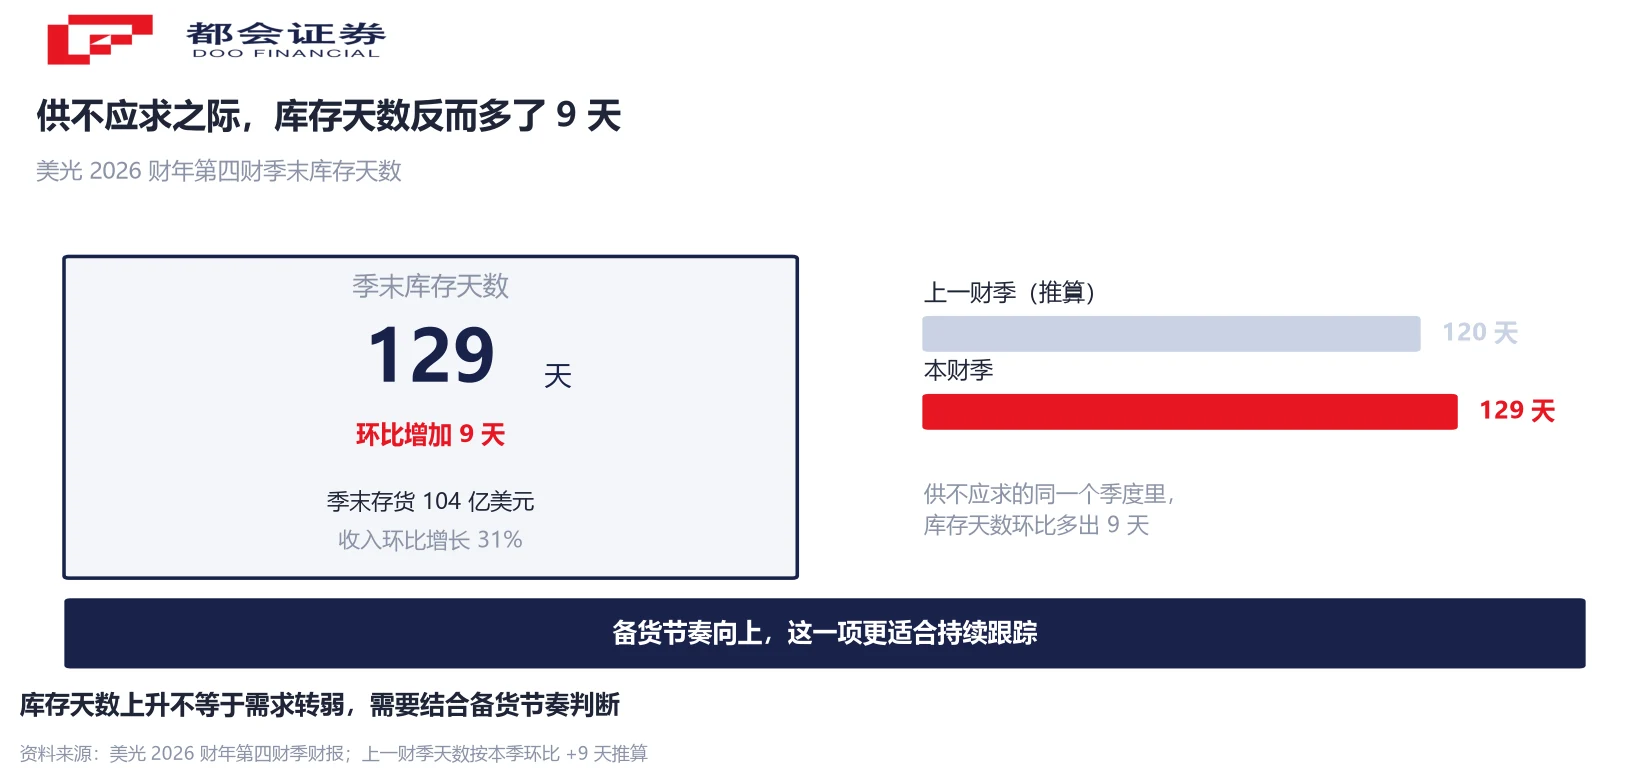
供不应求的同时,库存天数反而在上升。季末存货 104 亿美元,库存天数 129 天,环比增加 9 天。这一项常被当作需求转弱的先行信号;不过在产能被提前锁定、产品结构向 HBM 与数据中心 SSD 倾斜的阶段,备货节奏本身也会推高库存天数。它更适合当作需要跟踪的观察项。
还有一处会计口径值得留意:第四财季收到的约 123 亿美元客户现金定金,计入的是筹资活动现金流,而经营活动现金流并不包含这笔钱。当季 332 亿美元的调整后自由现金流因此显得格外厚实,但这笔资金与大客户未来的履约与阶段交付是绑定的。
扩产的钱翻倍,产能却要等
合同带来的是需求可见度,并不是现成产能。
美光的资本开支正在大幅上修。2026 财年的资本开支约 270 亿美元;2027 财年公司指引为逾 500 亿美元,其中上半年约 250 亿美元、下半年还会更高。据机构整理,明年的增量里有超过一半投向 HBM 与常规 DRAM 的产能扩张。这里需要区分两个口径:逾 500 亿美元是公司指引,550 亿美元是投行自己的模型测算值,两者不宜混用。
钱的主要去向是洁净室。新洁净室从动工到第一片晶圆产出,再到形成规模化产能,需要经历数个季度的爬坡;HBM 从 HBM3E 向 HBM4、HBM4E 升级,又会占用更多晶圆资源与转换比例。即便行业持续新建厂房,供给释放的速度仍慢于需求增长。
这正是长约的用途所在:它把「什么时候扩产」这个判断从被动跟随需求,改成按合同提前几年排期;但它缩短不了厂房与设备本身的建设周期。
该盯什么:三条线索
- 第一财季的毛利率。公司指引营收 615 亿美元(上下浮动 15 亿美元)、非 GAAP 毛利率约 86.25%,并预计这可能是 2027 财年的毛利率低点——原因之一是第四财季计提的员工激励成本进入存货,会在下一季销售时体现。毛利率能否像管理层预期的那样逐季回升,是检验合同定价机制的第一个读数。
- 现货价与长协价的差。如果存储现货价格回落、而长协价格保持稳定,合同化的保护效果才算被真实数据验证;如果两者同向回落,说明价格下限的作用有限。
- 剩余履约义务与定金的增速差。RPO 反映合同规模,定金反映合同的约束力。两者同步增长,说明客户愿意为锁量付出真金;如果 RPO 继续膨胀而定金停滞,合同的可靠性就要打折。
把这几层放在一起看,一条线索会变得清楚:存储周期并没有被合同取消,它换了表现形式。过去的价格急涨急跌,正在部分转化为订单与产能的提前锁定;而合同里的上限条款,也让上行周期的收益被切走一块。判断依据因此要从「这一轮涨价还能维持多久」,逐步转向「这些合同在价格回落时能兑现多少」。
常见问题
SCA 是美光与下游客户签署的多年期供货协议,期限最长延伸到 2031 年,普遍包含照付不议条款。截至 2026 财年第四财季末,美光累计签署 26 份 SCA,较 6 月的 16 份增加 10 份;公司估算这些协议覆盖 2030 年前收入的 35% 以上。
RPO 指已签约但尚未交付的合同金额,按协议保底价格计算,用来衡量未来收入的确定性规模。美光在 SCA 项下的 RPO 约为 1500 亿美元,上一季度约为 1000 亿美元,一个季度增加约 500 亿美元。
指把 SCA 客户与非 SCA 客户的采购订单合并计算后,美光 2027 财年超过四分之三的产出已获得客户承诺。管理层同时表示,多数客户的谈判议题已转向 2028 年,部分客户希望获得 2030 年之后的供应保障。
不会。合同锁住的是价格区间与采购量,锁不住终端需求。约四分之三的 SCA 收入设有价格下限与上限,这意味着价格波动被压进一个区间,而不是被消除;上行周期里超出上限的那部分涨幅,也不会全部留给美光。
2026 财年第四财季末,美光存货 104 亿美元、库存天数 129 天,环比增加 9 天。在产能被提前锁定、产品结构向 HBM 与数据中心 SSD 倾斜的阶段,备货节奏本身会推高库存天数。它可以作为观察项持续跟踪,但不能单独当作需求转弱的结论。
公司指引 2027 财年资本开支逾 500 亿美元,其中上半年约 250 亿美元、下半年更高;2026 财年约为 270 亿美元。需要注意,550 亿美元是投行模型的测算值,与公司指引属两个口径,不宜混用。
它提供了一个观察存储行业定价机制变化的样本:需求可见度提高、价格区间被合同限定、扩产节奏改由合同排期驱动。这些变化是否成立,还需要后续季度的毛利率与合同执行数据来验证。本文不构成任何投资建议,也不构成对具体标的的推荐。
口径说明:① 数据对应美光 2026 财年第四财季(截至 2026 年 8 月末)与全财年,公布于 2026 年 9 月 30 日;② 营收、毛利率、每股收益为非 GAAP 口径;③ 剩余履约义务按协议保底价格计算;④ 客户财务承诺含现金定金与金融履约承诺;⑤ 逾 500 亿美元为资本开支公司指引,550 亿美元为投行模型测算值;⑥ 指引属前瞻性表述,非既成事实。




