
 简体中文
 English

台积电 20 亿美元把硅中介层交给格芯:CoWoS 最紧的一环,第一次有了美国产能
一颗 AI 加速器上最贵的零件,未必是那颗 GPU。它脚下那块用来摆放 GPU 与高带宽内存的硅片,才是决定这批货能不能按时交付的环节。
10 月 8 日,格芯(GlobalFoundries,NASDAQ: GFS)公告与台积电签署制造协议:金额 20 亿美元,初始期限五年,由格芯在纽约州马耳他(Malta)厂为台积电的 CoWoS 先进封装生态生产硅中介层,2028 年上半年开始量产爬坡。格芯称,这将是美国本土第一个为先进封装供应硅中介层的来源。
这笔订单的金额放在台积电的资本开支里并不大,它的意义在别处:AI 封装最紧的一个零组件,第一次有了美国产能。这篇讲三层——这块「托盘」到底是什么、台积电为什么愿意把它交给一家已经退出先进制程竞赛的同行、以及三年后才来的产能要面对什么风险。
这笔单子买的是什么:20 亿美元、五年、2028 年上半年
协议条款很简短:格芯向台积电提供制造服务,在纽约州马耳他厂新增产能,为台积电的 CoWoS 封装生态供应硅中介层;初始期限五年,总额 20 亿美元,并为后续随客户需求扩产预留框架。
产品范围比「一块硅片」宽一些。格芯在公告中提到,新增产能支持包括嵌入式深沟槽电容(eDTC)在内的先进封装技术,可覆盖多代产品。深沟槽电容的作用是稳压与滤噪——AI 芯片满载时电流波动剧烈,电容要贴着芯片放,才有意义。
时间表是这笔交易最需要留意的地方:量产爬坡在协议签署后第三年年初启动,也就是约一年半之后。这意味着未来两年内,全球硅中介层的增量仍然要靠台积电自己、联电、世界先进这几条线,格芯的产能赶不上这一轮短缺。
市场给的反应偏正面。消息公布后格芯盘前股价上涨约 4%。对一家专注成熟制程、在 AI 叙事里长期缺席的代工厂来说,这是它第一次以「AI 供应链关键零组件供应商」的身份被定价。
硅中介层:GPU 与 HBM 之间的那块托盘
CoWoS 的做法可以拆成三步:把逻辑芯片(GPU 或自研 AI 芯片)和 HBM 内存堆叠在同一块硅中介层上,中介层内部用硅通孔(TSV)与密集布线把两者连起来,整块中介层再坐到封装基板上。
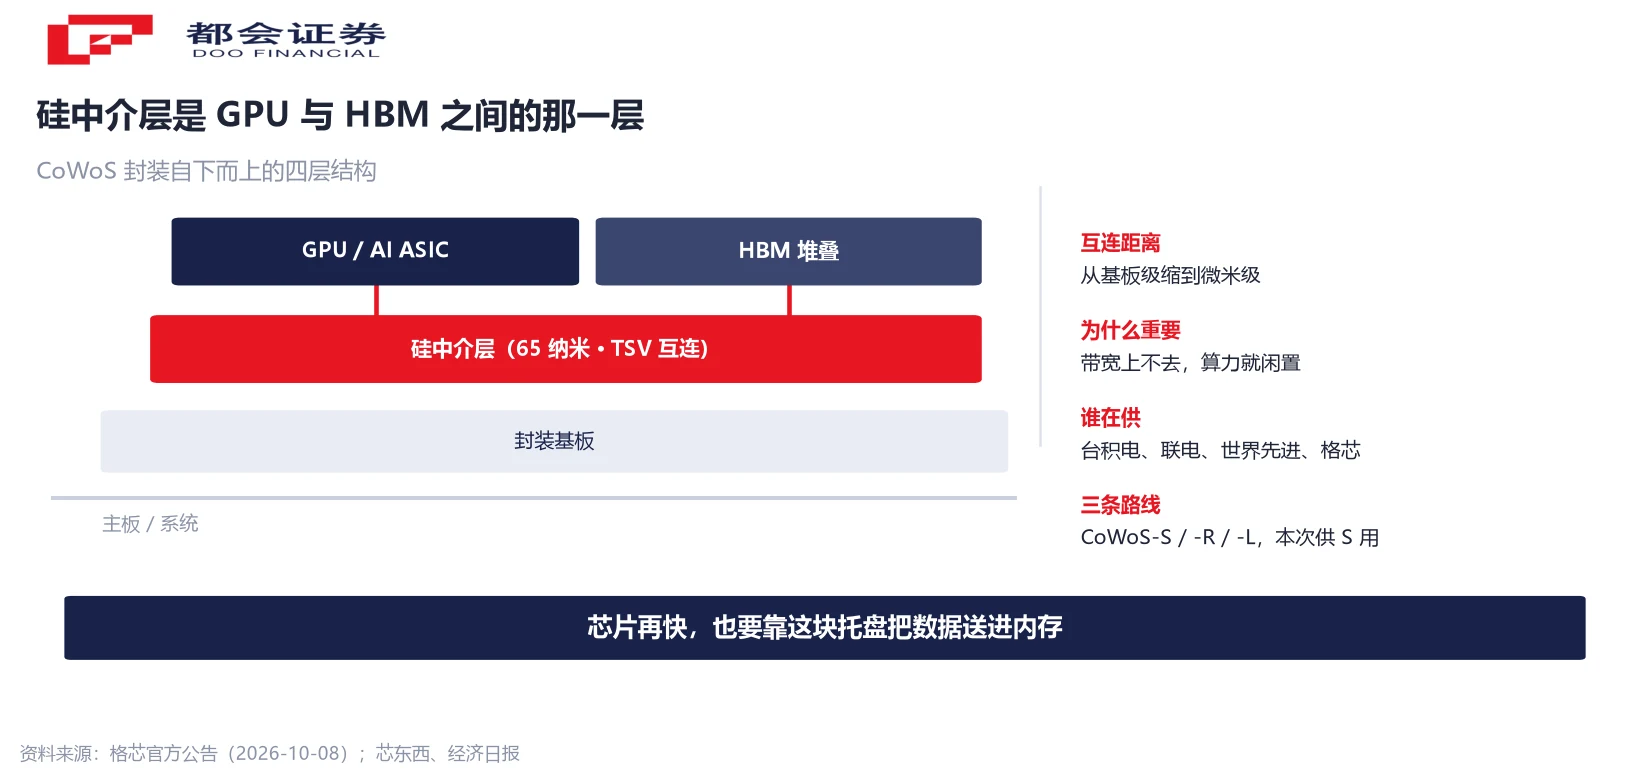
中介层承担的是「数据搬运」。单颗芯片算力再强,如果内存带宽跟不上,算力就闲置。中介层把互连距离从基板级缩短到微米级,带宽上去、功耗下来,这是 HBM 能贴着 GPU 工作的前提。
它也是成本与良率的放大器。中介层面积越大,能放的芯片与 HBM 越多,但整片硅上任何一处缺陷都可能让整块报废,良率越难控制、单位成本越高。台积电的封装尺寸因此是一年一档往上走:5.5 倍光罩尺寸已量产、良率超过 98%;整合 20 个 HBM 的 14 倍光罩版本排在 2028 年;整合 24 个 HBM 的更大版本推后一年。
CoWoS 本身还有三条路线。CoWoS-S 用一整块硅中介层,性能上限最高,也是当前 AI GPU 的主流方案,格芯这次供的就是这一条;CoWoS-R 改用聚合物与铜线的重布层,成本更低;CoWoS-L 在重布层里嵌入局部硅互连小块,兼顾面积与性能。三条路线并存,意味着「硅中介层」的需求不会因为某一条路线占比变化而消失。
为什么是 65 纳米:瓶颈不在制程,在面积与良率
这笔交易里最反直觉的一点是制程。硅中介层用的是 65 纳米级工艺,不是 3 纳米、2 纳米。中介层不需要把晶体管做小,它需要的是高密度布线、稳定的供电与信号完整性——这几件事在成熟制程上就能做,而且做得更便宜。
这就解释了为什么格芯能接这张单。格芯多年前退出 7 纳米以下的先进逻辑竞赛,把资源集中在成熟与特色工艺上。硅中介层恰好落在它的能力圈里:不需要追赶制程节点,需要的是产能、良率与长期供货的稳定性。
按 TrendForce 对今年第二季度的统计,格芯营收约 17.9 亿美元、环比增长 9.3%,全球市占 3.2%、排名第五。这个体量承接 20 亿美元的五年订单,相当于给它开了一条不同于消费电子与汽车的新产品线。
对行业来说,这提供了一个判断:AI 带来的增量不全部流向最尖端的几座晶圆厂。当制程微缩的边际收益变小,把更多芯片高效地拼在一个封装里成为提升性能的主要路径,成熟制程上的封装配套环节就会重新变得抢手。
台积电为什么外包:CoWoS 三年翻倍还是不够
答案藏在产能曲线里。台积电 CoWoS 月产能从 2024 年底约 3.5 万片,爬升到今年底的 13 万至 14 万片,2028 年底有望到约 26 万片——连续三年翻倍级别的扩张。
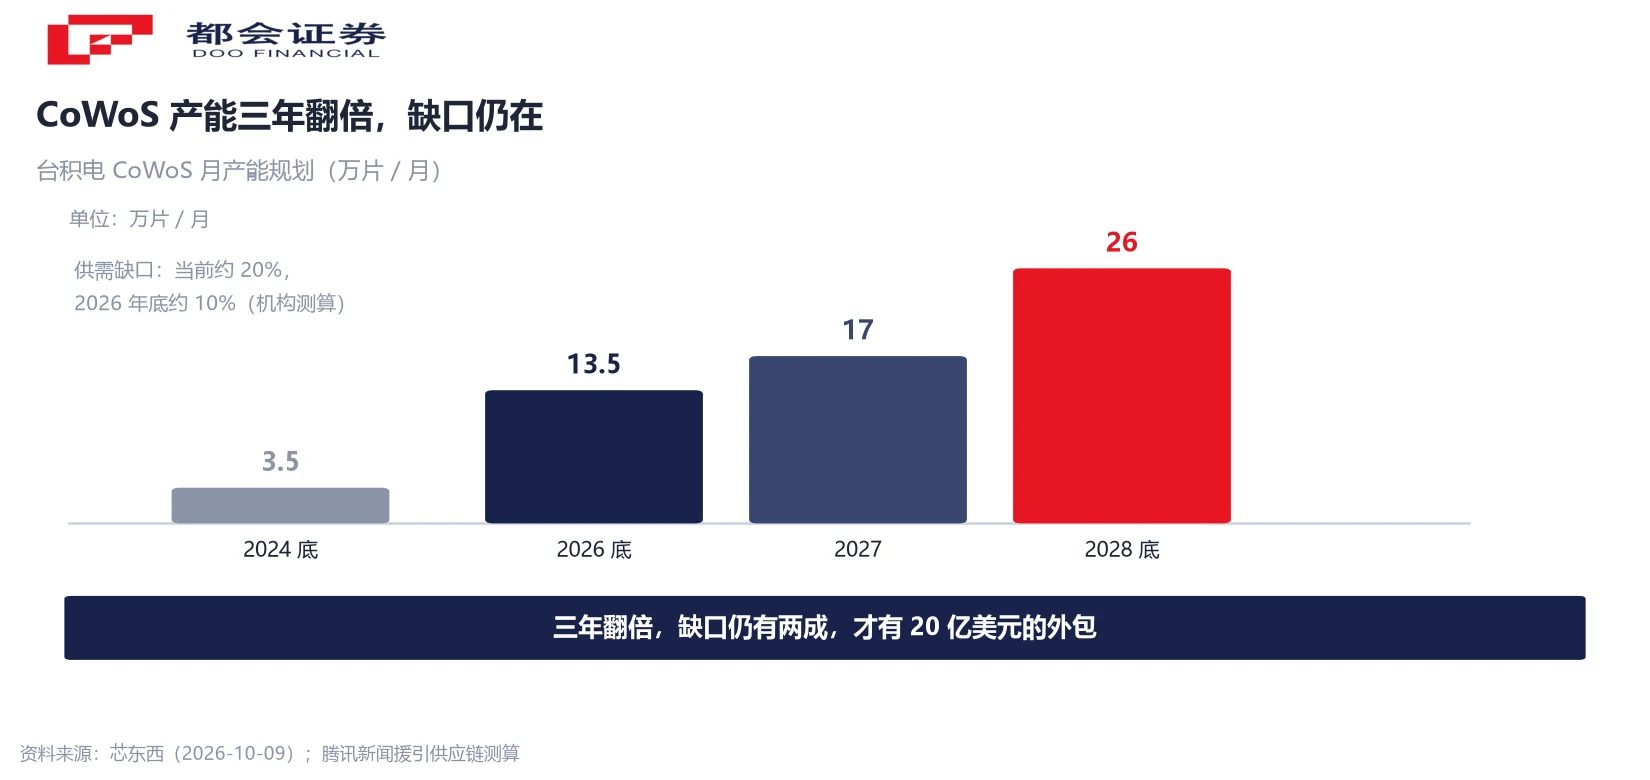
即便如此,缺口还在。按机构测算,CoWoS 供需缺口目前约 20%,今年底才可能收窄到约 10%;需求端从今年的 130.7 万片增至明年的 247.5 万片,增幅约 89%,快于同期行业月产能约 56% 的增幅。
外包是一条已经走了几步的路。第一步是 CoWoS 自身扩产;第二步是把 CoW(晶圆级封装)工序交给日月光等封测厂;第三步才是把硅中介层这一环也放出去。台积电此前已把部分硅中介层交由世界先进生产,后者与恩智浦合资的新加坡 12 吋厂也把中介层纳入产品规划,明年第一季度量产、2029 年满载月产能规划 4.4 万片。
台系厂商同时在扩。联电的硅中介层月产能将从 3,000 片倍增至 6,000 片,其导入深沟槽电容的 2.5D 方案已出货给主要客户;力积电把「3D AI 晶圆代工」作为转型方向,把中介层、硅电容与晶圆堆叠串在一起。增量足够大,美系与台系同时拿到了订单,供应结构从台积电单点主导,转向代工厂与封测厂并行扩容。
美国链条的三个环节,时间表对得上吗
把格芯这笔单放进美国本土布局里看,三个环节正在陆续就位。晶圆制造这一端,台积电亚利桑那第一座厂 4 纳米已量产,第二座 3 纳米预计明年下半年量产;中介层这一端是格芯马耳他厂,2028 年上半年爬坡;封测这一端是 Amkor 在亚利桑那的先进封装与测试园区,一期投资提高到约 120 亿美元,2028 年投产,此前已与台积电签下十年期先进封装合作协议。
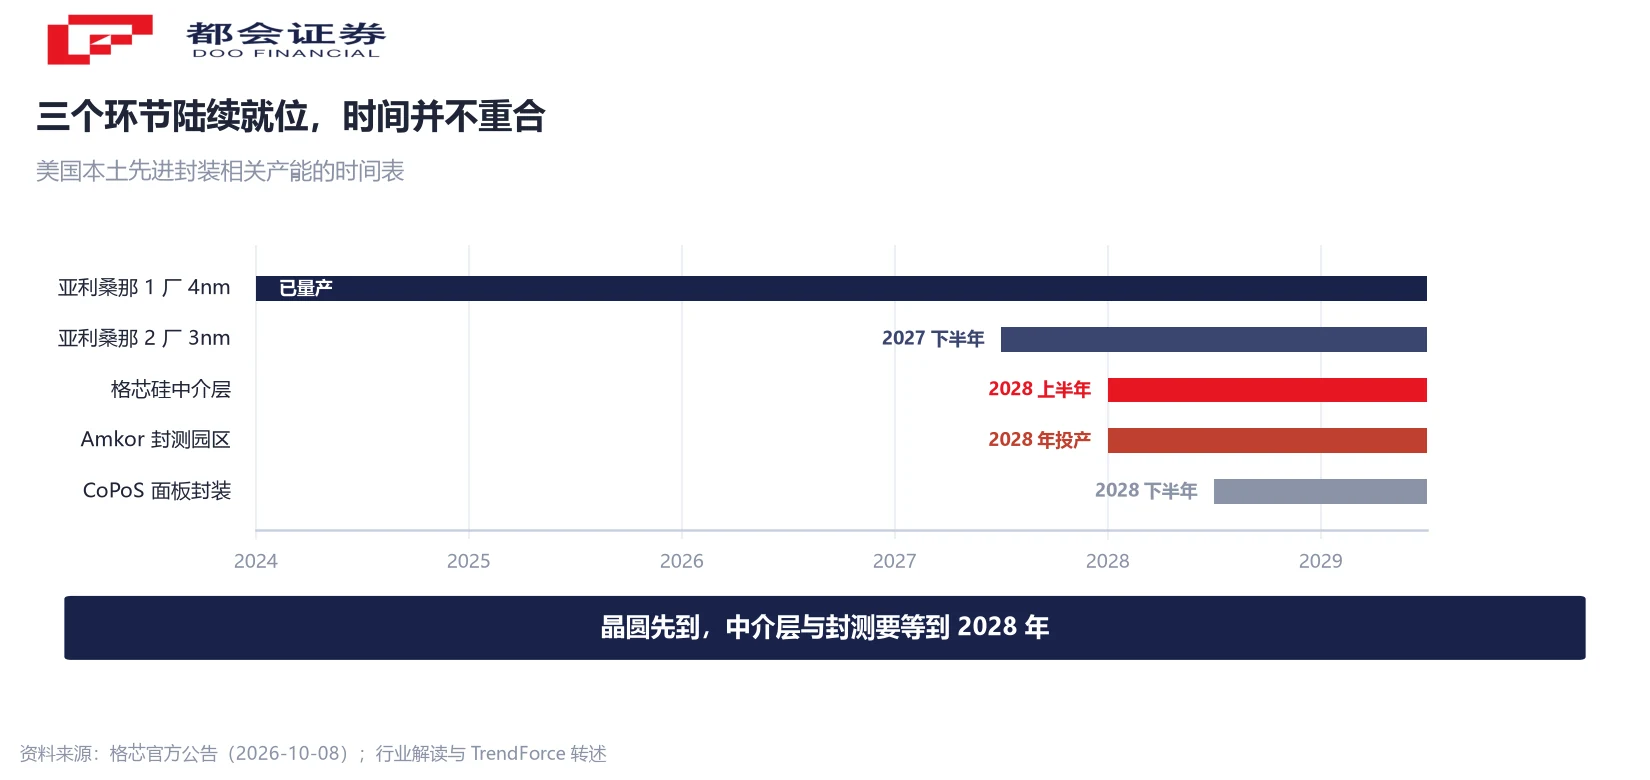
三段时间并不重合。晶圆先到位,中介层与封测要到 2028 年才跟上,中间这两年,在美国造出来的晶圆仍可能要被运出去做封装。这正是这笔订单想解决的问题:芯片在美国造、封装却要跨洋运回,供应链只是把断点换了个位置。
但三个环节同时存在,不等于某款产品一定能在美国完整跑完流程。实际要问的是:某一代产品所需的组件、合格产能与验证周期,能不能同时到位。任何一环的良率爬坡慢半年,整条链的节奏就会往后推半年。
这也解释了协议为什么写成「五年 + 扩产框架」而不是一次性锁量。五年是一个够长、又能重谈的窗口;框架条款则把「需求超预期」和「需求不如预期」两种情形都留给后续谈判,而不是一次押死。
风险:CoPoS 要来了,五年长约会不会变成包袱
这笔长约最大的不确定性来自技术路线。台积电正在推面板级封装 CoPoS(Chip on Panel on Substrate),把圆形晶圆换成 310×310 毫米的方形面板,有效面积数倍于 12 吋晶圆,能装下更多逻辑与 HBM,材料利用率也更高。
节奏已经排出:今年是设备与材料验证期,明年试产,2028 年下半年正式量产,主要基地在嘉义。产能规划上,量产首年月产不低于 500 片面板,次年末提升到 1.2 万片。行业媒体估算,仅试产线的搭建投入就超过 50 亿美元。
两者的时间点几乎重叠:格芯的硅中介层 2028 年上半年爬坡,CoPoS 下半年量产。如果 CoPoS 推进顺利,之后新增的高端封装需求会更多落在面板级,硅中介层的增量空间被压缩;如果 CoPoS 因信号完整性、设备改造或良率问题延后,硅中介层仍是主流方案,这笔长约就是稳定的收入。
台积电自己的说法留了余地。管理层曾表示,CoPoS 需要两到三年产量才能达到相当规模。这句话的含义是:两条路线会在相当长时间里并存,CoWoS 支撑未来两三年的主流 AI 芯片量产,CoPoS 从 2028 年之后逐步接过下一代大尺寸芯片。
所以这笔订单更接近一份「保险」而非「押注」。台积电用 20 亿美元买到的是五年内不受单一地区产能约束的选择权;格芯拿到的是把成熟制程产能接入 AI 供应链的入场券。至于这块入场券值多少钱,要等 2028 年的良率数据说话。
常见问题
格芯与台积电签署制造协议,金额 20 亿美元、初始期限五年,由格芯在纽约州马耳他厂为台积电的 CoWoS 先进封装生态生产硅中介层,2028 年上半年开始量产爬坡,协议同时预留后续扩产的框架。
它是放在逻辑芯片(GPU 或自研 AI 芯片)与 HBM 内存之间的硅片,内部用硅通孔与高密度布线把两者连起来。作用是缩短互连距离、提升带宽、降低功耗,是 HBM 能贴着 GPU 工作的前提。
中介层不需要把晶体管做小,它需要的是高密度布线、供电稳定与信号完整性,这些在成熟制程上就能实现,成本更低。因此已退出先进制程竞赛的代工厂也能切入这条供应链。
产能跟不上需求。CoWoS 月产能从 2024 年底约 3.5 万片扩到今年底的 13 万至 14 万片,缺口仍在两成左右。外包路径已经走了几步:CoWoS 自身扩产、CoW 工序交给封测厂、再把硅中介层放出去。
联电硅中介层月产能将从 3,000 片倍增至 6,000 片,导入深沟槽电容的 2.5D 方案已出货给主要客户;世界先进与恩智浦合资的新加坡 12 吋厂把中介层纳入产品规划,明年第一季度量产。
这是格芯首次以 AI 封装关键零组件供应商的身份进入这条供应链。它专注成熟与特色工艺,硅中介层正好落在能力圈内。消息公布后格芯盘前股价上涨约 4%。
缺时间上的对齐。台积电亚利桑那 4 纳米已量产、3 纳米预计明年下半年量产;格芯中介层 2028 年上半年爬坡;Amkor 亚利桑那封测园区 2028 年投产。中间这两年,美国造的晶圆仍可能需要运出去封装。
短期不会。台积电规划 CoPoS 明年试产、后年下半年量产,管理层表示需要两到三年产量才能达到相当规模。CoWoS 仍支撑未来两三年主流 AI 芯片的量产需求,两条路线会长期并存。
短期几乎没有。格芯产能 2028 年上半年才爬坡,未来两年的增量仍靠台积电、联电、世界先进等现有产线。它的作用是把 2028 年之后的供应来源分散到美国,降低单点中断的风险。
可以看三条:台积电季度说明会上的先进封装产能与委外表述、CoWoS 月产能爬坡是否符合 2027 年至 2028 年的规划、以及 CoPoS 在 2028 年的量产进度是否如期。
不能。本文是对公开公告与产业信息的梳理,不构成投资建议,也不构成对任何具体标的的推荐。相关数据以公司公告为准,投资决策请自行判断并承担相应风险。
口径说明:① 20 亿美元与五年为协议初始条款,后续扩产通过框架另行安排;② 硅中介层产能以「片/月」计,CoPoS 以「面板/月」计,两者不可直接换算;③ CoWoS 产能与供需缺口均为机构测算或规划值,属预测而非已实现;④ 2028 年上半年为量产爬坡起点,不等于满产。




