
 简体中文
 English

怎么买台积电股票:AI 芯片代工垄断者,现在值得买吗?
英伟达的 GPU、苹果的 A20 芯片、AMD 的 MI 系列加速器,全部出自台积电的产线。它被市场视为“AI 需求能不能持续”的终极风向标——本周,AMD 掌门人苏姿丰表示公司预计未来几年芯片需求仍将大幅增长,三星电子的营业利润预告激增近 9 倍,鸿海的季度销售额也超出市场预期。
想参与这类财报季行情,前提是账户已经就位。
先搞清楚:台积电的股票有两种
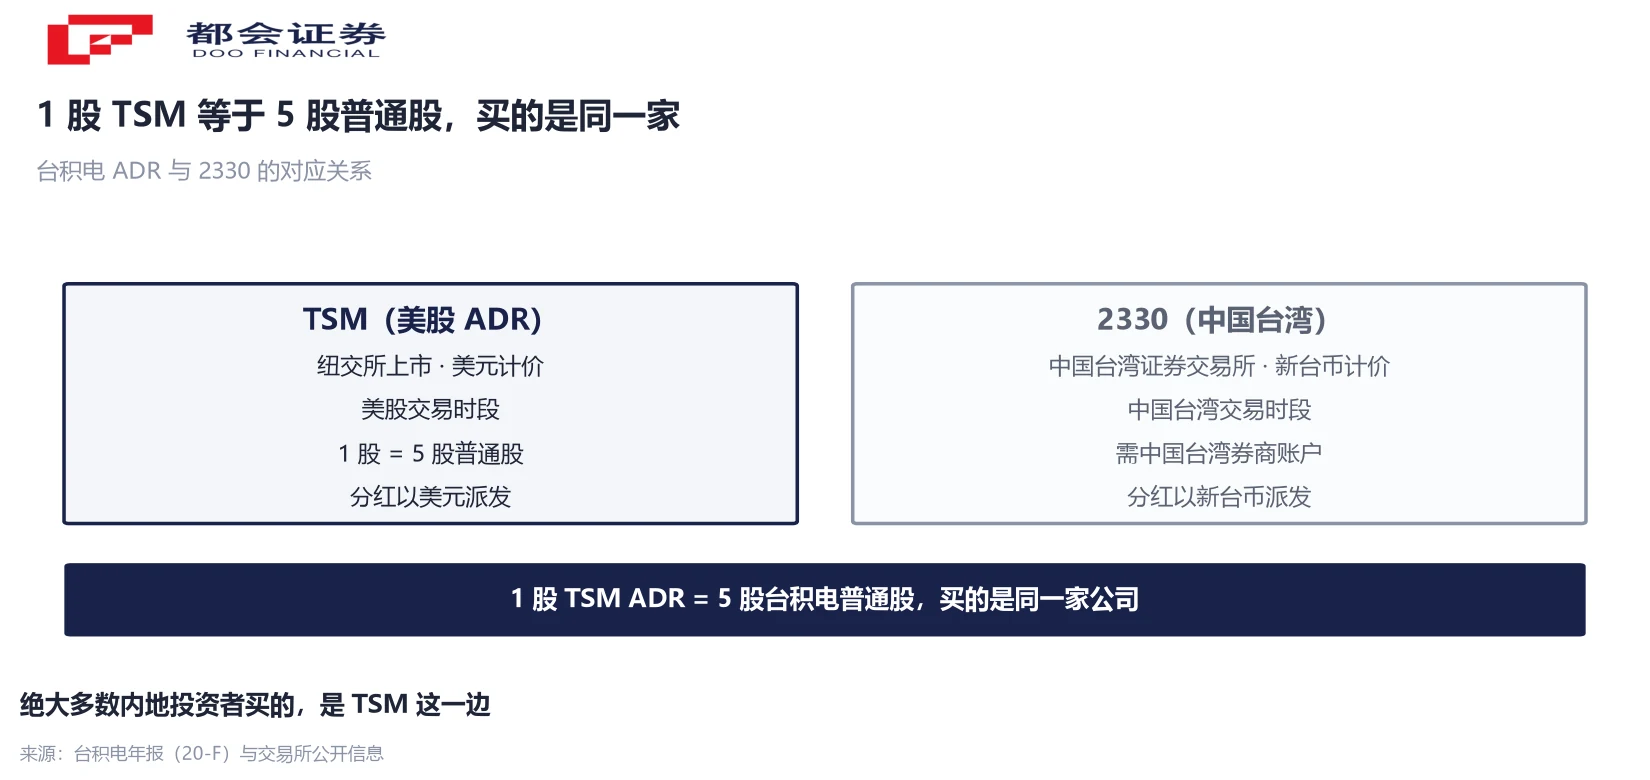
这是内地投资者最常困惑的问题,先解开。台积电同时在两个市场上市:中国台湾证券交易所的 2330(新台币计价),和纽约证券交易所的 TSM(美元计价)。绝大多数内地投资者买的是后者——TSM 是 ADR(美国存托凭证),由美国的存托银行发行,代表对台积电普通股的所有权。
两者的对应关系:1 股 TSM ADR = 5 股台积电普通股,这一比例来自台积电提交给美国证交会(SEC)的年报(20-F 表格)。TSM 以美元交易、走美股交易时间,分红以美元派发;2330 以新台币交易、走中国台湾地区的交易时间。
实际操作中的差异还有两点。一是时差造成的定价错位:台积电的月度营收一般在中国台湾地区股市收盘后公布,而美股 ADR 的交易时段更长,对消息的反应往往更早。这次营收公布恰逢连假,当地股市休市,ADR 在美股先行交易了几天,10 月 12 日当地股市复市才接上节奏。
二是准入门槛:开美股账户买 TSM,任何支持美股的券商都可以;想买 2330,需要中国台湾地区的券商账户,对内地投资者基本不可行。结论:普通投资者买 TSM ADR 就是买台积电,不用纠结。
买入实操:四步
- 开通支持美股的券商账户。互联网券商一般在线提交身份材料,1-3 个工作日审核。先过一遍开户前自检清单,把材料准备齐全。
- 入金。把资金汇入券商账户要走换汇,渠道与到账时间以银行和券商的实际规则为准;每人每年等值 5 万美元的便利化额度有明确用途限制,资金如何合法到达券商账户,需要根据个人情况与银行确认。汇率成本是隐性费用,大额换汇尽量分批、避开汇率剧烈波动期。
- 下单。在交易界面搜索“TSM”,确认发行方是 Taiwan Semiconductor Manufacturing(NYSE 上市)。台积电股价较高(10 月 12 日收 444.35 美元),一手 100 股约 4.4 万美元——多数投资者用限价单小仓位买入,部分券商支持碎股,几十美元也能上车。
- 留意财报时点。台积电 10 月 15 日将在美股盘前发布 Q3 财报,法说会于美东凌晨 2 点(北京时间下午 2 点)举行。美股投资者当天开盘就能对财报做出反应;2330 当天下午 1 点半已收盘,完整的市场反应要等到下一个交易日。想参与财报行情,ADR 的时间效率更高。
10月15日法说会看什么
营收已经锁定超预期,法说会的增量在另外三个问题。
毛利率。Q2 毛利率 67.7%,Q3 指引区间 65%-67%,市场预计落在高标附近。高盛预计 Q3、Q4 毛利率分别为 67.5% 和 67.3%,环比小幅下滑——原因是 2nm 制程进入放量爬坡期,折旧成本稀释利润。“营收涨、毛利率微降”会是未来一年的常态,不是问题,但要习惯。
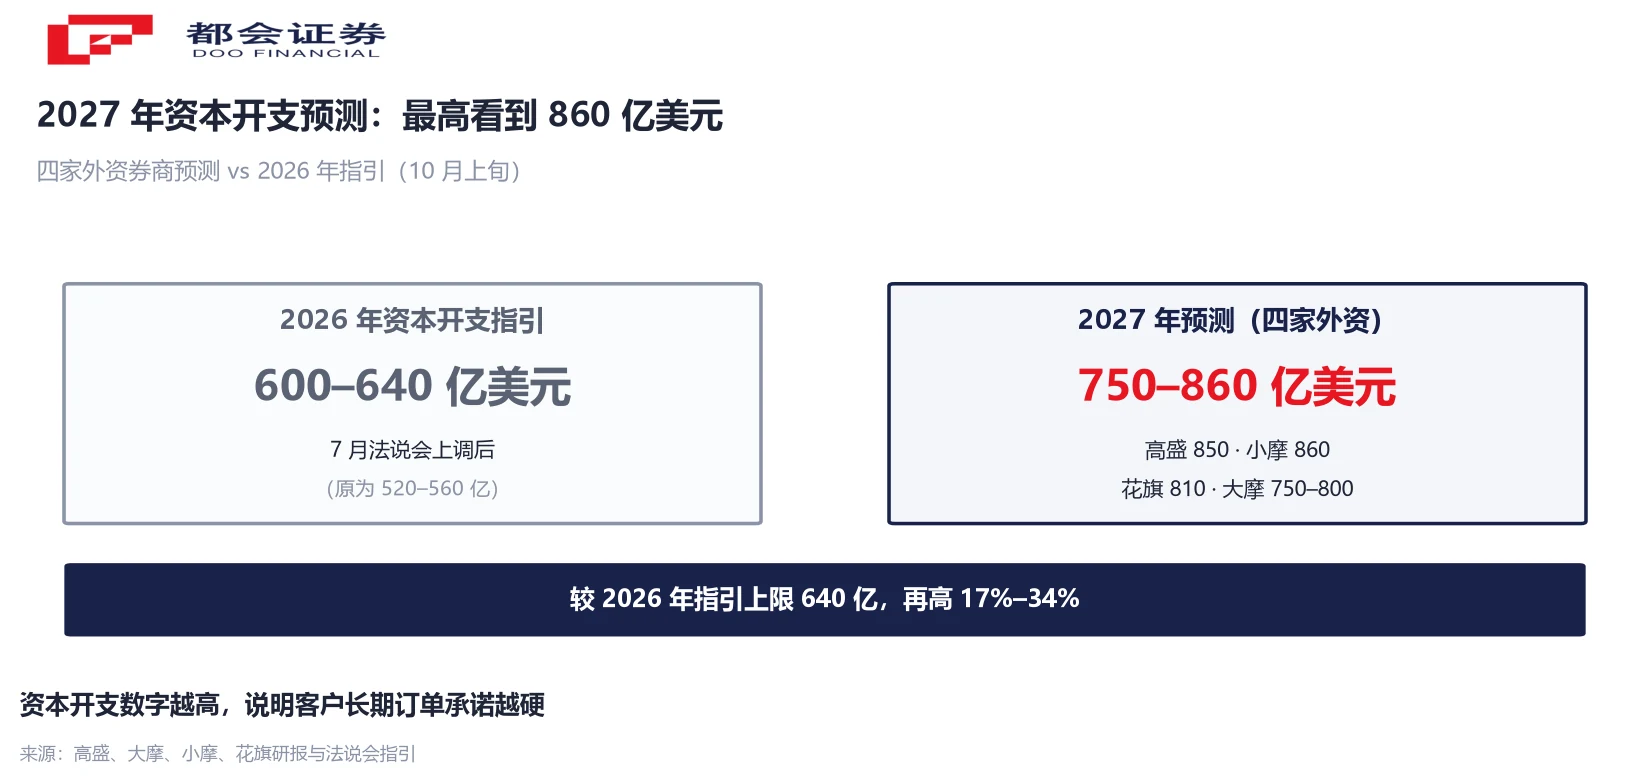
2027 年资本开支。这是最重磅的一项。高盛预计台积电 2027 年资本开支上调至 850 亿美元、2028 年 980 亿美元(此前预估 780 亿和 820 亿);大摩预计 2027 年为 750 亿-800 亿美元;小摩更看到 860 亿和 1,000 亿美元。资本开支数字越高,说明客户给的长期订单承诺越硬——它是 AI 需求能见度最诚实的指标。需要说明的是,这些是券商的推估,不是公司的指引;多家机构也提示,台积电未必会在本次法说会上给出明确的新年度资本开支数字,更可能只给方向性表态。
2027 年涨价。大摩和野村的分析师都预计,2027 年先进制程(7 纳米及更先进节点)代工价格将上调 5%-10%,成熟制程也可能涨 5% 左右;另有媒体报道称,涨幅可能在 3%-6%。代工龙头在供不应求中涨价,是“超级周期”叙事在产业链最上游的确认信号,大摩据此测算 2027 年毛利率逼近 70%。
估值:贵不贵,和谁比
先看坐标。TSM 市值约 2.1 万亿美元(10 月中旬,为亚洲市值最高的上市公司),市盈率(TTM)约 33 倍、前瞻约 21-22 倍,股息率约 0.7%,52 周区间 266.82-487.47 美元,年内涨约四成。
横向对比很有意思:这个市盈率明显高于三星电子(约 12 倍),低于中芯国际(港股口径约 60 倍)。卖方目标价呈上行趋势:花旗看至新台币 4,000 元、元大 3,500 元、高盛 3,300 元、大摩 3,088 元——对应 2330 现价(约 2,540 新台币)分别还有约 22%-57% 的空间,但目标价往往滞后于股价的新高节奏。
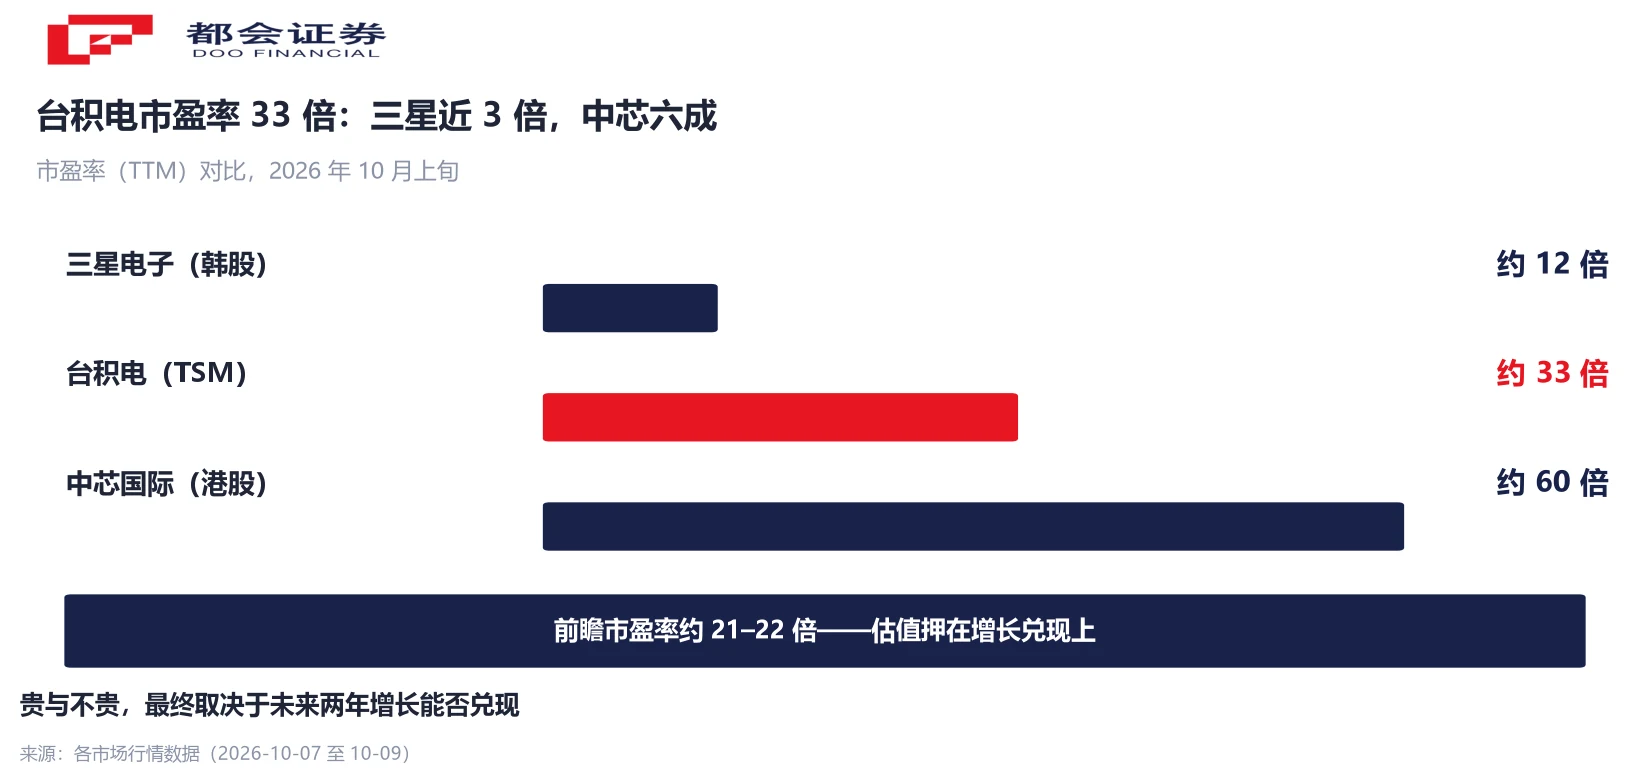
估值的合理性最终押在一个判断上:未来两年营收复合增速(高盛预测 2026 年 +42%、2027 年 +37%)能否兑现。按 2027 年预期 EPS 折算,前瞻市盈率会降到 20 倍出头——只要增长兑现,当前估值消化得了;增长失速,33 倍的市盈率就是高点定价。这是所有 AI 核心资产的共同特征:估值不取决于现在多赚钱,取决于市场对两年后利润中枢的信任程度。
风险清单:买之前必须想清楚的四件事
地缘政治。台积电的产能、人才、供应链高度集中在中国台湾,这是估值上永远的折价项。公司正在用亚利桑那、日本熊本、德国德累斯顿的海外厂分散风险,但海外厂成本更高、短期拖累毛利率——分散风险本身也是要付费的。
资本开支的反身性。750 亿-980 亿美元(各家预测区间)的年资本开支意味着巨额折旧在未来数年压进利润表;一旦 AI 需求增速放缓,这些产线会变成负担。芯片史上每一轮产能过剩,都始于“客户催着扩产”的时刻。
竞争对手的边角切入。英特尔拿不到先进制程的正面战场,但正试图用先进封装分食后端订单——GF 证券分析师预计,英伟达可能从 2028 年下半年起,在部分 AI 芯片的封装中采用英特尔的 Foveros 技术。把一部分后端流程分给英特尔,台积电可以集中资源在前端制造——这个分工如果成形,对双方都是务实解,但意味着台积电让出了一部分利润。
财报波动本身。期权市场为 10 月 15 日财报定价的隐含波动约 ±5%,高于过去十年的均值 ±4.9%——财报前后的短线波动可能比你想的大,重仓赌财报不是新手该做的事。
现在适合买吗
把判断拆成时间维度,比一句“能买/不能买”诚实。
短线(财报前后):营收超预期的利好已经提前反映在股价里(467 亿 vs 指引上限 458 亿,市场已消化),法说会最大的变数在 2027 资本开支和涨价指引。期权隐含 ±5% 的波动说明多空分歧不小,赌财报是赌博不是投资。
中线(未来四个季度):高盛、大摩、花旗、元大的共识是增长延续到 2027 年,订单能见度高,2nm 爬坡的毛利率稀释是已知的、可定价的噪音。这个维度的台积电是“赚业绩增长的钱”的典型标的,回调比追高更有性价比。
长线(周期视角):要回答的问题是“AI 资本开支会不会在 2027-2028 年见顶回落”。它和你在英伟达、美光上面对的是同一个问题——区别只在于台积电处在链条最上游,订单能见度最长,也最后感受到寒意。如果你相信 AI 基建周期贯穿 2027,台积电是这条链上波动最小的核心仓;如果你担心周期见顶,33 倍市盈率买入任何周期股都不是好姿势。
最后提醒一句开户层面的现实:财报在美东周四凌晨发布(北京时间周四下午 2 点),美股当天开盘前,账户里没仓位,这份财报带来的波动就与你无关。对这类事件驱动型标的,“先开户、后研究”的顺序,在实操里是真的值钱的。
10 月 15 日的法说会,市场等的其实不是 Q3 的数字——那个已经提前剧透了。市场等的是两个问题的答案:客户给台积电的 2027 年订单承诺,值不值一年 850 亿美元的资本开支;以及,代工价格上调 5%-10% 的传闻,会不会写进官方的展望里。
第一个答案决定台积电未来两年的营收曲线,第二个答案决定它的利润曲线。
常见问题(FAQ)
美股 ADR 代码 TSM(纽交所,美元计价);在中国台湾证券交易所上市的代码是 2330(新台币计价)。1 股 TSM ADR 等于 5 股台积电普通股,两者代表同一家公司的权益。
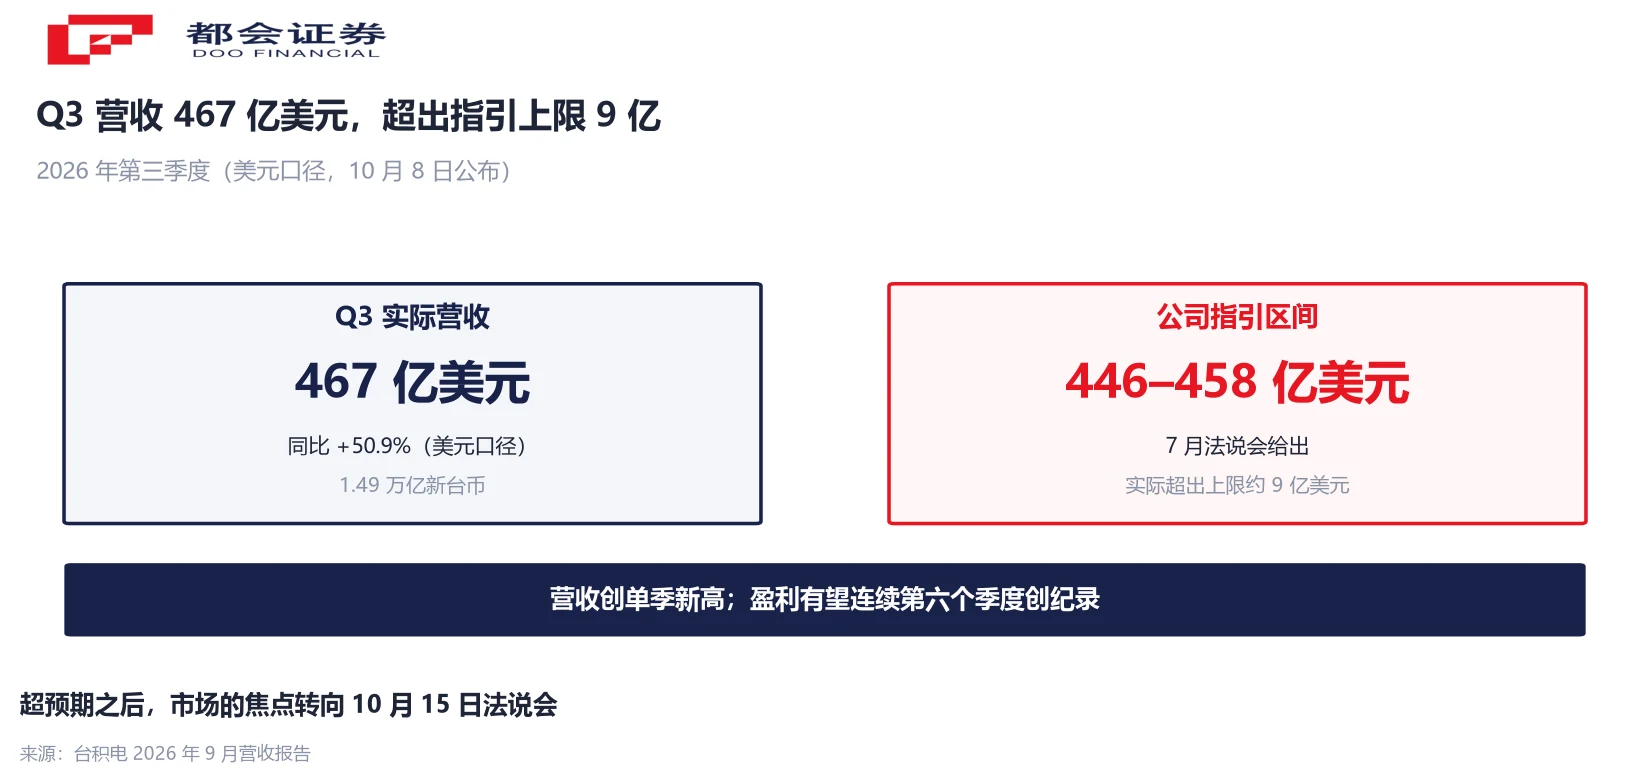
2026 年 Q3 完整财报于 10 月 15 日公布,法说会在美东凌晨 2 点(北京时间下午 2 点)举行,含 Q4 展望。Q3 营收已提前公布:1.49 万亿新台币(约 467 亿美元),同比增约 51%,超出 446–458 亿美元的指引上限。
市盈率(TTM)约 33 倍、前瞻约 21–22 倍,市值约 2.1 万亿美元,股息率约 0.7%(2026 年 10 月上旬口径,不同数据商读数略有差异)。卖方目标价区间为新台币 3,088–4,000 元(大摩至花旗),对应 2330 现价约 2,540 新台币。
两者是同一周期的不同环节:台积电是“卖铲人”,订单能见度长、波动相对小;英伟达是周期放大器,弹性大估值也高。台积电的风险在毛利率稀释与地缘,英伟达的风险在竞争与客户集中——保守选前者,激进选后者,或按风险偏好搭配。
单点看是地缘政治(产能高度集中在中国台湾);经营看是资本开支的反身性(数百亿美元年开支在需求逆转时变成折旧负担);估值看是 AI 资本开支周期见顶后33 倍市盈率的消化压力。三者都不紧急,但都真实。
都会证券(Doo Financial)持有澳大利亚证券与投资委员会(ASIC)牌照,提供中文服务与多币种账户,支持美股、港股等多市场交易。开户要哪些材料、审核要多久、钱怎么汇进去,官方指南里都列好了。
查看开户指南口径说明:① 营收与毛利率为美元/新台币双口径,换算随汇率浮动;② 资本开支预测与目标价属券商预测,非公司指引;③ 市盈率为 TTM 口径,不同数据商读数略有差异;④ 股价与估值为 10 月上旬至 10 月 12 日时点数据,市场随时变化。


