
 简体中文
 English

营收涨 55%、出货只涨 22%:西部数据多出来的 13 亿毛利,八成是涨价
10 月 22 日盘后,西部数据(Nasdaq: WDC)披露 2027 财年第一季度(截至 10 月 2 日)业绩。营收 43.81 亿美元,同比增加 55%;non-GAAP 摊薄每股收益 4.64 美元,同比增加 161%;non-GAAP 毛利率 58.1%,上年同期 43.9%。
同一份报表里还有一个慢得多的数字:出货量 248EB,同比只增加 22%。
两个增速并排放,增量从哪里来就比较清楚了。每 TB 平均价格同比上涨 28%,按 1.55 除以 1.22 折算,55 个百分点的营收增速里约 27 个百分点由价格贡献,出货量贡献 22 个百分点。
更值得看的是下面两行:毛利增量 13.07 亿美元,对应营收增量 15.63 亿美元;而本季资本开支只有 2.27 亿美元。同样是涨价,机械硬盘不需要建晶圆厂。本文拆三件事——量价怎么分、涨价落在哪一行、资本开支为什么这么低。
营收 43.81 亿、出货 248EB:两个增速差了 33 个点
2027 财年第一季度,西部数据营收 43.81 亿美元,同比增加 55%,环比上一季的 37.47 亿美元增加 17%,上年同期是 28.18 亿美元。
出货量 248EB,同比增加 22%,环比增加 8%。这组数字来自业绩电话会,新闻稿本身没有拆出 EB 与终端结构。按 22% 倒算,上年同期约 203EB,这个数是推算值。
把五个季度连起来看,营收依次是 28.18 亿、30.17 亿、33.37 亿、37.47 亿、43.81 亿美元,逐季抬升;同比增速从 45% 一路加到 55%。这条斜率在硬件公司里不算常见,它没有靠并购,也没有靠汇率。
利润端更陡。non-GAAP 毛利率 58.1%,上年同期 43.9%,抬高 14.2 个百分点;non-GAAP 营业利润率 49.1%,上年 30.4%;non-GAAP 摊薄每股收益 4.64 美元,上年 1.78 美元。GAAP 与 non-GAAP 本季几乎重合,摊薄每股收益分别是 4.63 与 4.64 美元,差额来自股票薪酬与重组费用。
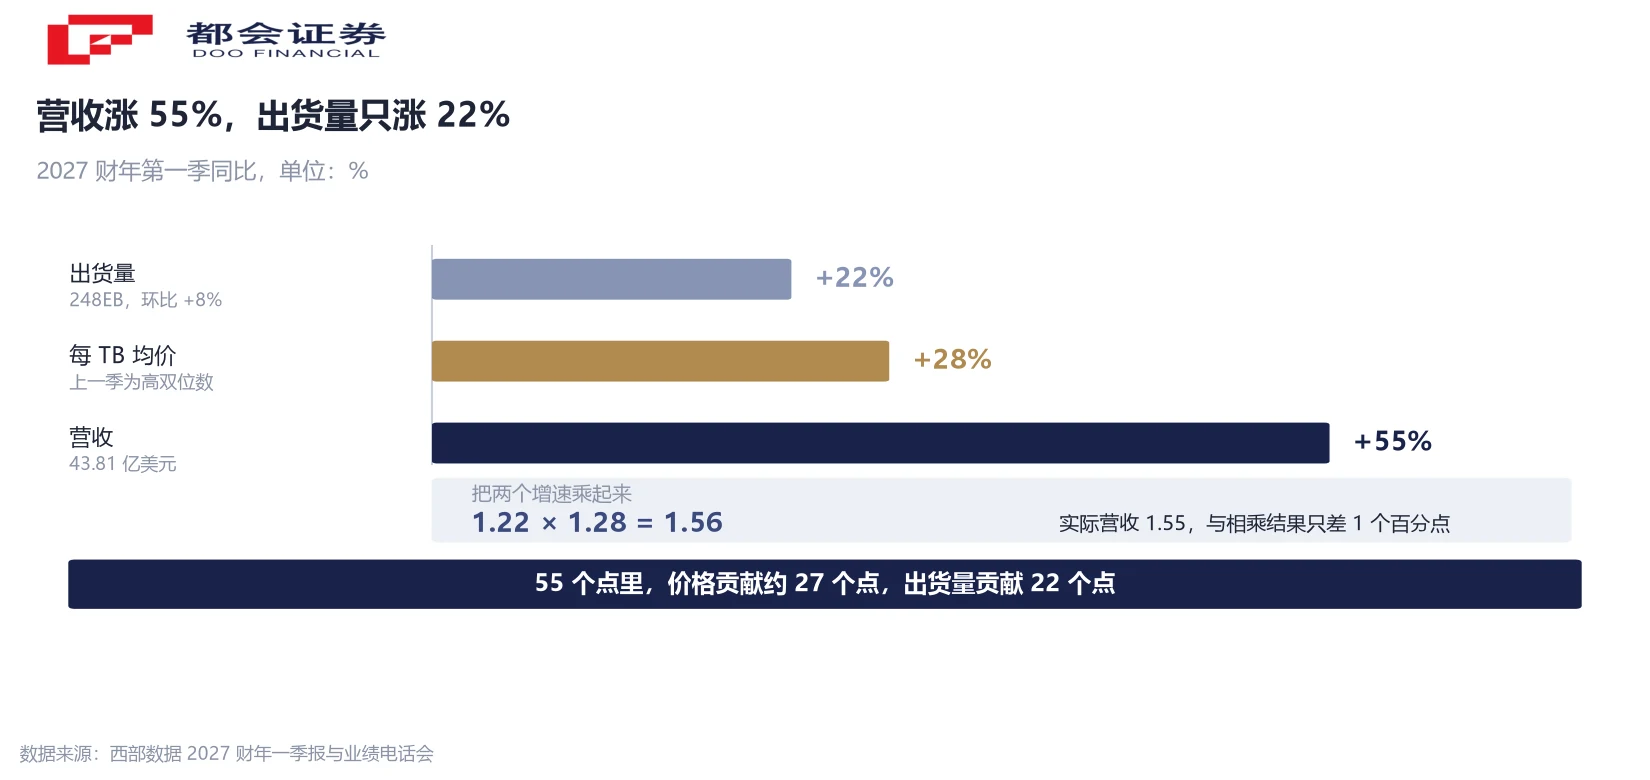
每 TB 贵了 28%:55 个点里,27 个来自价格
公司口径的每 TB 平均价格同比涨幅是 28%,上一季还是「高双位数」。这个指标比营收增速更能说明这轮行情:硬盘的单位容量在涨,但单价涨得更快。
把两个增速放在一起做除法:1.55 除以 1.22 等于 1.27。也就是说,在出货量按 22% 增长的前提下,价格需要涨 27% 才能把营收推到 55%。实际价格涨幅 28%,剩下的差额来自产品结构——40TB 的 ePMR 平台占比在往上走,同样的容量卖得更贵。
这里要说清一件事:西部数据现在只有机械硬盘。2025 年 2 月闪存业务分拆成独立公司后,它不再做 NAND,也不做 DRAM。本文后面提到的涨价,指的是硬盘每 TB 的价格,与内存合约价是两条线,两边的产能扩张方式也不一样。
分终端看,增长几乎全部来自云。云收入 39 亿美元、占总营收 88%、同比增加 54%;客户端 3.20 亿美元、同比增加 119%,但基数只占 7%;消费端 1.93 亿美元、同比增加 19%。电话会口径,公司称前七大客户的需求规划已延伸到 2030 至 2031 年。
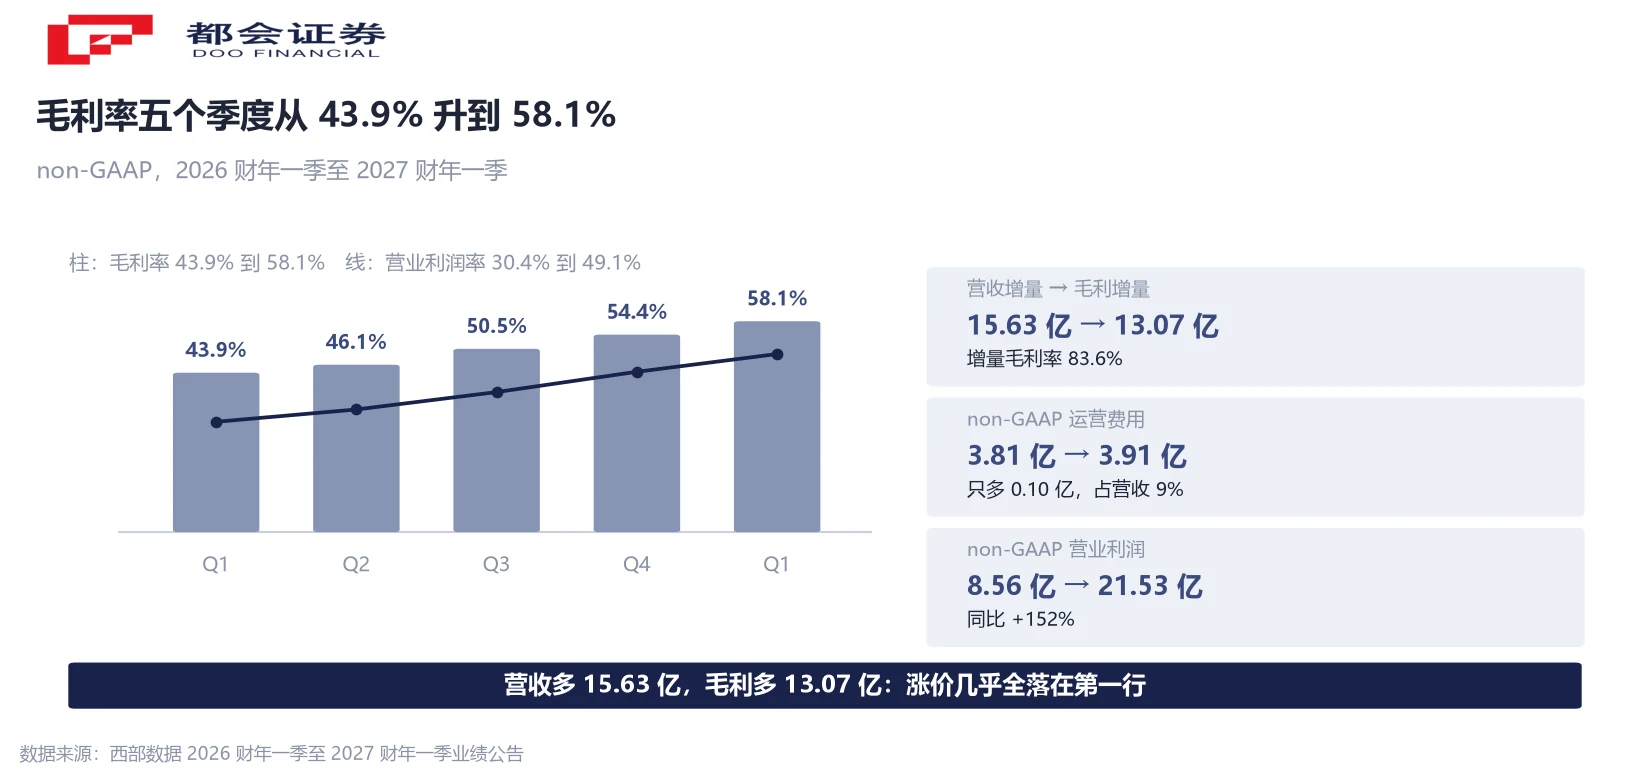
营收多 15.63 亿,毛利多 13.07 亿:涨价几乎全落在第一行
这一节只算两道减法。第一道在毛利。non-GAAP 毛利从上年同期的 12.37 亿美元增到 25.44 亿美元,增加 13.07 亿;营收从 28.18 亿增到 43.81 亿,增加 15.63 亿。两者相除,增量毛利率 83.6%,公司自己的说法是「超过 80%」。
换个说法:这一季每多收 1 美元,只有约 0.16 美元被成本吃掉,0.84 美元留在毛利里。上年同期的增量毛利率远低于此,这就是毛利率能从 43.9% 抬到 58.1% 的原因。
第二道在费用。non-GAAP 运营费用 3.91 亿美元,上年同期 3.81 亿,只多 0.10 亿、增幅 2.6%,占营收比重降到 9%。毛利增 13.07 亿、费用增 0.10 亿,营业利润因此增 12.97 亿、增幅 152%。
杠杆全部来自这两处:价格抬升把收入推上去,成本与费用基本没动。硬件公司出现 49.1% 的营业利润率并不常见,这一季的利润主要由单价抬升带来,销量贡献有限。读懂这一点,后面的资本开支就不难理解了。
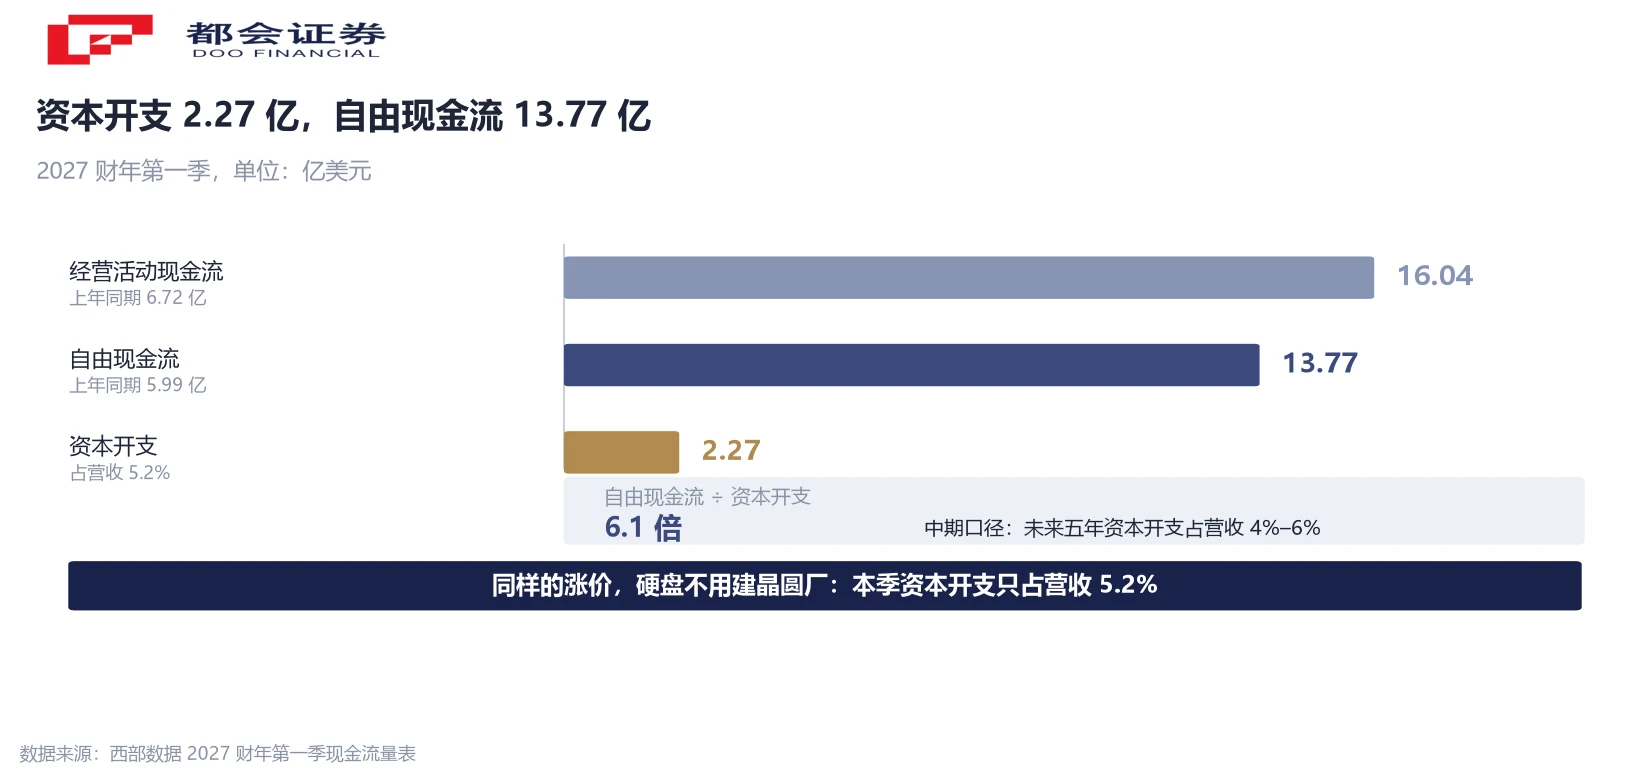
资本开支只占营收 5.2%:同样的涨价,硬盘不用建厂
这是本篇最想让人记住的一组对比。本季购置物业厂房设备 2.27 亿美元,占营收 5.2%;上年同期 0.73 亿,上一季 1.08 亿。公司给出的中期口径是:未来五年资本开支占营收比均值 4% 至 6%,未来两年适度高于这个水平。
同一季的自由现金流 13.77 亿美元,是资本开支的 6 倍;经营活动现金流 16.04 亿美元,上年同期 6.72 亿。
内存厂的账不一样。DRAM 与 NAND 的产能扩张要先建晶圆厂,一条产线的资本开支以百亿美元计,扩产决定做下去,折旧要在随后几年摊回。硬盘的产能扩张主要落在碟片、磁头与组装线上,单位投资小得多,扩产周期也短。同样的涨价,落到现金流上的比例差得很远。
省下来的钱去了两个地方。本季回购 10.01 亿美元、派发股息 0.56 亿美元,合计约 10.57 亿,公司口径 11 亿;同时结算 2028 年可转债 5.70 亿美元,债务净借入 3.00 亿美元。现金从上一季的 15.79 亿降到 13.14 亿,电话会口径季末净现金约 5 亿美元。股息由每股 0.15 美元上调 17% 至 0.175 美元,12 月 4 日登记、12 月 17 日派发。
下一季指引 51 亿、毛利率 60% 到 61%:押的是产品切换
公司对第二财季的指引:营收 51 亿美元上下浮动 1 亿,同比增加 66% 至 72%;non-GAAP 毛利率 60% 至 61%;non-GAAP 摊薄每股收益 5.80 美元上下浮动 0.20;运营费用 4.00 亿至 4.10 亿美元;税率约 17%。
增速比这一季还快,毛利率还要再抬 2 个百分点。底气来自产品节奏:最新一代 ePMR 平台容量最高 40TB,已量产出货,预计占第二财季近线出货近 30%、第三财季约 50%;第一代 HAMR 计划 2027 日历年上半年量产,2027 年一季度先与两家超大规模客户完成认证;第二代 HAMR 于 2027 下半年启动认证,5TB 每碟、11 碟平台。
反过来读,风险也写在同一段里。指引把增速押在 ePMR 与 HAMR 的切换节奏上,如果认证或量产延后,出货结构就上不去,价格与毛利率的支撑也会跟着松。这是公司的预测,不是已发生的事实。
还有一个背景差值得摆出来:业绩与指引都在上修,股价却在往回走。10 月 22 日收 354.19 美元、跌 6.43%,当天纳指跌 2.60%、费城半导体指数跌近 7%;距 6 月 18 日的 799.63 美元高点回撤约 55.7%,而 2025 年 12 月 30 日收盘是 175.87 美元,年内仍是上涨的。定价的分歧不在这一季的报表,在下一年的持续性。
后面盯三个数:每 TB 价格、ePMR 占比、资本开支占比
第一个是每 TB 价格同比。这一季 +28%,上一季是高双位数。价格转负之前,收入与毛利率的支撑都还在;一旦转负,增量毛利率会迅速回落到常态,营业利润率 49.1% 也守不住。
第二个是 ePMR 40TB 在近线出货里的占比。公司给的节奏是第二财季近 30%、第三财季约 50%。这个数决定产品结构还能贡献多少,也决定 HAMR 认证延后时有没有缓冲。
第三个是资本开支占营收比。本季 5.2%,公司中期口径 4% 至 6%。如果这个比值明显抬升,说明扩产开始吃现金,「涨价直接变成自由现金流」这条逻辑就要重新算。
补两条反向证据,免得只看到一面。存货从 15.11 亿升到 17.81 亿美元,应收账款从 20.26 亿升到 22.32 亿,营运资本在占用现金;云占营收 88%,客户端与消费合计只有 12%,客户集中度高,单一客户的采购节奏变化会被放大。
常见问题
不做了。2025 年 2 月闪存业务分拆为独立公司后,现在的西部数据只做机械硬盘。本文涉及的涨价、出货量、毛利率,全部是硬盘口径。
不是。机械硬盘靠磁记录存数据,DRAM 与 NAND 靠半导体工艺。两者都受数据中心需求拉动,但扩产方式不同:前者扩碟片、磁头与组装线,后者要先建晶圆厂。这也是本篇与内存类文章口径不同的原因。
Exabyte,1EB 等于 100 万 TB,也等于 1000PB。本季出货 248EB,约合 2.48 亿 TB。
non-GAAP 毛利增量 13.07 亿美元,除以营收增量 15.63 亿美元,得 83.6%。它的含义是:这一季多出来的每 1 美元收入里,0.84 美元变成了毛利。
本季几乎没有差别。GAAP 摊薄每股收益 4.63 美元,non-GAAP 4.64 美元,差额来自股票薪酬与业务重组费用。上一季差别很大,原因是 GAAP 净利含闪存业务留存权益的公允价值变动收益,那个口径不能与本季直接比。
说明董事会把季度股息从每股 0.15 美元提到 0.175 美元。这是资本配置决定,依据是当季 13.77 亿美元的自由现金流,不构成对未来利润的承诺。
本文不解释单日股价。可以确认的是,当天纳指跌 2.60%、费城半导体指数跌近 7%,整个板块在调整;个股距 6 月 18 日高点回撤约 55.7%。基本面的读数与市场给出的估值是两件事。




