
 简体中文
 English

好市多派 133 亿美元特别股息:比全年净利还多 41 亿,这笔钱攒了两年
11 月 10 日美股盘后,好市多(Costco Wholesale,Nasdaq: COST)董事会宣布派发每股 30 美元的特别现金股息,总额约 133 亿美元,12 月 4 日支付给 11 月 24 日收盘时登记在册的股东;同时重新授权 40 亿美元的普通股回购计划。
同一天还披露了两件事:董事 Helena B. Foulkes 于 11 月 7 日辞去董事职务,她近期当选罗德岛州州长,辞职原因与公司在经营、政策或实践上不存在分歧;截至公告时公司经营 945 家仓储门店,其中美国及波多黎各 653 家、加拿大 115 家。
133 亿美元是什么量级?它比公司刚结束的财年全年净利润 92.26 亿美元还多 40.74 亿,比全年自由现金流 93.90 亿美元多 39.10 亿。也就是说,这一年赚的钱不足以支付这一次的股息。
这篇要回答三个问题:钱从哪里来、代价是什么、为什么是现在。
每股 30 美元、总额 133 亿:是上一次的两倍
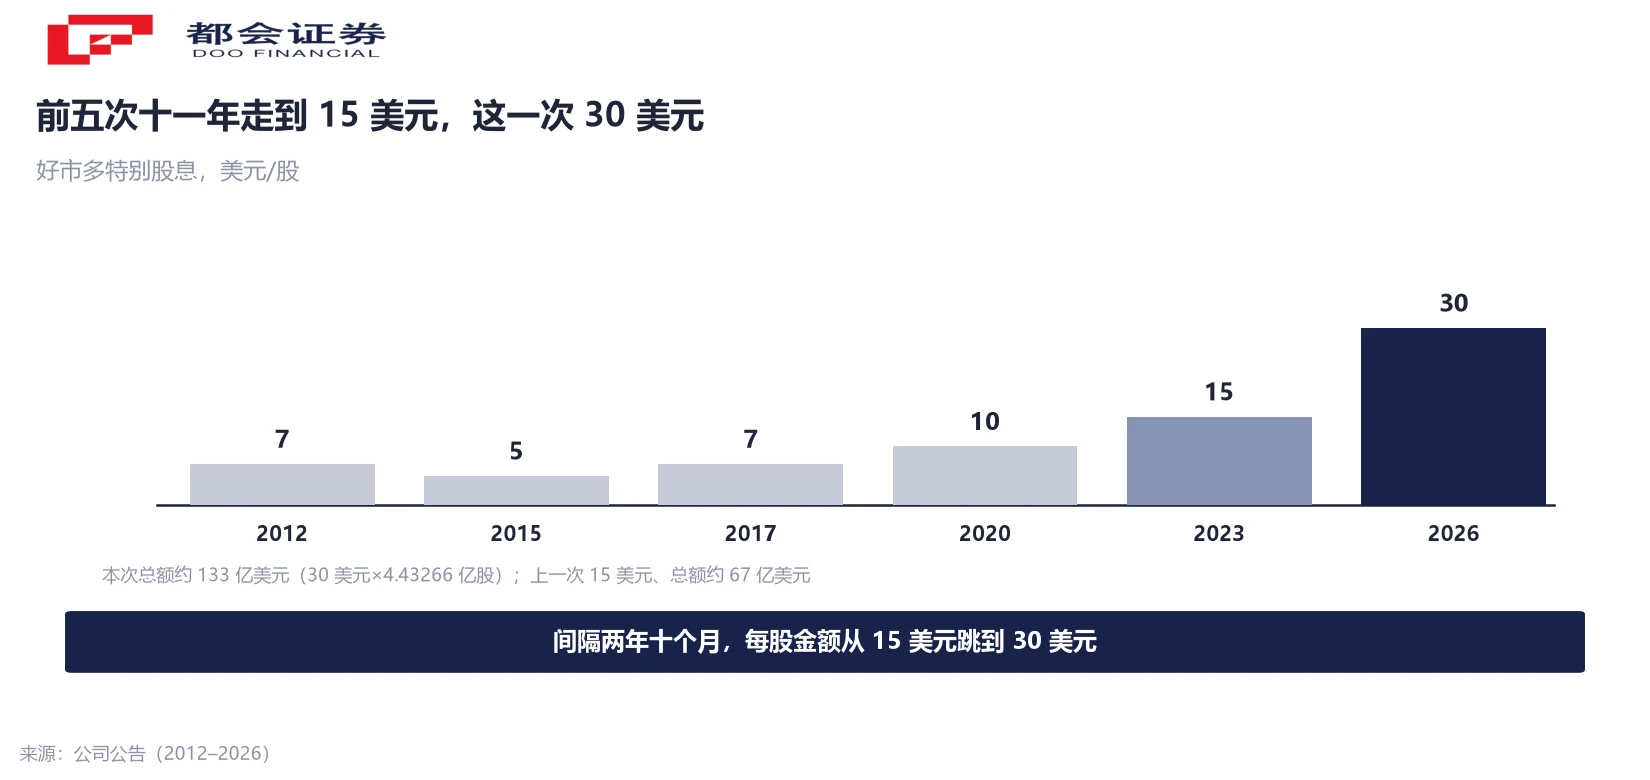
把六次特别股息排在一起看,这一次的跳跃幅度最大。2012 年每股 7 美元、2015 年 5 美元、2017 年 7 美元、2020 年 10 美元、2023 年 15 美元,到这次 30 美元——前五次用了十一年才从 7 美元走到 15 美元,这一次直接把每股金额翻了一倍。
翻倍这个词可以精确到小数点后。上一次每股 15 美元、总额约 67 亿美元,2024 年 1 月 12 日实际支付约 66.55 亿美元;这一次每股 30 美元、总额约 133 亿美元,按 8 月末 4.43266 亿股计,30 美元乘出来是 132.98 亿美元。总额倍数 132.98÷66.55=1.998。
这个 1.998 可以拆成两个因子相乘:每股金额从 15 到 30,因子 2.0000;股数从 4.43787 亿股到 4.43266 亿股,因子 0.9988。两个因子相乘得 1.9976,与直接相除的 1.998 只差 0.03%,属于四舍五入误差。结论很干净:这次总额翻倍,全部来自每股金额,股数反而少了 0.12%。
30 美元相当于 11 月 10 日收盘价 1,066.14 美元的 2.81%;按当日约 4,724 亿美元的总市值算,133 亿美元相当于 2.82%。常规季度股息是每股 1.47 美元、年化 5.88 美元,股息率约 0.55%——这一次特别股息,相当于 5.1 年的常规股息一次性付清。
比全年净利还多 41 亿:这一年赚的,不够这一次派的
刚结束的财年(截至 8 月 30 日的 52 周)里,公司净销售额 2,972.47 亿美元、同比增 10.1%,净利润 92.26 亿美元、摊薄每股收益 20.76 美元。经营现金流 158.25 亿美元,资本开支 64.35 亿美元,两者相减得到自由现金流 93.90 亿美元。
拿这三个数去和 133 亿比:比净利润少 40.74 亿,比自由现金流少 39.10 亿。两个口径都差约 40 亿,方向一致,说明这不是某一项会计处理造成的错觉——单看这一年,公司自己生出来的钱不够付这笔股息。
差额只能来自账上。财年末现金及等价物 202.07 亿美元、短期投资 10.94 亿美元,合计 213.01 亿,派完 133 亿大致剩 80 亿。这笔余额不是一年攒出来的:上一次派 66.55 亿美元是 2024 年 1 月,付完后现金大致回到 70 亿;到刚结束财年末的 202.07 亿,两年多增加了约 132 亿美元。
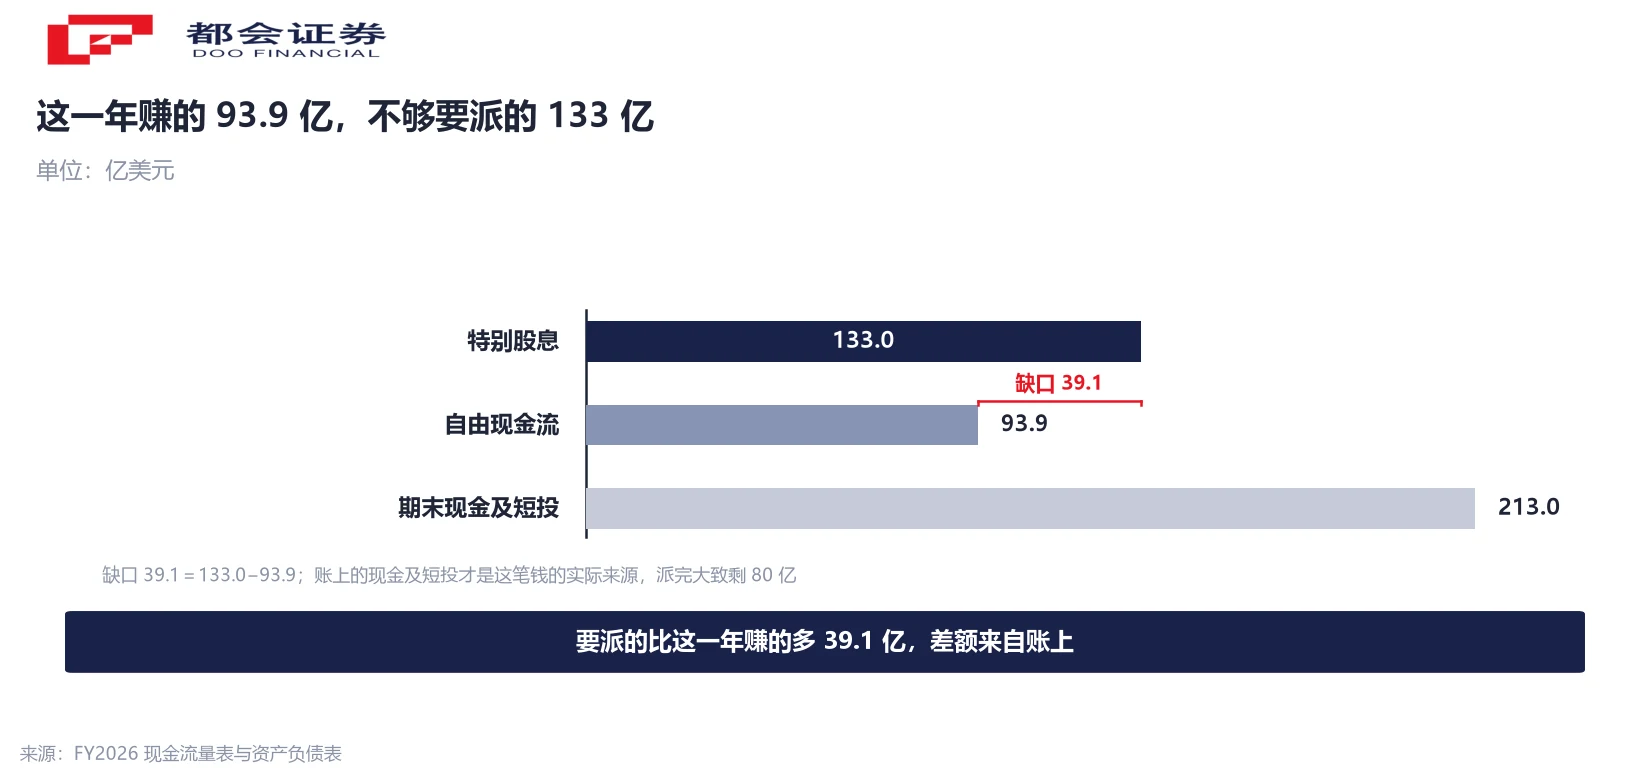
132 亿和这次要派的 133 亿几乎一样。所以「攒了两年、一次派掉」不是形容,是算术。两轮派息间隔两年十个月,节奏也对得上——这不是年年都有的动作,是把几年的冗余现金集中清理一次。
派掉 133 亿,每年少收约 5.2 亿美元利息
现金留在账上是有收益的,派出去就等于放弃这部分收益。刚结束的财年,公司「利息收入及其他净额」是 7.11 亿美元;同期现金及短期投资从年初的 152.84 亿增加到年末的 213.01 亿,平均余额 182.93 亿。用 7.11 除以 182.93,隐含收益率约 3.89%。
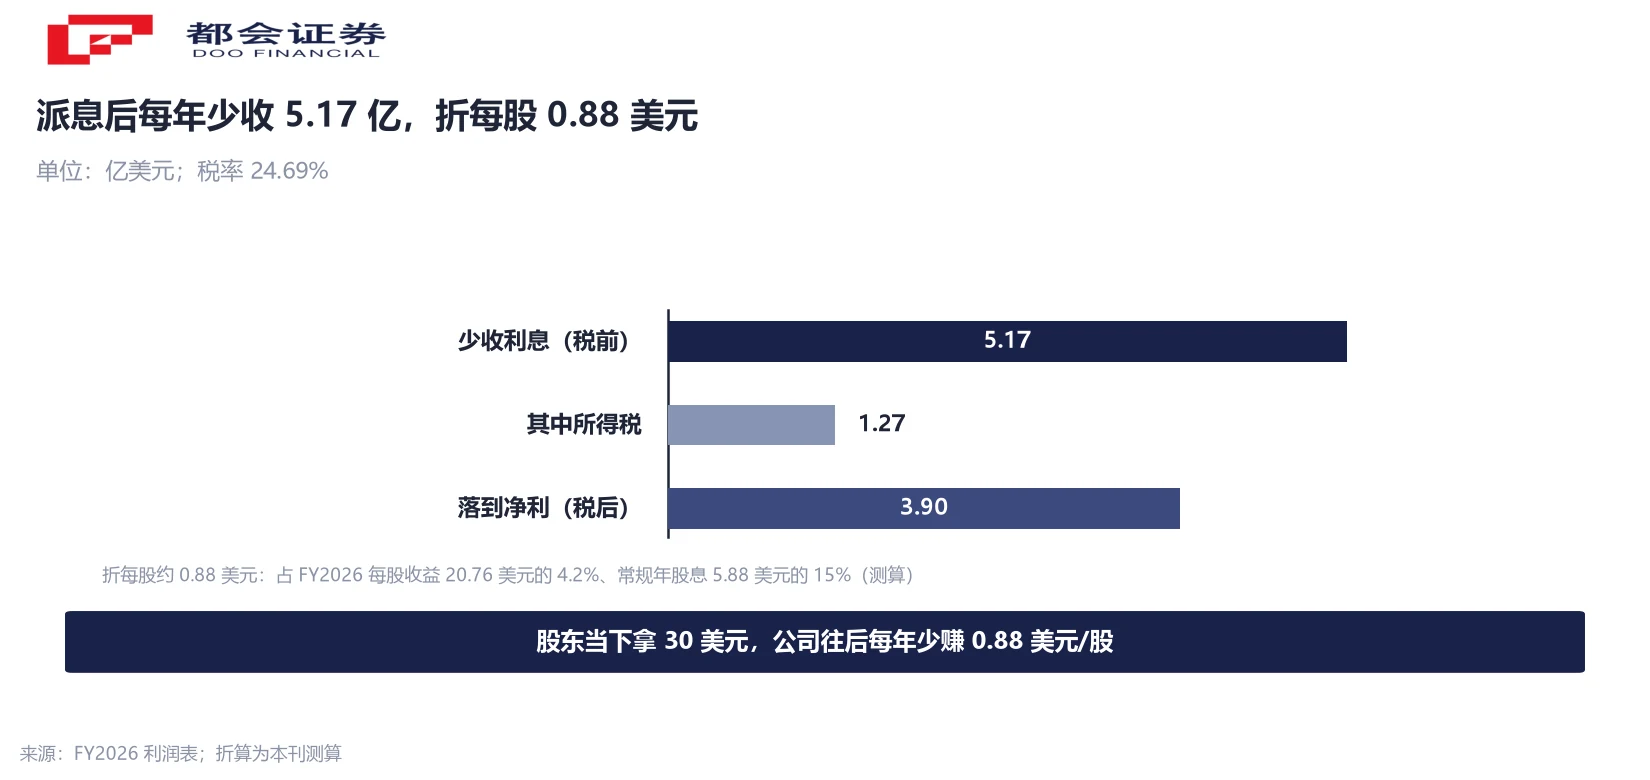
按这个收益率粗算,133 亿美元派出去,一年少收的利息约 5.17 亿美元。公司当期有效税率 24.69%(所得税 30.25 亿除以税前利润 122.51 亿),税后约 3.90 亿美元;按 4.4443 亿股摊薄股数折算,每股约 0.88 美元。
0.88 美元放在什么位置?它是刚结束财年每股收益 20.76 美元的 4.2%,也是常规年股息 5.88 美元的 15%。这次派息换来的是股东当下拿到 30 美元,代价是公司往后每年少赚约 0.88 美元/股。
把低效使用的现金还给股东,通常比留在账上更有效率,前提是公司确实没有更好的用途。需要盯住的是另一面——派完之后,营运资金还够不够转。
营业利润的一半来自会员费:133 亿等于 2.25 年的会费
为什么这家公司敢把一整年的利润还回去?答案在利润表的构成里。刚结束的财年,净销售额 2,972.47 亿美元,商品成本 2,642.79 亿美元,商品毛利 329.68 亿美元;再减销售及管理费用 271.90 亿美元,卖货这件事贡献的营业利润是 57.78 亿美元。会员费收入是 59.07 亿美元。两项相加 116.85 亿美元,正好等于营业利润,零残差。
两个数几乎一样大:会员费占营业利润 50.6%,商品销售占 49.4%。利润底盘来自续费率,差价只够覆盖门店和人力;而会费是预收的,财年末递延会员费 30.06 亿美元,在提供服务之前一直趴在账上。
133 亿美元除以 59.07 亿的年会费,等于 2.25 年。这一次派掉的钱,相当于把两年零三个月的全部会费一次性还给股东。
还有一层不能忽略:账上那 202.07 亿美元现金,并不全是自己赚来的。财年末应付账款 225.91 亿美元,比存货 193.24 亿美元还多 32.67 亿;加上递延会员费等,流动负债合计 439.52 亿美元,扣掉现金及短投后的流动资产只有 252.81 亿美元,流动负债净额 186.71 亿——213.01 亿现金及短投里,有 186.71 亿对应着这部分净额。
这是零售业的常态:先收会费、晚付供应商、快卖存货。特别股息所做的,是把沉淀的浮存还回去,再靠下一年的经营现金流补上。
回购授权只有 40 亿:一次还钱,不是持续托价
与特别股息同时宣布的,是重新授权 40 亿美元的回购计划,2030 年 11 月到期,替代 2023 年设立、原定 2027 年 1 月到期的那份。旧授权也是 40 亿,两年多用掉 31 亿,还剩 9 亿。
把两个数字并排放:回购授权 40 亿,特别股息 133 亿,前者只有后者的三成。再看刚结束财年的实际动作:回购 8.48 亿美元,常规股息支付 24.58 亿美元,合计 33.06 亿。133 亿相当于 4.0 年的常规股东回报。
回购是持续性工具,规模小、节奏稳,作用在每股指标上;特别股息是一次性事件,规模大、间隔长,作用在现金余额上。40 亿的授权额度,配合两年只用掉 31 亿的节奏,说明管理层没有把「持续买回」写进计划表——这家公司回馈股东的主通道一直是现金股息。
对资产负债表的影响也可以先算:财年末总权益 358.03 亿美元,派掉 133 亿后大致落到 225 亿附近(直接冲减权益的粗算,未计当期利润)。权益下降会推高净资产收益率,那是分母变小的结果,与经营改善无关。
接下来看什么:派付日、现金余额、开店节奏
这笔股息后续有三个可以从公开披露里核对的地方。
12 月 4 日支付,下一个窗口是第一财季季报,公司已公告 12 月 10 日披露。届时现金及短期投资落在什么水平,决定这笔钱是一次性清理还是提前透支。
旧授权两年多用掉 31 亿,年均约 13 亿。若新授权第一年就用掉大半,说明现金仍然充裕;若继续慢用,说明派息之后公司自己也在收紧。
刚结束的财年新开 28 家、门店总数 945 家,下一财年计划新开 33 家。开店要先花钱,资本开支从 54.98 亿升到 64.35 亿已反映了一部分;若新财年继续上调,派息留下的缓冲会被进一步消耗。
三条指向同一个变量:这笔 133 亿是「多余的现金」,还是「提前花掉的安全垫」。判据在接下来两个季度的现金余额和资本开支。
常见问题
按 8 月末 4.43266 亿股计算,30 美元乘以股数等于 132.98 亿美元,公司公告的表述是「约 133 亿美元」。差异来自股数在登记日之前还会因回购与股权激励小幅变动,公司用「约」字留了余量。反过来用 133 亿除以 30 美元,得到约 4.433 亿股,与财报口径一致。
是两笔。常规股息是每季度每股 1.47 美元、年化 5.88 美元,按当前股价计算的股息率约 0.55%,按季度持续支付;特别股息是董事会单独决议的一次性派发,每股 30 美元,总额约 133 亿美元,只此一次。两者在派付日上也是分开的,特别股息的支付日是 12 月 4 日。
因为派的是账上积累的现金,不是当年的利润。刚结束财年的净利润 92.26 亿美元、自由现金流 93.90 亿美元,都低于 133 亿;差额来自财年末 213.01 亿美元的现金及短期投资余额。这笔余额是上一轮派息之后两年多重新积累起来的,增量约 132 亿美元,与这次派出的金额基本相当。
按刚结束财年的数据看,派完之后现金及短期投资大致剩 80 亿美元,同时还有每年约 158 亿美元的经营现金流在流入。压力点不在绝对余额,而在营运资金的周转:财年末应付账款 225.91 亿美元高于存货 193.24 亿美元,账上现金里有相当一部分是供应商账期和会员预付款形成的浮存。这部分需要靠持续的现金流补回,所以这类大额特别股息不会年年出现。
不等于。除息日股价会相应下调,幅度大致等于每股股息占股价的比例,这次约 2.81%(30 美元除以 1,066.14 美元)。股东拿到 30 美元现金的同时,持股市值同步减少约 30 美元,总价值在除息那一刻没有变化。发生改变的是公司的现金余额和未来的利息收入,以及股东自己如何处置这笔现金。
不是。股数从 4.43787 亿股降到 4.43266 亿股,只减少 0.12%,对总额的贡献是负的。总额倍数 1.998 几乎全部来自每股金额从 15 美元提高到 30 美元(因子 2.0000),股数因子 0.9988 略微拉低。把这笔派息理解成「回购带来的每股增厚」会算错方向。
刚结束财年会员费收入 59.07 亿美元,占营业利润 116.85 亿美元的 50.6%;商品销售在扣除门店与人力等费用后贡献 57.78 亿美元,占 49.4%。两项相加正好等于营业利润,没有残差。这说明卖货的毛利主要用来覆盖运营成本,利润底盘来自每年重新收一遍的会费,而会费是预收的,财年末递延会员费 30.06 亿美元。
三处:12 月 10 日第一财季季报里的现金及短期投资余额;40 亿美元回购授权的实际使用速度;下一财年 33 家新店的开店进度与资本开支。以上均为公开信息的跟踪线索,不构成任何买卖建议,也不构成对股价走向的判断。
口径说明:① 财年指截至 8 月末的 52 周;② 自由现金流=经营现金流减资本开支,为本刊测算;③ 隐含收益率 3.89%=利息收入及其他净额 7.11 亿÷平均现金及短投 182.93 亿,该科目含利息以外项目;④ 少收利息 5.17 亿、税后 3.90 亿、每股 0.88 美元均为测算,非公司指引;⑤ 派息后权益约 225 亿为直接冲减粗算;⑥ 除息日股价下调以交易所安排为准。


市场分析
更多
中国移动 2027 年算力投资超 1,000 亿:抵得上电信与联通之和的 1.5 倍
中国移动披露 2027 年算力投资目标超 1,000 亿元。对着电信与联通之和是 1.5 倍,对着三家云厂单季资本开支 1,318.48 亿元只有 76%,同一笔钱读出三种结论。
中国移动 2027 年算力投资超 1,000 亿:抵得上电信与联通之和的 1.5 倍
中国移动披露 2027 年算力投资目标超 1,000 亿元。对着电信与联通之和是 1.5 倍,对着三家云厂单季资本开支 1,318.48 亿元只有 76%,同一笔钱读出三种结论。

央行投放 2,000 亿、当月净回笼 3,000 亿:一份公告的四种读法
央行 11-16 投放 2,000 亿买断式逆回购。同日到期 3,000 亿,11 月两品种合计净回笼 3,000 亿,而 10 月还是净投放 4,000 亿。
