
 简体中文
 English

营收涨 19 倍、设备花掉 21.77 亿:行云科技的自由现金流是 −19.39 亿
10 月 23 日,行云科技(300209.SZ)披露 2026 年第三季度报告:前三季度营业收入 11.75 亿元,上年同期 0.59 亿元,同比增 1,896.66%;归母净利润 2.69 亿元,上年同期亏损 0.72 亿元。
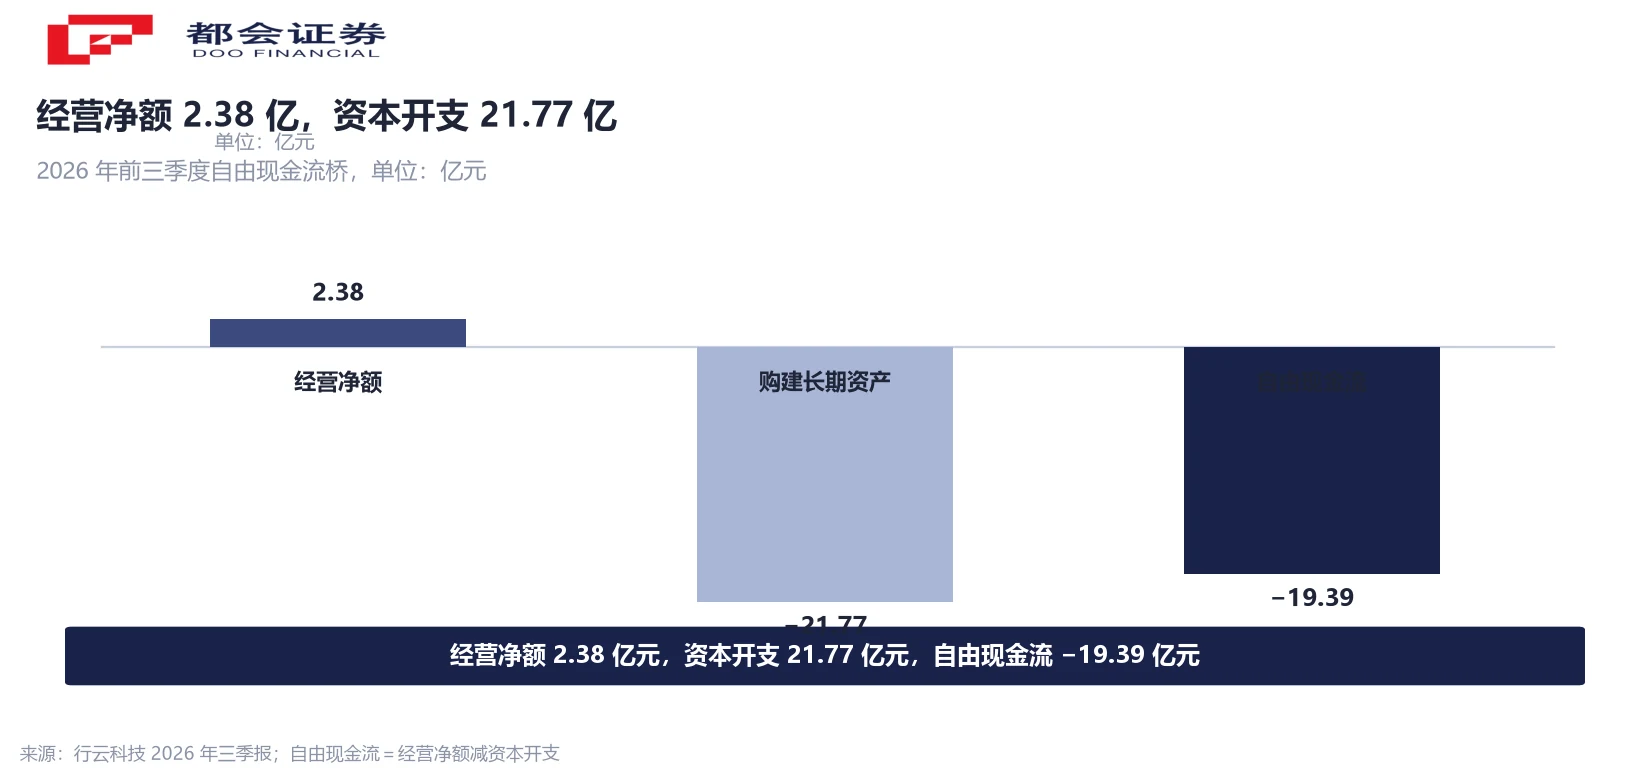
同一份季报里,经营活动现金流净额 2.38 亿元、同比增 2,203.47%;购建固定资产、无形资产和其他长期资产支付的现金 21.77 亿元。经营净额减资本开支,自由现金流 −19.39 亿元。
公司把变化的原因写在了变动说明里:本年是其完成破产重整、产业投资人正式接管后的首个完整会计年度,业务模式较上年发生重大变化,服务器贸易业务自 2026 年 8 月起实现规模化交付。
下文只做三张表的口径对照,不涉价格判断,也不对后续业绩作测算。
营收涨 19 倍、毛利率 45%:先看三张表各走一边
前三季度营业收入 11.75 亿元、增 1,896.66%;营业成本 6.46 亿元、增 1,161.14%;毛利 5.29 亿元对上年 0.08 亿元,毛利率 45.04%,上年同期 12.99%。归母净利润 2.69 亿元,上年同期 −0.72 亿元,改善 3.41 亿元;扣非归母 2.71 亿元,上年同期 −0.72 亿元。
单季的拐点更集中。第三季度营业收入 9.21 亿元、同比增 5,556.94%,占前三季的 78.37%;单季毛利率 47.88%;单季归母 2.57 亿元、增 446.52%。前两个季度营收合计 2.54 亿元。
现金表是另一条线。经营活动现金流入 22.21 亿元、流出 19.83 亿元,净额 2.38 亿元、增 2,203.47%。其中销售商品、提供劳务收到的现金 20.56 亿元,购买商品、接受劳务支付的现金 15.76 亿元。
资产表是第三条线。购建固定资产、无形资产和其他长期资产支付的现金 21.77 亿元,上年同期 0.02 亿元。三个数放在一起:经营净额 2.38 亿元,减掉资本开支 21.77 亿元,自由现金流 −19.39 亿元。
固定资产从 168 万元到 21.28 亿元:资产端从零长出来
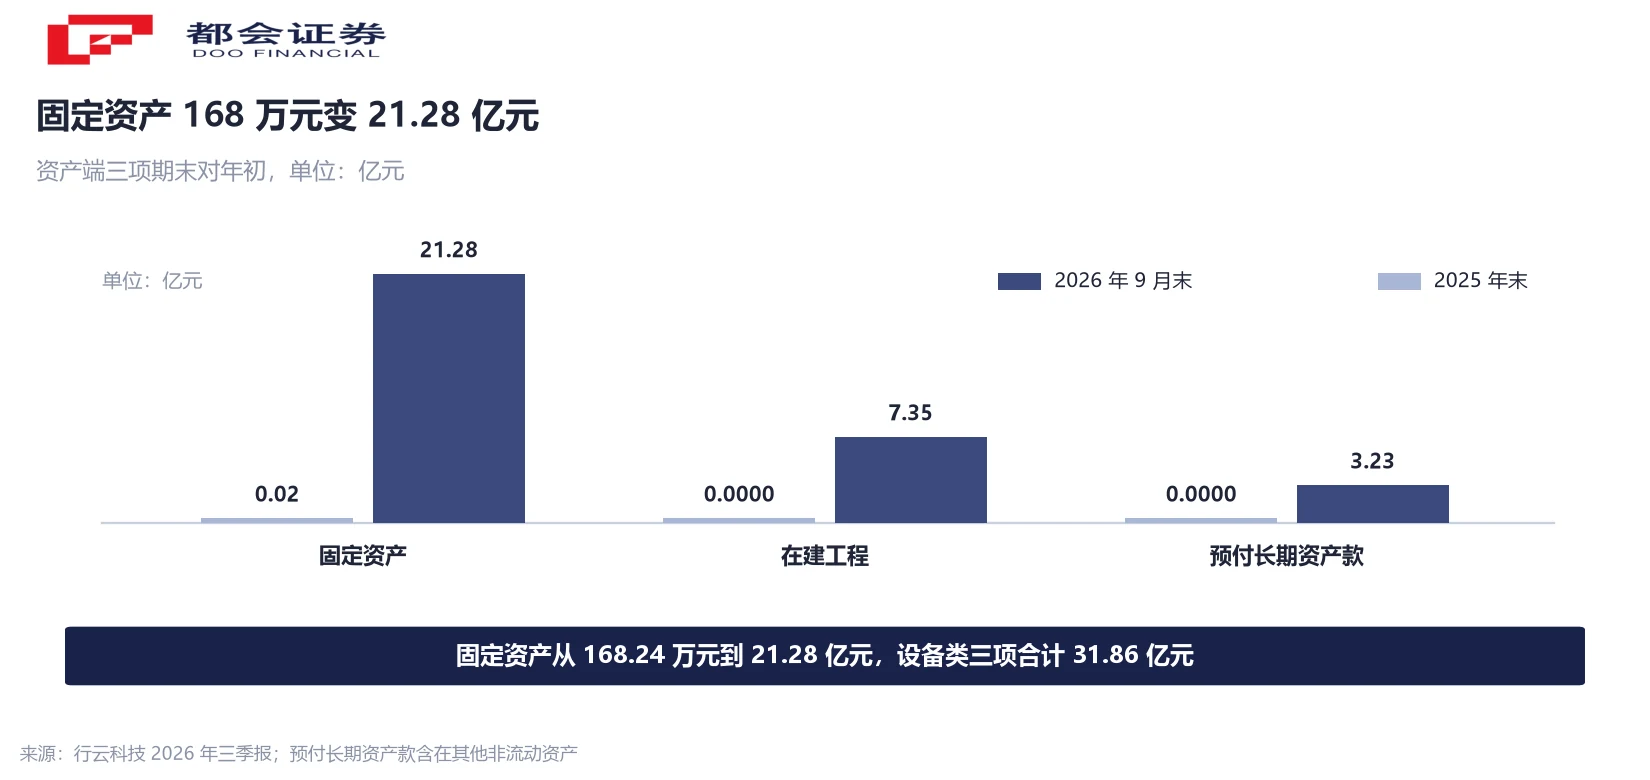
期末固定资产 21.28 亿元,年初 168.24 万元。公司给出的变动原因是「为支撑算力租赁业务开展,服务器设备投入大幅增加」。同一批投入还留在两个过渡科目里:在建工程 7.35 亿元(年初为 0),其他非流动资产中的预付长期资产款 3.23 亿元(年初为 0)。三项合计 31.86 亿元。
预付款项 3.37 亿元、年初 0.09 亿元,口径为「预付供应商设备采购款大幅增加」;存货 1.68 亿元、年初 0.04 亿元,口径为「业务扩张备货,库存商品大幅增加」。资产端的增量集中在设备与备货两类。
资产总计从 13.08 亿元增至 56.50 亿元,增 43.42 亿元、增幅 331.88%。同期负债合计从 4.39 亿元增至 44.21 亿元,增 39.82 亿元。资产增量的九成以上由负债增量解释。
非流动资产合计从 0.99 亿元增至 34.44 亿元。除固定资产与在建工程,使用权资产 1.05 亿元(年初 0.08 亿元)、递延所得税资产 0.38 亿元(年初 0.04 亿元)、投资性房地产 0.83 亿元(年初 0.84 亿元)。
39.82 亿元负债增量分三类,只有一类不用付息
把负债增量按科目拆开,性质分三类。
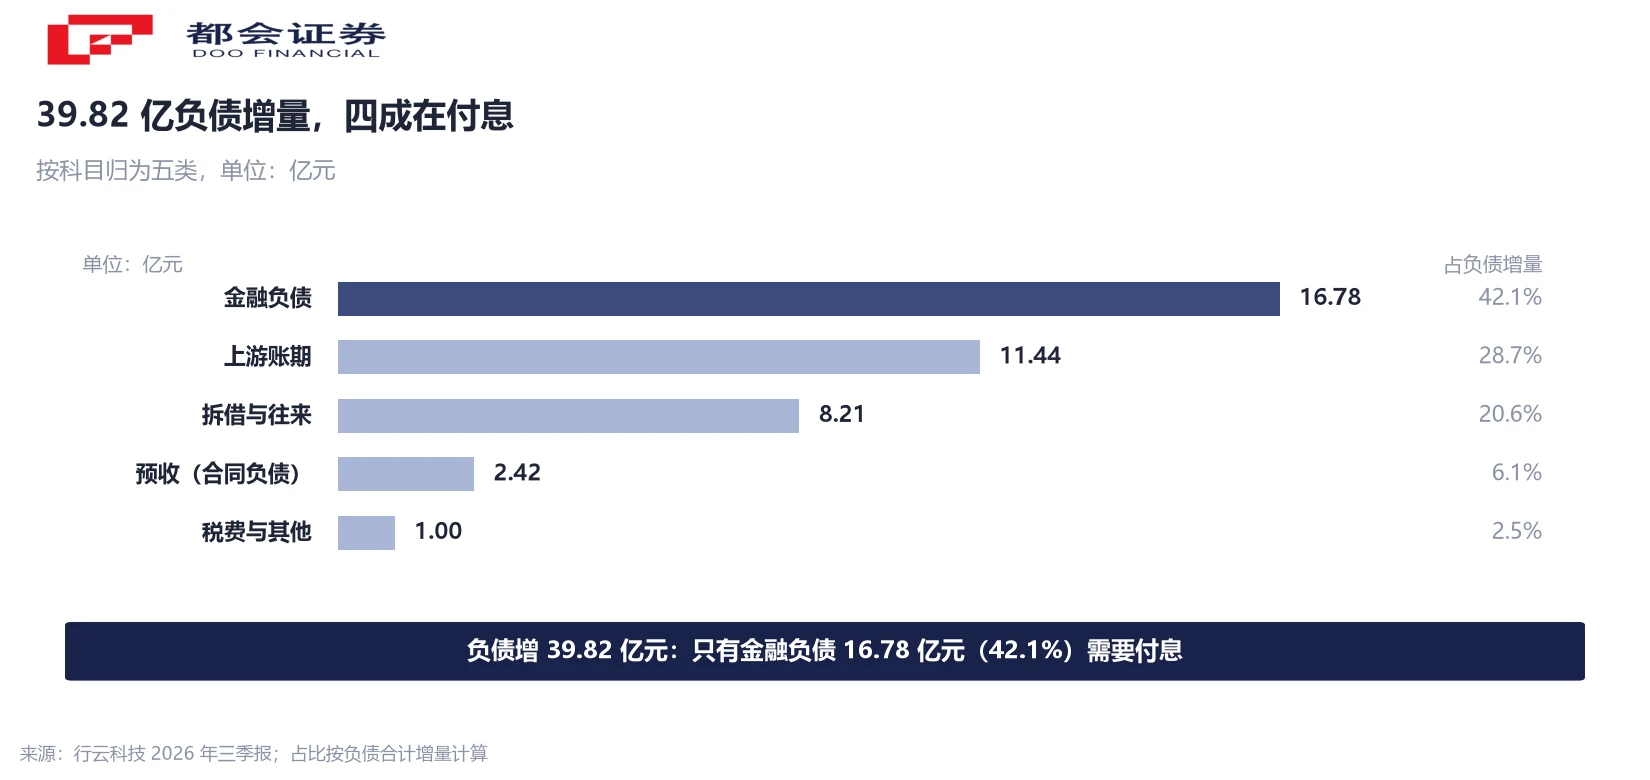
第一类是占用上游账期。应付账款 13.98 亿元、年初 2.54 亿元,增 11.44 亿元,占负债增量的 28.7%;口径为「服务器业务采购规模扩大,应付供应商设备采购款大幅增加」。这一类不用付息。
第二类是金融负债。短期借款 6.34 亿元(年初 0.40 亿元)、一年内到期的非流动负债 2.30 亿元(0.02 亿元)、长期借款 5.84 亿元(0)、租赁负债 0.90 亿元(0.06 亿元)、长期应付款 1.88 亿元(0,口径为「新增融资租赁款」),合计增 16.78 亿元,占 42.1%。这一类要付息。
第三类是拆借与往来。其他应付款 9.42 亿元、年初 1.21 亿元,增 8.21 亿元,占 20.6%;口径为「收到的资金拆借款及应付往来款增加」。另有合同负债 2.42 亿元(年初 0.02 亿元),属客户预收,占 6.1%。
剩下的零头是应交税费 0.65 亿元、其他流动负债 0.31 亿元、应付职工薪酬 0.14 亿元、递延所得税负债 0.02 亿元、衍生金融负债 0.03 亿元。五类加总 39.85 亿元,与负债合计增量 39.82 亿元一致(四舍五入差)。资产负债率从 33.57% 抬到 78.24%,抬 44.67 个百分点。
两门生意的收入确认时点不同
季报「其他提醒事项」列了近期合同。9 月 30 日,全资子公司深圳行云与 VF 客户签《销售合同》,向对方提供算力服务器,金额约 2.39 亿元,已完成交付及验收;同日,境外全资新加坡孙公司与 VG 客户签销售订单,合计约 5.73 亿元,已完成交付及验收。这两笔是贸易口径,按交付验收确认收入。
9 月 4 日,公司与 VD 客户签《算力租赁协议》,服务期限 5 年,含税总金额 9.22 亿元;9 月 24 日,全资子公司湘树云与 VE 客户签《智算资源租赁服务合同》,期限同为 5 年,含税总金额 8.72 亿元,已完成交付并起租。这两笔是租赁口径,按月确认收入。
两种口径不能直接相加。含税 5 年合同额不等于当期收入,也不等于当期现金。第三季度收入 9.21 亿元,与 8 月起服务器贸易规模化交付、租赁合同起租的节奏一致。
这一节只做口径区分,不对后续收入节奏作测算。
扣非高于归母,费用端随规模重建
利润不依赖补助与处置。非经常性损益合计 −0.02 亿元(−152 万元),扣非归母 2.71 亿元高于归母 2.69 亿元,差 0.02 亿元。其他收益 2.19 万元,上年同期 120 元;投资收益 −0.06 亿元,上年同期 −0.01 亿元。
减值这一块是净回补。信用减值损失 −0.05 亿元,上年同期 −0.22 亿元,少提 0.17 亿元;资产减值损失 0 元,上年同期 −0.06 亿元。上年同期两项合计计提 0.28 亿元。
费用端随规模重建。销售费用 0.59 亿元、增 493.60%,管理费用 1.33 亿元、增 144.88%,两者的公司口径都含「本期新增股权激励费用」;研发费用 0.11 亿元,上年同期为 0;财务费用 0.23 亿元,上年同期 −0.04 亿元,其中利息费用从 48 万元增至 1,074 万元。
股份支付的影响单独披露过:扣除股份支付影响后的净利润 3.11 亿元,上年同期 −0.72 亿元,两者相差 0.42 亿元。加权平均净资产收益率 25.56%,同比增 25.64 个百分点;基本每股收益 0.2898 元,上年同期 −0.0779 元。归母权益从 9.18 亿元增至 12.38 亿元,增 3.20 亿元;未分配利润 −38.58 亿元、年初 −41.26 亿元,亏损减少 2.68 亿元。
三个容易被读错的地方
第一处是同比增速的分母。营业收入增 1,896.66%、单季增 5,556.94%,分母是重整前一年的极小基数——上年同期营业收入只有 0.59 亿元。倍数读数的信息量集中在绝对额:11.75 亿元。
第二处是合同额与收入。5 年含税合同额按月摊到每一年,与当期确认的收入是两个口径;只有已完成交付及验收的销售合同,才在本期确认收入。合同储备不构成当期业绩。
第三处是偿债口径。货币资金 11.85 亿元,对短期有息负债(短期借款加一年内到期的非流动负债,合计 8.64 亿元)为 1.37 倍;若把长期借款、租赁负债、长期应付款一并计入,有息负债合计 17.26 亿元,货币资金覆盖 0.69 倍。两个倍数的差别就在时间口径。
另外,重整募集资金 8.00 亿元用于补充上市公司流动性经营资金,期末剩余 0.23 亿元存放于管理人指定账户。
三条可以跟的线
第一条是应付账款的账期。13.98 亿元应付账款对应的是服务器采购,账期长短决定了 11.44 亿元占用上游资金能维持多久。季报未披露账龄结构,要看后续定期报告。
第二条是长单回款。5 年期租赁合同按月回款,回款要覆盖同期折旧与利息。固定资产 21.28 亿元与在建工程 7.35 亿元转固后的折旧节奏,是判断这一条能否闭合的关键。
第三条是负债成本。短期借款从 0.40 亿元增至 6.34 亿元、长期借款从 0 增至 5.84 亿元,利息费用相应从 48 万元升到 1,074 万元。后续融资成本的变化会直接落在利润表。
三条线都对上,这套重资产结构自洽;任何一条对不上,会先在折旧、利息或现金流科目上露出来。本文只给口径与边界,不构成买卖建议。
常见问题
因为这份季报里资本开支的规模远大于经营净额:经营活动现金流净额 2.38 亿元,购建固定资产、无形资产和其他长期资产支付的现金 21.77 亿元,自由现金流 −19.39 亿元。利润表反映当期是否有赚,现金表反映这套重资产结构当期是否自己供得起。两者都要看。
经营活动现金流净额 2.38 亿元(增 2,203.47%),减去购建固定资产、无形资产和其他长期资产支付的现金 21.77 亿元,等于 −19.39 亿元。这两个数都直接取自季报现金流量表,相减是本刊的计算值。
筹资活动现金流净额 22.65 亿元,其中取得借款收到的现金 16.24 亿元、收到其他与筹资活动有关的现金 8.46 亿元;负债端对应短期借款 6.34 亿元、长期借款 5.84 亿元、长期应付款 1.88 亿元、其他应付款 9.42 亿元。负债合计从 4.39 亿元增至 44.21 亿元。
该合同是 5 年含税总额,收入按服务期逐月确认,不是签约时一次性入账。与之对应,2.39 亿元与 5.73 亿元的两笔服务器销售已完成交付及验收,属贸易口径,在交付当期确认收入。两类合同的收入确认时点不同。
看增量构成比看比率本身更有用。负债增量 39.82 亿元中,应付账款增 11.44 亿元占 28.7%,属占用上游账期、不用付息;金融负债增 16.78 亿元占 42.1%,要付息;拆借与往来增 8.21 亿元占 20.6%。货币资金对短期有息负债 1.37 倍,对有息负债合计 17.26 亿元为 0.69 倍。
说明当期利润没有依赖政府补助或资产处置。非经常性损益合计 −0.02 亿元(−152 万元),扣非归母 2.71 亿元因此高于归母 2.69 亿元。其他收益只有 2.19 万元。
季报披露的扣除股份支付影响后净利润为 3.11 亿元,与归母净利润 2.69 亿元相差 0.42 亿元,这个差额就是股份支付的影响额。季报变动说明中,销售费用增 493.60%、管理费用增 144.88%,公司口径也提到「本期新增股权激励费用」。
公司 2024 年进入破产重整程序,年末重整计划执行完毕;2026 年是产业投资人接管后的首个完整会计年度,业务模式较上年发生重大变化,形成「跨境数字贸易+AI 算力基础设施」双主业。重整募集资金 8.00 亿元用于补充流动性,期末剩余 0.23 亿元。未分配利润仍为 −38.58 亿元,年初为 −41.26 亿元。
口径说明:① 毛利、毛利率、自由现金流、资产负债率、有息负债与各科目增减额均按报表原值计算,公司未直接列示;② 自由现金流=经营活动现金流净额减购建长期资产支付的现金;③ 有息负债含短期借款、一年内到期的非流动负债、长期借款、租赁负债、长期应付款;④ 负债增量按科目归为五类,加总与负债合计增量一致(四舍五入差);⑤ 未采用券商预测、价格预期与评级。




