
 简体中文
 English

韩国三季度出口涨 72.3%:前十家企业占 60.9%,中小企业只涨 10.7%
11 月 11 日,韩国关税厅公布 11 月 1 日至 10 日的进出口暂定值:出口 335 亿美元,上年同期 157 亿美元,同比涨 111.9%。其中半导体 166 亿美元、涨 331.2%,占出口总额的 49.7%,一年前是 24.4%。按工作日调整后,日均出口 44.6 亿美元、涨 97.7%。
同一份数据里还有两个不显眼的数:这个十天有 7.5 个工作日,上年同期 7.0 个;顺差 87.5 亿美元,是该周期历史最高。
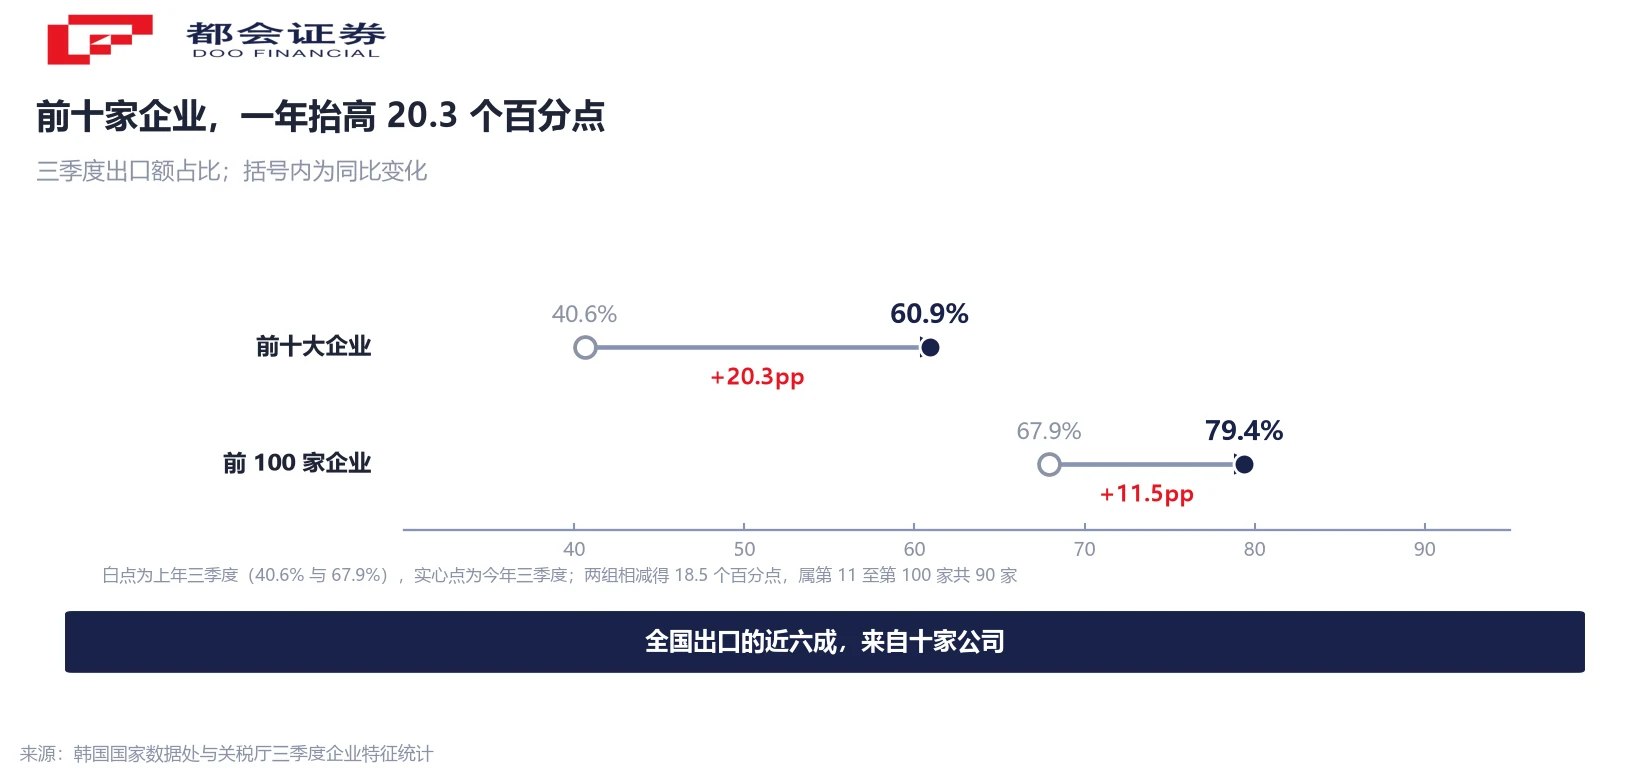
把视线往前挪一天。11 月 10 日,韩国国家数据处与关税厅公布了三季度的企业特征贸易统计:出口 3,186 亿美元、涨 72.3%,出口额前十家企业合计占全国出口 60.9%,一年提高 20.3 个百分点。
两份发布放在一起,指向一件比「出口翻倍」更具体的事:韩国的出口读数,正越来越集中到少数几家手上。
11 月 1–10 日:335 亿美元里,一半是芯片
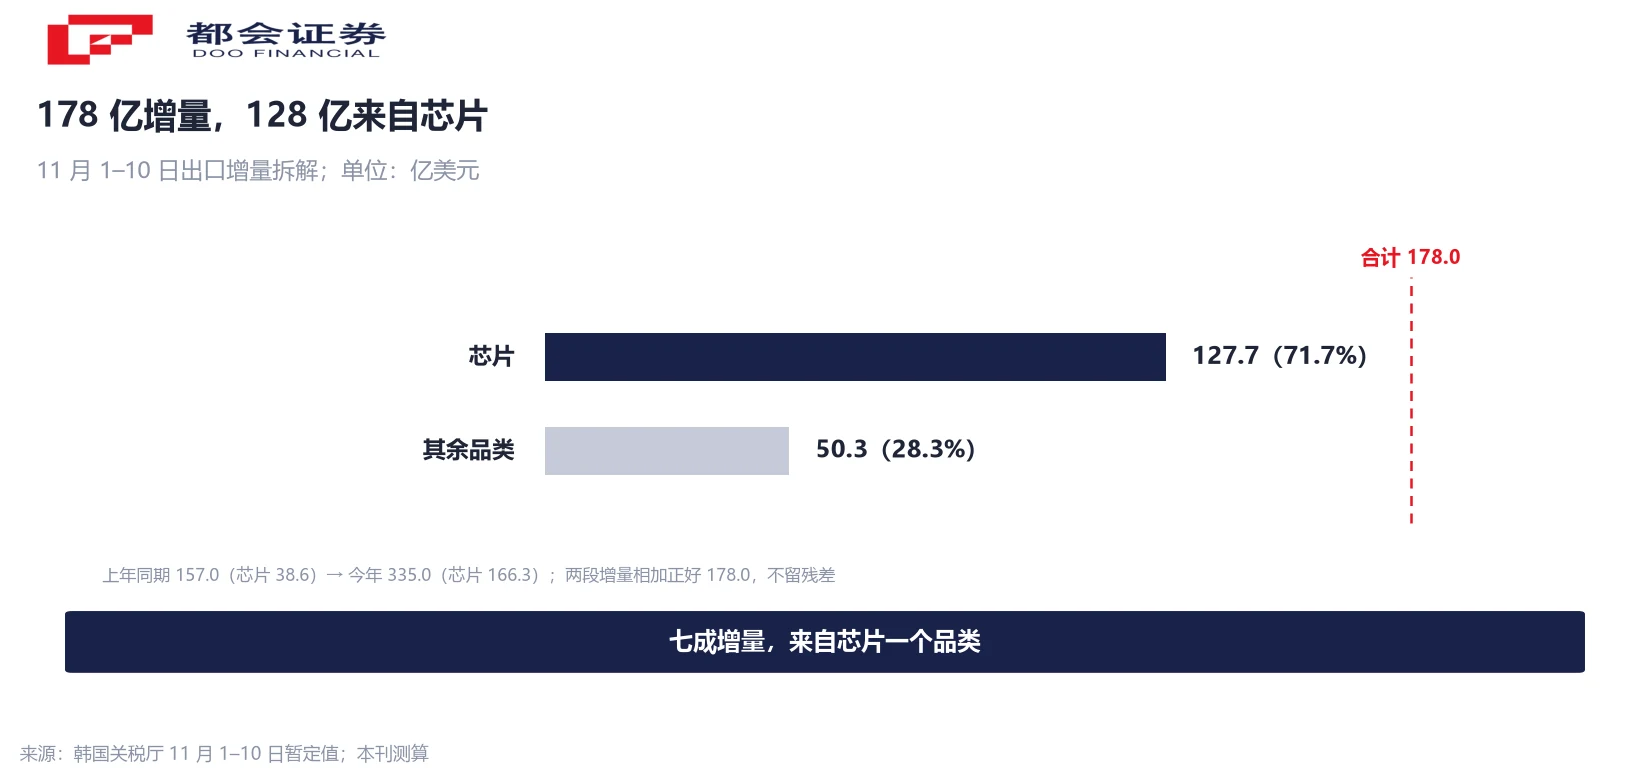
先把 335 亿美元拆开。半导体 166.3 亿,其余品类 168.7 亿;上年同期分别是 38.6 亿与 118.4 亿。两边相减,出口多出 178.0 亿美元,其中芯片贡献 127.7 亿、其余品类 50.3 亿,两项相加正好 178.0,不留残差。
换算成比例:芯片拿走增量的 71.7%,其余十几个品类合计 28.3%。增速差得更多,芯片涨 331.2%,非芯片品类涨 42.5%。「出口翻倍」这个说法没错,但它是一半产品翻倍,加上另一半涨四成。
再看时间口径。这十天 7.5 个工作日,上年同期 7.0 个,多出半个。剔除工作日差异,日均 44.6 亿美元、涨 97.7%;头条的 111.9% 与 97.7% 之间差的 14.2 个百分点,全部来自那半个工作日——按日均算,半个工作日约值 22.3 亿美元,相当于 335 亿的 6.7%。两个数都成立:一个问这批货卖了多少,一个问每天卖多少。
其余品类方向并不一致。石油制品 20 亿美元、涨 100.7%;计算机周边涨 237.7%;乘用车 14 亿美元、跌 4.3%,是主要品类里唯一负增长的一项。
三季度前十家企业占 60.9%,一年抬高 20.3 个百分点
11 月 10 日那份统计的口径是企业。三季度出口 3,186 亿美元、涨 72.3%,为 2015 年有记录以来最高的季度值;进口 2,031 亿美元、涨 25.0%。
集中度是其中最醒目的部分。出口额前十家企业合计占全国出口 60.9%,比去年同期高 20.3 个百分点,反推去年是 40.6%。前 100 家占 79.4%,同比高 11.5 个百分点,去年 67.9%。两组相减得到一个中间数:排在第 11 到第 100 的这 90 家,合计只占 18.5%。
「首次突破 60%」有两个限定。韩国这项统计 2010 年才建立,所以 60.9% 是这项口径下的纪录,不是更长历史的纪录。跨过 50% 与跨过 60% 只隔了两个季度:今年一季度首次超过 50%,三季度已站在 60.9%。半年抬约 10 个百分点,这个速度本身就是读数的一部分。
大企业涨 103.5%,中型 12.8%、中小 10.7%:差 9.7 倍
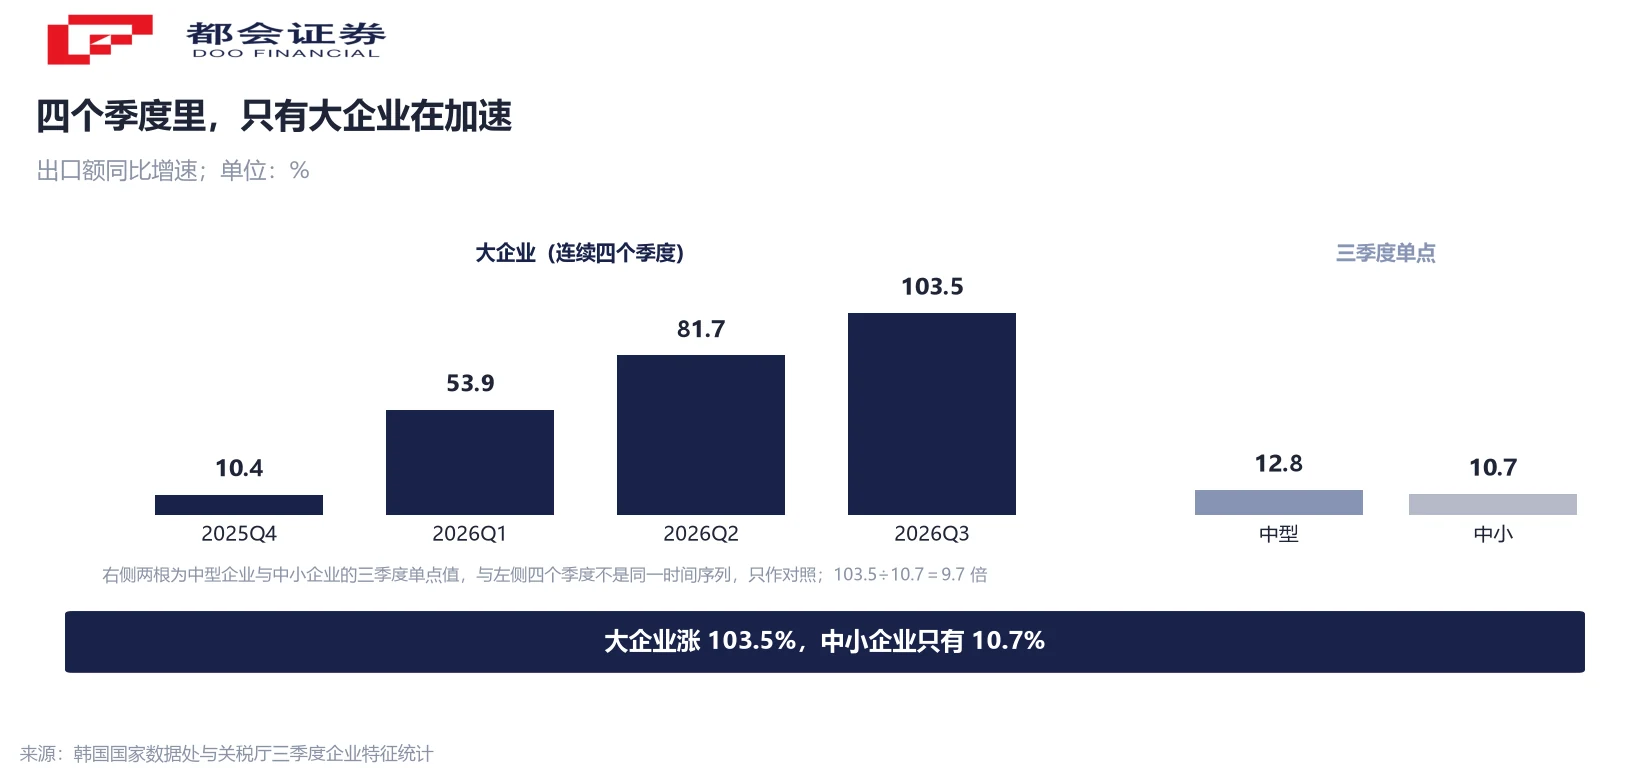
集中度上升的另一面,是三档企业出口增速的分岔。三季度大企业出口涨 103.5%,中型企业涨 12.8%,中小企业涨 10.7%,大企业增速是中小企业的 9.7 倍。
这 9.7 倍在四个季度里逐级放大:去年四季度大企业 +10.4%,今年一季度 +53.9%,二季度 +81.7%,三季度 +103.5%。中型是 10.8% 到 12.8%,小幅回升;中小企业从二季度的 12.7% 回落到 10.7%。同一段时间里,只有一档在加速。
这个分岔会影响怎么读宏观数字。三档同向同幅时,出口总额的增速可以大致当作整体景气的代理指标;一档企业贡献了绝大部分增量时,同一个增速对不同规模企业的含义就完全不同了。60.9% 说的就是这件事:全国出口的近六成,来自十家公司。
把集中度推上去的是存储:半导体占出口 46.5%
把集中度推上去的是存储。韩国央行口径下,三季度半导体出口 1,480.2 亿美元、涨 218.7%,其中存储芯片涨 311.6%;半导体占出口 46.5%,去年同期是 25.1%。
单月数据能看得更细。9 月半导体出口 603 亿美元、涨 262.8%,首次突破 600 亿,占当月 1,209.4 亿美元出口的 49.9%;同月计算机出口涨 435.3% 至 70 亿美元,无线通信设备涨 23.4% 至 21.4 亿。
这三类产品的主要出口方是三星电子与 SK 海力士这类企业,都在大企业一档。按韩国国家数据处的分类,三季度大企业的出口增长集中在信息技术零部件与矿产品,耐用消费品反而下降;中小企业主要靠机械设备与化工产品。把全国出口拉起来的那一类产品,正好在占比最小的那一档企业手里。
1 万亿美元门槛:9 个月超过上一整年,还差 364 亿
1 万亿美元这个门槛,在今年剩下的时间里已几乎没有悬念。截至 11 月 10 日,今年累计出口 9,636 亿美元、累计顺差 3,037 亿美元;距 1 万亿还差约 364 亿,按 44.6 亿美元的日均推算约需 8.2 个工作日,落在 11 月 20 日前后。若实现,韩国将成为继美国、中国、德国之后第四个年出口额破万亿美元的国家。
更能说明这一年幅度的是另一组对照:前 9 个月累计出口 8,145 亿美元,已超过 2025 年全年的 7,093 亿,用 9 个月走完了上一整年,高出 14.8%。到 11 月 10 日的 9,636 亿,相当于去年全年水平的 1.36 倍。
几段时间相加会有一处小差:8,145+1,152.8+335=9,632.8,与累计值差 3.2 亿美元,来自两套口径的四舍五入。
| 时点 | 出口额 | 口径与备注 |
|---|---|---|
| 2025 年全年 | 7,093 亿美元 | 上一年度历史最高 |
| 2026 年前 9 个月 | 8,145 亿美元 | 产业通商部,超上一年 14.8% |
| 2026 年 10 月 | 1,152.8 亿美元 | 产业通商部,同比涨 93.7% |
| 2026 年 11 月 1–10 日 | 335 亿美元 | 关税厅暂定值,+111.9% |
| 截至 11 月 10 日累计 | 9,636 亿美元 | 距 1 万亿差约 364 亿美元 |
口径:关税厅按通关时点统计,产业通商部按月公布并修订,两者存在小幅差异。
价格涨到 2.5 倍、量只增两成:这条读数测的是存储价格
出口金额涨了这么多,其中多少是数量、多少是价格?韩国央行的贸易指数可以做这个分解。
按《每日经济》据韩国银行数据做的拆分,三季度信息技术四大品类出口额涨 201%,其中出口单价约涨到 2.5 倍、出口量增长两成以上。两项相乘约 3.0 倍,与 201% 相差不到 1 个百分点——这条乘法把整段增速解释掉了,不需要额外假设。
非信息技术品类的画面完全不同:出口额涨 13.3%,其中 12.6 个百分点来自价格,出口量只贡献 0.5 个百分点。石油制品最直接,出口单价涨 64%、出口量减少 4.2%。去掉芯片与油价,韩国三季度的出口数量基本没有动。
出口金额是价格与数量的乘积,而价格由存储合约价决定。所以「韩国出口翻倍」测的主要是存储的价格水平,而不是韩国商品的竞争力变化。价格是周期变量,供给追上来就回落;数量是产能与订单变量,回落得慢。
可核的观察点:存储合约价环比转平时,这种三位数增速会先掉到两位数,出口量那一头不会同步下降。
对美涨 163.6%、对华涨 148%:集中度也在品类和目的地上
集中度不只体现在企业上,也体现在品类和目的地。11 月头十天,对华出口 91.6 亿美元、涨 148.0%;对美 67.9 亿、涨 163.6%。两地合计 159.5 亿,占当旬出口的 47.6%。其余市场也不慢:越南涨 113.3%,中国台湾涨 182.5%。
进口端方向一致。这十天进口 247.1 亿美元,其中半导体进口涨 101.3%、能源涨 86.3%、天然气涨 192.1%。韩国既出口芯片也进口芯片,两头同时放大,说明这条链上的分工环节都在满负荷。顺差 87.5 亿美元是该周期历史最高,已连续 21 个月顺差。
顺差来自出口涨得比进口快。同期乘用车出口跌 4.3%,靠内需与消费品拉动的部分并没有一起好起来。
与已发两篇的分工:中国 10 月出口那篇拆商品结构(芯片金额涨 137%、数量降 2.5%,方向相反),DRAM 单季收入那篇拆产品与厂商份额,这一篇拆企业规模分布——同一类数据,三个不同的问题。
接下来盯四个读数:11 月 21 日的 11 月 1–20 日旬报,看芯片占比是否还在 50% 附近;12 月 1 日的 11 月全月数据,看万亿门槛哪天跨过;四季度企业特征统计,看前十家占比是否继续上行;以及存储合约价的环比方向。
常见问题
来自韩国国家数据处与关税厅 2026 年 11 月 10 日公布的《2026 年三季度按企业特征划分的贸易统计(暂定)》。口径是把三季度全国出口总额按企业逐一归集,取出口额最高的十家,合计后除以全国出口总额。60.9% 比去年同期高 20.3 个百分点,反推去年同期为 40.6%。这项统计自 2010 年起建立,所以「首次突破 60%」指的是这项统计口径下的首次,不是更长历史区间的首次。
两个数的分母不同。111.9% 是总额同比:335 亿美元对上年同期 157 亿美元。97.7% 是按工作日调整后的日均同比:本期 7.5 个工作日、上年同期 7.0 个,日均分别为 44.6 亿与 22.6 亿美元。把工作日差异剔除后再比,得到 97.7%。两者相差 14.2 个百分点,差额全部来自多出的半个工作日。
要分开看。三季度韩国国内生产总值环比涨 1.0%、同比涨 3.4%,确实在加速。但出口这一侧高度集中在半导体,而半导体的增长又主要来自价格:信息技术品类出口额涨 201%,单价约 2.5 倍、量增两成以上;非信息技术品类金额涨 13.3%,量只涨 0.5%。同期中小企业出口只涨 10.7%,乘用车出口还在下降。
按关税厅通关口径,截至 11 月 10 日今年累计出口 9,636 亿美元,距 1 万亿差约 364 亿美元。按 11 月上旬 44.6 亿美元的日均出口推算,约需 8.2 个工作日,落在 11 月 20 日前后。这是按当前速度的外推,不是官方承诺;工作日数、年末季节性出货与价格变动都会改变实际日期。
因为金额增速可以被价格与数量乘出来。三季度信息技术四大品类出口额涨 201%,同期单价约 2.5 倍、量增两成以上,2.5 乘 1.2 约等于 3.0,与金额增速相差不到 1 个百分点。非信息技术品类更直接:金额涨 13.3%,其中 12.6 个百分点来自价格,出口量只贡献 0.5 个百分点;石油制品单价涨 64%、量减 4.2%。
意味着看韩国相关的宏观读数时,要同时看企业分布这一层。全国出口涨 72.3%,但大企业涨 103.5%、中型涨 12.8%、中小涨 10.7%——同一个总数背后是三档完全不同的处境。对跟踪半导体产业链的人来说,这条链的景气可以看旬报的高频数据;但把韩国出口增速当成整体经济景气的代理指标,在这两年会失真。本文只做数据口径的拆解,不构成任何投资建议。
关税厅的口径是该统计周期(每月 1 日至 10 日)的历史最高值,韩国贸易收支已连续 21 个月顺差。「同期最高」只跟往年 11 月上旬比,「历史最高」要跟所有月份比;今年 9 月单月顺差 498.5 亿美元是单月口径的高点。
口径说明:① 关税厅按通关时点统计,产业通商部按月公布并修订,两者有小幅差异;② 旬报为暂定值,11-21 与 12-01 会修订;③ 企业占比为季度口径,与 11 月上旬旬报不同窗口,不可相加;④ 71.7%、42.5%、9.7 倍、8.2 个工作日、1.36 倍为本刊测算;⑤ 万亿门槛按当前日均外推,非官方承诺。




