
 简体中文
 English

A股 12 月解禁 4,742 亿元:金额是 11 月的四倍,占流通比中位数涨了十倍
12 月 A 股限售股解禁的账算出来了。按 11 月 6 日收盘价重算,105 只标的合计解禁市值 4,742 亿元,是 11 月 1,166 亿元的 4.07 倍。这组数字出自东吴证券中小盘团队 11 月 11 日发布的《12 月解禁前瞻:规模与流通盘占比》。
同一份报告里还有第二个数字,比 4,742 亿元更值得看:解禁市值占流通市值比的中位数,从 11 月的 5.1% 抬到 12 月的 51.5%。同一个 4,742 亿元,换一个分母,四倍变成十倍。
两个数字说的是两件事。4,742 亿元是总量,由少数大市值公司推起来;51.5% 是分布,由一批流通盘很小的次新股决定。把它们混成一句「12 月解禁压力很大」,会同时错判大盘股和小盘股。
下面分四层读:两个分母各回答什么问题、金额是谁推起来的、压力落在哪几个日子,以及从「解禁」到「抛压」之间还隔着哪几道闸。
4,742 亿元是总量,51.5% 是分布:同一个数字的两个分母
先把口径写清楚。4,742 亿元是「解禁市值」,等于解禁股数乘以 11 月 6 日的收盘价,是一个被冻结在某个交易日的静态数。51.5% 是「解禁市值占流通市值比」的中位数,衡量的是解禁量相对现有流通盘有多大。
两者的差别不在大小,在回答的问题不同。前者回答「这个月有多少市值的股份取得卖出资格」,后者回答「一只典型的标的,解禁量相当于自己现在流通盘的多少」。前一个问题面向总量,后一个问题面向个股。
用同一份样本算倍数:4,742 除以 1,166 等于 4.07,约四倍;51.5 除以 5.1 等于 10.1,十倍。同一个月、同一批标的,两个倍数差了一倍半。差额来自分布的形状,不来自总量。
报告自己把边界写在了风险提示里:原始样本 106 只,其中 105 只有 11 月 6 日收盘价可算市值,另 1 只未计入;剔除 38 条字段相同的重复记录,同月多次解禁的按只合并、取首次解禁日。所以 4,742 亿元不等于「12 月所有限售股」,只是可算且去重后的那一部分。
分布整条右移:过半标的的解禁量,顶得上自己半个流通盘
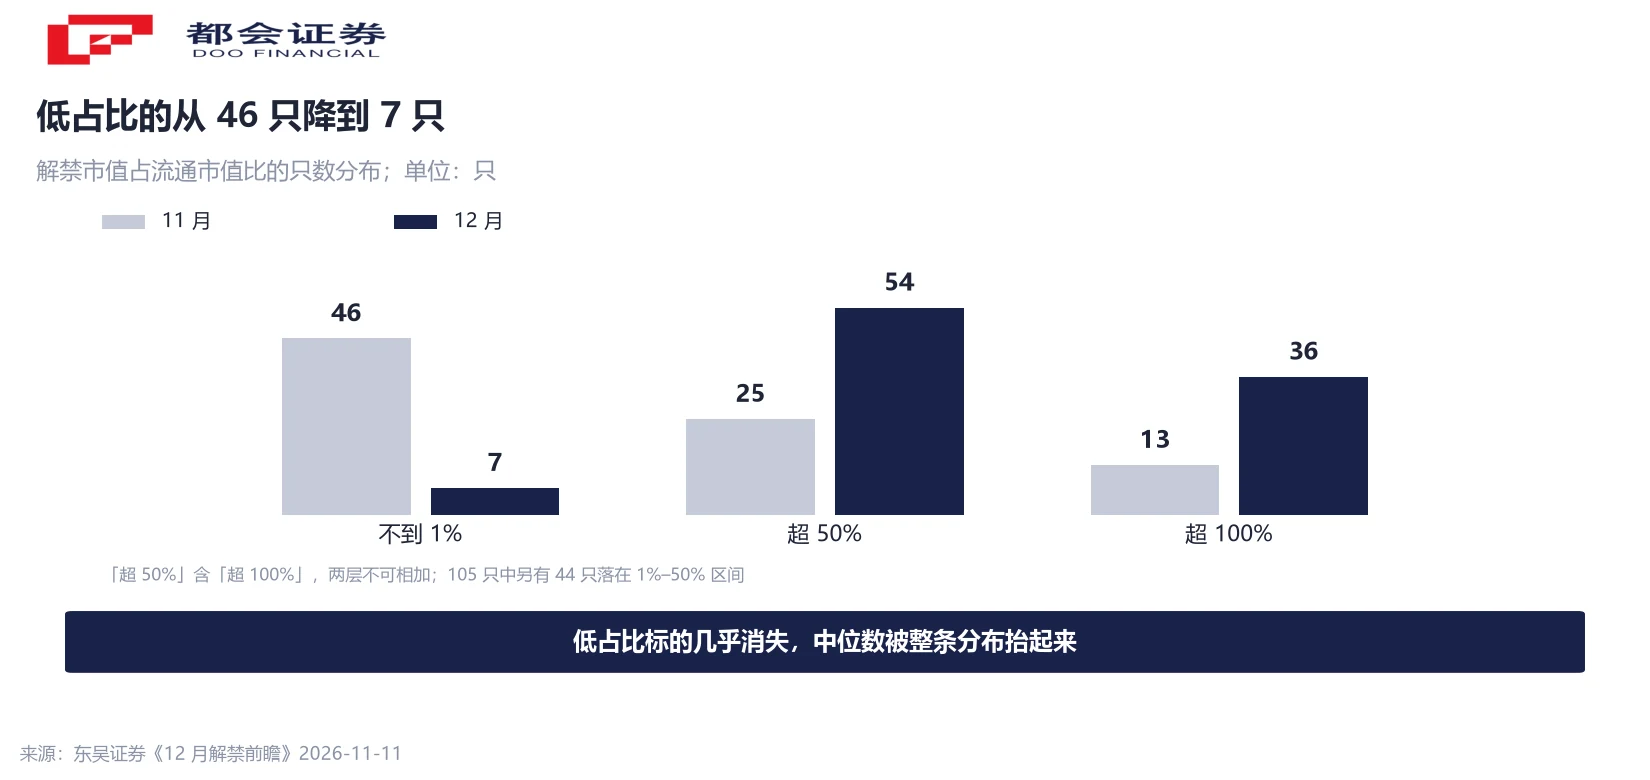
分布怎么变的,报告按占流通比分了三档:超 50% 的由 25 只增至 54 只,超 100% 的由 13 只增至 36 只,不到 1% 的由 46 只降至 7 只。三档一起看,才看得出方向。
如果只是总量上涨,低占比标的的只数不会掉这么多。46 只降到 7 只,说明原来那些「解禁了也无关痛痒」的标的,这个月基本消失了。这不是平均值在涨,是整条分布往右挪。
105 只里,54 只的解禁量超过自身流通盘的一半;36 只超过 100%,也就是解禁股数比现在流通的还多。后一类多是上市不久、流通盘还没放开的次新股——它们的「流通市值」本来就只是一个过渡状态。
这一层对应一个常被忽略的事实:解禁的冲击不看绝对金额,看相对流通盘。同样一笔 20 亿元的解禁,落在流通市值 400 亿元的公司是 5%,落在 7 亿元的公司是 285%。金额一样,性质完全不同。
金额看大盘、压力看小盘:两张榜只重合三只
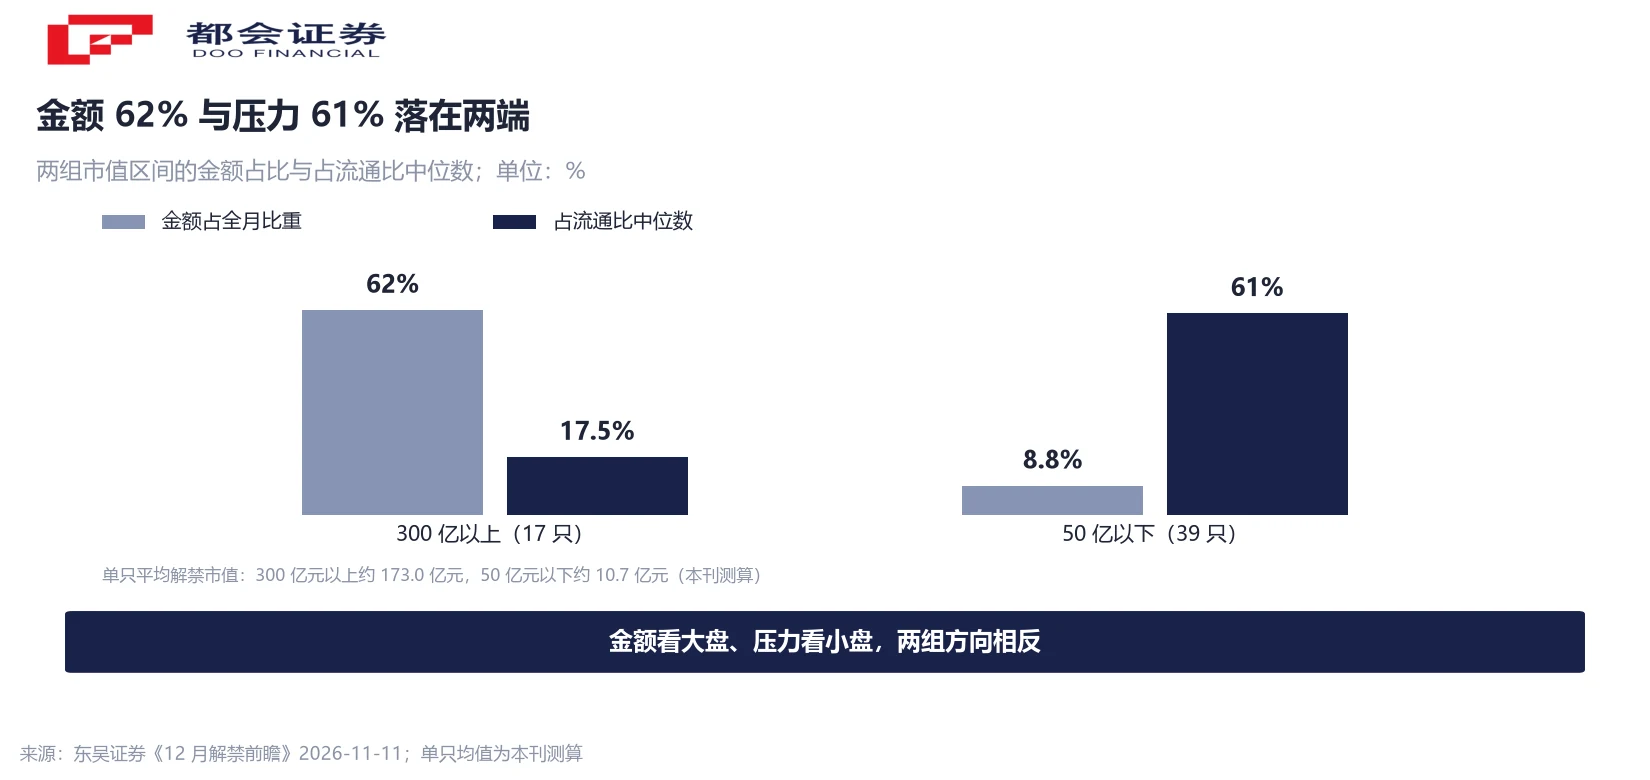
把 105 只按总市值分组,方向立刻分成两边。总市值 300 亿元以上的 17 只合计解禁 2,941 亿元、占全月 62%,但它们占流通比的中位数只有 17.5%;总市值 50 亿元以下的 39 只,金额只占 8.8%,占流通比中位数却有 61%。
折算成单只规模更直观:前者平均每只 173.0 亿元,后者平均每只约 10.7 亿元。金额的六成二由一成六的标的贡献,压力的中位数却落在另一端。两组方向相反,这是报告第二条投资要点的原话。
金额榜前十合计 3,251 亿元、占全月 68.6%,前三只 2,182 亿元、占 46%。交通银行以 1,093.8 亿元居首、占流通比 50.5%,解禁日 12 月 17 日;摩尔线程-U 626.5 亿元、占流通比 332%;国际复材 461.5 亿元、占流通比 168.5%;中国铀业 253.0 亿元、占流通比 250.9%。除交通银行外,前十其余九只均为首发原股东或战略配售股份。
再按占流通比另排一张榜,与金额榜只重合三只:摩尔线程-U、百奥赛图、优迅股份。百奥赛图以 524.2% 居首,江天科技 454.1%、精创电气 341.5% 紧随其后。这张榜前十的流通市值中位数只有 10.3 亿元。
两张榜几乎不重合,是整份报告最有用的一条信息:金额榜告诉你哪些公司的解禁「体量大」,占比榜告诉你哪些公司的价格「可能被压」。两批公司不是同一批。
全月压力不是均匀摊开的,是六个窗口
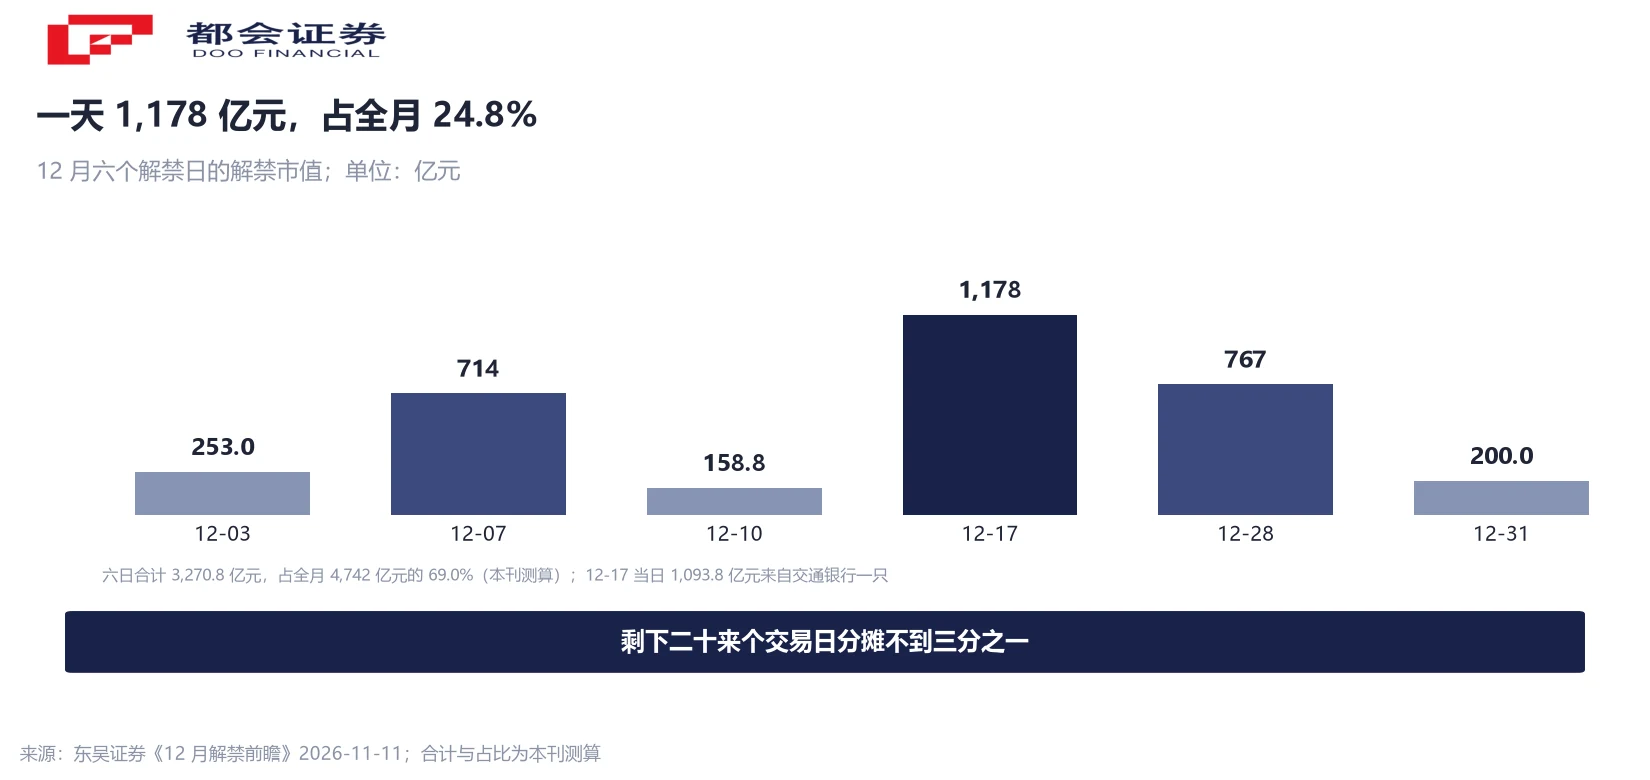
12 月的解禁日横跨整月,金额却集中在几天。12 月 17 日一天 1,178 亿元、占全月 24.8%;12 月 28 日 767 亿元;12 月 7 日 714 亿元;12 月 3 日 253.0 亿元;12 月 10 日 158.8 亿元;12 月 31 日 200.0 亿元。
六个日子相加 3,270.8 亿元,占 4,742 亿元的 69.0%(本刊测算)。剩下二十来个交易日分摊不到三分之一。全月压力在时间上不是均匀的,是六个窗口。
12 月 17 日那 1,178 亿元里,1,093.8 亿元是交通银行一只,占全月 23.1%,剩下的 84.2 亿元来自同日其他标的。换句话说,那一天的压力几乎就是一只股票。这也是「单日金额」与「单只金额」最容易混为一谈的地方。
行业上同样不均:电子 19 只、1,165 亿元、占 24.6%。类型上首发限售 66 条、3,261 亿元、占 68.8%,与 11 月的 69.6% 接近——变化不在类型,在单只规模。
解禁不等于减持:从「资格」到「抛压」隔着三道闸
报告的风险提示写得很直白:限售股上市流通只是取得卖出资格,实际抛压取决于股东意愿与减持规则。这句话决定了 4,742 亿元该怎么读——它是一个资格总量,不是一个卖压总量。
第一道闸是数量。按现行规则,大股东通过集中竞价减持,任意连续 90 日内不得超过公司股份总数的 1%;通过大宗交易减持,同区间不得超过 2%,且受让方在受让后 6 个月内不得转让。证监会《上市公司股东减持股份管理暂行办法》的表述是「三个月内」,交易所自律监管指引写作「任意连续 90 日」,两者指向同一约束。
第二道闸是披露。大股东通过集中竞价减持,须在首次卖出前 15 个交易日披露减持计划,计划里要写清拟减持数量、股份来源、时间区间、方式与价格区间。这意味着真实抛压会先在公告里出现,再在盘面上出现。
第三道闸是身份与方式。董监高每年转让不得超过所持本公司股份的 25%,离职后半年内不得转让;协议转让的单个受让方受让比例不得低于 5%,受让方同样在 6 个月内不得减持。
三道闸叠加的结果是:一笔 285% 的解禁,不可能在一个月内变成 285% 的卖单。能实际落到二级市场的量,被 1% 与 2% 这两个数字硬约束着。判断要不要紧张,看的是股东身份、成本价与前置承诺,不是 4,742 亿元这个总数。
一张解禁表该怎么读:四个可以自查的字段
第一个字段是解禁股东是谁。控股股东、财务投资人、员工持股平台的动机完全不同:控股股东受预披露与破发限制的约束更多,早期财务投资人的持仓成本低、退出诉求明确。同一个解禁比例,股东结构不同,含义就不同。
第二个字段是占流通比,不是解禁市值。同一张表里,1,093.8 亿元对应 50.5%,253.0 亿元对应 250.9%,后者对价格的边际影响更大。金额排序会让人盯错标的。
第三个字段是成本价与现价的关系。浮亏的股东未必卖,浮盈丰厚的更可能卖;IPO 时的锁定承诺、重组时的业绩承诺,也会改变可卖时点。这一步不需要精确计算,只需要知道方向。
第四个字段是解禁日与预披露日的先后。解禁日是「可以卖」,预披露日是「准备卖」,后者更值得盯。同一批股东挤在 12 月 17 日这样的单日窗口里,拥挤成本会被放大——更值得留意的风险,常常不在卖多少,在和谁同时卖。
这四件事都属于「读表」,不涉及判断某只股票值多少钱。把解禁公告当减持公告看,是最常见的误读;反过来,只看减持公告不看解禁排期,又容易在高峰前毫无准备。
常见问题
不是。它是按 11 月 6 日收盘价计算、可算市值且去重后的样本合计。报告原始样本 106 只,105 只有收盘价可算市值,另剔除 38 条字段相同的重复记录,同月多次解禁的按只合并取首次解禁日。所以这个数字既不含 12 月全部标的,也会随股价变动。
意思是解禁的股数比这家公司现在流通在外的股数还多。多见于上市不久的次新股,首发前股份还没解禁,流通盘只是一个很小的过渡状态。解禁后流通盘会成倍扩大,同一笔资金对价格的边际影响也随之下降。
没有这个规律。解禁只是取得卖出资格,不等于股东会卖。实际抛压取决于股东身份、成本价与前置承诺,而且集中竞价 90 日内 1%、大宗交易 2% 的规则本身限制了单期可卖出的量。把解禁日当卖出信号,是把资格当成了行为。
因为分布整条右移,不是平均值在涨。占流通比超 50% 的由 25 只增至 54 只,超 100% 的由 13 只增至 36 只,不到 1% 的由 46 只降至 7 只。低占比标的几乎消失,中位数自然被抬起来。
按金额是,按占流通比不是。它占流通比 50.5%,而占比榜第一的百奥赛图是 524.2%。金额榜与占比榜只重合三只,两批公司几乎不是同一批。判断压力要看占比,不是看金额。
两个都在用,指向同一约束。证监会《上市公司股东减持股份管理暂行办法》写「三个月内减持股份的总数不得超过公司股份总数的百分之一」,交易所自律监管指引写「任意连续 90 日内」。计算区间略有差异,上限相同。
因为它们的流通盘极小。占比榜前十的流通市值中位数只有 10.3 亿元,七只新面孔的解禁市值在 11.5 亿元至 39.1 亿元之间,按金额排在第 23 至 56 位,占流通比却都在 280% 以上。小流通盘会把同样的解禁量放大。
4,742 亿元是按 11 月 6 日收盘价冻结的静态数,股价一动规模就变;12 月的解禁日横跨整月,实际规模与结构都要以各家的解禁公告与减持预披露为准。这份报告适合当作排期表用,不适合当作结论用。
口径说明:① 4,742 亿元按 11 月 6 日收盘价计算,属静态市值;② 样本为 106 只中有收盘价的 105 只,已剔除 38 条重复记录;③「超 50% 的 54 只」含「超 100% 的 36 只」,不可相加;④ 12 月 17 日 1,178 亿元为单日合计、交通银行 1,093.8 亿元为单只,不可混用;⑤ 3,270.8 亿元、69.0%、173.0 亿元、10.7 亿元、84.2 亿元、23.1% 为本刊折算。




