
 简体中文
 English

上市银行净息差止跌:50 万亿定存到期,红利四季度只剩 0.5 个基点
42 家 A 股上市银行的三季报在 10 月 30 日全部披露完毕。前三季度合计营业收入 4.66 万亿元、同比增长 7.81%;归母净利润 1.75 万亿元、同比增长 3.78%。两项增速都比上半年回升,42 家里有 40 家的利息净收入实现同比正增长。
被引用最多的一条好消息是净息差止跌。按中泰证券的测算,前三季度上市银行累计年化净息差 1.38%、与上年基本持平;监管口径下,2026 年二季度商业银行整体净息差 1.41%、环比回升 1 个基点,为 2022 年一季度以来首次单季环比回升。
但把息差企稳的原因拆开,撑住它的那一头不在贷款定价,在存款成本。2021 年至 2023 年吸收的一批利率在 3% 到 4% 的定期存款今年集中到期,按同期限约 1.6% 重定价,银行少付的利息进了利润表。这项红利有明确的时间表:券商测算它给存款成本率带来的改善合计约 14.7 个基点,按季拆是 9.9、2.6、1.7、0.5,四季度几乎归零。
下面分四层读:利润的增量从哪来、息差靠哪一端撑住、红利怎么衰减、退坡之后还剩下什么。
4.66 万亿元的收入里,利息净收入占了七成二
把 42 家的收入按科目铺开,结构并不复杂。利息净收入 3.36 万亿元、同比增长 8.34%,占 4.66 万亿元营业收入的 72.1%;手续费及佣金净收入(下称中收)5,686.73 亿元、同比下降 1.65%,占 12.2%;其余是投资收益、公允价值变动等其他非息收入。
按增量看更清楚:营业收入比去年同期多出约 3,376 亿元,其中利息净收入贡献 2,587 亿元,其他非息与投资收益等合计贡献约 884 亿元,中收反向拖了约 95 亿元。三项相加回到 3,376 亿元,零残差。
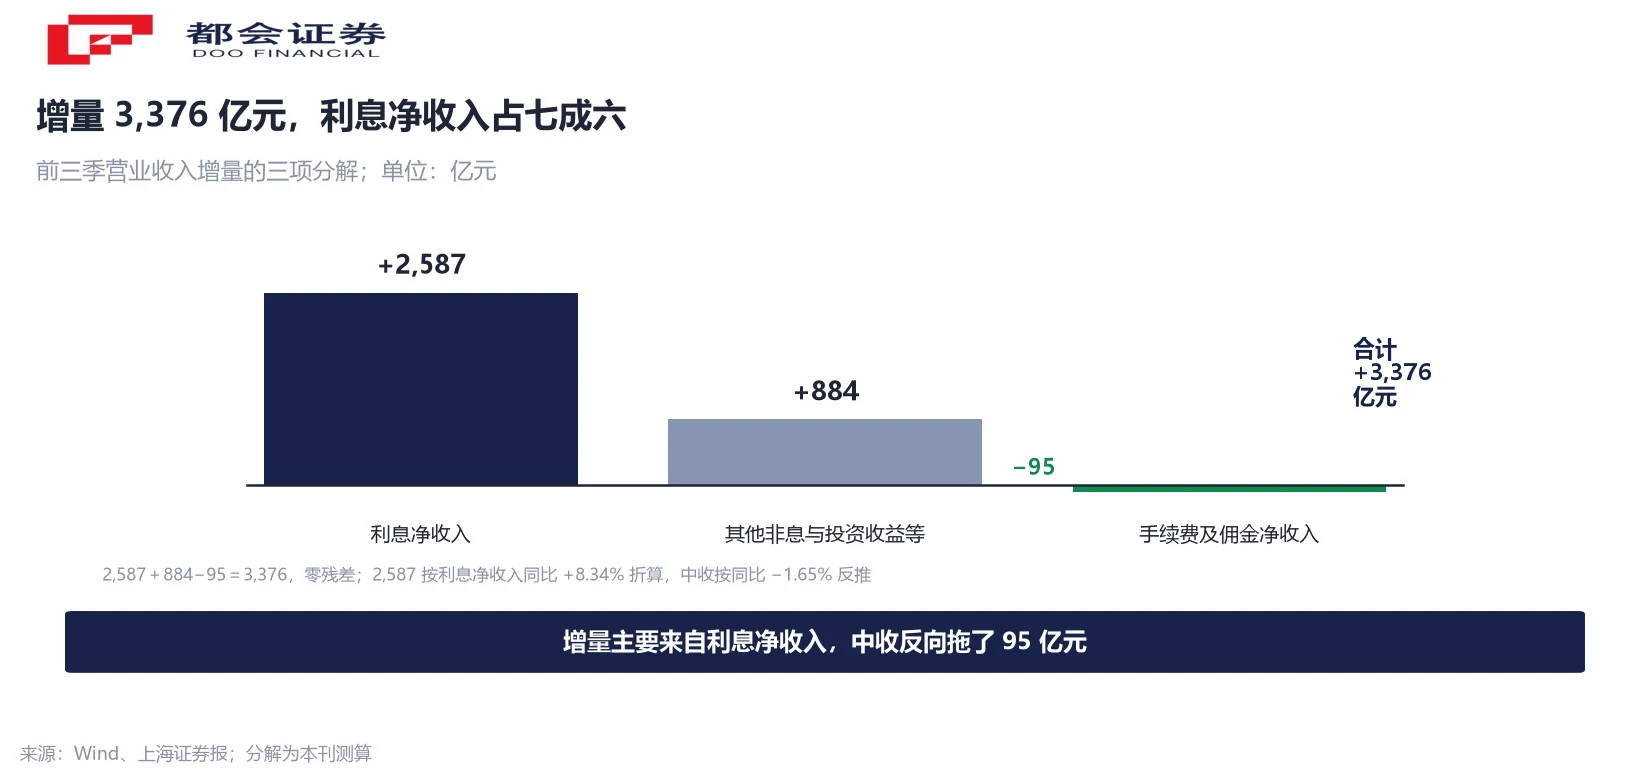
这条分解说明一件事:三季报的好看,主要来自利息净收入这条最大的腿在长,中收这条腿在缩。40 家利息净收入正增长,南京银行增 32.12%,成都、重庆、苏州银行均超 20%,靠资产规模扩张叠加息差企稳;中收正增长的银行则从上半年的 26 家降到 17 家。
资产端与负债端各降 2 个基点,撑住息差的是降得更快的那一头
净息差的算法是一端减另一端:资产收益率减去负债付息率。中泰证券的测算显示,前三季度两个数都在环比下降、各降 2 个基点,而净息差持平——说明负债端降得比资产端快,息差才没有继续往下走。
银行管理层在业绩说明会上没有回避这一点。邮储银行副行长杜春野表示,目前行业净息差企稳回升主要受益于负债端成本下降,并把「存量的定期存款集中到期重定价」明确标为「当前的短期驱动因素」。中国银行给出的自家路径也是长期限定存到期叠加存款结构优化,前三季度净息差 1.27%、较上年度回升 1 个基点。
同一批说明会上也有不加包装的说法。招商银行副行长彭家文称,同业数据虽企稳反弹,但总体仍是阶段性企稳,「难言已经出现拐点」;工行资产负债部的表述更具体:净息差年内有望企稳筑底,明年或存在小幅收窄压力,原因正是高息定期存款重定价红利减弱。
两个口径要分开看:1.38% 是中泰证券对上市银行前三季度累计年化的测算,1.41% 是监管口径下全行业商业银行 2026 年二季度的单季数。分母与时段都不同,不能当成同一条序列上相邻的两个点。
50 万亿定存按 1.6% 重定价:红利是台阶,不是开关
到期规模有两套测算。华泰证券张继强团队测算,2026 年到期的 1 年期以上定期存款约 50 万亿元、比 2025 年多约 10 万亿元,其中 2 年期与 3 年期的到期量各在 20 万亿元以上;东方财富证券测的是上市银行口径,2026 年到期定存约 53.8 万亿元,其中一季度 32.7 万亿元、占六成。两套数的分母不同,只能当量级参照。
关键是重定价的价差。那批存款的合同利率在 3% 到 4%,到期后按同期限约 1.6% 重新定价,一端是三年多前的价格,一端是现在的价格。农行副行长王文进给过一个刻度:三年期存款挂牌利率的降幅最高可达 135 个基点。
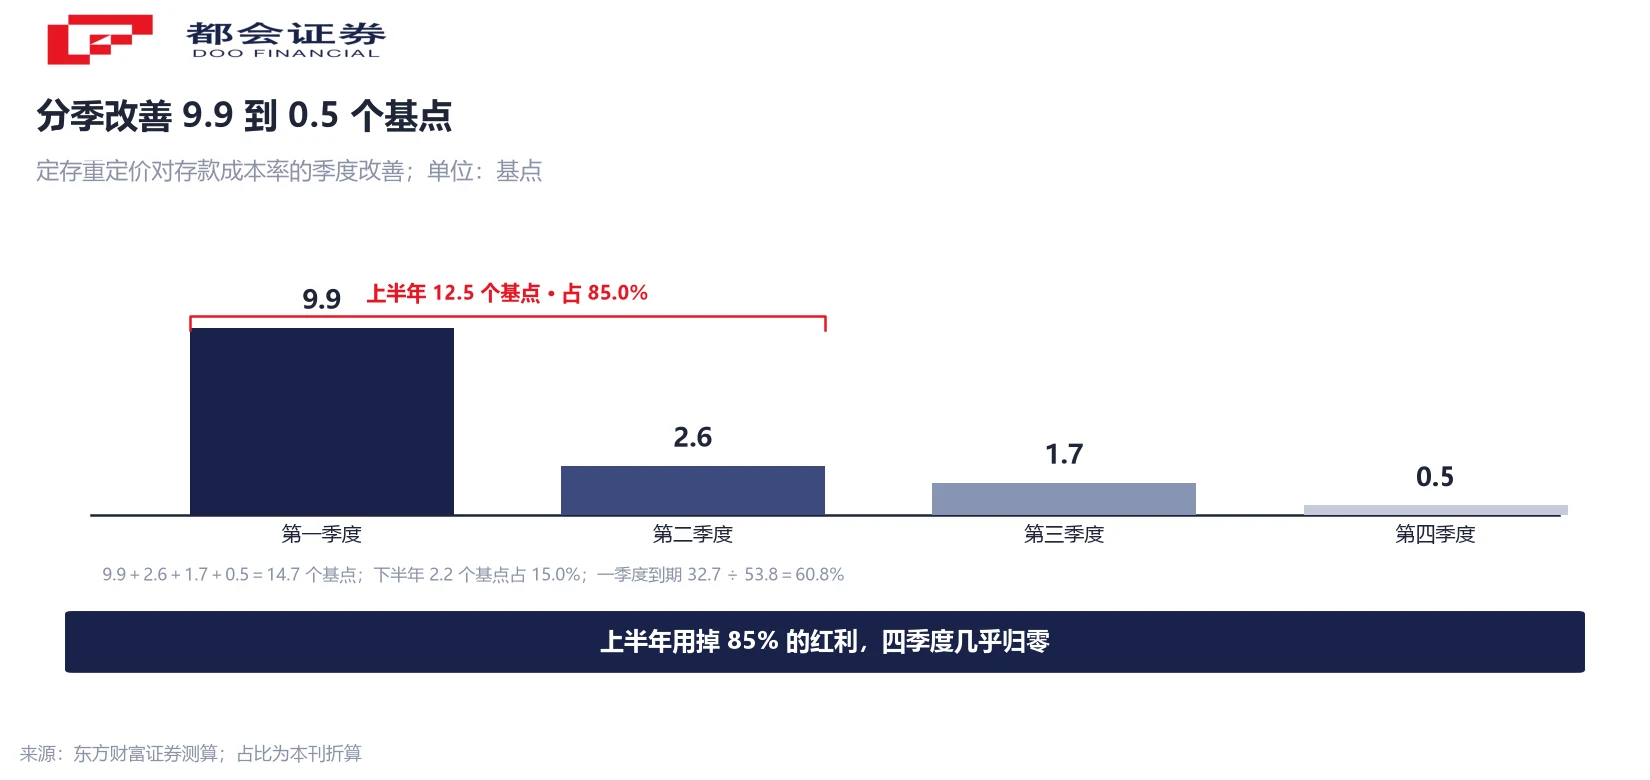
释放的节奏被券商量化成一条衰减曲线:对上市银行存款成本率的改善合计约 14.7 个基点,分季为 9.9、2.6、1.7、0.5 个基点。上半年用掉 12.5 个基点、占 85.0%,下半年只剩 2.2 个基点、占 15.0%,四季度几乎归零。这与到期量的分布对得上:一季度 32.7 万亿元占全年 53.8 万亿元的 60.8%。
于是「息差企稳」的准确说法是:一个一次性因素在 2026 年集中释放,把息差托在了去年的水平上。14.7 个基点是对存款成本率的改善幅度,并不等于净息差改善 14.7 个基点——两个分母不同,混用会把幅度放大。
还有一个反向变量:9 月以来,部分中小银行为留住存款逆势上调存款利率,幅度多在 5 至 33 个基点,集中在中长期定存与大额存单。方向没有变,坡道上开始打滑。
三条替补各缺一块:信贷 6.3%、中收 −1.65%、其他非息只在大行转正
红利退坡之后要补的是同一块缺口。市场上给出的替补方案有三条,逐条对着三季报的数字看,各有各的缺口。
第一条是资产端稳住收益率。逻辑成立,但天花板低:LPR 已连续 16 个月未调整,存量贷款重定价的影响基本出清;可是三季度末上市银行信贷同比只增 6.3%、较二季度末继续放缓,资产收益率仍在环比下行。这条路能让资产端降得慢一点,降不出增量。
第二条是中收,也就是常说的第二增长曲线。行业整体仍在收缩:42 家中收合计 5,686.73 亿元、同比下降 1.65%,六大行 3,588.98 亿元、同比下降 2.6%,正增长家数从 26 家降到 17 家。跑出来的样本靠财富代销——招行前三季度财富管理手续费及佣金收入 235.04 亿元、同比增长 13.71%,其中代理基金增长 31.63%,中收占营收 22.1%;区域行靠低基数,常熟银行中收增长 54.18%。
反向的样本同样存在:西安银行下降 44.08%、江苏银行下降 25.84%、重庆银行下降 21.81%。
第三条是其他非息收入。这条最快,也最不可持续:前三季度同比增长 13.6%(国泰海通测算,中金口径 13.8%),是营收改善的主要拉动项;但分类型看只有大行是正的——国有行增长 21.5%、股份行增长 7.9%,城商行下降 3.4%、农商行下降 10.9%。来源也不难拆:去年同期债市震荡留下的低基数、三季度国债利率下行带来的公允价值变动收益,以及大行叠加的股权入账账面浮盈。浮盈在账上,不在现金里。
三条替补放在一起看,缺口的位置很清楚:一条只能减速,一条还在收缩,一条靠市场行情。这也是为什么招行的说法停在「阶段性企稳」。
六大行净利增 6.14%、股份行降 2.80%:同一份三季报的两个方向
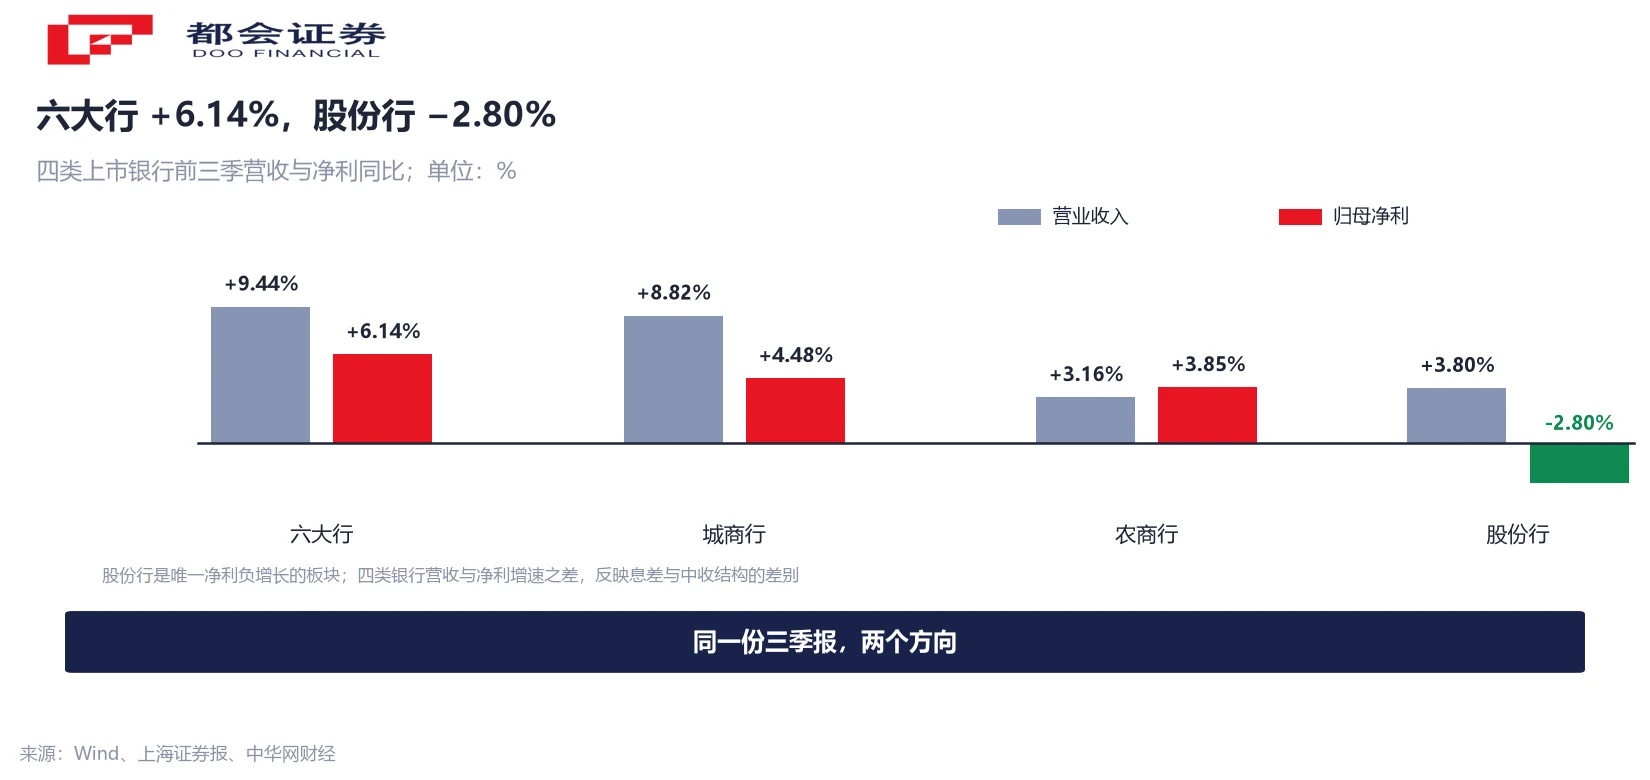
把 42 家按类型分开,同一份三季报能读出两个方向。六大行营收 2.98 万亿元、同比增长 9.44%,净利 1.14 万亿元、同比增长 6.14%;17 家城商行营收增长 8.82%、净利增长 4.48%;10 家农商行营收增长 3.16%、净利增长 3.85%;9 家股份行营收增长 3.80%、净利下降 2.80%,是唯一净利负增长的板块。
息差本身的分化更大。前三季度 19 家银行净息差在 1.5% 以上、中位数 1.44%,常熟银行 2.42% 居首;六大行里除邮储银行 1.6% 外,其余五家都落在 1.24% 到 1.36% 之间。榜单首尾相差 135 个基点——同样的利率环境,落在不同的客户结构与资产摆布上,结果完全不同。
资产质量也在拉大差距。上海银行三季度末不良率 1.99%、较上年末上升 0.81 个百分点,前三季度净利同比下降 24.49%;该行在三季报里的解释是个别房地产、建筑业存量客户经营与偿债能力弱化,并据此主动下调了资产分类。行业均值会把这类的变化抹平,读单家报表时不能只看均值。
红利退坡之后,盯这三个数
明年此时能验证的东西不多,三个数够用。
一看存款付息率还能不能环比往下。这是红利退坡最直接的表征:一旦存款成本率环比转平,息差就没有新的燃料。
二看中收增速与正增长家数。行业口径从 26 家降到 17 家,如果年报继续减少,说明「第二曲线」仍停留在布局阶段;把招行、常熟这类正增长样本与行业均值对照,能分出哪些是经营能力、哪些是低基数。
三看其他非息收入占营业收入的比重。占比高的银行,利润弹性攥在债市手里——利率掉头,浮盈要吐回去。
阅读顺序上还可以加一条:先分清一次性与经常性。三季报里最容易被读成拐点的那条好消息,来源是一张到期时间表;能年年生长的部分,还写在「客户基础」与「资产获取能力」这类描述里,没写进同比数字。
常见问题
不能这样读。1.38% 的持平靠的是存款重定价这个一次性因素;中泰证券与工行自己的表述都指向明年仍有收窄压力。止跌描述的是同比不再往下,并不等于转为上行。
两个都对,分母不同。50 万亿元是华泰证券对行业口径 1 年期以上定存的测算,53.8 万亿元是东方财富证券对上市银行的测算。它们不能相加,也不能互相替代,本篇只作量级参照。
不是。14.7 个基点是对存款成本率的改善幅度;净息差是资产收益率减去负债付息率,两端都在动。把前者当成后者,会把改善幅度放大。
增量主要来自三处:去年同期债市震荡留下的低基数、三季度国债利率下行带来的公允价值变动收益、大行股权入账的账面浮盈。前两项与市场行情绑定,第三项是一次性入账。分类型看,城商行下降 3.4%、农商行下降 10.9%,只有大行是正的。
中收是银行卡、代销、结算这些服务的收费合计,它的增速反映居民与企业用不用这些服务。行业口径同比下降 1.65%、正增长家数从 26 家降到 17 家,说明代销与结算类收入整体在收缩,与财富管理产品的销售冷暖和权益市场表现直接相关。
幅度多在 5 至 33 个基点,集中在中长期定存与大额存单,属于留客性质的防御性上调;同期行业整体的存款成本率仍在下降。它改变的是个别机构的负债成本,不是行业方向。
先看营业收入里利息净收入与中收各占多少,再看净息差的资产端与负债端是不是同向变化,最后翻到「公允价值变动损益」占营收的比重。三处看完,一次性与经常性大致能分开。
口径说明:① 中泰 1.38% 为上市银行前三季累计年化测算,监管口径 1.41% 为全行业商业银行二季度单季数,分母与时段不同;② 50 万亿元与 53.8 万亿元为两套到期测算,只作量级参照;③ 14.7 个基点为对存款成本率的改善,非净息差改善;④ 3,376 亿元、2,587 亿元、884 亿元、95 亿元、72.1%、12.2%、85.0%、15.0%、60.8% 为本刊按公开数值折算。




