
 简体中文
 English

LME 铝现货比三个月期货贵 147 美元:22.67 万吨库存,两家握着六到八成
11 月 11 日的伦敦金属交易所,铝的价格在跌,铝的现货在涨。
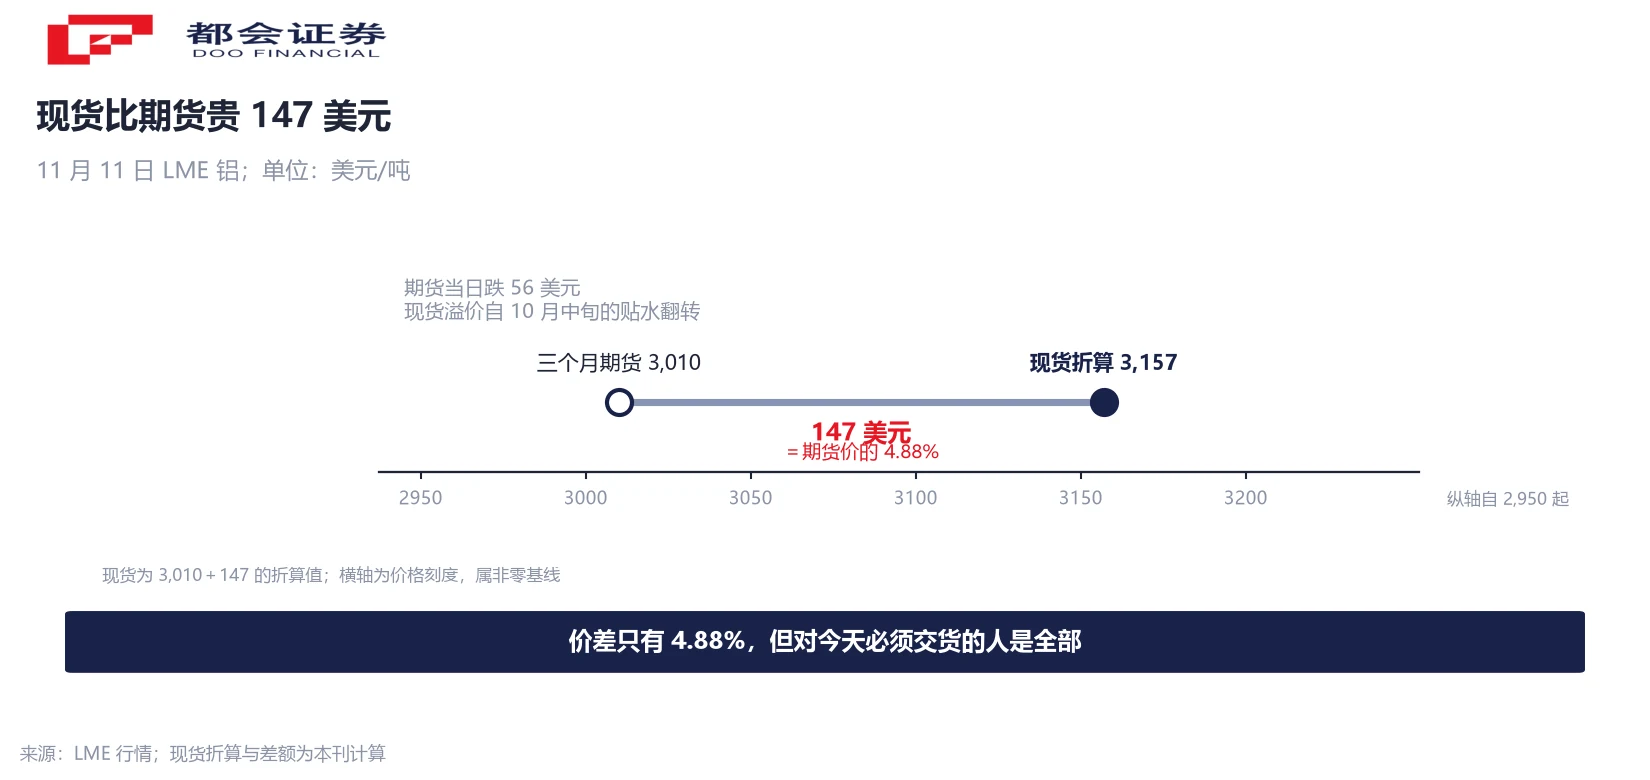
三个月期货收 3,010 美元一吨,跌了 56 美元。同一天,现货对三个月期货的溢价一度冲到 147 美元一吨,为逾三十年有记录以来最高。这个价差在 10 月中旬还是贴水——不到一个月,方向整个翻转。
支撑合约的库存只剩 22.67 万吨。交易所数据显示,截至本周一,两家交易实体持有的仓单与现货多头,合计相当于全网络可用库存的 60% 至 80%。
三个数字讲的是三件事:绝对价格由宏观定价,现货溢价由交割环节定价,库存集中度决定谁在交割时没有退路。下面把它们分开算。
三个数各自有一个时点,混着读就会读错
先把时点标上,这张表里没有两个数来自同一个口径。
| 时点 | 指标 | 数值 | 备注 |
|---|---|---|---|
| 11 月 11 日 | 三个月期货收盘 | 3,010 美元/吨 | 当日跌 56 美元 |
| 11 月 11 日 | 现货对三个月溢价 | 一度 147 美元/吨 | 逾三十年最高 |
| 11 月 11 日 | Tom/next 价差 | 盘中 31.73、尾盘 1 美元 | 2021 年以来最高后回落 |
| 11 月 11 日 | 铝库存 | 22.67 万吨 | 当日减 125 吨 |
| 本周一 | 两家实体持仓占可用库存 | 60% 至 80% | 快照,非实时 |
| 10 月底 | 注册仓单 | 21.695 万吨 | 环比减 4% |
147 美元是「一度」触及的盘中极值,不是收盘价。按 3,010 美元的三个月价折算,是 4.88%;倒推现货约 3,157 美元一吨。这个比例放在商品市场不算小,但它标的是期限结构的极端,不是绝对价格的极端。
库存那几个数字更要小心。22.67 万吨是 11 月 11 日的日度数据,21.695 万吨是 10 月底的注册仓单,60% 至 80% 是本周一的持仓快照。三者时点不同、口径不同,当成同一件事的三种说法就会出错。
绝对价格在跌,现货溢价在涨:这是两个市场
11 月 11 日基本金属收盘多数下跌。铝三个月期货跌 56 美元,铜跌 218 美元,锌、铅、镍同样收跌。宏观面在压价格:美元指数走强,风险偏好回落,中国铝出口增加,中东局势缓和的预期也在升温。
同一天,现货溢价冲到 147 美元。这两件事不矛盾,因为它们定价的对象不同。三个月期货定的是「三个月后交割的铝值多少钱」,受宏观、需求预期与资金成本影响;现货溢价定的是「现在就要的铝,比三个月后贵多少」,只看一个变量——交割环节有没有货。
backwardation 常被译成「现货升水」,容易被读成「铝涨价了」。它衡量的不是价格水平,是时间价值。3,010 美元跌 56 美元是水平在动,147 美元是斜率在动。这两条线可以朝相反方向走,11 月 11 日就走成了相反方向。
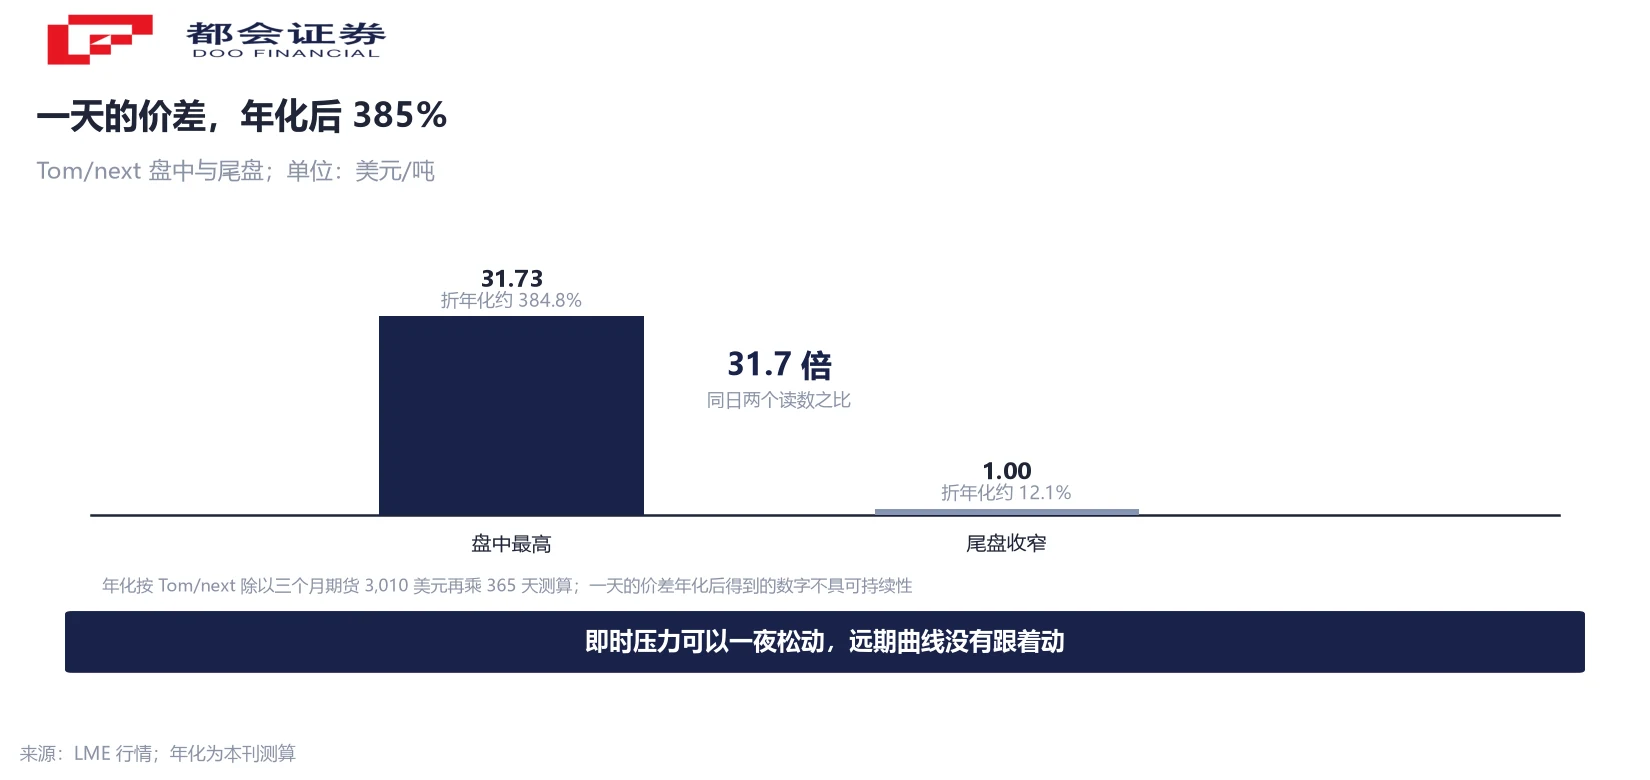
还有一层更细的口径:Tom/next,也就是「明天交割比今天交割贵多少」,衡量隔夜借到实物金属的成本。它盘中到过 31.73 美元,尾盘收窄到 1 美元。同一天、同一个品种,两个数差 31.7 倍。
22.67 万吨里,两家握着 13.6 万至 18.1 万吨
把 60% 至 80% 这个区间落成吨数:22.67 万吨的六成是 13.60 万吨,八成是 18.14 万吨。留给其余所有参与者的,是 4.53 万至 9.07 万吨。
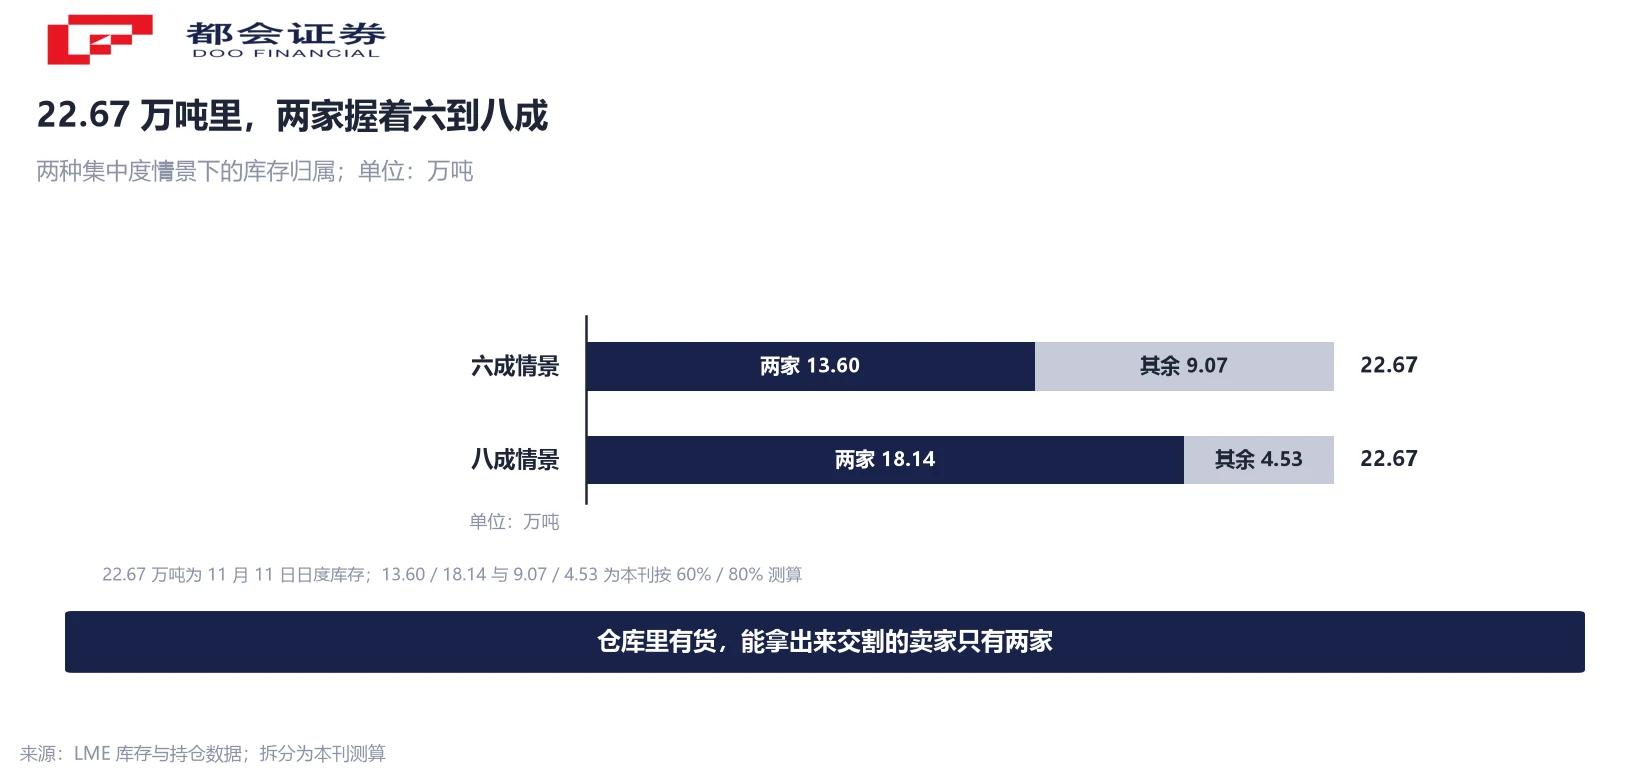
这就是「没有金属」与「拿不出金属」的区别。仓库里是有货的,但能拿货的卖家只有两家。对持有空头的人来说,合约到期只有两条路:回购平仓,或者交出实物。当可交割的货源集中在两家手里,两条路通向同一个地方——溢价由卖方定。
Tom/next 那两个数可以换算。31.73 美元一天,按 3,010 美元的货值折算,日利率 1.05%,乘 365 天是 384.8%;尾盘 1 美元折算下来是 12.1%。把一天的价差年化,得到的数字荒唐,这正说明它是瞬时现象;而荒唐的幅度也标出了当天争夺交割权的激烈程度。真实的资金成本到不了三位数,只有「今天必须拿到货」这一种情形会。
同一个库存,三种「最低」说法对不上
关于库存,能查到三种说法,彼此不能互证。
- 媒体口径:LME 仓库库存降至 1990 年以来最低。
- 交易所日度口径:11 月 11 日铝库存 22.67 万吨,当日减 125 吨。
- 期货机构口径:10 月底注册仓单 21.695 万吨,环比减 4%,为 2025 年 3 月以来最低。
「1990 年以来最低」与「2025 年 3 月以来最低」不可能同时成立,除非说的不是同一个指标。可核对的部分是:22.67 万吨是总量,21.695 万吨是注册仓单,两者相差约 1 万吨;而「1990 年以来」这个跨度找不到公开序列可以复核。这类表述在转述中很容易从「可用库存」滑到「总库存」,再滑到「历史最低」。
另一条也要标来源:10 月 LME 仓库中可用的俄罗斯原产铝占比接近 100%,替代来源只剩 50 吨印度金属。这解释了「库存被锁」的一层机制——总量不算极端低,符合交割条件的品牌却更少。品牌资格、产地、仓单状态,三道筛子筛完,可用量比 22.67 万吨小。
1988 年那次是 1,000 美元,这次是 147 美元
现货升水不是新东西。1980 年代末,Marc Rich & Co. 主导的一轮逼仓把现货对三个月的价差推到每吨 1,000 美元以上;此后 LME 引入强制借出规则,当 backwardation 越过一定水平,持有大额头寸的一方必须按限价把仓单借给空头,给溢价封顶。
147 美元比 1,000 美元,只有一成五。但不能只比绝对数:当年铝价约为现在的一半,1,000 美元对应的百分比远高于 147 美元今天的 4.88%。更接近事实的描述是——这一轮的价差幅度不到历史极值的一半,而库存集中度可能更极端。
判别方法也在这里。看 backwardation,先分清它来自「现货紧张」还是「库存被锁」:前者要靠供给恢复解决,后者要靠交易所规则解决。这一轮的证据偏向后者——两家握着六到八成、可用品牌高度单一、曲线一路延伸到 2028 年,而绝对价格当天还在跌。
印尼的产能卡在注册,不在冶炼
供给端有一条容易被读错的新闻:印尼新增产能已经开始释放,但这些金属尚未注册为 LME 可交割品牌,短期进不了交易所合约。这是资格问题,不是产能问题。铝已经在出,只是这些铝暂时不能用来平掉交易所的头寸。
另一侧是巴林铝业的数据:前三季度销量 80.08 万吨,同比下降 33%;第三季度销量 20.74 万吨,环比降 26%,而产量 21.42 万吨,环比增 37.8%。销量降、产量升,两者差 6,762 吨——产出来的铝没有全部卖出去,说明堵点在物流与出口通道,不只是需求。
中东冲突扰乱海湾地区的铝出口,运输成本与风险上升,部分冶炼厂还在修复此前袭击造成的损失;欧美市场的贸易壁垒又限制了替代供应。这几条叠起来,才是现货紧张的实体基础。相关表述均属媒体转述,没有可量化的损失数字,本文只作定性引用。
接下来看四个可验证的点
- LME 是否启动强制借出。这是给溢价封顶的直接手段,一旦触发,147 美元这类数字会迅速消失。
- 两家实体的持仓是否下降。交易所会常规性索取头寸管理信息,也有权要求调整;持仓变化比价格更早反映压力。
- 库存是否止跌。日度数据每天可查,减 125 吨这样的幅度说明去化接近尾声,方向却还没变。
- 2028 年那端的曲线是否收窄。远端跟着一起退,说明市场认为紧张会持续;只有近端退,说明这是交割问题。
判断句:如果只有近端回落、远端不动,这一轮就是交割环节的挤压,谈不上铝的供需反转;反过来,若远端同步上行,才轮到讨论供给缺口。
常见问题
它指现货铝比三个月后交割的铝每吨贵 147 美元,为逾三十年有记录以来最高。按三个月期货 3,010 美元折算约 4.88%,倒推现货约 3,157 美元一吨。这个数是盘中一度触及的极值,不是收盘价。
两者定价的对象不同。三个月期货受宏观、需求预期与资金成本影响,当天美元走强、风险偏好回落,基本金属普跌;现货溢价只看交割环节有没有货,库存集中到两家手里,溢价就上去了。价格水平与期限斜率可以反向。
不是。backwardation 描述的是近月比远月贵,衡量时间价值,与价格水平是两件事。同一品种完全可能期货在跌、backwardation 在扩,11 月 11 日就是这种组合。
看跟什么比。媒体报道称降至 1990 年以来最低,而交易所日度数据是 22.67 万吨、当日减 125 吨;另有期货机构称 10 月底注册仓单 21.695 万吨为 2025 年 3 月以来最低。三个说法口径不一,本文并列呈现,不取其一。
它指明天交割比今天交割每吨贵 31.73 美元,衡量隔夜借到实物金属的成本。按 3,010 美元货值折算,日利率约 1.05%,年化后会到 384.8%,明显是瞬时现象。尾盘回落到 1 美元,年化约 12.1%。
幅度上还差得远。1980 年代末那次价差超过每吨 1,000 美元,是当前 147 美元的六倍以上;但当年铝价只有现在的一半,按百分比算差距更大。当前更突出的特征是库存集中度,与当年的手法不完全相同。
因为它的铝尚未注册为 LME 可交割品牌,进不了交易所合约。产能已经在出铝,问题出在品牌资格,短期无法用来平掉交易所的头寸。这是注册环节的问题,与冶炼能力无关。
四个点:LME 是否启动强制借出规则、两家实体的持仓是否下降、库存是否止跌、2028 年那端的远期曲线是否收窄。近端退而远端不动,说明是交割问题;两端同退,才谈得上供需。
口径说明:① 147 美元为盘中一度触及的极值,非收盘;② 4.88%、3,157 美元现货、13.60 万与 18.14 万吨、4.53 万与 9.07 万吨、384.8% 与 12.1% 年化均为本刊测算;③ 库存三种「最低」说法口径不一,文中并列不合并。




