
 简体中文
 English

铜价一周跌 3.51%,LME 库存却涨 15.57%:三张库存表各说各的
2026 年 11 月 6 日这一周,铜的三张库存表给出了三个方向。伦敦金属交易所(LME)铜库存从 10 月 30 日的 27.4 万吨升到 31.67 万吨,一周增 15.57%;COMEX 铜库存到 80.8 万短吨,继续刷新纪录;而国内主流地区铜社会库存只剩 6.25 万吨,比去年同期少 14.08 万吨。
价格没有跟着任何一边走。同一天,上海期货交易所铜主力合约(2612)收 104,260 元/吨,比 10 月 30 日跌 3.51%。
更拧的是现货:长江现货 1# 铜升水 2,670 元/吨,单日跳涨 580 元;上期所铜仓单只剩 4,300 吨。一边是仓库里堆着 31.67 万吨,一边是提货要多付近 2,700 元。
这篇只回答一个问题——价格在跌、三个市场的库存朝三个方向走,哪一批才是可以提货的货。答案不在总量里,在库存放在哪个仓库、用哪个单位、跟谁比。
同一周,三张库存表朝三个方向走
先说伦敦。LME 铜库存 10 月 30 日是 27.4 万吨,到 11 月 6 日变成 31.67 万吨,一周累加 4.27 万吨,涨幅 15.57%、月涨幅 32.02%,连续第六个交易日累库,注册仓单创五个月新高。
再说纽约。COMEX 铜库存 80.8 万短吨,比一周前又增 0.7%,续创纪录;注册仓单 47.37 万短吨。
最后说国内。SMM 主流地区铜社会库存 6.25 万吨,一周减 0.44 万吨、降幅 6.58%,比去年同期的 20.33 万吨少 14.08 万吨;上期所周度库存 4.46 万吨,较前一期减 9,744 吨;到 11 月 6 日,日度仓单只剩 4,300 吨。
三张表放在一起,方向是反的:海外两大交易所在累库,国内在去库,而且去到了年内低位。铜价没有跟着其中任何一边走。
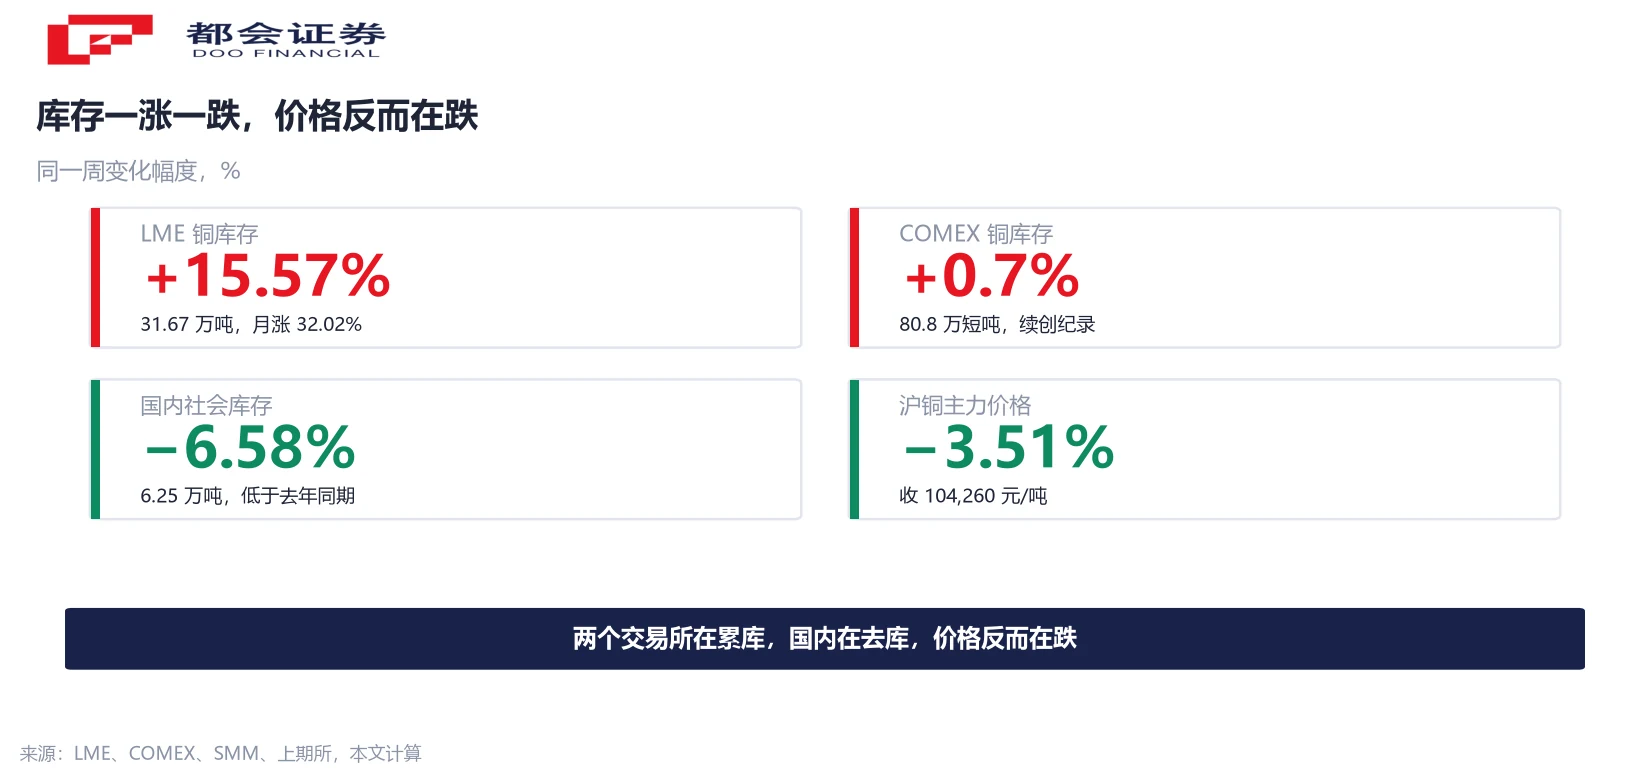
这张图把四个变化放在同一把尺子上:LME 加 15.57%、COMEX 加 0.7%、国内社库减 6.58%、沪铜主力价格减 3.51%。库存与价格在同一个星期指向不同方向,说明这几张表衡量的对象本来就不一样。
铜价为什么在跌:关税溢价退潮,AI 用铜叙事也在降温
11 月 6 日之前,美国中期选举结果落地。市场对精炼铜进口关税立法推进的预期随之降温,此前长期高于伦铜的 COMEX 铜价,对 LME 的溢价收敛到零附近、甚至出现倒挂。溢价在,把铜运进美国仓库就有账可算;溢价没了,搬运的理由也淡了。
需求侧同时松了一下。多家机构把 AI 数据中心审批收紧、电力供应瓶颈列为新的不确定项,并转述部分云厂商下调未来 AI 相关用铜规模的判断。这是机构观点,不是已经落地的采购数据,但它足够改变持仓。
利率这条线也在压。12 月加息的尾部风险没有被排除,美元指数在高位震荡,以美元计价的金属估值空间被压住。
三件事都属于预期层面。它们能解释盘面为什么破位,解释不了为什么上海的现货要加价 2,670 元才拿得到货。
LME 那 31.67 万吨里,22.33 万吨锁在美国仓库
把 LME 的库存按仓库拆开,画面完全不同:22.33 万吨存放在美国的新奥尔良、巴尔的摩、莫比尔三地,占 316,675 吨的 70.1%,这个比例是 2019 年 3 月以来最高。五矿期货的日报也在印证同一件事——11 月 5 日 LME 增加 6,425 吨,增量来自美国仓库。
叠加 COMEX,全球两大交易所的铜库存合计 104.97 万吨,其中美国境内 95.63 万吨,占 91.1%。留在美国境外的,是 LME 亚洲与欧洲仓库的 9.34 万吨,加上上期所的 4.46 万吨,大约 13.8 万吨。
这就是显性库存与可用库存分开的地方。同一批铜,在哪个仓库,决定了谁能提到它。亚洲的冶炼厂和加工厂,没办法用新奥尔良的仓单去交割上海的合约。
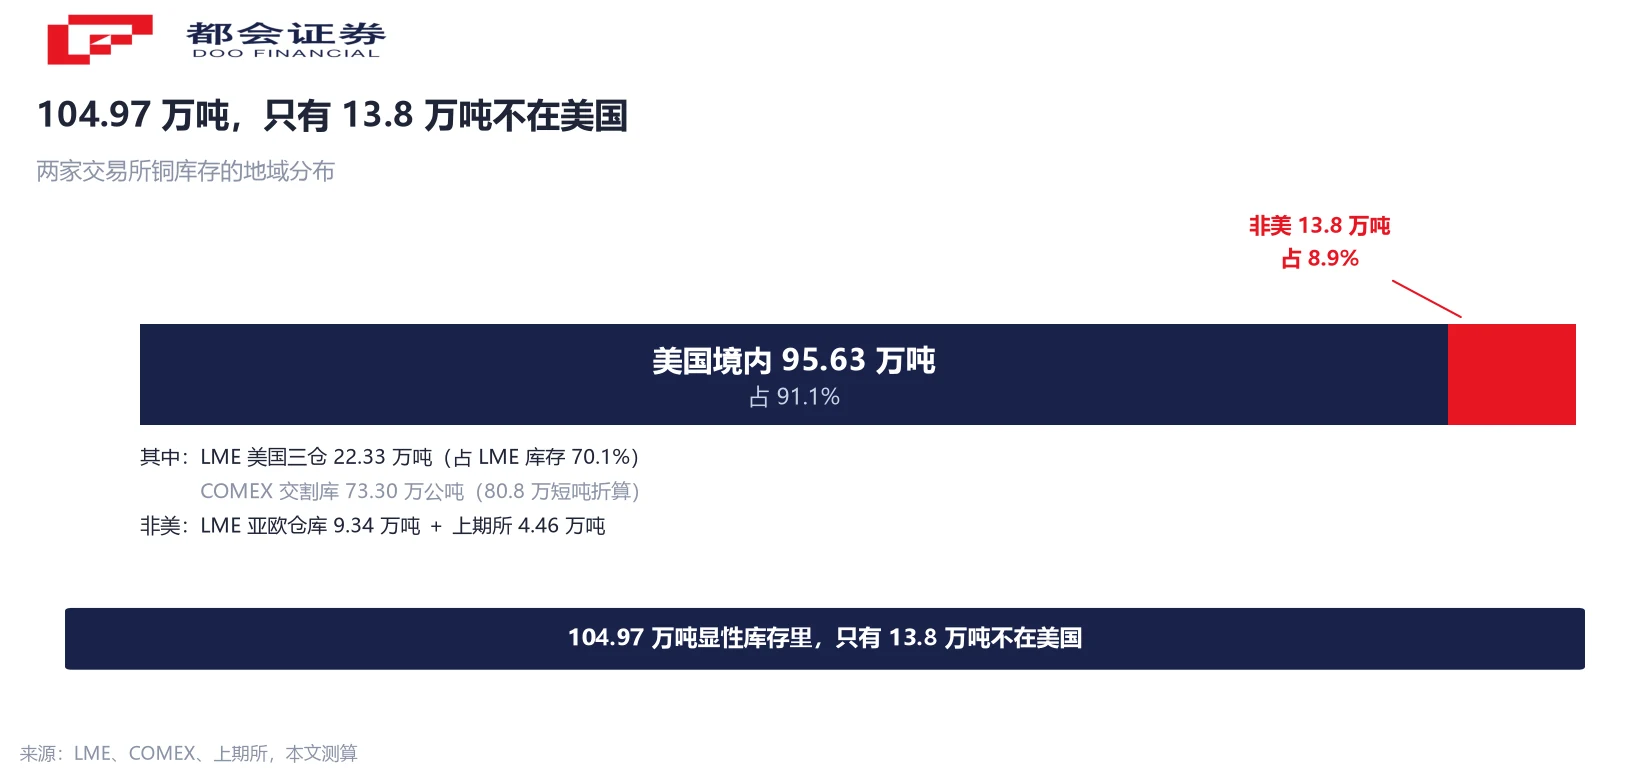
图里只有一件事:104.97 万吨显性库存,91.1% 在美国境内。库存总量在增、可自由调用的那部分在减,这两句话可以同时成立。
2,670 元升水对 4,300 吨仓单:现货在给另一套定价
11 月 6 日,长江现货 1# 铜均价 109,820 元/吨,比前一交易日微跌 340 元;同一天,铜升贴水从 2,090 元跳到 2,670 元/吨,单日扩 580 元。Mysteel 口径的上海 1# 电解铜升水均价 2,600 元/吨、单日涨 500 元,华东市场一度触及 3,000 元。
与升水对应的是仓单。上期所铜日度仓单 11 月 5 日还有 6,574 吨,一天之后只剩 4,300 吨;周度库存 4.46 万吨,一周减 9,744 吨。保税交割暂停之后,近端可流通的货源进一步收窄。
把两个数放在一起看:4,300 吨仓单,对两大交易所 104.97 万吨的显性库存,占 0.41%。现货用 2,670 元的升水,投的正是这 0.41%。
升水的方向也能当验证工具。若市场真的过剩,现货该贴水、近月该比远月便宜;现在近月对远月的价差是 2,570 元(11 月合约 106,830 元对 12 月合约 104,260 元),结构还在走扩。
TC −246 美元:减产是结果,也是下一轮收紧的起点
矿端的紧,写在加工费上。11 月 6 日,进口铜精矿现货加工费(TC)为 −246.44 美元/吨,比上一周再跌 1 美元,处于 2007 年 9 月以来的低位。11 月 5 日市场上有三笔成交,12 月至次年 1 月船期的报价在 −247 到 −248 美元/干吨。
负加工费的意思是,冶炼厂每加工一吨铜精矿,要倒付钱给矿商。这已经超出成本波动的范围,指向的是冶炼产能的被动出清。
产量已经在跟。SMM 口径 10 月国内电解铜产量 108.67 万吨,环比减 3.0%、同比减 0.45%,11 月预计 108.21 万吨、环比再减 0.42%。Mysteel 的调研更陡:10 月 109.02 万吨、环比减 4.6%,11 月预计 105.23 万吨、环比减 3.48%、同比减 7.73%。两家对 10 月的环比读数差了 1.6 个百分点,原因在 9 月的基数。
港口铜精矿库存 64.3 万吨,一周减 6.7%;精废价差 3,176 元/吨,一周扩 264 元——废铜本该在高铜价下替代精铜,票务约束把这条替代的路收窄了。
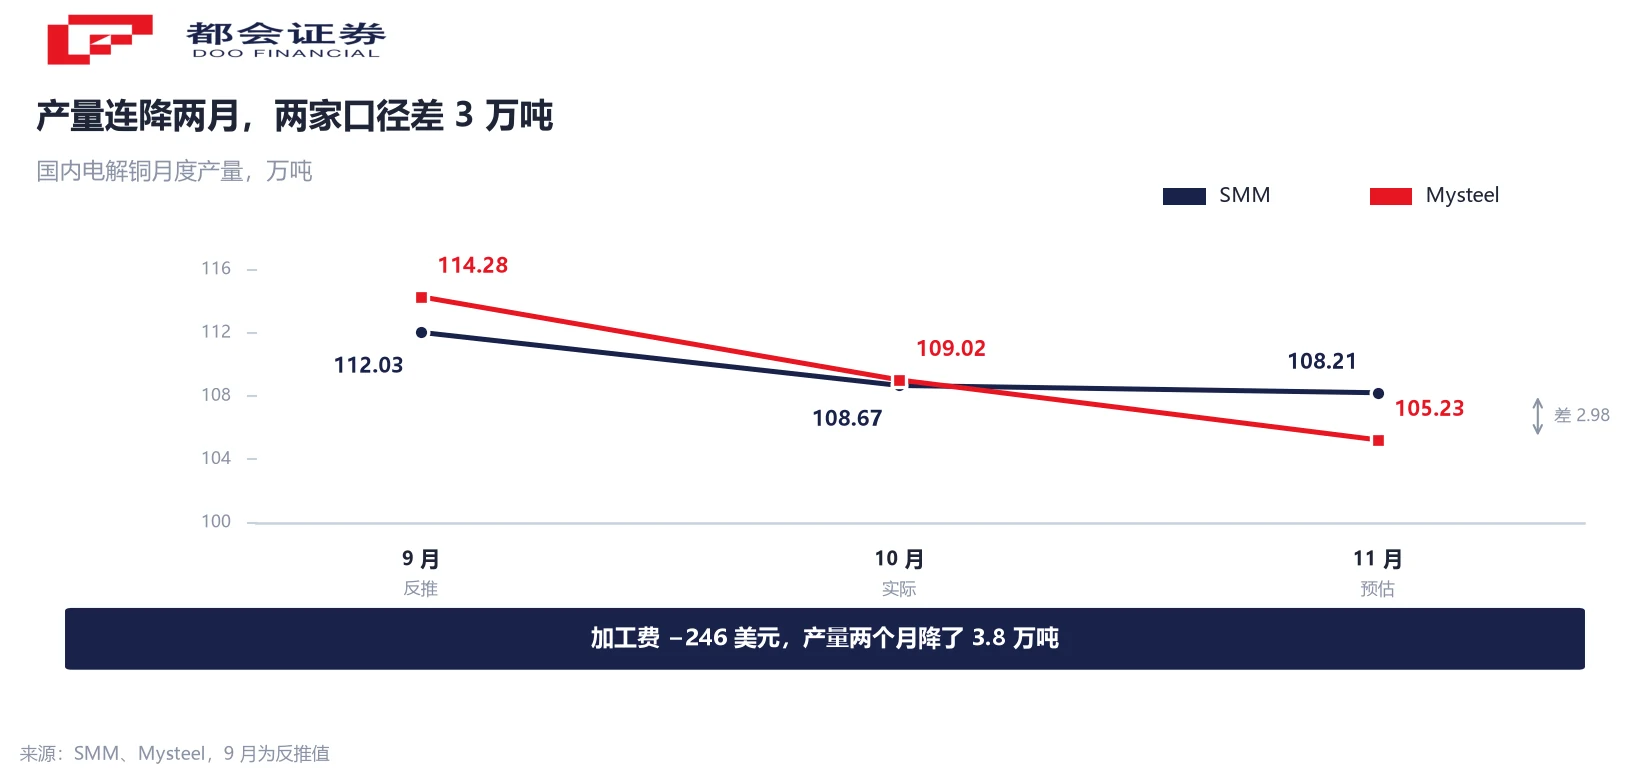
这张图把两家机构的三组产量摆在一起:9 月到 11 月逐月下移,而 11 月的落差反而从 9 月的 2.25 万吨扩大到 2.98 万吨。加工费跌到 −246 美元,产量跟着往下走,两件事的先后顺序很清晰。
三个最容易读错的数字:短吨、社库样本、产量基数
第一个是单位。COMEX 报的是短吨,1 短吨等于 0.9072 公吨。80.8 万短吨折算过来约 73.3 万公吨,与 LME 的 31.67 万公吨不是同一套计量。若把 80.8 万直接当成公吨去加,总量会虚增 10.2%。
第二个是样本。国内社会库存,SMM 给的是 6.25 万吨(11 月 6 日),Mysteel 给的是 6.74 万吨(11 月 5 日),差 0.49 万吨、约 7.8%。两个数字都对,样本覆盖的地区与仓库清单不同。另外,社会库存与上期所库存互为包含关系,不能相加当成两笔。
第三个是基数。SMM 说 10 月产量环比减 3.0%,Mysteel 说减 4.6%,两个读数反推出的 9 月基数分别是 112.03 万吨与 114.28 万吨,差 2.25 万吨——是 10 月两家水平差(0.35 万吨)的 6.4 倍。环比读数不一样,主要差在分母。
三个数字指向同一条方法:看到库存与产量,先问单位是短吨还是公吨、样本覆盖哪里、环比的分母是谁。三者对了,数字才能横向比。
四条可跟踪的线索
第一条,COMEX 与 LME 的价差。倒挂持续越久,往美国运铜的动力越弱,非美地区的可交割货源才有机会回补。这是库存再平衡的第一道闸。
第二条,现货升水与国内社库的方向。升水从 2,670 元回落、社库停止去化,说明紧张在缓解;升水继续走扩而社库继续降,说明近端更紧。
第三条,铜精矿长单谈判。12 月至 1 月船期已在 −247 到 −248 美元成交,长单落地水平决定明年冶炼厂的开机意愿。
第四条,进口到货。9 月电解铜进口 25.5 万吨,环比增 21.1%、同比仍减 23.8%;进口窗口打开之后,船期与通关时滞决定这批铜什么时候能进到国内仓库。
把这四条串起来,比盯住一个库存总量有用。
常见问题
库存增在美国,价格定在全球。11 月 6 日 LME 库存 31.67 万吨,其中 22.33 万吨(70.1%)在美国三处仓库;叠加 COMEX 的 80.8 万短吨,两家合计 104.97 万吨里有 91.1% 在美国境内。铜价同期跌的是关税溢价退潮与 AI 用铜预期降温这两条宏观线。两件事可以同时成立:显性库存在增,非美的可交割货源在减。
LME 公布各仓库的库存分布,新奥尔良、巴尔的摩、莫比尔三处合计 223,300 吨,除以当日 316,675 吨得到 70.1%,为 2019 年 3 月以来最高。这个比例之所以高,与市场预判美国将对精炼铜开征进口关税有关——先把货运进美国仓库,比等关税落地再运划算。关税预期降温之后,这条搬运逻辑随之减弱。
不能。COMEX 用短吨,1 短吨等于 0.9072 公吨,80.8 万短吨约合 73.3 万公吨,相加前必须统一单位,否则总量虚增约 10.2%。两者的口径也不同:LME 是全球交割库网络,COMEX 的交割库全部在美国境内,一个是全球分布,一个是境内存量。
两个都对,样本不同。6.25 万吨是 SMM 11 月 6 日的读数(一周减 0.44 万吨、降幅 6.58%),6.74 万吨是 Mysteel 11 月 5 日的读数,差 0.49 万吨、约 7.8%,来自统计地区与仓库清单的差异。跨来源比较时,选一套口径一路用到底,不要在两个来源之间跳。
因为停产的成本更高。冶炼炉一旦停下,重启需要时间与资金,长单合同也有履约义务,硫酸等副产品的收益还能对冲一部分。但当副产收益下滑、原料可用天数下降,减产就会从个别月份变成逐月强化:SMM 口径 10 月环比减 3.0%,11 月预计再减 0.42%。
意味着近端拿货要多付钱。11 月 6 日长江现货 1# 铜升水 2,670 元/吨、单日扩 580 元;同日上期所日度仓单只剩 4,300 吨。升水走扩与仓单下降是同一件事的两面:可交割货源少,持货方有挺价能力。若升水开始收敛、仓单回升,紧张就在缓解。
铜是 AI 基建与电网投资的上游,它的库存结构会先于财报反映供需。看到「库存增加」这类标题时,先问三件事:库存在哪个国家、单位是短吨还是公吨、跟谁比。同一套方法也能用在存储、原油这类有多个交割地的品种上。
口径说明:① LME 库存 31.67 万吨为 11-06 值,15.57% 以 10-30 的 27.4 万吨为基;券商周报另按不同基期算出 8.4%,两者不可混用。② COMEX 报短吨,折公吨按 1 短吨=0.9072 公吨。③ 社库两家样本不同、不合并;社库含上期所交割库,勿与上期所库存相加。④ 产量环比以各家自报的上一月为基,跨机构不可比。⑤ 合计、占比、月差为测算值。




