
 简体中文
 English

毛利率 31%、净利涨 228%,同时计提 9.5 亿元减值:中钨高新在给三月那批库存结账
10 月 22 日晚间,中钨高新(000657.SZ)披露 2026 年第三季度报告。前三季度营业收入 236.99 亿元,同比增 85.57%;归母净利润 29.79 亿元,同比增 227.93%;扣非归母净利润 29.66 亿元,同比增 279.94%。
同一份报表里还有另一个数字:前三季度资产减值损失 9.53 亿元,上年同期 1.05 亿元,公司自述同比上升 804.53%,原因是计提存货跌价准备增加。
利润创了纪录,减值也创了纪录,两件事指向同一批货物。这篇拆三件事:43.98 亿元的毛利增量落在哪几行;为什么毛利率创三季新高、净利率却没动;钨价从 102 万元跌到 34.4 万元之后,报表对应的是哪个价格。
因同一控制下企业合并,公司追溯重述了上年同期数据,本文同比一律用调整后口径。
毛利增量 43.98 亿元,落到归母只剩 20.70 亿元
先把三个数放在一起。前三季度营业收入 236.99 亿元,营业成本 163.50 亿元,相减得毛利 73.49 亿元;上年同期毛利 29.51 亿元,增量 43.98 亿元,毛利率从 23.11% 升到 31.01%,抬了 7.90 个百分点。
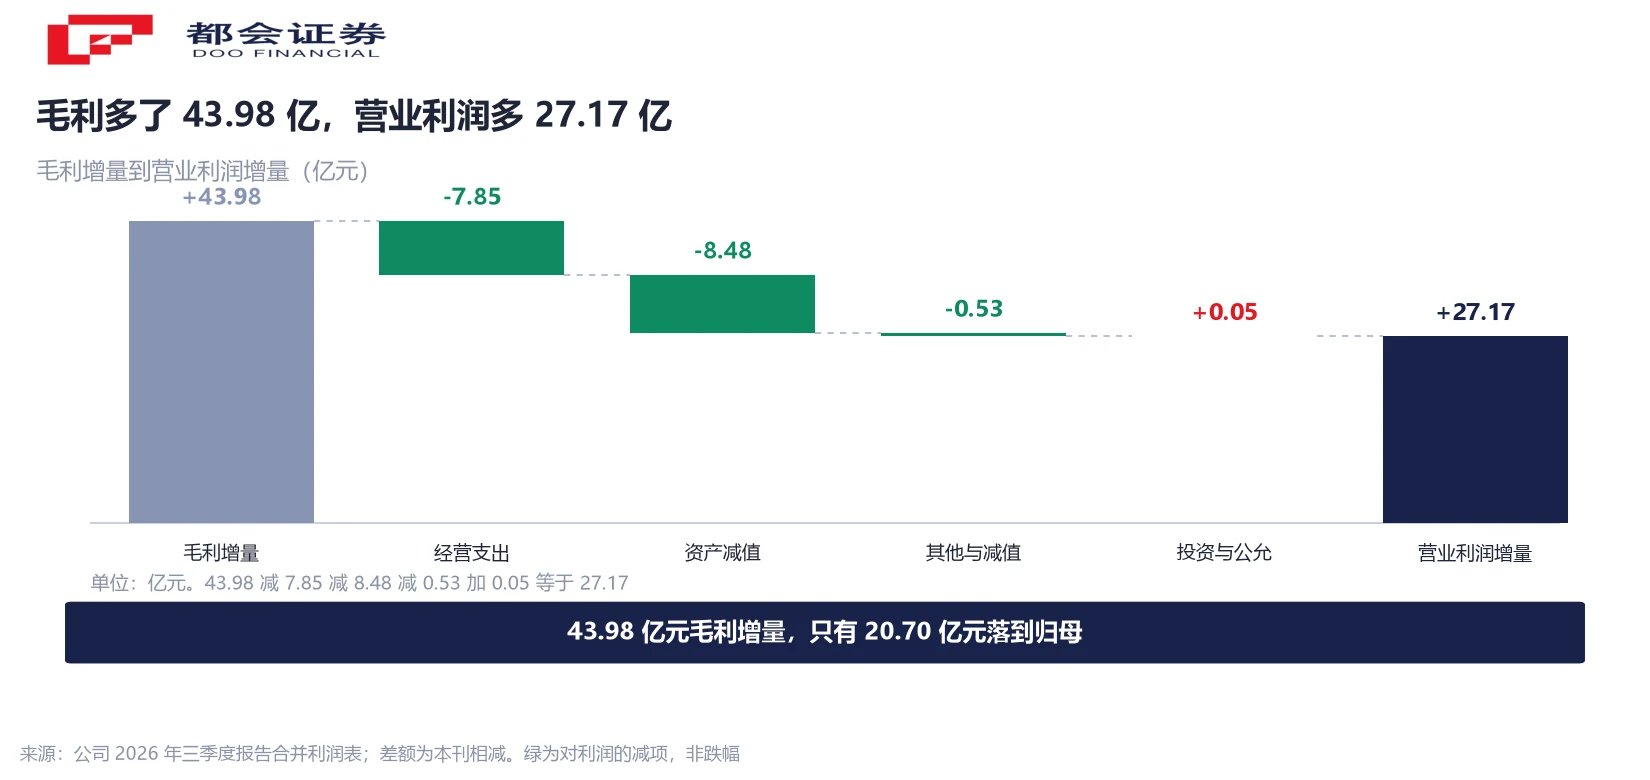
这 43.98 亿元没有原样落到利润上。营业利润增量 27.17 亿元,归母净利润增量 20.70 亿元,每 1 元毛利增量只有 0.47 元进了归母(本刊相除)。中间被两层削掉:经营支出与减值。
经营支出可以逐项列出:税金及附加多 2.49 亿元、研发费用多 4.13 亿元、财务费用多 1.10 亿元、销售费用多 0.38 亿元,管理费用反而少 0.25 亿元,五项合计多 7.85 亿元。研发费用从 5.67 亿元升到 9.79 亿元,增速 72.87%,是成本以外最大的一笔增支。
把账轧平:43.98 减 7.85,减资产减值多提 8.48 亿元,减其他收益、信用减值与资产处置合计 0.53 亿元,加投资与公允价值改善 0.05 亿元,得营业利润增量 27.17 亿元,与利润表上 38.83 亿元减 11.66 亿元对得上。
那 8.48 亿元:存货账面涨了 63%,可变现净值在往下修
资产减值损失从 1.05 亿元升到 9.53 亿元,多提 8.48 亿元,是三季报里单项影响最大的一笔。公司的解释很短:计提存货跌价准备增加。
这条减值要和另一组数字一起看。存货从年初 48.91 亿元升到 79.79 亿元,增加 30.87 亿元、增幅 63.12%,公司在变动原因里写的是「本期钨相关原料价格上涨,库存成本增加」。同一份报表上,这批库存的可变现净值正在被下修。
第三季度单季的计提明细更清楚。各项资产减值准备合计 2.64 亿元,其中存货跌价准备 2.23 亿元,拆开是原材料 0.45 亿元、在产品 0.76 亿元、库存商品 0.64 亿元、发出商品 0.39 亿元;固定资产减值 0.25 亿元、无形资产减值 0.01 亿元、坏账准备 0.15 亿元。
公司一边说库存成本因为钨价上涨而增加,一边给这批库存打了折。按前三季资产减值损失 9.53 亿元减第三季资产减值类 2.49 亿元倒算,上半年计提约 7.04 亿元(本刊相减;坏账准备计入信用减值损失,不在此列)。减值集中在钨价跌得最急的那一段。
三个季度摆开:营收少 22%、毛利率反创新高、净利率没动
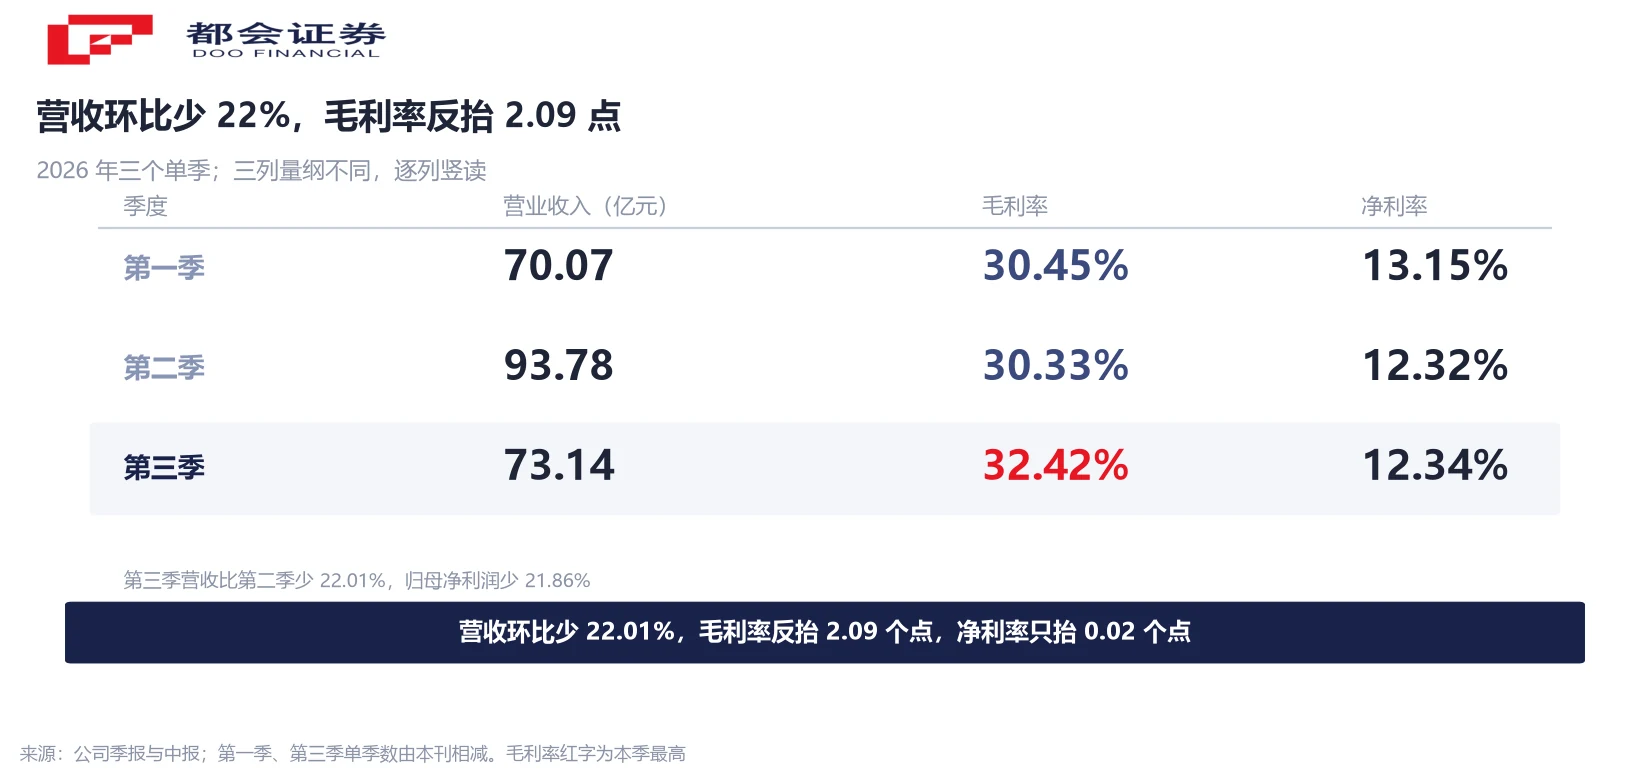
三个季度拆开看,方向不一致。营业收入第一季 70.07 亿元、第二季 93.78 亿元、第三季 73.14 亿元,第三季环比少 22.01%;归母净利润 9.21 亿元、11.55 亿元、9.03 亿元,第三季环比少 21.86%。
毛利率是反的。30.45%、30.33%、32.42%,第三季是三季最高,环比抬 2.09 个百分点。收入在退、单位收入里的毛利在进,两个方向同时成立。
净利率没有跟着走。13.15%、12.32%、12.34%,第三季只比第二季高 0.02 个百分点。毛利率抬了 2.09 个百分点,净利率只动 0.02 个百分点,中间那两个百分点去了减值:第三季单季计提 2.64 亿元,相当于单季营业收入的 3.61%。
第三季的形状是:卖得少了,每单位赚得多了,赚来的那部分又被减值拿回去。
缺口出在采购端:付现增速比营收快 29 个百分点
前三季度经营活动现金流量净额 -5.62 亿元,上年同期调整后 +1.10 亿元,一年之间差出 6.72 亿元。利润在涨、现金流在退,先要问一句:是不是回款变差了?
这个问题可以先排除。销售商品、提供劳务收到的现金 179.48 亿元,同比增 87.83%,比营业收入 85.57% 的增速快 2.26 个百分点,收现比 75.73%。回款端没有恶化。
钱是从采购端出去的。购买商品、接受劳务支付的现金 149.41 亿元,同比增 114.58%,比营收增速快 29.01 个百分点,付现占营业收入的比例从 54.52% 抬到 63.04%(本刊相除)。支付各项税费 16.98 亿元,上年是 7.46 亿元。
这笔钱压在营运资金上。存货、应收账款、应收款项融资三项合计较期初增加 70.02 亿元(本刊相加),其中应收账款增 35.86 亿元、增幅 182.44%。缺口由负债填:短期借款从 19.95 亿元升到 42.16 亿元,增 22.21 亿元、增幅 111.34%;应付票据从 8.23 亿元升到 22.58 亿元,增幅 174.49%。资产负债率从 50.78% 升到 55.52%。
钨价从 102 万元跌到 34.4 万元,报表对应的是 41.65 万元
公司把业绩归因写得很直接:钨精矿均价同比上涨,全产业链成本优势带动上下游盈利空间扩大。同比说法站得住,因为 2025 年全国钨精矿年均价只有 21.37 万元/吨(中国钨业协会数据,经翔鹭钨业 2025 年年报引用)。
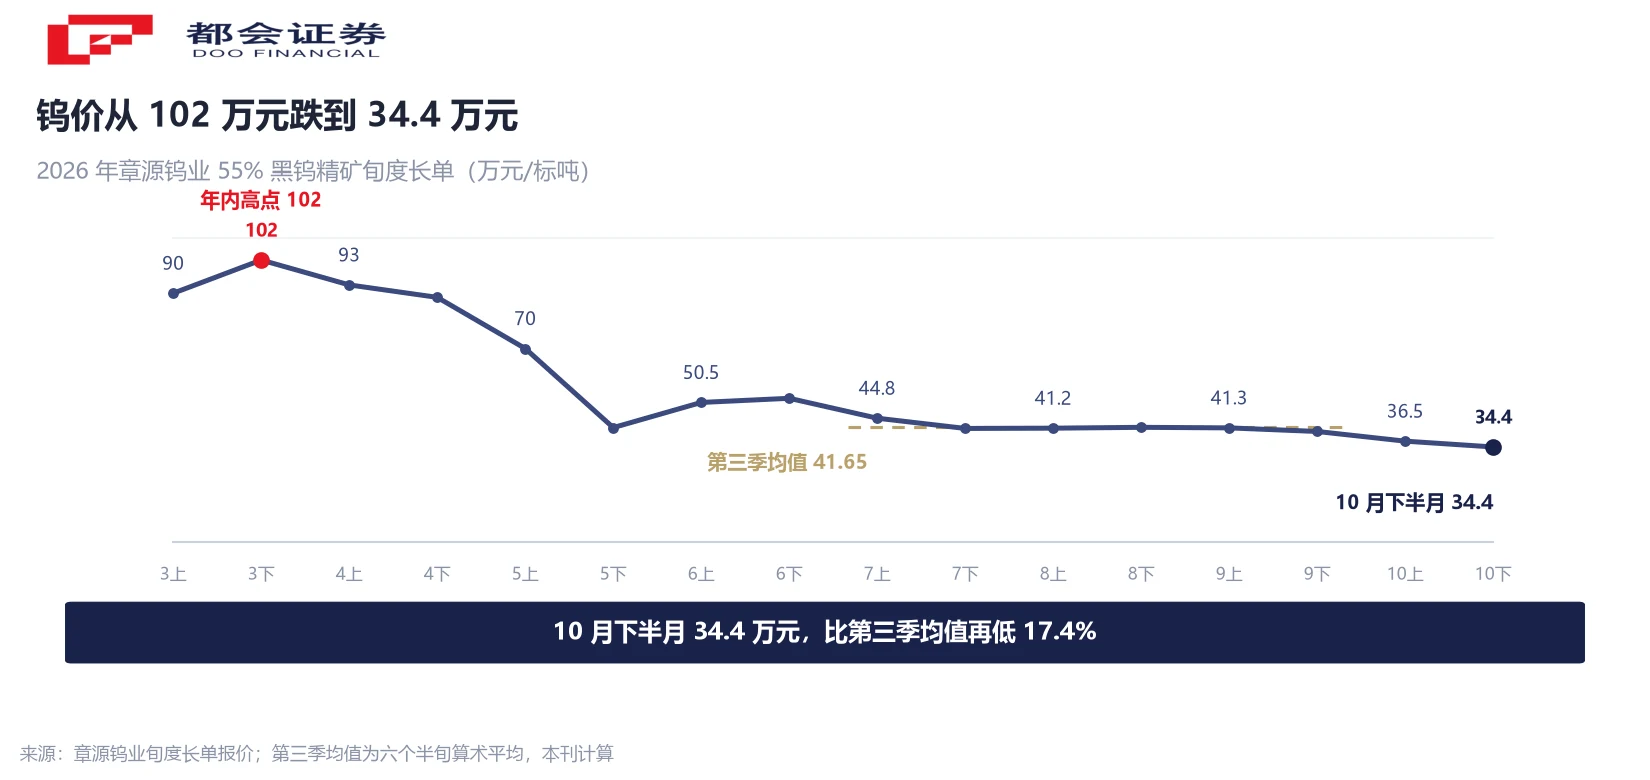
但今年的价格先冲高再回落。用章源钨业 55% 黑钨精矿长单报价作一条连续序列:3 月上半月 90 万元/标吨、3 月下半月 102 万元、4 月下半月 88.5 万元、5 月上半月 70 万元、5 月下半月 41.4 万元、6 月下半月 52 万元;7 月至 9 月六个半旬在 40 至 44.8 万元之间窄幅震荡,10 月上半月 36.5 万元、10 月下半月 34.4 万元。同一主体、同一品位、连续十六期,没有换过口径。
三个季度对应三段价格。第三季六个半旬的算术均值是 41.65 万元/标吨(本刊计算),10 月下半月的 34.4 万元比它低 17.4%,比 3 月下半月的高点 102 万元低 66.3%。
这就是三季报里那条时间差:售价按当期行情走,成本按更早的采购价入账。第三季 32.42% 的毛利率对应 41.65 万元的价格环境,第四季面对的是 34.4 万元。账上库存的成本对应哪一段价格、还能用几个季度,公司没有披露库存结构与采购时点,本文不做推算。
同一天的两份公告:2.64 亿元的谨慎,与 1.31 亿元的扩张
10 月 22 日晚间除了三季报,还有两份董事会公告:一份是计提资产减值准备 2.64 亿元,另一份是株硬公司 PCB 钻针棒提质增效项目。
后者值得单独说。项目总投资 1.3102 亿元,建设期 10 个月,新增年产 2000 万支中大规格(直径大于 1.15 毫米)PCB 钻针棒产能,由中钨高新增资 1.2 亿元、剩余由株硬公司自筹。理由是 AI 算力建设带动 PCB 扩张、AI 服务器对钻针消耗提升,现有产能无法满足需求;项目税后内部收益率 12.74%,是公司自己的测算值,公告同时列了实施进度与业务拓展不达预期的风险。
两份公告方向相反:一份给存量库存打折,一份给增量产能加钱。放在一起并不矛盾,它们指向同一件事的两端——钨价的绝对水平在退,下游 AI 服务器用的微钻这条线在进。
产能痕迹在报表里也有。在建工程从 4.13 亿元升到 7.05 亿元,增幅 70.81%,公司口径为万吨技改推进与微钻自制设备投入;研发费用 9.79 亿元,同比增 72.87%。1.3102 亿元对 236.99 亿元的前三季营收不算大,但它标出的是公司判断哪个方向值得加钱。
接下来看三个数
这条链还没走完,接下来可以盯三个数。
- 第四季度的毛利率。三季报的 32.42% 对应钨价 41.65 万元/标吨,10 月下半月已经是 34.4 万元。毛利率能不能守住,取决于存货成本对应的采购时段。
- 存货余额与跌价准备的季度变化。存货 79.79 亿元、前三季计提减值 9.53 亿元,两个数同向上升,说明账面成本仍高于市价。下一季继续计提还是转回,是这条链最直接的读数。
- 经营现金流能不能回到正值。前三季 -5.62 亿元,缺口在采购端;销售收现 179.48 亿元、增速 87.83% 已快于营收,回款端不是瓶颈。
常见问题
两件事针对的不是同一段时间。利润里的毛利,是售价按当期行情、成本按更早采购价算出来的;减值是会计期末对存货做的另一道检查:按成本与可变现净值孰低计量,把成本高于可变现净值的差额提出来。钨价三月见顶之后一路回落,账上按更高价格入库的存货就出现了这个差额。前三季度资产减值损失 9.53 亿元,其中第三季度计提 2.64 亿元,公司口径的同比增幅是 804.53%。利润涨与减值提同时成立,并不矛盾。
要看比的是哪一段。同比看,今年前三季的钨价远高于 2025 年 21.37 万元/吨的年均价,毛利率从 23.11% 升到 31.01%,方向是明确的。环比看,第三季钨价已经从 44.8 万元跌到 40 万元,毛利率反而从 30.33% 抬到 32.42%,这个抬升来自成本端的滞后,而非售价走高。净利率只升 0.02 个百分点,说明抬出来的那部分并没有留住。
用前三季度资产减值损失 9.53 亿元,减去第三季度属于资产减值科目的部分 2.49 亿元。第三季度的 2.49 亿元是存货跌价 2.23 亿元、固定资产减值 0.25 亿元、无形资产减值 0.01 亿元三项相加。第三季度公告里的计提合计是 2.64 亿元,比 2.49 亿元多出 0.15 亿元,那部分是坏账准备,计入信用减值损失科目,不能和资产减值混在一起减。7.04 亿元属本刊相减得到的计算值。
回款端可以排除。销售商品、提供劳务收到的现金 179.48 亿元,同比增 87.83%,比营业收入增速还快 2.26 个百分点,收现比 75.73%。缺口在支出端:购买商品、接受劳务支付的现金 149.41 亿元,同比增 114.58%,付现占营收的比例从 54.52% 抬到 63.04%。同期存货、应收账款、应收款项融资三项占用增加 70.02 亿元,短期借款与应付票据合计增加 36.57 亿元补上了这部分。
因为同一控制下企业合并,公司在三季报里追溯调整了上年同期数。以上年同期营业收入为例,调整前 127.55 亿元、调整后 127.70 亿元;归母净利润调整前 8.46 亿元、调整后 9.08 亿元;经营活动现金流量净额调整前 -0.23 亿元、调整后 +1.10 亿元。差异最大的是现金流那一项,由负转正。本文所有同比一律用调整后口径,否则经营现金流的比较会得出相反结论。
不能。这是公司在公告里对项目本身的测算值,口径是项目投资财务内部收益率(所得税后),它衡量的是这个项目在测算假设下的现金流回报,既不是公司整体回报,也不是对股东的收益承诺。公告同期列了风险提示:可能受国内外市场环境、行业竞争格局、原材料供应及价格波动、技术替代等因素影响,存在实施进度不达预期、业务拓展不理想的风险,项目预期收益存在不确定性。
因为报的是不同体系。本文用的章源钨业长单报价是矿山对冶炼厂的旬度长单,55% 品位,10 月下半月 34.4 万元/标吨;现货资讯机构报的是散单市场价,比如 2026 年 10 月 22 日北方有色网 55% 黑钨精矿 31.3 万元/吨、65% 黑钨精矿 31.7 万元/吨、仲钨酸铵 47.8 万元/吨,品位与交易方式都不同。长单与现货、55% 与 65% 之间不做直接相减,读价格时先确认口径。




