
 简体中文
 English

为什么营收增长很快,利润和现金流却可能跟不上?三个数字量的是三件事
本文目录
三个数字,量的是三件事
先把三个词的定义摆清楚,后面所有的「背离」都能从这里推出来。
营收量的是「货或服务交付出去了多少」。它回答的是规模,不回答收没收到钱。
利润量的是「这段时间赚了多少」。它按权责发生制记账——收入在确认条件满足时记入,费用按归属期间摊入,和现金是什么时候进出的,没有必然关系。
现金流量的是「钱实际进出多少」。它按收付实现制记录,钱没到账就不算。
三个数字里,前两个依赖会计判断和多期分摊,第三个最接近「实际发生了什么」。理解这一点,是读财报的第一步——先分清一家公司在「怎么赚钱」,再看它赚了多少。
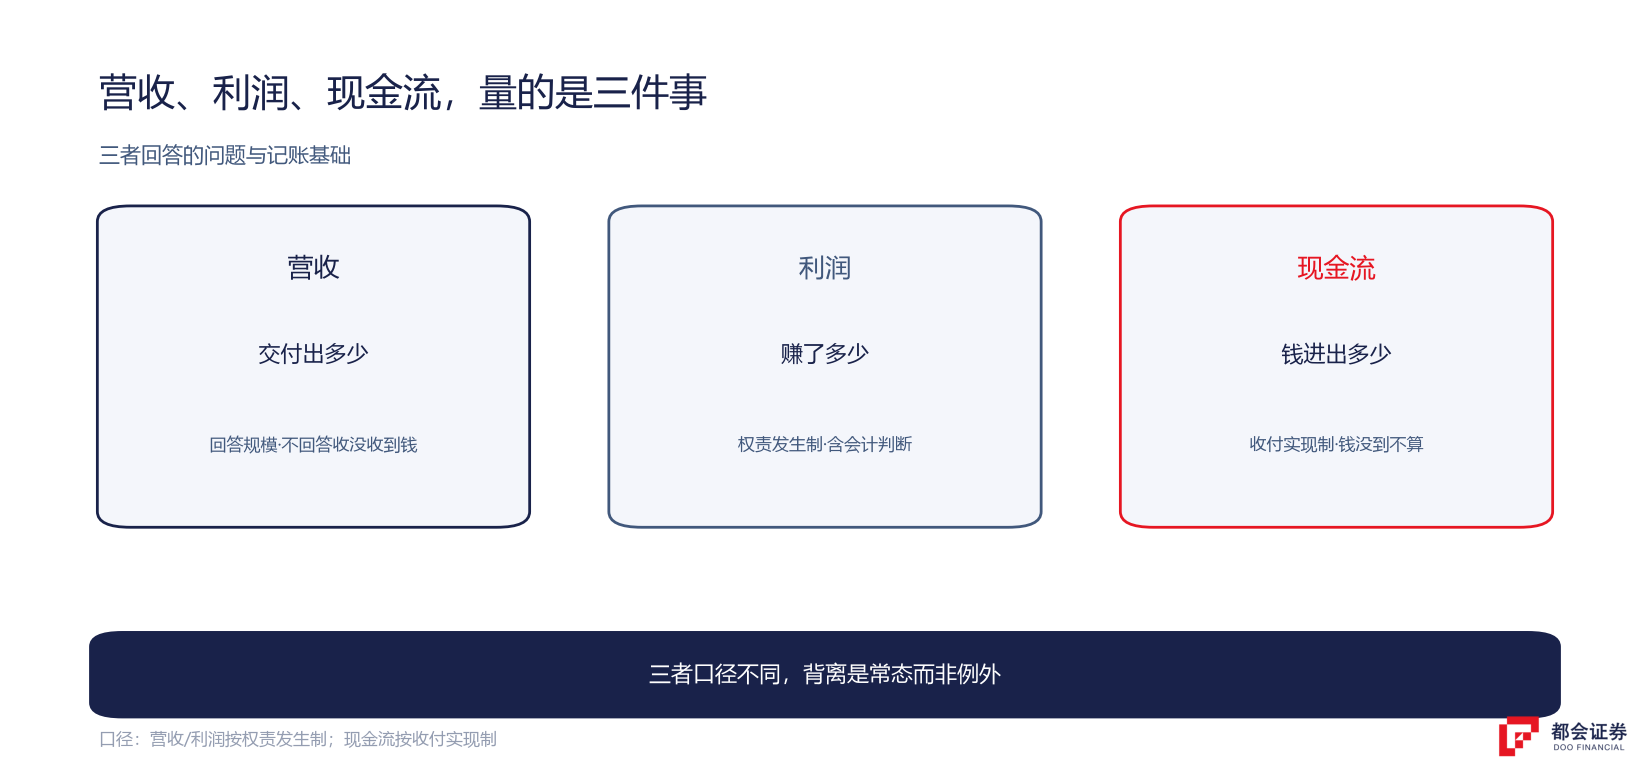
把这三个口径放到一起,就能回答很多具体问题了:为什么有的公司营收涨了、利润没涨?为什么利润是正的、账上却没钱?为什么经营现金流创了纪录、自由现金流还是负的?研究一家公司的顺序,正是从这里开始的。
折旧摊到未来,付款发生在当下
这是最容易造成背离的一项。
买一台设备、建一栋厂房,钱在当时就付出去了。但在报表上,它不会一次性计入当期成本:先记为资产,再按年计提折旧,分摊到未来若干年。结果就是:资本开支越大、折旧年限越长的公司,利润表和现金流量表的距离越远。
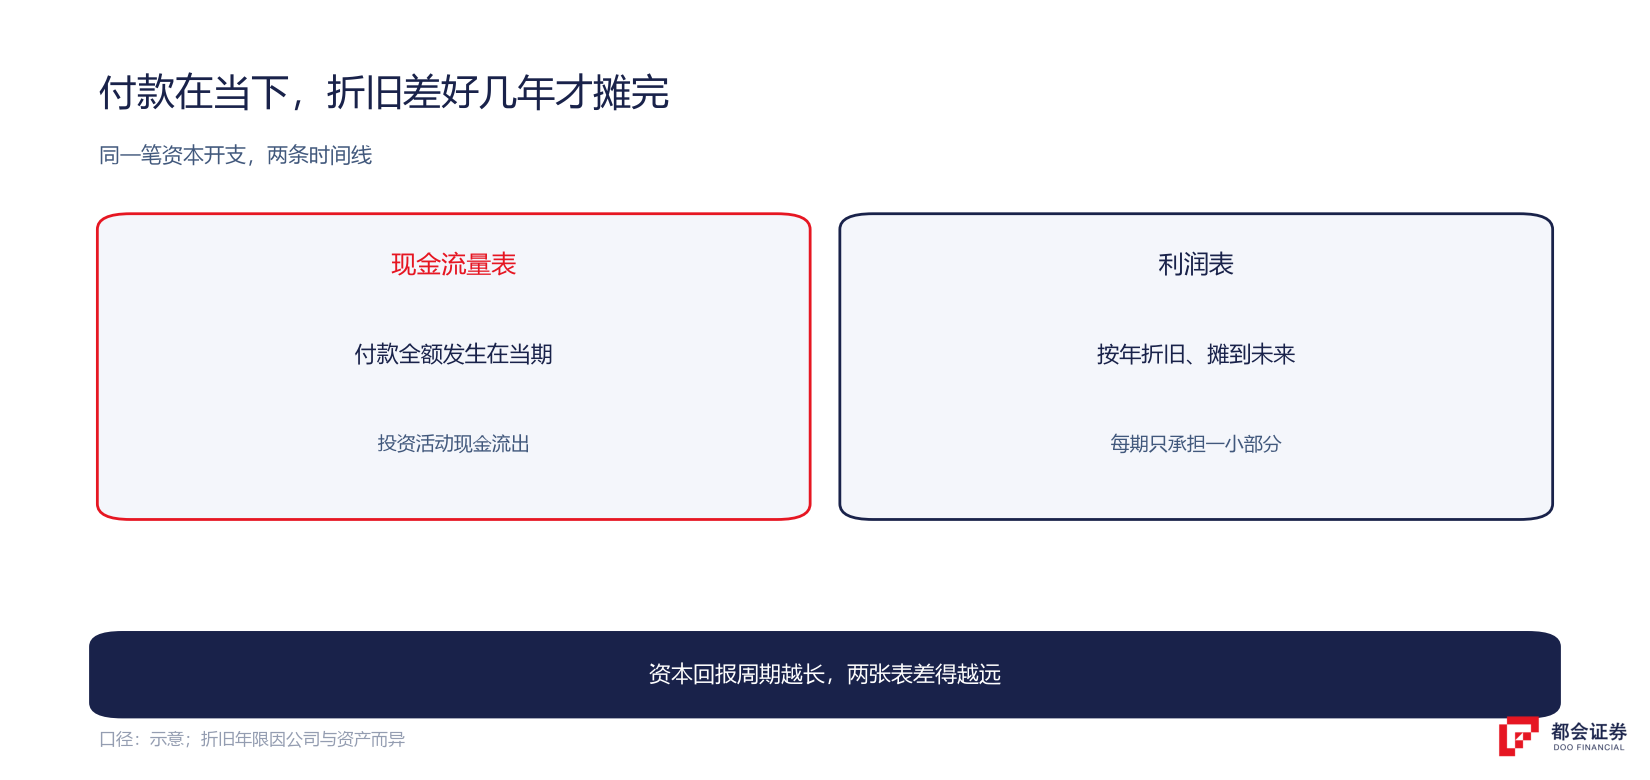
举一个具体画面:一家公司单季花 285 亿美元建数据中心,这笔钱在现金流量表的投资活动里全额体现;而它对利润的拖累,会被摊到未来很多个季度。所以你会同时看到两个画面——利润表还算体面,现金流已经很难看。
这是资本密集型生意的共同特征,并不必然代表财务出了问题。但它确实意味着:利润在这类公司里,是「未来的成本被推迟之后」的结果。戴尔那种「订单暴涨、利润好看、现金吃紧」的情形,一部分就来自这种时间差——订单与库存的这笔账可以对照着看。
自由现金流:一次最诚实的减法
如果只看一个数字,看这个。
自由现金流 = 经营现金流 − 资本开支。经营现金流回答「主业赚回来多少现金」;资本开支回答「为了维持和扩张,又花出去多少」。两者相减得到的自由现金流,才是公司在不依赖外部融资的情况下,自己能支配的钱。
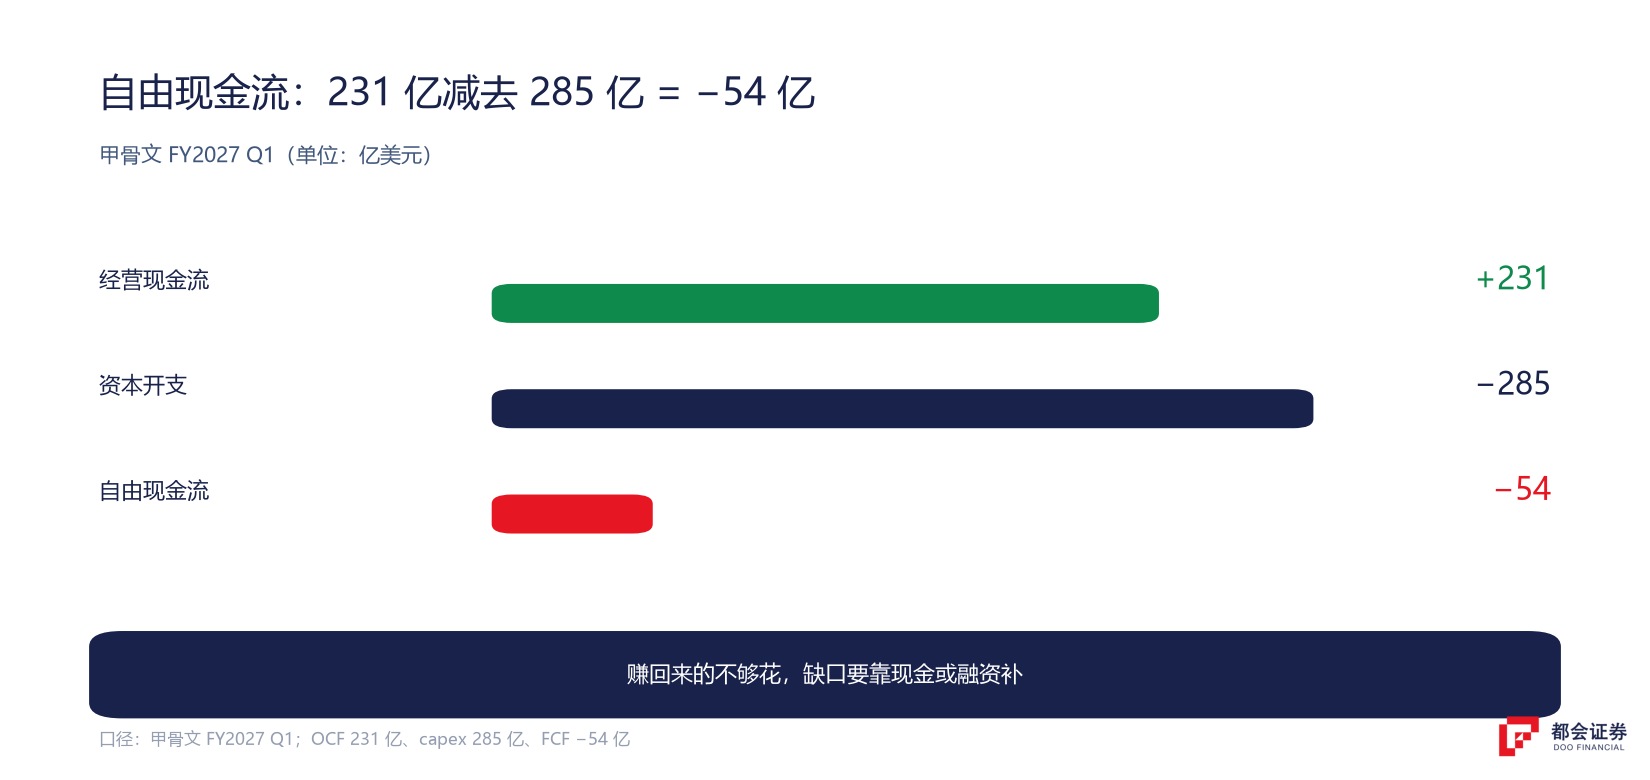
换算成体感:甲骨文上一季度的自由现金流约为 −54 亿美元,摊到 92 天,相当于每天净流出约 5900 万美元。它的经营现金流本身创下过纪录——同期达到约 231 亿美元;但资本开支约 285 亿,多出来的缺口,只能靠账上的现金、发债或融资来补。
这就是「自由现金流为负」的真实含义:赚回来的钱,不够花出去。理解这一点后,再看甲骨文这类公司的资本开支节奏,就有了统一的尺子。
钱还在路上:应收账款与存货
除了资本开支,还有两个地方会让利润和现金错位。
货已经交付了,收入已经确认了,但钱还在客户那里。利润表上它是收入,现金流量表上它什么都不是。应收账款增速长期快于营收增速,是一个该被追问的信号——可能意味着放宽了账期来换增长。
钱已经变成了货,但货还没卖出去。存货增加有两种完全不同的含义——为下一轮需求备货(主动),或者卖不动积压(被动)。分辨方法只有一个:看后续的销售能不能消化掉它。
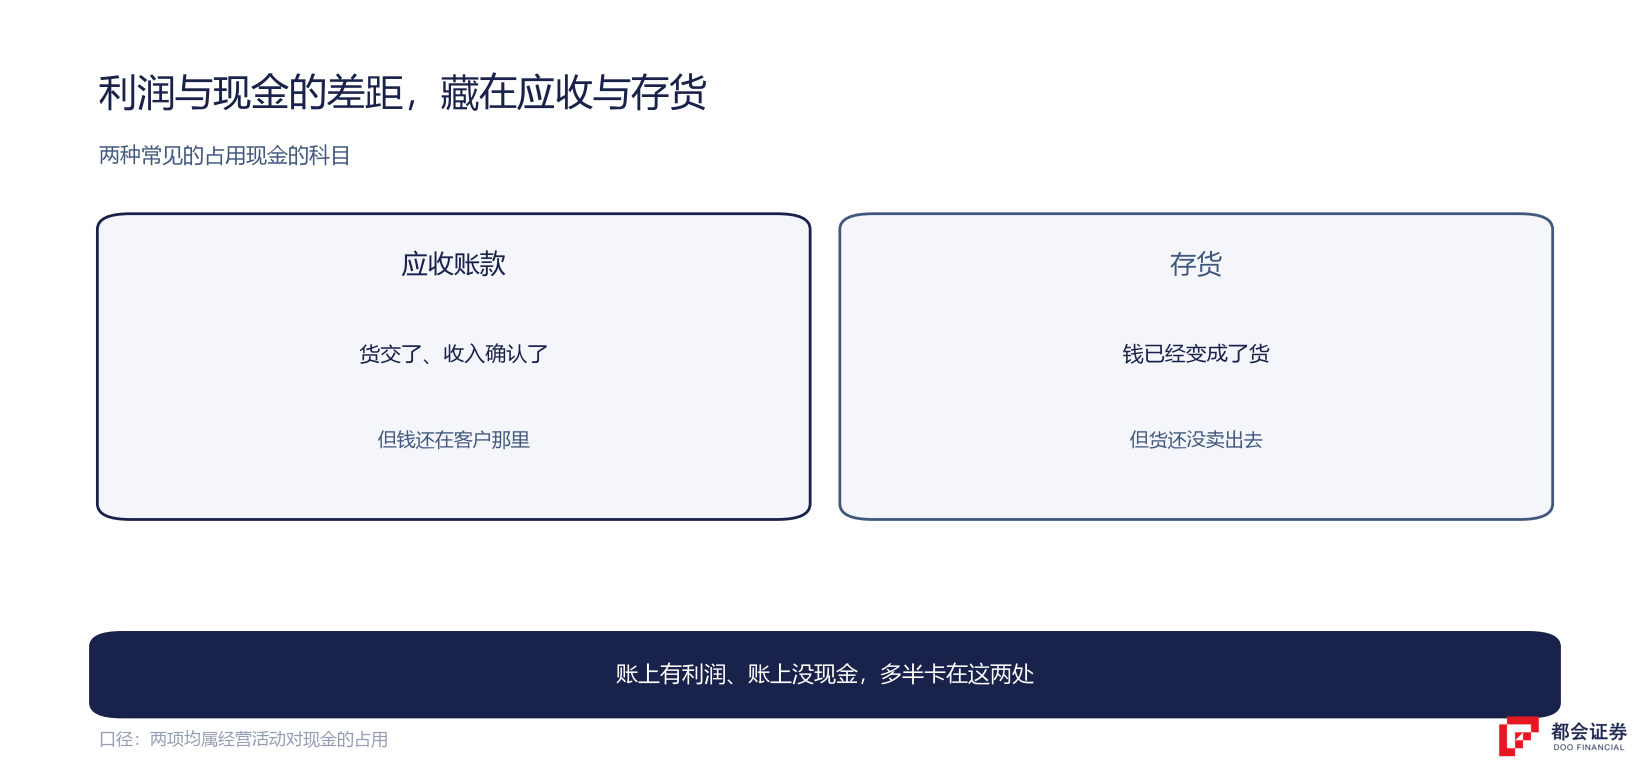
这两项合起来,解释了一个常见现象:账上有利润,账上没现金。内存这类存货价值波动大的行业尤其要看这一条——存储的库存周期就是一个典型样本。
对不上时,先定位差额来自哪一类活动
发现三个数字对不上时,别急着下结论,先定位差额来自哪一类活动。
问题在生意本身的收付款节奏,要看客户结构、账期政策和终端需求。
这是主动选择的结果,问题不在「会不会破产」,在「投出去的这笔钱,几年后能不能赚回来」。这时要看的重点,转向订单、产能利用率和回报路径。
说明前两项的差额正在靠外部资金填。这时要看的是一件事——利息成本,以及它对利率变化的敏感度。
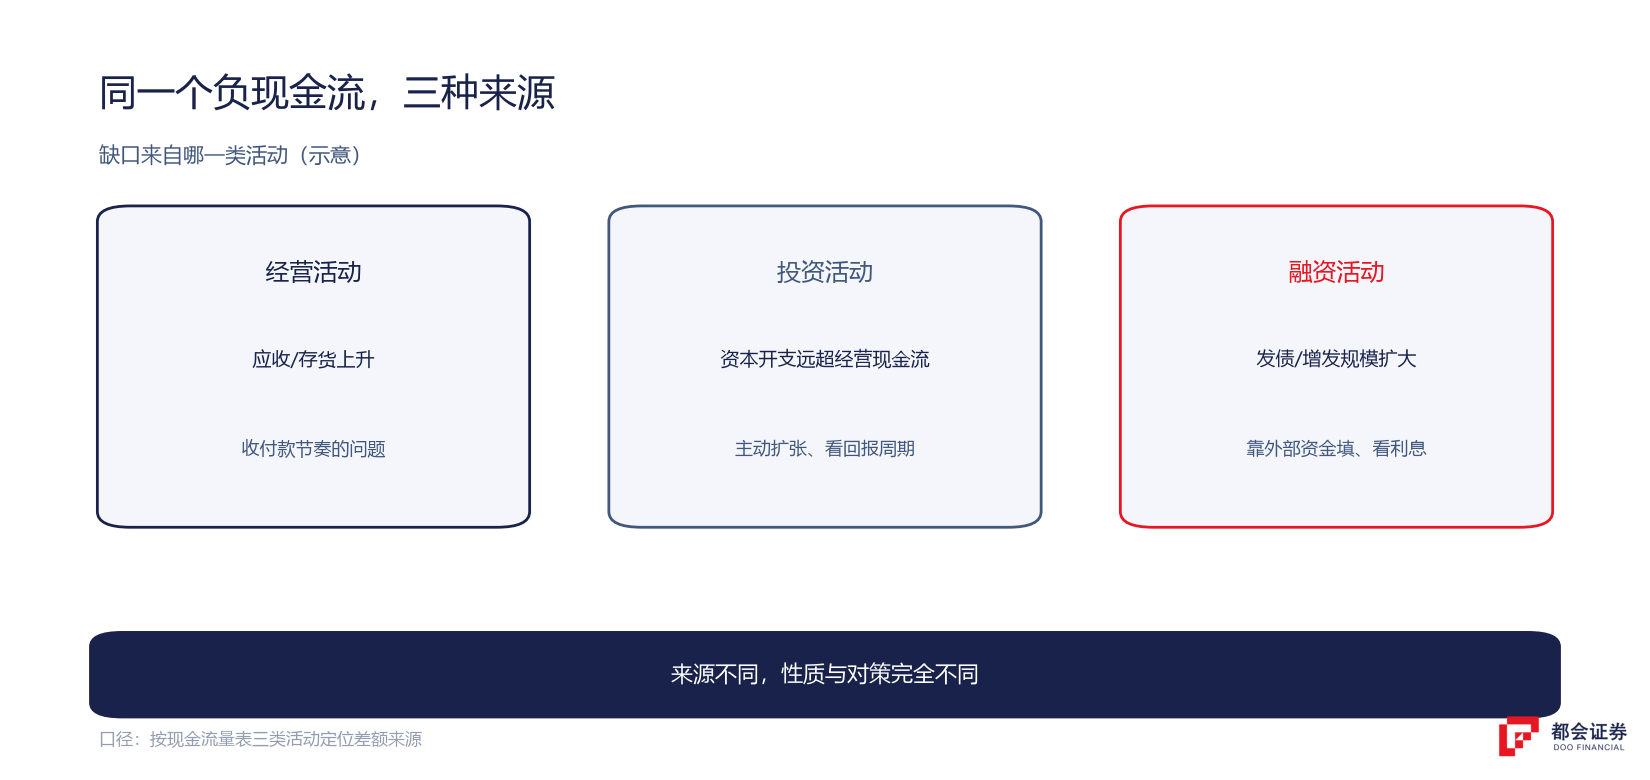
同一个「自由现金流为负」,三种来源,三种不同的性质。第三步之所以关键,是因为它和利率直接挂钩——利率如何传导到高负债公司的成本,是这条线的另一头。
三张表对不上时,先看什么
把最常见的几种「对不上」列出来,逐个对号入座。
常见原因有三种:成本涨得比售价快(毛利率被压)、费用扩张快于收入(投入期)、以及收入结构变化(低毛利业务占比上升)。要判断属于哪一种,看毛利率、费用率和分部结构的变化方向。
最常见的是应收账款和存货占用了现金,其次是资本开支巨大。前者看账期与备货节奏,后者看投资回报周期。若是后者,先确认投入对应的订单是否存在。
只能说明主业收现能力好。如果同期的资本开支更大,自由现金流仍可能为负。判断可支配现金,要看减法之后的结果。
因为它们的成本主要是「先付钱、后摊到多期」的资产。折旧的节奏和付款的节奏天然不同步,报表之间的差距也就更大。
把这四问过一遍,大多数「增长很快但报表难看」的疑问,都能落到一个具体的位置上,而不必停在「是不是有问题」的直觉里。同一条链上的不同环节,利润和现金的表现差别也会很大——把各环节放在一张图上更容易看出这一点。
三个数字里,现金流最接近「实际发生了什么」
营收可以被账期政策影响,利润可以被折旧年限和一次性项目影响,现金流最不容易被提前确认——钱没到账就是没到账。
但要补一句:自由现金流为负,不等于这家公司出了问题。它可能只是把现在的钱押在了几年后的产能上。需要警惕的,是缺口靠什么补、以及要补多久。如果缺口长期依赖融资,而订单和产能利用率的证据又跟不上,那才是需要重新计算的地方。
常见问题
看你想回答什么问题:想了解规模,看营收;想了解一段时间的经营成果,看利润;想知道公司实际收到和花掉了多少钱,看现金流。三者各有分工,不存在谁替代谁。遇到「增长很快但报表难看」的公司,一个更稳的顺序是先看现金流的结构,再看利润的趋势,最后才看营收的增速。
最常见的是应收账款和存货占用了现金:货交出去了、收入确认了,但钱还在客户那里;或者钱变成了货,货却还没卖出去。其次是资本开支巨大——买设备、建厂房的钱当时就付出去,摊到利润表却是未来很多年的事。这两类都能让利润为正、现金为负。
不一定。要看缺口来自哪一类活动:如果来自投资活动、资本开支远超经营现金流,那多半是主动扩张,问题不在「会不会破产」,而在「投出去的钱几年后能不能赚回来」;如果来自经营活动、应收存货持续吞现金,那才是生意本身的收付款节奏出了问题。同一个负值,性质可能完全不同。
看它和营收的关系。应收账款增速长期快于营收增速,可能意味着放宽账期换增长,要追问客户结构和账期政策;存货增加则要分辨是「为下一轮需求备货」还是「卖不动积压」,方法只有一个——看后续的销售能不能把它消化掉。增长本身不是坏事,但要看它是靠什么换来的。
看自由现金流,并同时看它的口径(是否扣除了全部资本开支)。因为它等于「主业赚回来的钱」减去「为维持和扩张花掉的钱」,是公司在不依赖外部融资时自己能支配的现金。如果只能再加一个,加经营现金流——它排除掉大部分会计估计的干扰,反映主业的收现能力。
口径说明:「自由现金流=经营现金流−资本开支」为通用定义之一,不同数据源另有版本(如甲骨文另披露扣除客户预付款后的净资本开支口径);折旧年限与资本化政策因公司而异,横向比较前须先对齐口径。


