
 简体中文
 English

营收涨 11.51%、利润涨 51.93%:紫金矿业的钱来自价差,单季已在环比回落
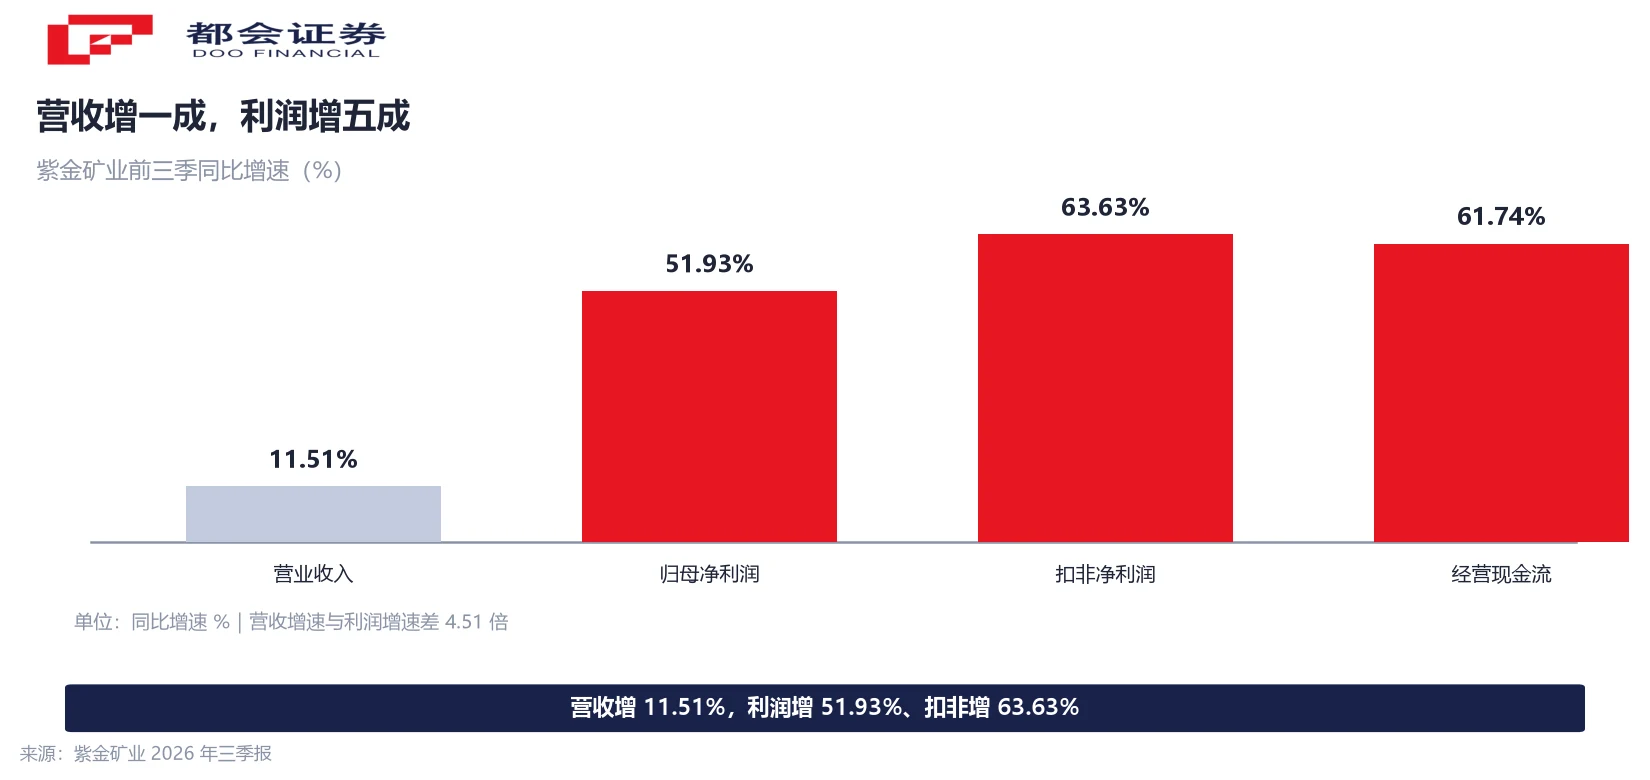
紫金矿业(601899.SH / 02899.HK)10 月 23 日晚间披露 2026 年三季报:前三季度营业收入 2,834.53 亿元,同比增长 11.51%;归属于上市公司股东的净利润 575.26 亿元,同比增长 51.93%;扣非净利润 558.42 亿元,同比增长 63.63%;经营活动现金流净额 843.28 亿元,同比增长 61.74%。
四项指标都创了历史同期新高。把它们放在一起看,会出现一个不太协调的比例:营收增了一成一,利润增了五成二,现金流增了六成二。
第三季单季更明显:营收 892.74 亿元,同比只增 3.22%;归母净利润 183.56 亿元,同比增 25.97%。文中提及的公司与产品名称仅用于说明产业链环节。
营收增一成、利润增五成:四个数字不在一个量级
先把四个数并排放。营收 2,834.53 亿元,同比增 11.51%;归母净利润 575.26 亿元,同比增 51.93%;扣非净利润 558.42 亿元,同比增 63.63%;经营现金流净额 843.28 亿元,同比增 61.74%。
利润增速是营收增速的 4.51 倍。这个比例不是会计口径造成的错觉——归母与扣非两条线都指向同一方向,扣非甚至更快,说明增量来自主营业务,而非一次性项目。
净利率从上年同期的 14.90% 抬到 20.30%,一年抬高 5.40 个百分点。第三季单季从 16.85% 抬到 20.56%,抬高 3.71 个百分点,幅度小于前三季整体。
公司给了三条原因,核心是第三条
三季报把增长归到三条:统筹生产组织与运营管理、推动重点矿种产量稳步释放;吨矿付现成本增速得到有效管控;主营金属及副产品价格大幅上涨,矿产品毛利率同比显著提升。
三条里前两条是小幅改良,第三条才是量级差。营收只增 11.51%,说明出货量并没有多多少;利润增 51.93%,说明每一单位产品的售价减去成本之后,剩下的部分变厚了。在金铜两类产品上,这个差额由两个方向同时撑开:售价上行,成本增速被压住。
口径上要留一句余地:三季报摘要没有给出 2026 年前三季的综合毛利率与矿山企业毛利率,只有公司「矿产品毛利率同比显著提升」的定性表述。上年同期这两个数是综合毛利率 24.93%、矿山企业毛利率 60.62%,本年度的对应值要等完整报告。
金增 8%、铜减 1.7%:量这一项贡献很小
前三季矿产金 70.13 吨,同比增 8%;矿产铜 81.57 万吨,剔除卡莫阿铜矿后为 73 万吨,同口径增 6%;当量碳酸锂 7.91 万吨。
按上年同期的 65 吨与 83 万吨折算,金增 7.9%、铜减 1.72%。卡莫阿这一块贡献了 8.57 万吨,也就是说铜的总量下降,来自其他矿山的减量抵消了卡莫阿的产出之后仍差一截。
把量与价分开看,结论很直接:金量增不到一成、铜量还在减少,营收能增 11.51% 已经主要靠价格;利润增五成,靠的是价格与成本之间的那段差额,而不是多卖了矿。
增量项目还在路上。朱诺铜矿报告期内新增备案铜金属量 275 万吨,预计 2026 年底投产;3Q 盐湖、拉果错、湘源硬岩矿的碳酸锂产能仍在爬坡。这些都要到 2027 年才进产量表。
单季归母从 200.79 亿降到 183.56 亿
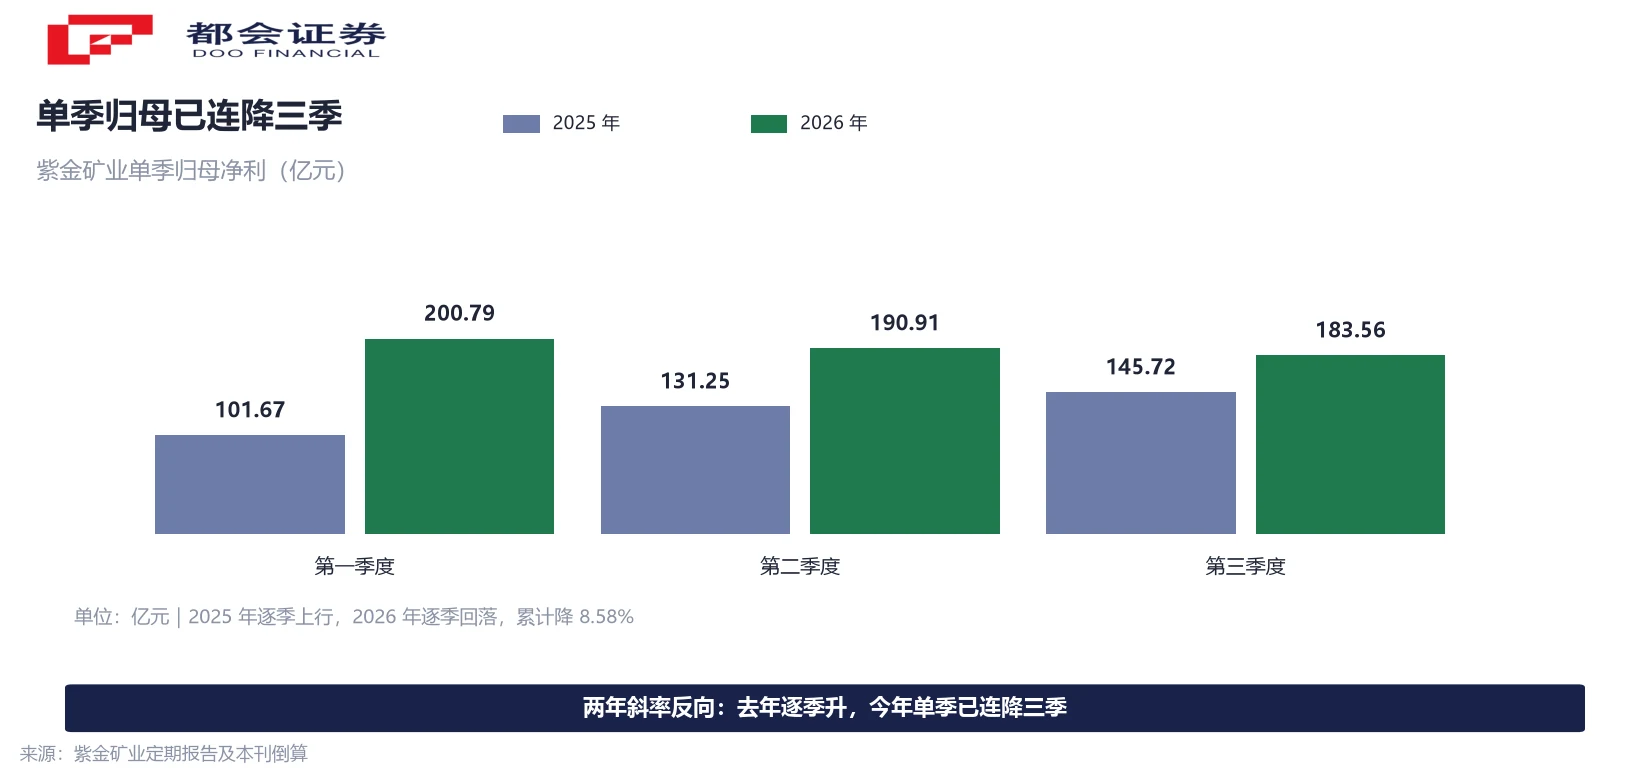
同比的另一面是环比。按已披露数据还原单季:第一季度营收 984.98 亿元、归母净利润 200.79 亿元;第二季度营收 956.81 亿元、归母净利润 190.91 亿元;第三季度营收 892.74 亿元、归母净利润 183.56 亿元。
三个季度营收连降,累计降 9.36%;归母净利润也连降,累计降 8.58%。第二季环比降 4.92%、第三季环比降 3.85%,降幅在收窄,方向没有变。
上年是相反的曲线:2025 年单季归母依次是 101.67 亿元、131.25 亿元、145.72 亿元,逐季上行。两年的斜率刚好掉了个方向。同比还能增 25.97%,一部分原因是分母落在低位——上年第三季的 145.72 亿元,只有今年第一季的七成三。
扣非比归母快 11.7 个点:一次性项目在退场
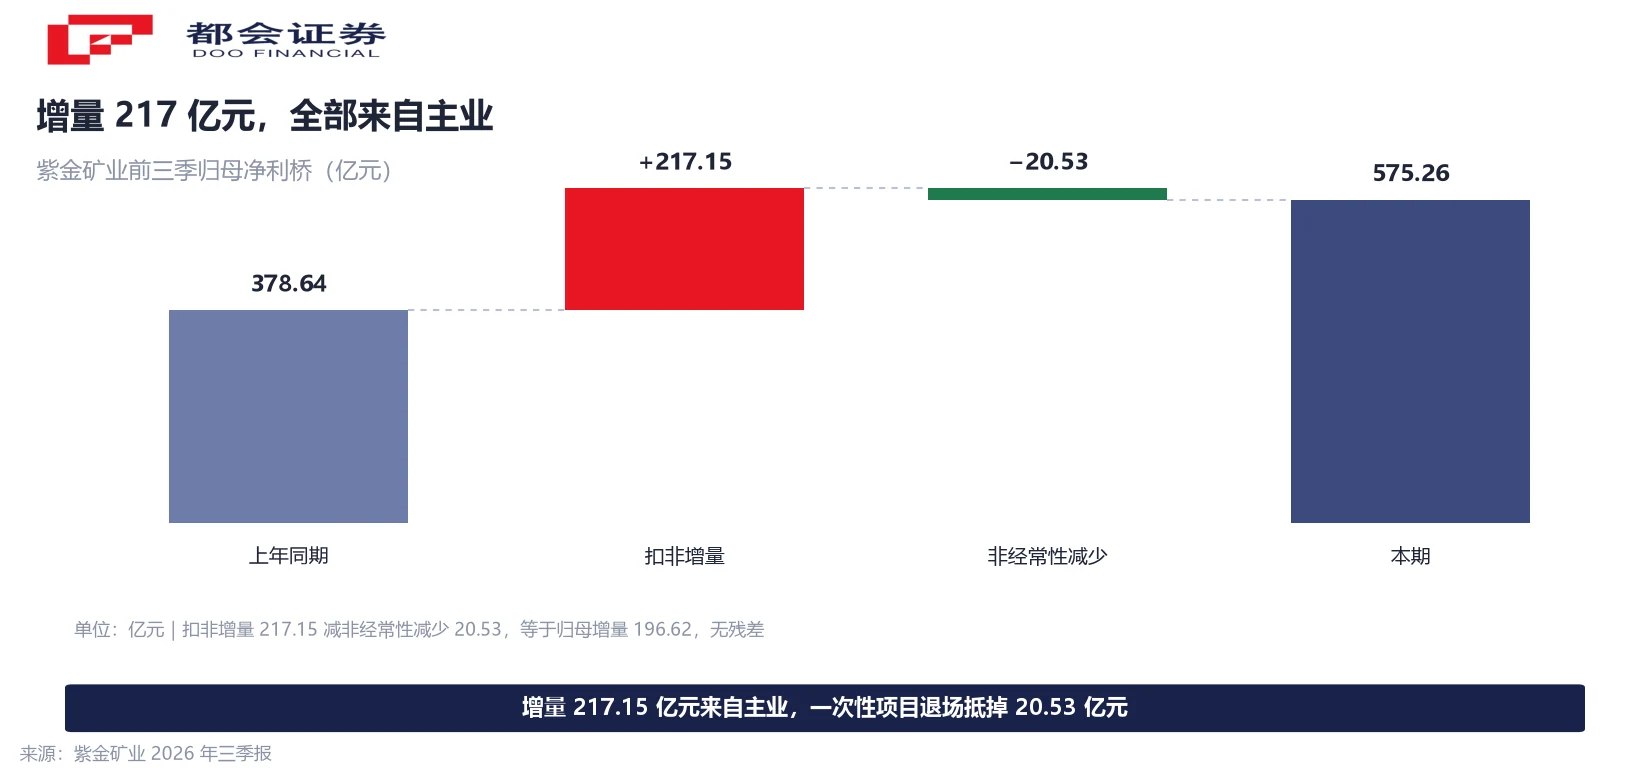
扣非增速 63.63%,比归母的 51.93% 快 11.70 个百分点。这个差额可以完整拆开。
本年非经常性损益 16.84 亿元(575.26 减 558.42);上年同期按同样方式还原是 37.37 亿元(378.64 减 341.27)。一次性项目少了 20.53 亿元。同期扣非净利润多了 217.15 亿元,两项相抵,正好是归母净利润的增量 196.62 亿元,没有残差。
换句话说,今年的五成二增长里,有 217.15 亿元来自主业,被 20.53 亿元的一次性项目退场抵掉一部分。利润的质量比增速看起来更好。
现金端也对得上:经营现金流净额 843.28 亿元,对归母净利润的比值是 1.47。这个比值在涨价周期里不常见——同样受益于价格上涨的存储模组厂,上半年普遍是利润高增、经营现金流为负。矿企的存货是地下的矿体,不需要在价格高位囤货,这是两个行业在现金流上的结构差别。
赤峰黄金 10 月 22 日交割,这份三季报里还没有它
三季报同时披露,对赤峰黄金(600988.SH / 06693.HK)控制权的收购已于 10 月 22 日完成。紫金黄金合计持有赤峰黄金 5.72 亿股,占其总股本的 25.85%。
交易对价分两块:向控股股东及一致行动人受让股份约 100.06 亿元;以 30.19 港元/股认购定增 3.11 亿股 H 股,约 93.86 亿港元、折合人民币约 82.52 亿元。两项合计约 182.58 亿元。
时点很关键。交割在 9 月 30 日之后,所以前三季 575.26 亿元的归母里没有赤峰的一分钱。赤峰自己前三季营收 100.87 亿元、归母 22.85 亿元,同比分别增 16.69% 与 11.05%,从第四季起才会进紫金的合并报表。
这也意味着下一季的同比数字会掺入并表因素,与今年前三季的增速不可直接比较。读 2027 年一季报时,要区分「同口径增长」与「并表增量」两条线。
对价结构也值得记一笔。受让老股 100.06 亿元付给原控股股东,钱不进入赤峰;认购定增的 82.52 亿元进入赤峰,成为其扩张的资本金。前者买的是控制权,后者买的是产能。两笔合计 182.58 亿元,与赤峰前三季 22.85 亿元的归母相比,不是一笔便宜的收购,定价更多落在资源储量与在产矿山上,而不是当期利润。
往后要看的三个数
第一是完整报告里的毛利率。公司只给了定性表述,综合毛利率与矿山企业毛利率的实际值,决定了 5.40 个百分点的净利率抬升里,有多少来自售价、多少来自成本。
第二是第四季的铜产量。卡莫阿的复产进度、朱诺年底投产的爬坡节奏,决定 2027 年量这一项能不能转正。今年前三季铜减 1.72%,是利润增速没能更高的那一块短板。
第三是并表后的口径披露。赤峰从第四季进表,若公司不同时给同口径数据,单季增速会被并表放大,届时看环比与单位成本比看同比更有意义。
常见问题
合理,且能对上。营收增速反映的是「卖了多少」乘「卖多少钱」,利润增速还要再减去成本。本期营收增 11.51% 而净利率从 14.90% 抬到 20.30%,两者相乘就是利润增速。公司把原因归到产量释放、吨矿付现成本增速受控、金属价格上行三条,扣非增速 63.63% 快于归母,说明增量主要来自主业。
是单一矿山的扰动,不是全线减产。前三季矿产铜 81.57 万吨,剔除卡莫阿后为 73 万吨、同口径增 6%;卡莫阿贡献 8.57 万吨。按上年同期的 83 万吨折算,总量减 1.72%。增量在别处:朱诺铜矿新增备案铜金属量 275 万吨,预计 2026 年底投产。
两个方向同时成立。今年单季归母 200.79 亿元、190.91 亿元、183.56 亿元,逐季下行;上年同期是 101.67 亿元、131.25 亿元、145.72 亿元,逐季上行。今年第三季的 183.56 亿元对上年第三季的 145.72 亿元,仍是增长 25.97%,但比今年第一季低了 8.58%。更贴近事实的描述是同比高增、环比回落。
对利润总额是减法,对利润质量是加法。本年非经常性损益 16.84 亿元,上年同期还原后为 37.37 亿元,少了 20.53 亿元;同期扣非净利润多 217.15 亿元,两项相抵等于归母增量 196.62 亿元。一次性项目占比下降,意味着明年的基数更干净。
三季报没有给并表后的备考数据,因此无法从披露口径算出准确增量。可参照的是赤峰自身前三季营收 100.87 亿元、归母 22.85 亿元,紫金持股 25.85%。并表从第四季开始,具体按会计准则的合并处理以公司后续披露为准。
净现比 1.47,即每一元净利润对应 1.47 元经营现金流。矿企的存货主要是地下的矿体,不需要在价格高位囤原料,所以涨价周期的利润能较多地转成现金。这一点与需要备货的加工、模组环节差别明显。
口径说明:① 前三季营收、归母净利润、扣非净利润、经营现金流、矿产金铜锂产量均为三季报披露数;② 上年同期营收 2,542 亿元、归母 378.64 亿元、扣非 341.27 亿元由本年数与同比增速倒算,第二季单季数据由前三季减第一季与第三季倒算,均属本刊测算;③ 净利率、增速倍数、净现比为本刊计算;④ 三季报摘要未披露 2026 年前三季综合毛利率与矿山企业毛利率,文中仅引公司定性表述;⑤ 卡莫阿同口径铜产量、朱诺投产时点为公司披露。




