
 简体中文
 English

缺口第六年扩大,银价却腰斩:4630 万盎司只够全球用十五天
10 月 20 日,现货白银收在 57.97 美元/盎司,纽约商品交易所 12 月交割期银收 58.00 美元,涨 1.27%。同一天,现货黄金跌 0.39% 至 4124.75 美元,12 月期金 4142.60 美元、跌 0.42%。两种贵金属在同一天走出相反方向,这个组合本身就值得记一笔。
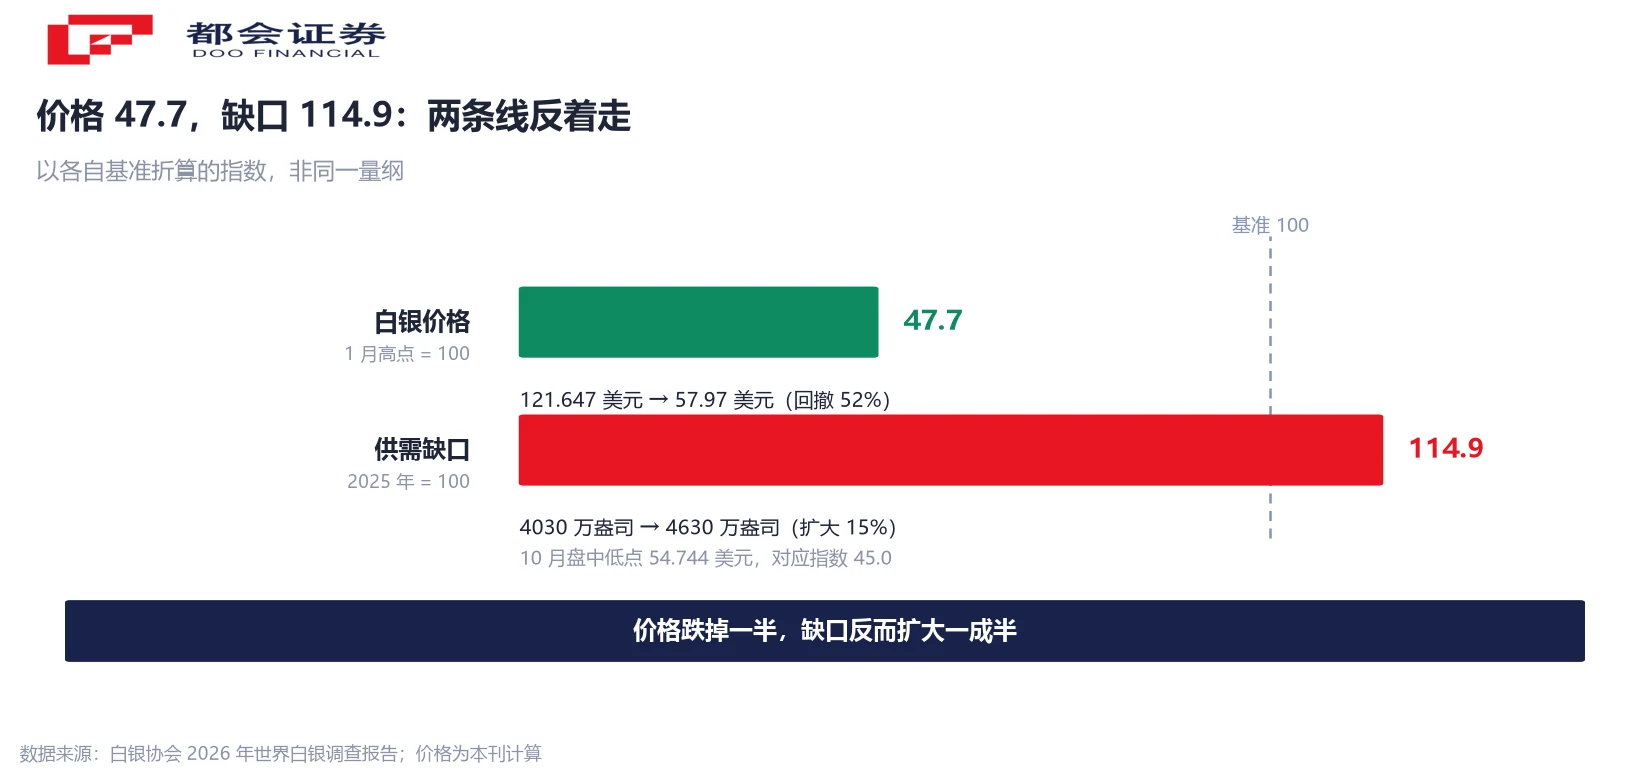
今年 1 月 29 日,现货白银盘中触及 121.647 美元的历史高点,年内涨幅一度达到约七成;此后快速回落,10 月盘中最低见 54.744 美元。
同一年里,白银协会的年度调查报告预计全球市场缺口 4630 万盎司,比上一年扩大约 15%,为连续第六年短缺。价格跌了一半,缺口还在扩大。这篇要拆的,就是这两件事为什么能同时成立。
一天里两个相反的方向
这一天的方向是反的。现货白银收 57.97 美元/盎司,纽约商品交易所 12 月交割期银收 58.00 美元、涨 1.27%;现货黄金跌 0.39% 至 4124.75 美元,12 月期金 4142.60 美元、跌 0.42%。当天美元指数小幅走低,金价却在跌,说明压着金价的不是汇率,是对议息会议的重新定价。
把时间拉长,白银今年的路径分成两段。年初盘中触及 121.647 美元的历史高点,年内涨幅一度达到约七成;此后价格快速回落,10 月盘中最低见 54.744 美元。按 57.97 美元计算,距高点回撤约 52%,年内涨跌幅由涨约七成转为跌约两成。
黄金的回撤要小得多。金价自 1 月高点回落逾四分之一,同期白银跌了一半以上。同为贵金属,跌幅差了一倍,差别不在避险需求那一侧,在白银多出来的那一重身份。
4630 万盎司,够全球用十五天
先把缺口这笔账算清楚。白银协会今年的《世界白银调查报告》由 Metals Focus 编制,报告预计今年全球白银总需求 1112.6 百万盎司、总供给 1066.4 百万盎司,两者相减得 4630 万盎司,与报告直接给出的缺口一致。
4630 万盎司是什么量级?按 1112.6 百万盎司的年需求折算,全球一天的用量约 3.05 百万盎司,4630 万盎司约等于十五天的用量;占全年需求的比例约 4.2%。这两个换算都是按披露数据自行计算。
再看库存那一侧。五年来,市场已从地上库存抽走约 762 百万盎司,按当前年需求折算约合八个月的全球用量。连续六年的短缺确实在吃掉库存,但速度是每年四个多百分点。
两个数放在一起,缺口的性质就清楚了:它是真实的年度流量差,量级在需求的百分之四上下。这个量级足以让库存逐年变薄,撑不起「已经没有银可买」的叙事。
最大的买家少买两成,缺口反而更大
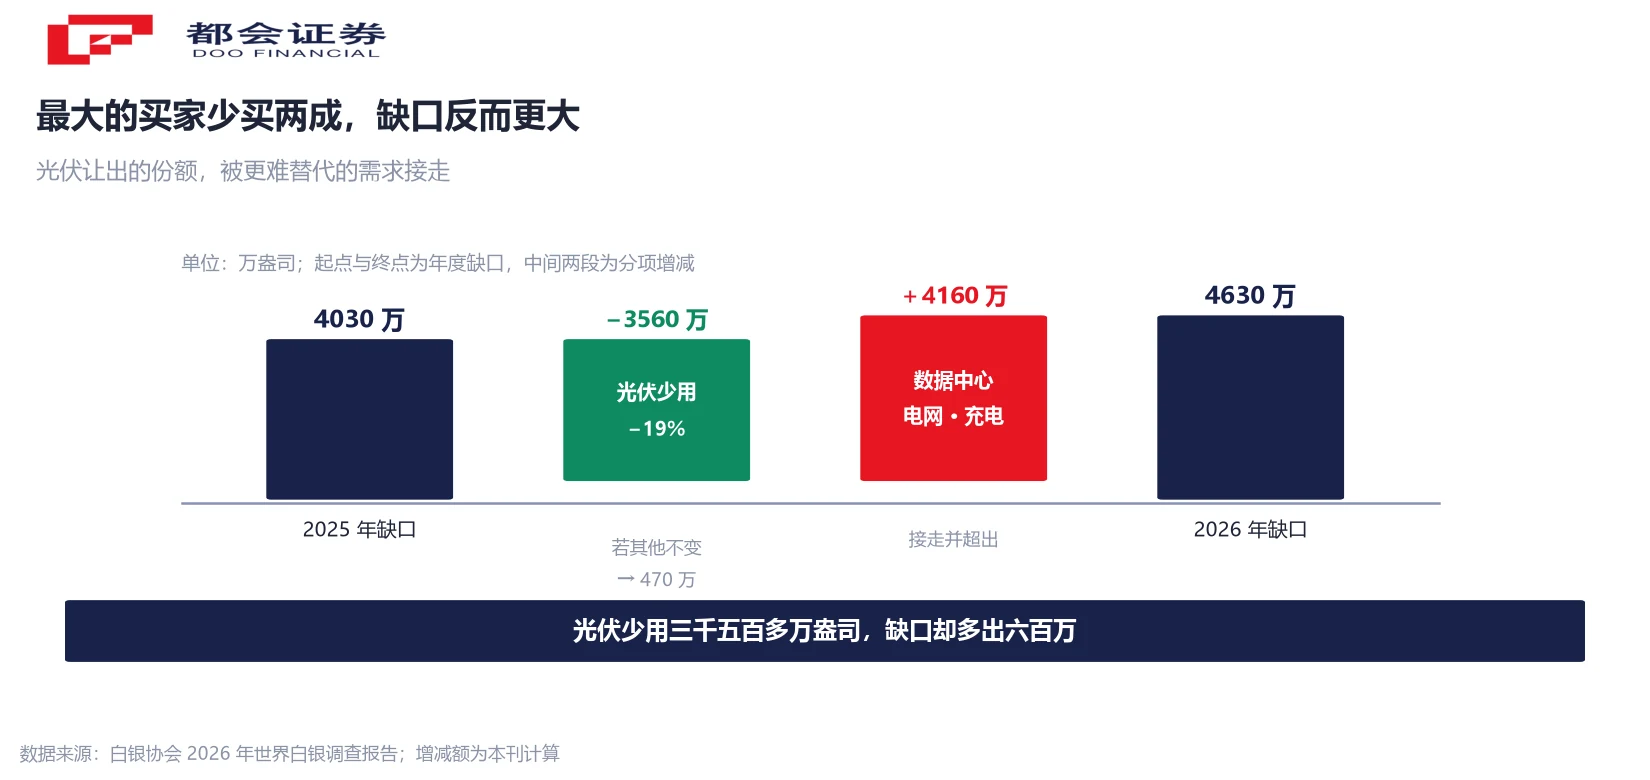
更值得看的是结构。光伏是白银最大的单一工业终端市场,去年用银 1.866 亿盎司。受电池片技术迭代影响——TOPCon、0BB、银包铜、电镀铜几条路线都在压低单位耗银——今年预计同比下降约 19% 至约 1.51 亿盎司,少用约 3560 万盎司,为有记录以来最大的年度降幅。
按常理,最大需求端萎缩近两成,缺口应该收窄。实际情况相反:缺口从 4030 万盎司扩到 4630 万盎司,多了 600 万盎司。光伏少掉的三千五百多万要由别的需求补上,还得再多出六百万,缺口才谈得上继续扩大。也就是说,其他领域净增约 4160 万盎司。
接手的是数据中心建设、高压输电设备、电动汽车及充电基础设施、电网改造。这些场景里,银的导电性是功能需求:高压开关触点、服务器机架里的银烧结功率模块,替代空间很小。光伏可以靠工艺少用银,电网触点不行。
缺口不降反升的原因就在这里。需求没有消失,是从「可以省」的一端挪到了「省不了」的一端。
七成是副产品,涨价叫不出矿
供给端的反应慢得多。全球约七成白银是铅、锌、铜、金矿的副产品,专门的白银矿是少数。副产品有个特点:产量跟着主金属的开工走,不跟着银价走。银价翻倍,一座锌矿不会因此多挖。
三个约束叠在一起。矿山品位在主要产区已持续下降数十年;环境审批周期在多个司法管辖区超过十年;融资成本高于上一轮周期。报告预计今年全球矿山产量基本持平。
需求端的扩张周期短得多。一座数据中心从融资到投产约十八个月,一个光伏电站一年内并网。工业消费的扩张速度大约是供给响应的五倍,这个不对称是结构性的,不会因为一个季度的高价而改变。
121 美元那一段,是交割月的钱
回头看 121 美元那一段,机制可以拆开。当时正值交割月,实物交割需求大增,而纽约商品交易所的白银仓单增加有限;伦敦的白银租赁利率显著走高——租赁利率是借银子的价格,它涨,说明手里有货的人不肯借出。
白银市场的总规模比黄金小得多。规模小的市场,同样的资金量在衍生品端能撬动更大的价格变化,容易形成逼空。价格上去之后,租赁利率回落、ETF 转为减仓、投机头寸开始撤离,几个信号的方向是一致的。
这一段只作复盘。它说明的是:那一轮涨幅里有相当一部分来自实物紧张与杠杆,来自年度缺口的部分要小得多。溢价进来得快,出去得也快,这是后来能跌掉一半的原因。
纸面在撤,实物在补,库存在增
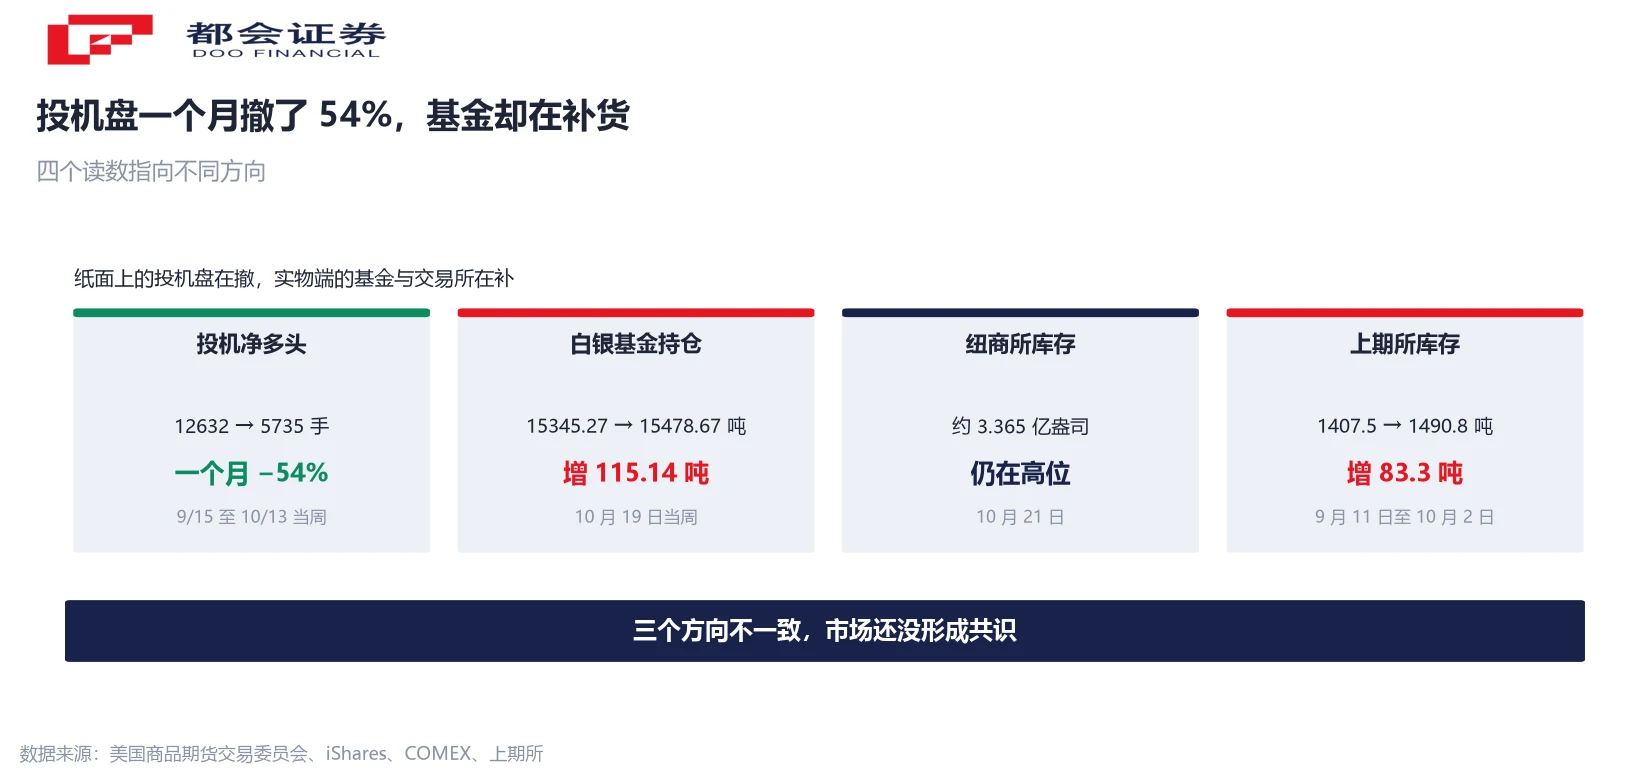
现在的位置,可以从四组数看。美国商品期货交易委员会数据显示,截至 10 月 13 日当周,纽约商品交易所白银期货投机者净多头头寸降至 5735 手;一个月前的 9 月中旬当周为 12632 手,减少 6897 手,降幅约 54%。
同期,全球最大的白银基金在补货。iShares Silver Trust 持仓在 10 月 19 日当周增 115.14 吨至 15478.67 吨。此前 10 月上旬,该基金曾单日减 6.73 吨至 15345.27 吨。
交易所库存则在增。纽约商品交易所白银库存约 3.365 亿盎司;上海期货交易所白银库存由 9 月中旬的 1407.5 吨升至 10 月初的 1490.8 吨。伦敦金库第三季度库存增加 3.22%,伦敦金银市场协会的白银批发基准第三季度上涨 4.26%。
四组数并列,读到的是:纸面上的投机盘在撤,实物端的基金在补,交易所的库存在增。三个方向不一致,市场还没形成共识。
不生息的东西,看的是另一张表
白银不生息,持有它的成本就是放弃的利息,这条线今年一直是压制项。10 年期美国国债收益率由前期高点约 5.31% 回落至 5.06% 至 5.11% 区间,美元指数在 101.7 至 101.9 附近。
政策预期也在摆动。市场对 10 月 27 至 28 日会议维持利率不变的概率约 83.9%,加息 25 个基点的概率约 16.1%;对 12 月加息 25 个基点的定价超过 90%,均为机构测算。9 月会议纪要显示,多数官员认为年底前再加息一次可能是合适的。
金银比是一个观察角度。最新为 72.57,一周前为 73.12。这个比值走高,意味着黄金相对白银更强;走低则相反。今年白银跌得比黄金多,比值是往上走的。
把两者放在一起看,结构差别最清楚。黄金有官方买家:世界黄金协会数据显示,第二季度各国央行净购金 289 吨、同比增长 62%,为有记录以来第二季度最高。白银没有这样的买家。而且每年工业消耗中约五成到六成进入成品制造,以克甚至毫克计被永久分散,报废时通常无法经济性回收。黄金挖出来几乎都还在,白银有一部分被用掉了。
往后对着核的三个数
往后看,三个数可以对着核。
- 光伏用银是否止跌。1.51 亿盎司是报告对全年的预计,实际值要等年度调查更新。若降幅继续扩大,缺口扩大的逻辑就要重算。
- 交易所库存与基金持仓是否同向下降。现在一个是增、一个是补,方向不一致。两边同时下降,才说明实物在收紧。
- 金银比的方向。它比单看银价更能反映白银相对黄金的强弱,也更容易和利率预期对上。
还有一个没扣动的变量在贸易政策。白银在去年 11 月被纳入美国关键矿产名单,触发 232 条款国家安全调查;今年 1 月,白宫决定暂不对精炼关键矿产征税。关税不确定性本身已经在改变流向——贸易商提前把金属运往美国,全球库存看起来充裕,美国以外实际能流通的白银在减少。
这三个数和一个变量,都不回答「银价会去哪」。它们回答的是另一个问题:缺口和价格什么时候会重新对上。
常见问题
短缺说的是年度实物流量差,价格定的是金融属性那一侧。今年的缺口 4630 万盎司,占全年需求约 4.2%,约合十五天用量,这个量级足以让库存逐年变薄,撑不起价格翻倍。年初那轮上涨里,实物交割紧张、伦敦租赁利率走高、市场总规模小导致的逼空占了更大比重,溢价撤出时价格就跟着回落。
按今年总需求 1112.6 百万盎司折算,全球一天用量约 3.05 百万盎司,4630 万盎司约等于十五天用量,占全年需求约 4.2%。两个比例都是按披露数据自行计算。作为对照,五年来市场从地上库存抽走约 762 百万盎司,约合八个月的全球用量。
光伏用银去年为 1.866 亿盎司,今年预计降约 19% 至约 1.51 亿盎司,少用约 3560 万盎司。但缺口从 4030 万盎司扩到 4630 万盎司,意味着其他领域净增约 4160 万盎司。接手的是数据中心、高压输电、电动汽车充电与电网改造,这些场景里银的导电性属于功能需求,替代空间比光伏小。
全球约七成白银是铅、锌、铜、金矿的副产品,产量跟着主金属的开工走。加上矿山品位持续下降、环境审批周期在多个司法管辖区超过十年、融资成本高于上一轮周期,今年全球矿山产量预计基本持平。需求端一座数据中心十八个月就能投产,两边周期差了数倍。
截至 10 月 13 日当周,纽约商品交易所白银期货投机者净多头头寸 5735 手,比一个月前的 12632 手减少约 54%;同期 iShares Silver Trust 持仓在 10 月 19 日当周增 115.14 吨至 15478.67 吨。纸面在撤、实物在补,同时交易所库存还在增加,三个方向不一致,说明市场尚未形成共识。
黄金有官方买家,世界黄金协会数据显示今年第二季度各国央行净购金 289 吨、同比增长 62%;白银没有这样的储备买家。另外每年工业消耗中约五成到六成的白银进入成品制造,以克甚至毫克计被永久分散,报废时通常无法经济性回收,黄金挖出来则几乎都还在。这个结构差别决定了两者跌幅不同。




