
 简体中文
 English

美元指数创 19 个月新高:这 0.66% 里,欧元贡献了 58.5%
11 月 11 日纽市尾市,美元指数收于 102.908,当日上涨 0.66%,为 2025 年 4 月以来最高。同一时点还有两个报价:102.9139(+0.67%)与 102.97(+0.7%)。三者的差别来自采样时点与报价商,方向一致。
按 0.66% 反推,前一交易日收在 102.23 附近。当天六个构成货币无一例外兑美元走低:1 欧元兑 1.1091 美元(前一日 1.1166,创 2025 年 5 月以来最低)、1 美元兑 159.86 日元(前一日 158.78,两个多月新高)、英镑、加元、瑞典克朗、瑞士法郎同步下行。
六个货币对同向、幅度又都落在 0.5% 到 1.1% 这个窄区间里,说明这一天更接近同一件事的六种表达,而不是六件独立的事。
这篇不算「美元要去哪」,算另一个问题:这 0.66% 是谁贡献的。答案是欧元 58.5%、日元 13.9%,六项加总恰好等于指数当日的变动。
先看收盘:102.908 是三个口径的中间值
先把这个数字的三种写法摆平。新华财经口径:美元指数当日上涨 0.66%,纽市尾市收于 102.908。Trading Economics 口径:102.9139、上涨 0.67%。金十数据口径:上涨 0.63% 至 102.85,另一处报 102.97、涨 0.7%。
三个数字落在 102.85 到 102.97 之间,最大间距 0.12 个点,差异来自采样时点与报价商组合。为统一起见,本文所有分解都用 102.908 与前一日 102.23 这一组。
六个构成货币的尾市收盘如下,括号内为前一交易日:1 欧元兑 1.1091 美元(1.1166)、1 美元兑 159.86 日元(158.78)、1 英镑兑 1.3278 美元(1.3348)、1 美元兑 1.4248 加元(1.4182)、1 美元兑 9.9770 瑞典克朗(9.8742)、1 美元兑 0.8331 瑞士法郎(0.8250)。
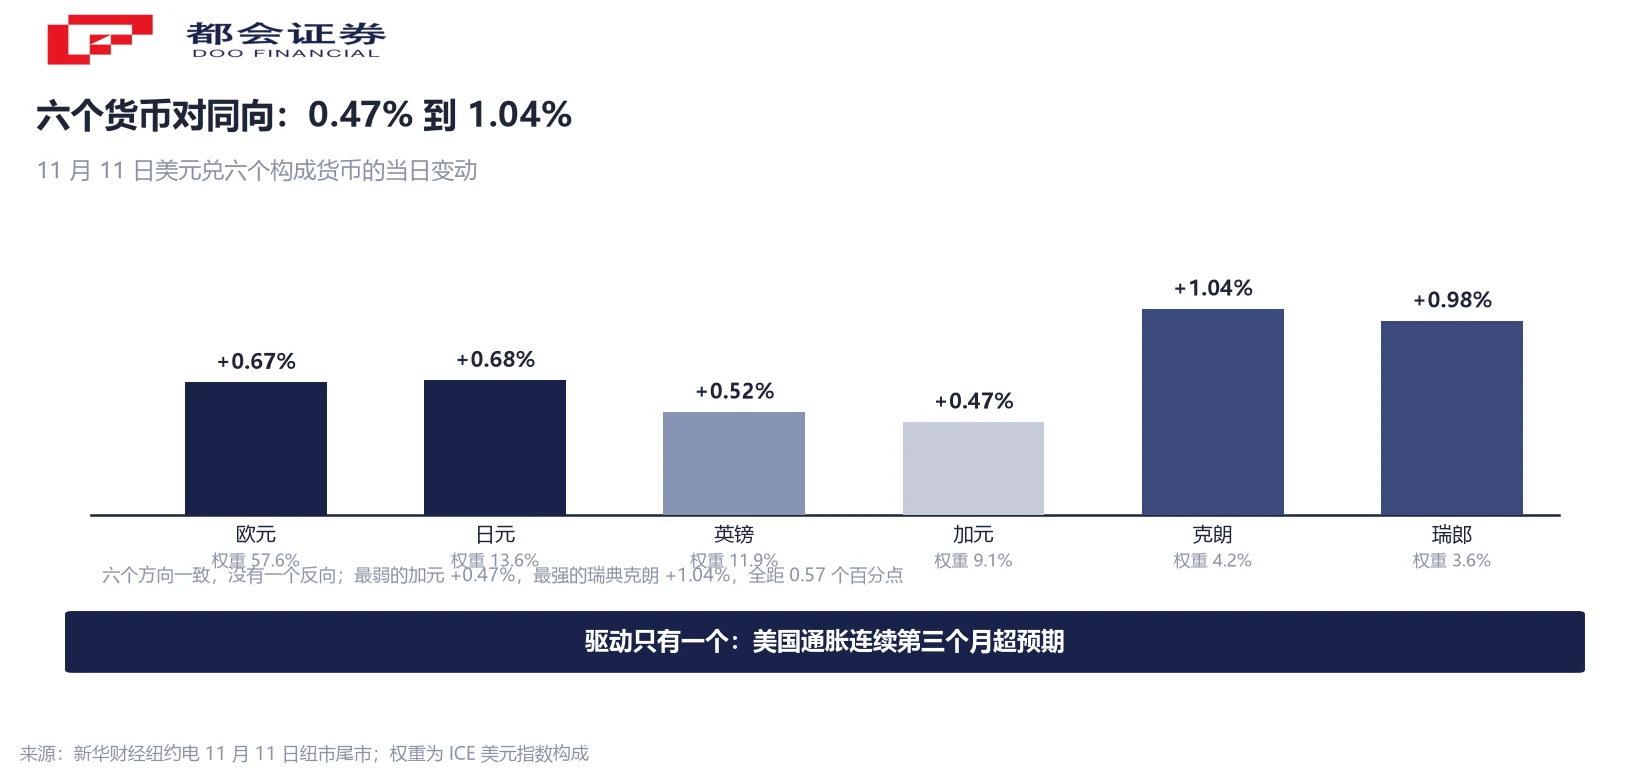
六个方向一致,没有一个反向。这是后面做贡献分解的前提:如果当天有货币对反向走,就不能只看「都在跌」。
美元指数是六个货币对的加权几何平均,权重写死在 1973 年
美元指数由 ICE 编制,是美元兑六种货币的加权几何平均,基础值 100 定于 1973 年 3 月。权重分别是:欧元 57.6%、日元 13.6%、英镑 11.9%、加元 9.1%、瑞典克朗 4.2%、瑞士法郎 3.6%,加总 100%。这套权重多年未变,欧元一项就超过其余五项之和。
几何加权意味着变动要按对数处理,不能把六个货币对的涨跌百分比直接加权求和。用当日收盘对前收算对数贡献,六项加总为 0.006639,指数本身的对数变动为 0.006578,残差约 0.9%。
把六项按当日指数水平折算成点位,合计约 0.679 个点;指数当日实际变动 0.675 个点。这就是「按贡献拆开」的算法:先把每个货币对的变动取对数、乘以固定权重,再按指数水平折成点。
残差来自采样时点——六个货币对的收盘价与指数收盘价的采集时刻未必完全同秒。若按算术加权(把百分比直接乘权重),六项加总为 0.663 个点,与 0.675 个点的偏离会扩大到约 1.8%。
权重 57.6% 的欧元贡献 58.5%,权重 11.9% 的英镑只贡献 9.4%
把六项摊开看,权重与贡献并不总是对等。欧元权重 57.6%,当日兑美元变动 0.67%,贡献折算 0.397 个点,占六项合计的 58.5%,与自身权重几乎一比一。
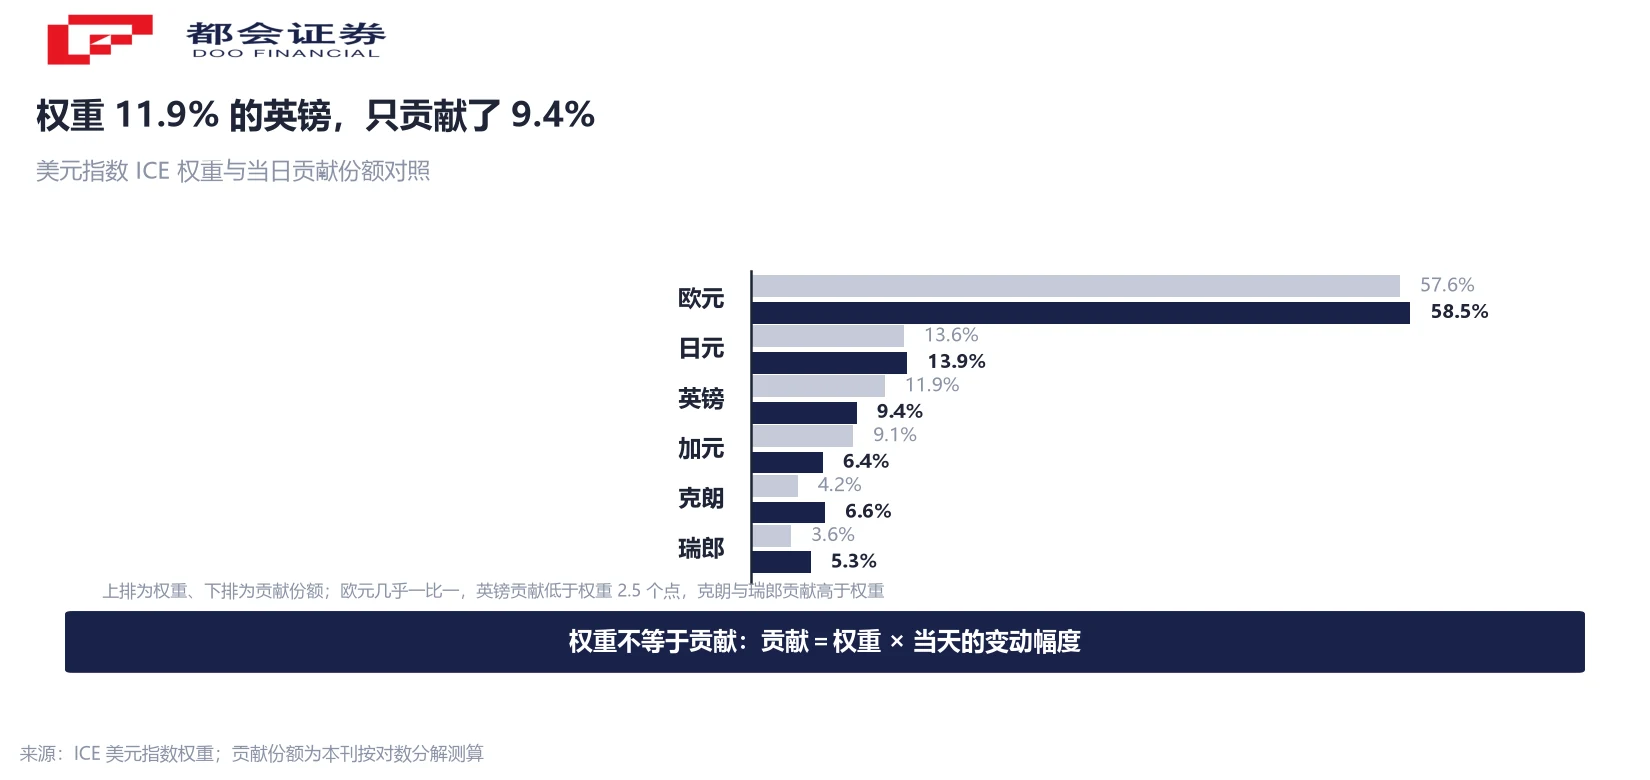
日元是第二档:权重只有 13.6%,但当日变动 0.68%,与欧元几乎相同,贡献 0.094 个点、份额 13.9%,略高于自身权重。英镑权重 11.9%、当日变动 0.52%,贡献份额回落到 9.4%——权重比日元高 1.7 个点,贡献份额反而低 4.5 个点。
最小的两项反而最亮。瑞典克朗权重 4.2%、当日变动 1.04%,贡献份额 6.6%;瑞士法郎权重 3.6%、变动 0.98%,份额 5.3%。两项权重合计只有 7.8%,却贡献了 11.9%。
加元处在中间:权重 9.1%、变动 0.47%,贡献份额 6.4%,是六项里唯一明显低于自身权重的第二类货币。
六个货币对同向,因为驱动只剩一个:美国通胀连续第三个月超预期
前一交易日公布的美国 10 月 CPI 环比上涨 0.4%,高于市场预期的 0.3%;核心 CPI 环比上涨 0.3%,高于预期的 0.2%。这已是通胀连续第三个月超出预期。两项均无同比数据,因去年同期政府停摆造成基期缺失。
紧随其后是官员表态。美联储理事沃勒此前表示,如果核心通胀达到 0.3% 或以上,12 月可能需要加息 50 个基点;达拉斯联储主席洛根支持至少再加息两次 25 个基点。
市场定价随之移动:12 月加息 25 个基点的概率升至约 86% 至 88%,加息 50 个基点的概率从这份 CPI 公布前的零,升到约 9% 至 13%。上述概率为市场定价,会随后续数据变化。
卖方预测也在改。高盛预计 12 月与 2027 年 3 月各加息一次;德意志银行预计 12 月、明年 1 月、3 月连续三次。两者均为机构预测,不代表实际路径。
利差预期一动,六个货币对同向动。这就是为什么欧元、日元、英镑的当日变动都落在 0.5% 到 0.7% 之间——驱动项只有一个。
「19 个月新高」的参照系是 2025 年 4 月,不是历史高位
102.908 的参照系需要说清。按公开数据,美元指数自 1971 年以来的最低点是 70.70,历史最高点在 1985 年 2 月,为 164.72。以当日收盘计,现在的位置是历史最高点的约 62.5%。
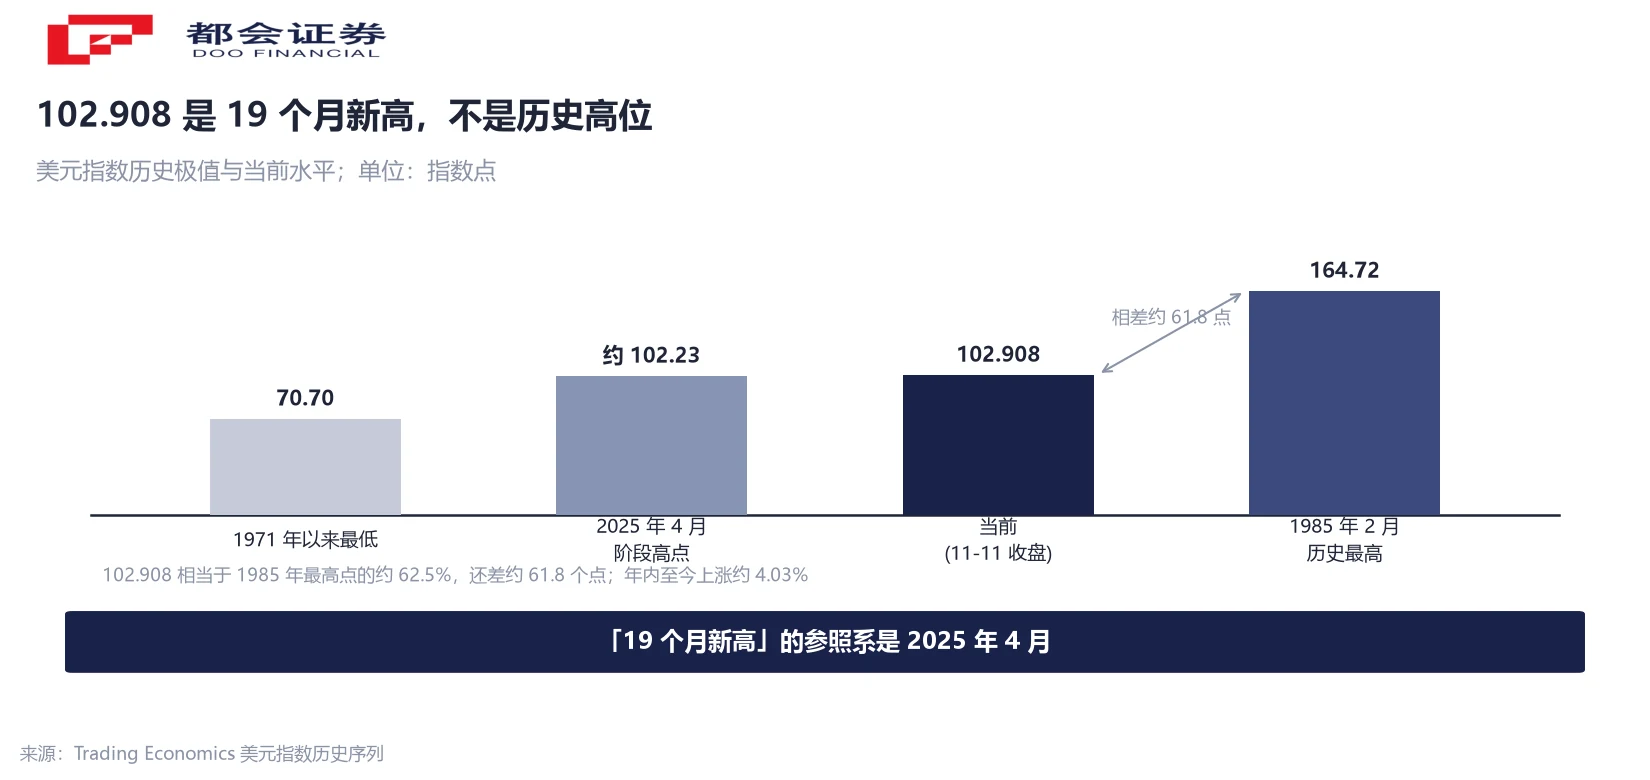
换言之,距离 1985 年那个高点还有约 61.8 个点。「2025 年 4 月以来最高」描述的是过去 19 个月里的相对位置,与 1985 年的绝对水平不在一个量级。
年内至今,美元指数上涨约 4.03%。把短期新高读成长期强势,参照系会被换掉——同一句话,换成「距 1985 年高点还有六成空间」,读者的判断会完全不同。
同一个数字的反面:日本和欧洲也在自己的加息路径上
把美元走强读成「六个国家都在变差」,会漏掉一半。日本央行 10 月 29 日至 30 日的会议纪要偏鹰,多位委员呼吁尽早把政策利率调至中性水平,当前政策利率维持在 1.25% 左右;日本财务大臣片山皋月重申,若汇市出现无序波动,可依与美方既有协议采取行动。日元借的利差逻辑,正在被日本自己的加息预期削弱。
欧洲央行 10 月 29 日维持存款便利利率 2.50%,两位官员在前一日表态 12 月加息可能有必要,欧元区通胀约 3.8%。欧元仍是当天表现最弱的构成货币之一,跌到 2025 年 5 月以来最低——欧洲也在收紧,只是美国收得更快。
机构对美元兑日元的中期路径分歧明显:高盛把 12 个月目标从 165 下调到 150,德意志银行在 158.50 附近卖出涨势,摩根士丹利维持多头。三者均为机构预测,方向并不一致。
这说明同一组权重、同一组收盘价,可以支撑完全不同的结论。分解能告诉你「谁贡献了多少」,不能告诉你「接下来谁贡献多少」。
接下来看三个读数
- 12 月议息是 25 个基点还是 50 个基点。当前市场定价 25 个基点约 86% 至 88%,50 个基点约 9% 至 13%。
- 日元的 160 关口。11 月 11 日收 159.86,距 160 不到 0.1%,日本当局的口头干预与既有协议是这条线的另一侧。
- 六个货币对是否继续同向。若出现分化,说明定价从「美国利差」转向「各自基本面」,贡献份额的排位会随之改写。
常见问题
美元指数由 ICE 编制,是美元兑六种货币的加权几何平均:欧元 57.6%、日元 13.6%、英镑 11.9%、加元 9.1%、瑞典克朗 4.2%、瑞士法郎 3.6%。基础值 100 定于 1973 年 3 月。六个权重加总正好 100%,欧元一项就超过其余五项之和。
因为美元指数是加权几何平均,各国货币对之间的相对变动在乘法关系里组合。用对数可以把乘法拆成加法,六项贡献相加才能等于指数变动。本次用对数分解的残差约 0.9%,改用算术加权则扩大到约 1.8%。
权重只在其他货币对不变时才等于贡献份额。当日欧元兑美元变动 0.67%,与六项加权平均后的整体幅度略有差别,再加上其他五项各自的变动,最终让欧元的份额落到 58.5%。两者差异很小,说明这一天欧元的变动基本代表了指数的整体节奏。
因为贡献是「权重乘变动幅度」。日元当日变动 0.68%,与欧元几乎相同;英镑只有 0.52%。权重高不等于贡献高,还要看当天动了多少。同理,权重合计仅 7.8% 的瑞典克朗与瑞士法郎,因变动接近 1%,贡献份额合计到了 11.9%。
不是。美元指数历史最高点在 1985 年 2 月,为 164.72;1971 年以来最低为 70.70。以 102.908 计,当前约为历史最高点的 62.5%,距那个高点还有约 61.8 个点。「2025 年 4 月以来最高」是 19 个月的相对新高,与历史绝对水平不是一回事。
因为上一个可比的阶段高点在 2025 年 4 月。媒体常用的「创某年某月以来最高」,比较的是上一个同级别高点出现的时间点,而不是历史极值。读这类表述时,先找参照系在哪一年,能避免把短期反弹读成长期趋势。
美元指数是六个货币对的加权结果,它本身不直接对应任何一家公司的盈利。它更常被用来观察两件事:一是利率预期的移动方向,二是美国资产与非美资产之间的相对吸引力。具体到某家公司,还要看它的收入币种结构与成本币种结构,指数层面的变动不能替代公司层面的口径分析。
口径说明:① 采用 102.908(+0.66%)与前收 102.23 一组,其余口径并列呈现;② 六分项贡献按几何加权取对数分解,残差约 0.9%;③ 贡献份额、折点与 62.5% 均为本刊测算;④ 加息概率为市场定价,机构预测不代表实际路径。




