
 简体中文
 English

税务总局:离岸信托个税清缴 1600 亿,10 月个税涨九成,扣掉只剩一成三
11 月 11 日,国家税务总局给出两组数:离岸信托个人所得税累计申报超过 1,600 亿元,其中 10 月当月入库超过 1,200 亿元,带动全国 10 月个人所得税收入增长近 90%。
「个税涨了九成」这句话本身没有错。但它把一件在 90 天窗口里集中完成的清缴,写成了一次收入增长——读月度财政数据的人,最容易在这里滑过去。
先把基数摆清楚。财政部公布的去年 1 至 9 月个税收入是 11,799 亿元,1 至 10 月是 13,363 亿元,两数相减得 1,564 亿元,这就是去年 10 月单月的全国个税。今年 1 至 9 月为 13,464 亿元、同比增长 14.1%,与 11,799 亿元相除正好是 1.1411,两个口径互相对得上。
按「增长近 90%」推,今年 10 月约 2,972 亿元。1,200 亿元的清缴占其中 40.4%;把这一笔剔掉,剩下 1,772 亿元,同比 13.3%。这篇算的就是这三个数之间的关系。
三组数先对齐:1,600 亿是申报,1,200 亿是入库
税务总局这次给的是一句话里三个数:累计申报超过 1,600 亿元、10 月当月入库超过 1,200 亿元、带动全国 10 月个税收入增长近 90%。三个数都带「超过」或「近」,不是精确值。
前两个数不能直接相减。1,600 亿元是申报口径,说的是纳税人报了多少;1,200 亿元是入库口径,说的是实际进了国库多少。拿两者相减得出「还有 400 亿元没交」或「其他月份入了 400 亿元」,都没有依据——申报到入库之间有时滞,过渡期之前的月份也有入库。
只能作量级参照:1,200 亿元相当于累计申报额的四分之三,也相当于去年 10 月整月全国个税(1,564 亿元)的 76.7%。1,600 亿元则相当于去年全年个税(16,187 亿元)的 9.9%,接近一成。
第三个数「近 90%」也有口径问题。税务总局的原话是「带动了全国 10 月个人所得税收入增长近 90%」,没有写明是同比还是环比。按月度财政数据的通行读法,这里取同比,并按 90% 取值。这个假设会贯穿全文,测算结果只用于理解规模,不能当作财政部口径的官方数字。
公告给了 90 天,也把各类收益压到了同一个 20% 税率上
规则来源是财政部、税务总局 21 号公告,7 月 24 日发布并自发布之日起实施。第十七条把历史欠账的边界划清了:居民个人在 2023 年至 2025 年期间装入财产产生的应缴未缴个税,以及非居民个人在 2023 年至公告实施之日期间装入产生的应缴未缴个税,在公告实施之日起 90 日内申报缴纳,不加收滞纳金。
同一份公告还给了另一条统一口径:新规实施之前的存续期间收益,不区分所得项目,按「利息、股息、红利所得」申报。这一句决定了后面所有的量级换算——它把混杂的各类收益压到了同一个比例税率上,也就是 20%。
常态规则是另一套节奏。居民个人装入财产应在次年 3 月至 6 月申报;存续期间每年 3 月至 6 月就上一年度应缴税款申报;信托终止的,清算完成之日次月 15 日内申报;确有困难经备案,可以 5 年内分期均匀缴纳。
按 20% 反推,1,600 亿元申报额对应的应税所得约 8,000 亿元。这是测算,前提是全部收益都落在这一档比例税率上,实际个案会因所得类型与所属年度不同而偏离。
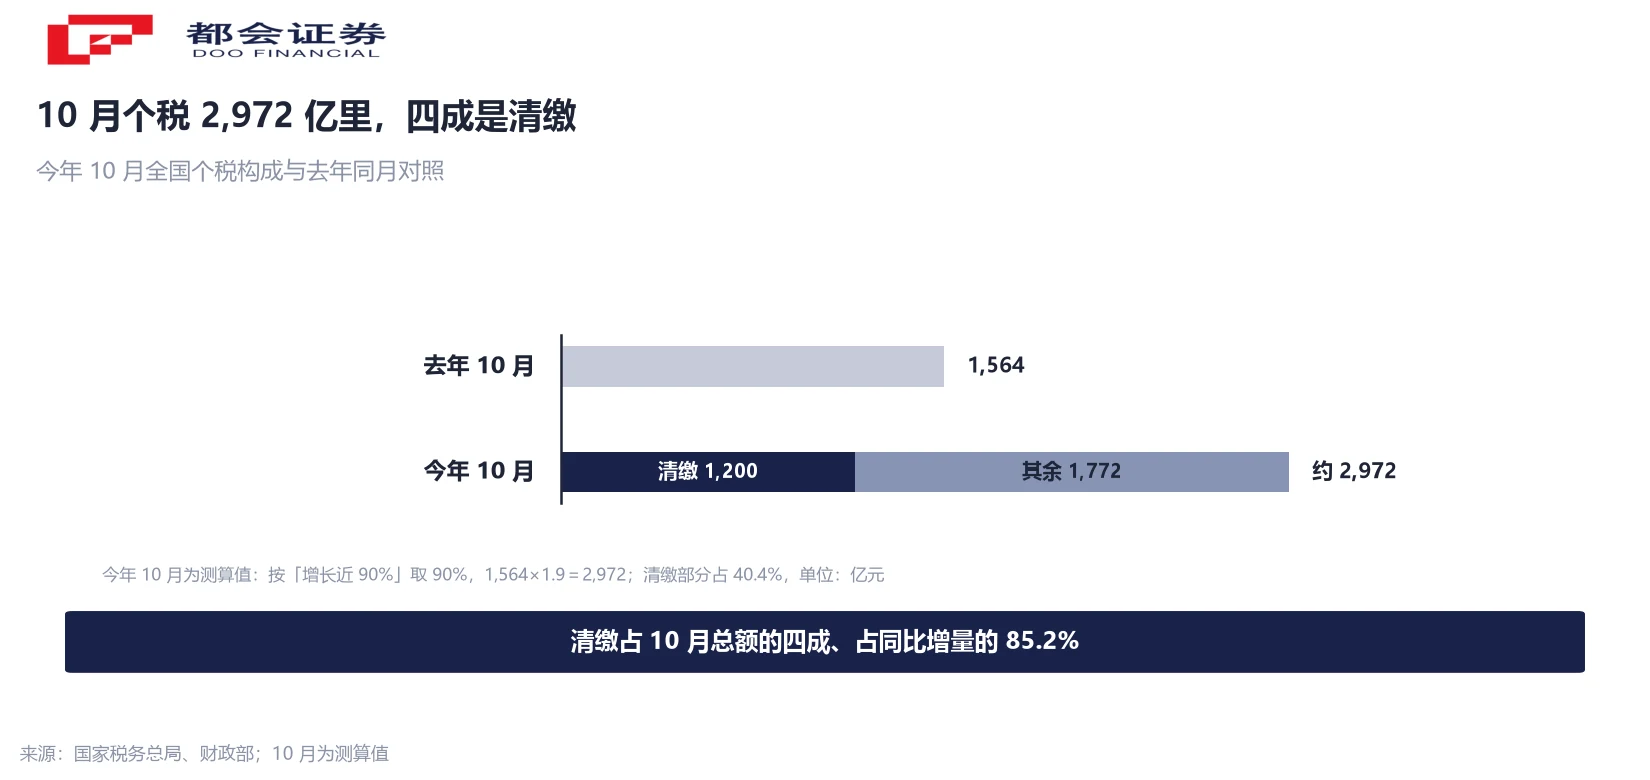
所以 10 月这个月的个税,要拆成两截看:一截是清缴,一截是常规。下一节把这两截分开。
九成增长里,十三个点是常规,七十七个点是一次性
先看单月。去年 10 月全国个税 1,564 亿元,今年按九成增长推约 2,972 亿元,差额 1,408 亿元。1,200 亿元的离岸信托入库,占 10 月总额的 40.4%,占这 1,408 亿元增量的 85.2%。
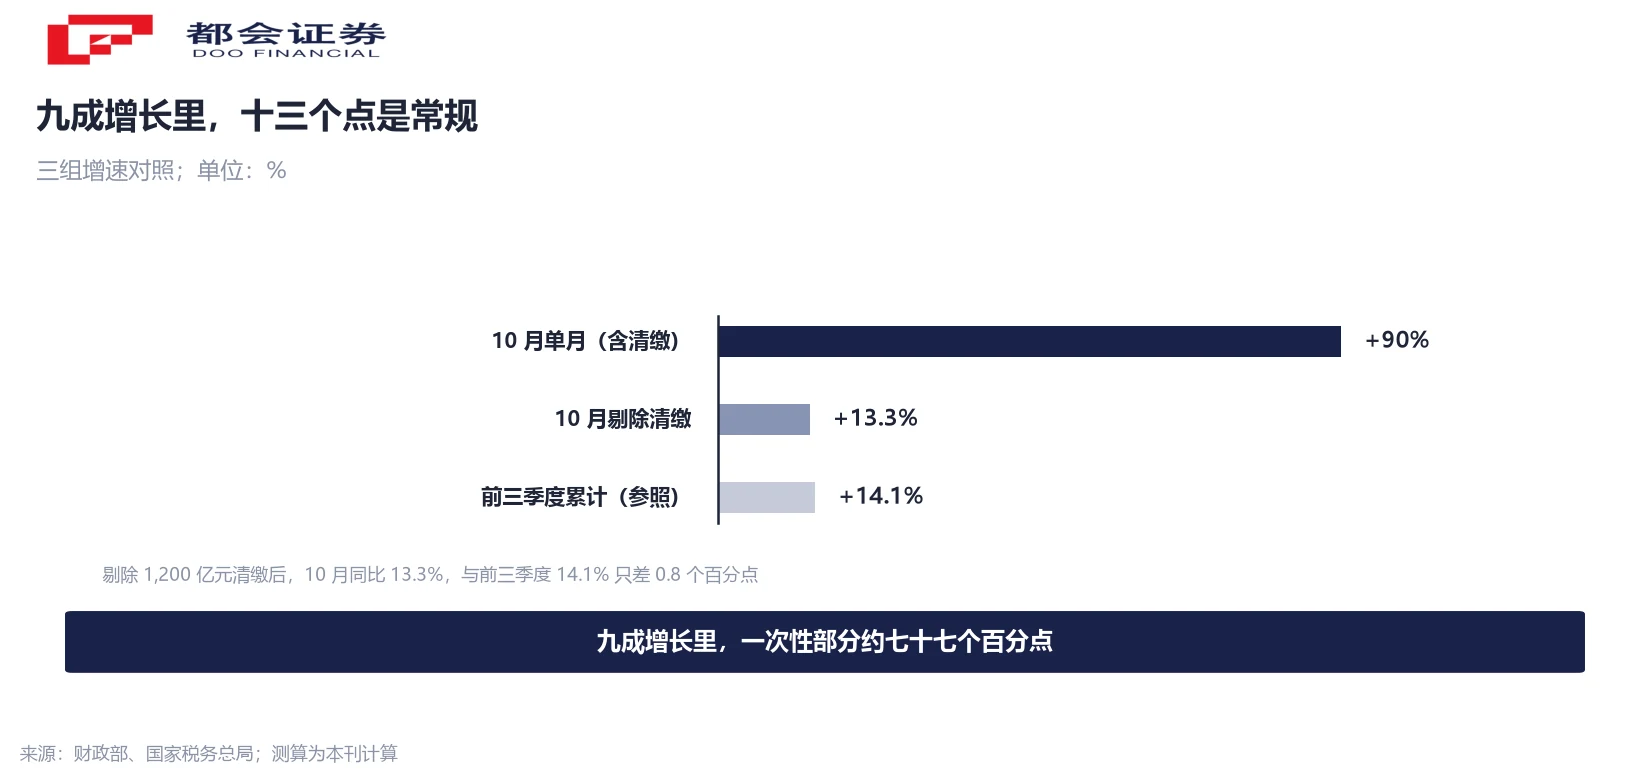
把 1,200 亿元剔掉,剩下的 1,772 亿元对去年 10 月的 1,564 亿元是 13.3%。前三季度累计增速是 14.1%。两个数只差 0.8 个百分点。
这 0.8 个百分点就是分界线。九成的增长里,十三个点是常规增长,七十七个点是一次性清缴。写「10 月个税增长近 90%」不算错,但如果不把这两截分开,读者会把它当成居民收入在 10 月突然跳了一档。
更接近事实的描述是:今年 10 月的常规个税收入,增速与前九个月基本一致;多出来的那一大块,是过去几年累积的纳税义务在这一个月集中兑现。两组数在同一份公告下各自成立,混在一起看就失真。
十个月收了去年十二个月的钱:16,436 亿对 16,187 亿
把 10 月接上去,今年 1 至 10 月累计约 13,464+2,972=16,436 亿元。对比去年同期的 13,363 亿元,累计增速从 14.1% 抬到 23.0%,一个月拉高 8.9 个百分点。
更有意思的是纵向对照:去年全年个税收入是 16,187 亿元。也就是说,今年前十个月收上来的个税,已经比去年整整十二个月还多 249 亿元、高出 1.5%。
这个错位来自记账时点,与收入改善无关。同一笔纳税义务,落在 10 月还是落在明年上半年,对全年总量没有影响,但对「1 至 10 月累计增速」这个指标影响很大——它会被单月的一次性因素改写。
把去年四季度的三个月摊开看:10 月 1,564 亿元、11 月 1,326 亿元、12 月 1,498 亿元,月均约 1,463 亿元。今年 10 月的 2,972 亿元,是这条月均线的两倍多。任何一个用「月度个税」做同比的分析,遇到这个月都得先扣掉这一笔。
截止日落在哪个月,那个月的税收数据就会失真一次
为什么挤在 10 月?因为截止日在那里。7 月 24 日发布,90 日过渡期到 10 月 22 日;税务总局在截止前一周还专门发了一次提示提醒,把日期写死为「10 月 22 日前」完成申报缴税。
从公告发布到 10 月 22 日共 90 天,10 月 1 日至 22 日占 22 天、24.4%。按 1,600 亿元减去 10 月的 1,200 亿元,前 68 天入库约 400 亿元,日均约 5.9 亿元;最后 22 天日均约 54.5 亿元,是前一段的 9.3 倍。
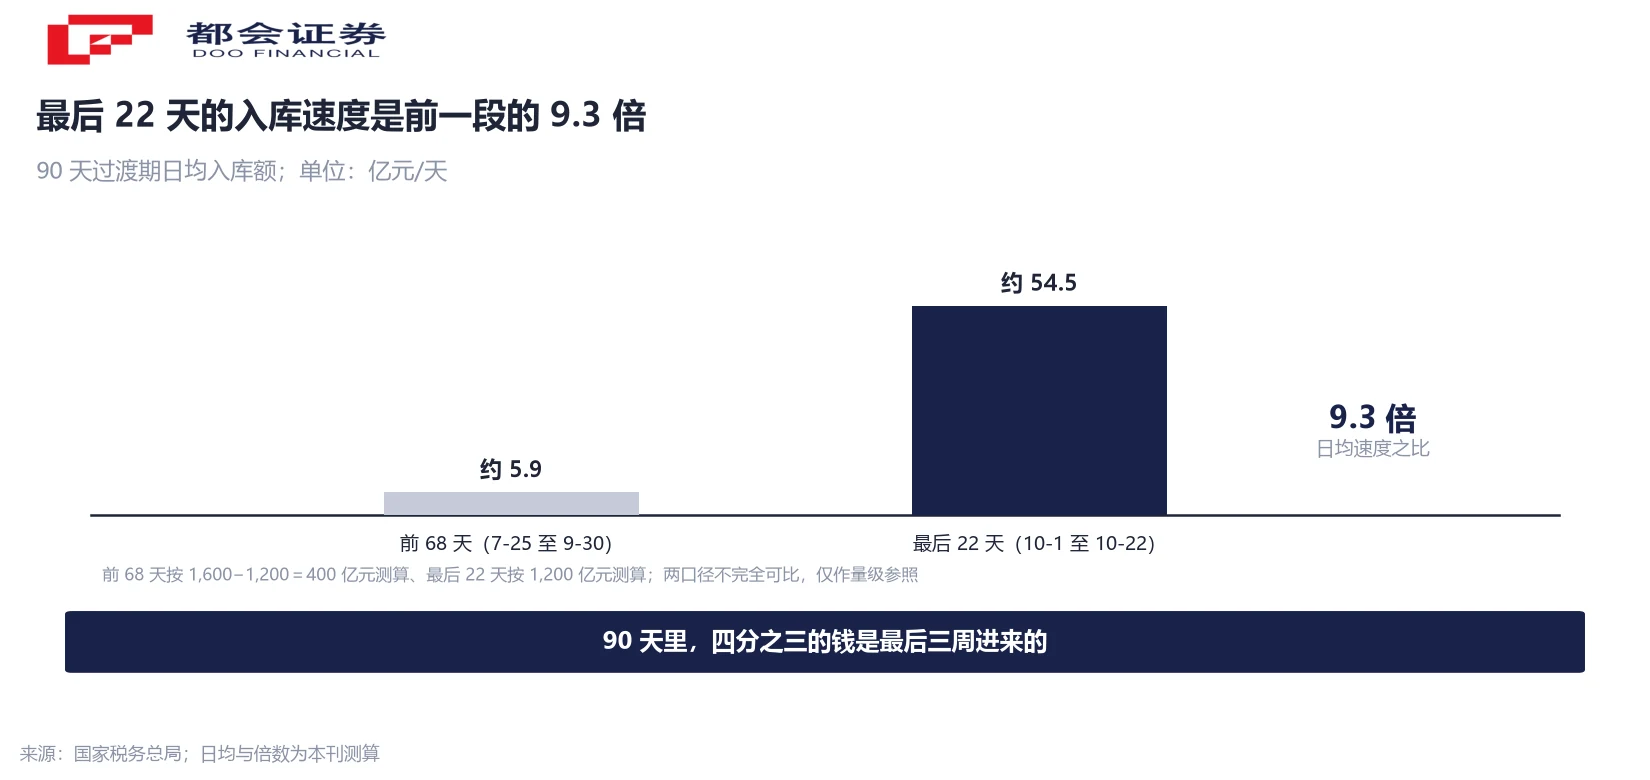
这组测算是简化过的:1,600 亿元是申报口径、1,200 亿元是入库口径,两者不完全可比,相减只作量级参照。但方向很清楚——绝大部分钱是在截止日前的最后三周进来的。
读财政月度数据时,这是最容易滑过去的一条:截止日落在哪个月,那个月的税收数据就会失真一次;失真的幅度,取决于这项清缴的体量有多大。今年的体量是 1,200 亿元,相当于当月全国个税的四成。
这笔钱不是今年赚的,也不是税基扩大的证据
有三件事需要分开看。
- 它对应的不是今年的收入增量。纳税义务产生在 2023 年至 2025 年,甚至更早的存续收益上,只是在今年 10 月完成入库。
- 它也不是税基扩大的证据。申报额对应的应税所得约 8,000 亿元(测算),这是存量资产在过去几年累积的收益,与今年的新增所得是两回事。
- 它更不能反推纳税人数。公告与税务总局披露的都是金额合计,没有披露人数、地区分布或资产类型结构。
反过来,也不能因此说 10 月的数据「虚高」。钱是真的入库了,财政收入是真的增加了。需要区分的是「一次性」与「可持续」——前者改变当期数字,后者才改变趋势。
从征管角度看,这件事的另一面是常态化的开始。明年起,装入财产与存续收益都按公告规定申报,申报期固定在次年 3 月至 6 月。也就是说,从明年起,这部分税收会分散到每年上半年,不再集中在某一个月。
税务总局同时明确了逾期的处理:对申报不实或过渡期结束后仍未主动申报的,督促依法申报并按规定加收滞纳金;经督促仍不申报或不如实申报的,依法立案稽查,情节恶劣的公开曝光;对诱导、协助逃避税的中介机构和个人依法查处。这一段是给还在观望的人看的,与本文的测算无关。
接下来看三个读数
- 财政部今年 1 至 10 月财政收支数据。这是唯一能把本文测算换成官方口径的机会,通常在本月中下旬发布。
- 11 月单月的个税。若回落到 1,300 亿至 1,500 亿元的区间,说明 10 月的跳升确实是一次性的;若仍在 2,000 亿元以上,则还有别的因素在推。
- 2027 年 3 月至 6 月的申报期。这是新规下的第一个常态申报窗口,届时才能看出这部分税收的年化体量。
三个读数里,第一个最快。它一出来,本文的 2,972 亿元、40.4%、13.3% 三个测算值就可以被检验一次:如果财政部公布的 10 月单月个税落在 2,900 亿至 3,050 亿元之间,说明按 90% 取值是对的;如果偏离较远,需要回头修正的是「近 90%」这个近似,不是拆分的逻辑。
常见问题
国家税务总局 11 月 11 日披露:离岸信托个人所得税累计申报超过 1,600 亿元,其中 10 月当月入库超过 1,200 亿元,带动全国 10 月个人所得税收入增长近 90%。两个数都是「超过」,不是精确值。
不能。1,600 亿元是申报口径,1,200 亿元是入库口径,申报到入库之间有时滞,过渡期之前的月份也有入库。两者相减得出的差额没有对应的经济含义,只能作量级参照。
税务总局的原话没有写明。按月度财政数据的通行读法,本文取同比,并按 90% 取值。由此推得的 2,972 亿元是测算值,不是财政部公布的官方数字。
21 号公告规定,对 2023 年至 2025 年期间装入财产产生的应缴未缴个税,在公告实施之日起 90 日内申报缴纳,不加收滞纳金。这是过渡期的安排,逾期则按规定加收。
税务部门督促依法申报缴税并按规定加收滞纳金;经督促仍不申报或不如实申报的,依法采取立案稽查等措施,情节恶劣的公开曝光。对诱导、协助纳税人逃避税的中介机构和个人,也依法依规查处。
公告规定,新规实施之前存续期间产生的收益,不区分所得项目,统一按「利息、股息、红利所得」申报缴纳个人所得税。这一类所得适用 20% 的比例税率。按此反推,1,600 亿元申报额对应的应税所得约 8,000 亿元。
是。2026 年起,装入财产与存续期间产生的收益都按公告规定申报:装入财产的,在次年 3 月至 6 月申报;存续期间的,每年 3 月至 6 月就上一年度应缴税款申报。确有困难经备案,可以 5 年内分期均匀缴纳。
因为 90 天过渡期的截止日落在 10 月 22 日,绝大部分清缴款在截止日前最后三周入库。按测算,最后 22 天的日均入库约 54.5 亿元,是前 68 天日均 5.9 亿元的 9.3 倍。单月数据被一次性因素抬高,与居民收入的常规变化不是一回事。
口径说明:① 1,600 亿元为累计申报、1,200 亿元为 10 月入库,两者不可直接相减;② 10 月绝对值、占比、日均与 8,000 亿元应税所得均为本刊测算;③ 「增长近 90%」按 90% 取值。




