
 简体中文
 English

央行 11 月 15 日把外汇存准率提到 6%:240 亿美元抬高境内美元成本
中国人民银行 11 月 3 日发布公告:为加强金融机构外汇流动性管理,自 11 月 15 日起,上调金融机构外汇存款准备金率 2 个百分点,由 4% 提高到 6%。
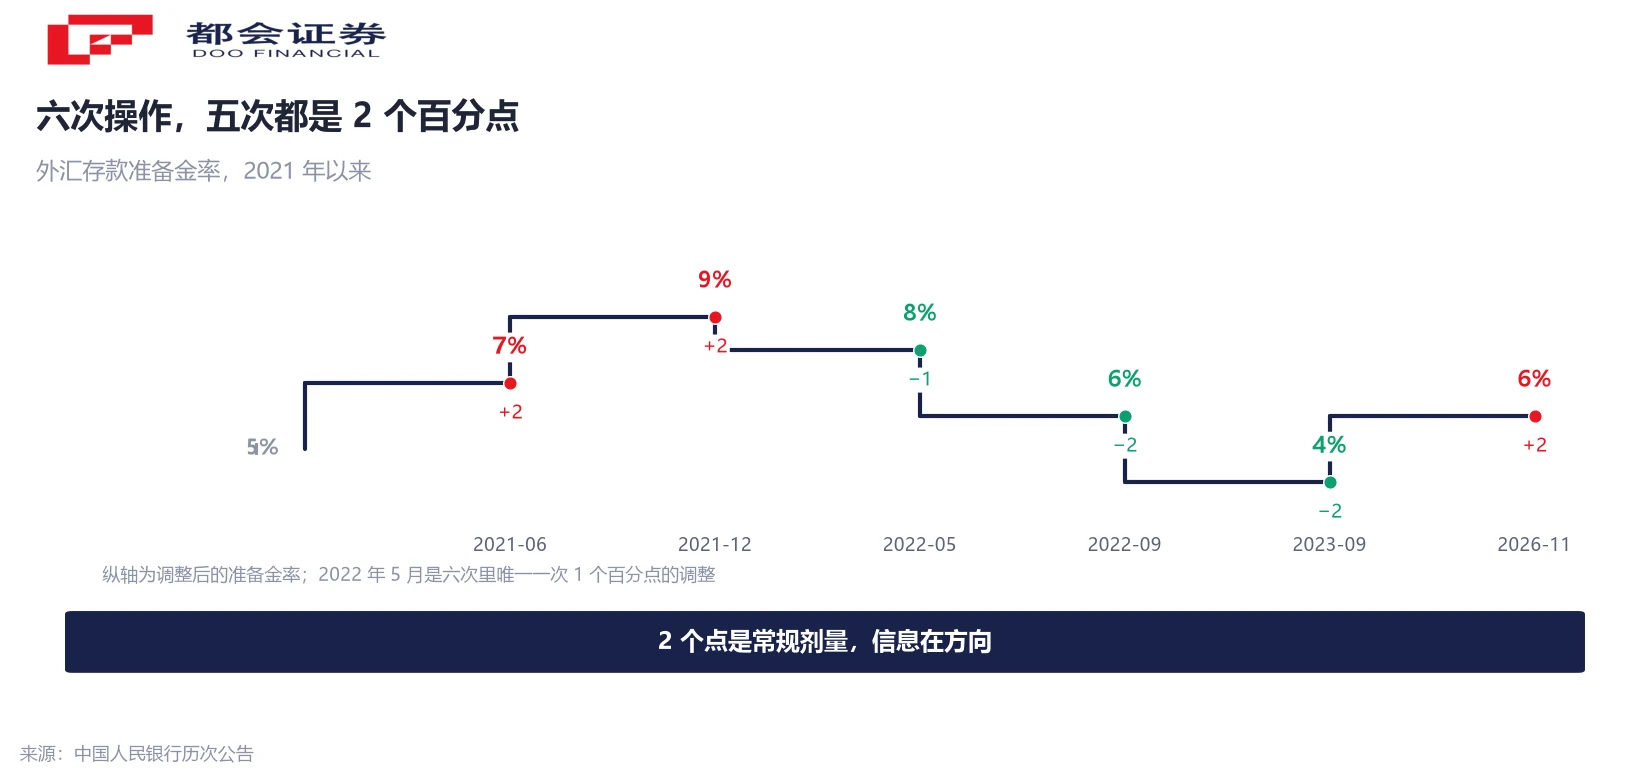
这是这个工具近五年里第一次被向上动用。上一次操作是 2023 年 9 月 15 日向下调 2 个百分点、从 6% 降到 4%;上一次向上调则要追溯到 2021 年 12 月 15 日,从 7% 升到 9%。
公告当天,人民币对美元中间价报 6.7150,比上一交易日下调 4 个基点。而在公告前一天,在岸人民币收盘报 6.6458,涨 99 个基点,创四年多来新高。
市场普遍把这条公告读成稳汇率信号,但 240 亿美元这个数字放在日均超过 8,000 亿美元的外汇市场里,能改动的究竟是什么?这篇拆的是它的传导路径:工具动的是银行手上可以自由支配的那部分美元,落点在境内美元的价格,不在汇率点位。
4% 到 6%:多缴的这 2 个点,动的是银行手上的美元
先把工具本身说清楚。外汇存款准备金,是金融机构按规定把吸收到的外汇存款按一定比例交存人民银行的那部分资金。它是外币口径,管的是跨境资金流动与汇率预期,与人民币存款准备金率调节信贷总量的用途不同。
比例从 4% 提到 6%,含义是银行每吸收 100 美元外汇存款,要多交 2 美元到央行。这笔钱没有被销毁,也没有离开金融体系,但它不再由商业银行自由支配——不能拿去放外汇贷款,不能拿去做投资,也不能在境内市场卖给需要美元的一方。
传导链就顺着这条线展开:可自由动用的美元变少,境内美元的供给收缩,持有美元的边际成本上升,企业把美元换成人民币的急迫程度随之下降。曾刚(天府立言金融研究院院长)把这条路径概括为:银行对外卖出的外币变少,境内美元流动性收紧,间接影响外汇的供需与汇率。
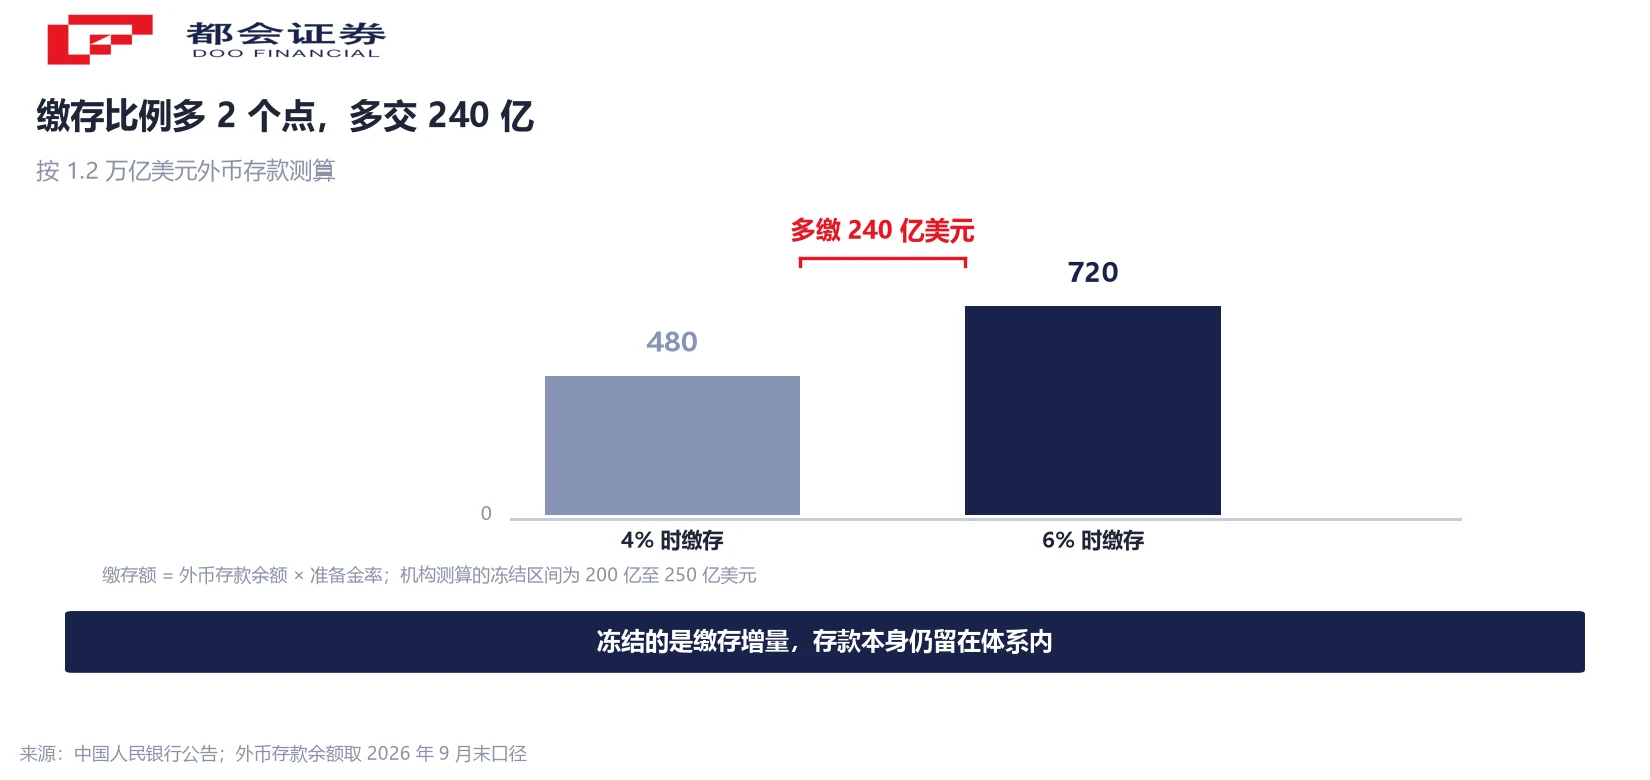
需要分清的是数量级。这次冻结的是外币存款的 2 个百分点,不是外汇市场成交量的 2 个百分点;1.2 万亿美元的外币存款基数与日均 8,000 亿美元的交易体量,是两个不同口径的分母,混用会把影响放大十几倍。
240 亿美元对日均 8,000 亿:量不够,价格来补
冻结规模的测算来自基数。截至 2026 年 9 月末,金融机构外币存款余额约 1.2 万亿美元;上调 2 个百分点,对应约 240 亿美元被锁定。温彬(民生银行首席经济学家)给出的区间是 200 亿至 250 亿美元,与上述测算落在同一量级。
参照体量同样重要。人民币外汇市场日均成交超过 8,000 亿美元,240 亿美元大致相当于这个日均成交的三十分之一,占比约 3%。换句话说,如果只看「市场上少了多少美元」,这个数不足以把供求关系推向另一边。温彬也明确表示,这个规模本身不足以实质改变外汇供求格局,主要作用在于传递明确的稳汇率政策信号。
由此可以推出一个判断方法:评估这类工具,不该用「少了多少美元」去换算「汇率会动多少点」,而要看它有没有改变持有美元的成本。前者需要一个能把美元数量映射到汇率点位的模型,公开资料里没有这样可用的换算;后者可以直接观察,看境内美元利率和掉期点有没有反应。
反过来也要避免另一种误读,即因为量小就判定它没有效果。这个工具在过去四次操作中,方向始终与当时的汇率压力相反——贬值压力上升时向下调,升值压力上升时向上调,靠的是它给出的方向信号与资金成本变化,冻结规模本身并不是主要作用点。
六次操作里五次都是 2 个百分点:这是标准剂量
把这个工具的操作记录排开看,节奏比这一次的幅度更值得注意。从 5% 走到 9%,用了两次上调;从 9% 回到 4%,用了三次下调;本次再从 4% 回到 6%。六次操作加起来七个点位,具体月份见图。
六次操作里,只有 2022 年 5 月那一次是 1 个百分点,其余五次都是 2 个百分点。这个分布说明,2 个点是这个工具的常规剂量,单看幅度并不携带额外信息;携带信息的是「用不用」以及「往哪个方向用」。
还有一层对称性值得留意。从 9% 一路降到 4% 用了四次下调、跨过两个年份;从 4% 回到 6% 只用了一次上调。准备金率的作用是双向的,向上调时释放的流动性会被收回,向下调时收回的流动性会被释放,两个方向对银行体系的影响在机制上是对称的,差别在于所处的汇率环境不同。
这也解释了为什么公告出来后,市场的第一反应落在汇率上而不是资金面上:对人民币资产的持有者而言,2 个百分点的准备金率变化几乎不改变他们的日常现金流,改变的是对未来一段时间汇率方向的判断。
结汇率从 57.2% 到 65.3%:升值的推手在企业那一端
要理解这次操作的针对性,得看升值是从哪一头推起来的。外汇市场的结汇率——企业把外汇收入换成人民币的比例——从 7 月的 57.2% 回升到 9 月的 65.3%,两个月抬升 8.1 个百分点。
结汇率抬升会自我强化。企业结汇形成人民币买盘,推动人民币升值;升值又让还没结汇的企业觉得再等下去会少换人民币,于是加快结汇,买盘进一步变大。温彬把这种由实体部门结汇行为驱动的升值描述为具有自我强化的顺周期特征:升值预期越强,企业结汇越急迫,反过来可能进一步推升汇率。
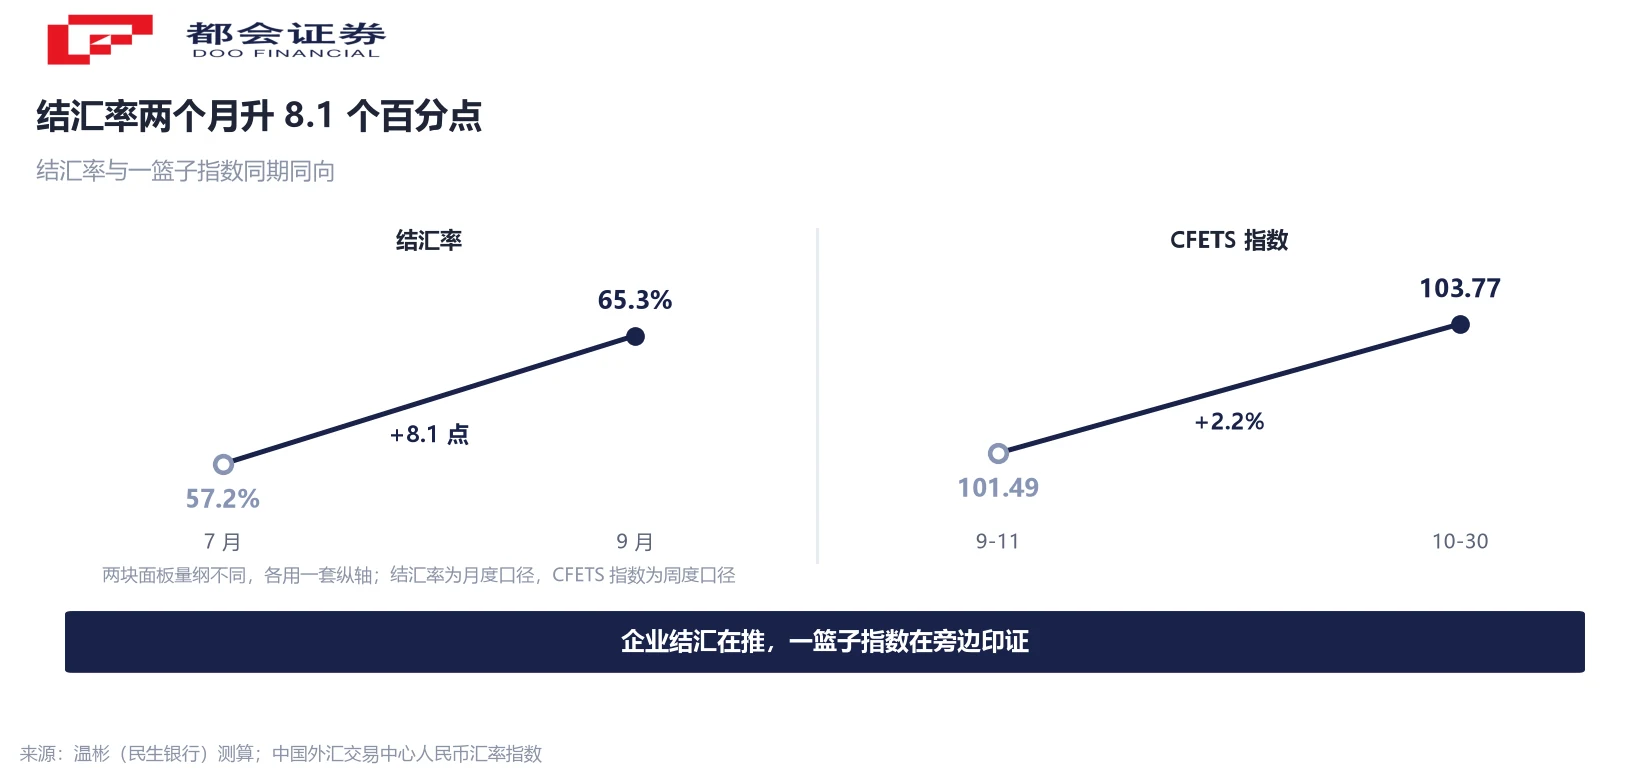
同期的一篮子指标也在同向变化。CFETS 人民币汇率指数从 9 月 11 日的 101.49 升至 10 月末的 103.77,涨幅约 2.2%,创 2022 年 7 月以来新高;BIS 货币篮子人民币汇率指数报 111.57,创纪录新高;SDR 货币篮子指数报 98.85。前 9 个月人民币对美元累计升值 4.2%,10 月再升约 0.8%,10 月 14 日起连续 14 个交易日走强。
值得注意的是美元这一侧的背景:9 月中旬以来,美元指数从 99 以下升到 102 左右,涨约 3%,人民币对美元却仍在单边走升。这说明推动力主要来自境内结汇需求,而不是美元本身的强弱;央行这次动的是美元供给那一头,企业结汇需求那一头并没有被直接触及。
为什么选在 11 月:结汇高峰前的提前量
时点选择有季节性依据。人民币结售汇存在明显的季节性规律,每年 11 月到次年 1 月通常是出口企业的结汇高峰——企业要应对年底结算、发放薪酬、缴纳税款、清偿货款等刚性人民币需求,会集中把美元换成人民币。连平(中国首席经济学家论坛理事长)的判断是,此时上调可以提前对冲年末的季节性结汇高峰。
把公告日与生效日排在一起看,这个提前量是刻意留出来的:11 月 3 日公告,11 月 15 日生效,中间留出约两周,生效日落在结汇高峰正式起量之前。
政策的边界也写得很明确。人民银行《关于人民币汇率的政策立场》提出,不预设汇率目标水平,不干预汇率长期趋势,保持汇率弹性和双向浮动;2017 年后退出常态化外汇干预,在特定情景下运用宏观审慎管理工具进行调节和预期引导,校正市场的羊群效应与非理性预期。这次操作落在这套表述的框架内:用价格型与数量型工具调节流动性,而不是直接入场买卖外汇。
需要提示的是,政策立场里同样写明,这类措施的目标是防止汇率短期破坏性超调,并不承诺某一个具体点位。把它理解成「汇率要转向了」,超出了政策文本本身给出的信息。
接下来盯三个数:境内美元利率、结汇率、CFETS 指数
第一个数是境内美元利率与掉期点。这是传导链上离工具最近的一环:准备金率上调直接压缩银行可动用的美元,如果这条链有效,境内美元利率应当先动,美元兑人民币掉期点也应该同向变化。曾刚的判断是,政策正式生效后,银行体系可动用的美元供给收缩、境内美元利率上行,本外币利差的格局会随之变化,从而放缓人民币升值的节奏。
第二个数是结汇率。它是这次升值的引擎所在。如果结汇率在 11 月至次年 1 月的高峰期继续抬升,说明企业端的行为没有因为政策而放缓;如果见顶回落,说明结汇冲动被抑制住了。前 9 个月的数据里,银行即远期(含期权)结售汇自 2025 年 3 月以来持续顺差(管涛,华福证券首席经济学家),这个顺差是否收窄,是观察结汇行为的一个角度。
第三个数是 CFETS 人民币汇率指数。单看美元兑人民币,容易被美元自身强弱干扰;一篮子指数把欧元、日元等货币的变动滤掉一部分,更能反映人民币整体的强与弱。10 月末这个指数在 103.77,处在 2022 年 7 月以来的高位。
这三个数里没有一个直接是「人民币点位」。原因在于,工具的作用点在价格与预期,点位是结果,中间还隔着企业结汇行为、美元走势和其他央行的政策选择。用结果去校验工具,容易把噪音当成信号。
常见问题
是金融机构按规定把吸收到的外汇存款按一定比例交存人民银行的那部分资金,比例就是外汇存款准备金率。它与人民币存款准备金率的机制类似,但分母是外币存款,用途偏向跨境资金流动与汇率预期管理,而非调节国内信贷总量。
银行每吸收 100 美元外汇存款,需要多交 2 美元到央行。这部分美元不再能用于发放外汇贷款、对外投资或在境内市场卖出,银行可自由支配的美元相应减少,境内美元供给收缩。
按 2026 年 9 月末约 1.2 万亿美元的外币存款余额测算,上调 2 个百分点对应约 240 亿美元。民生银行温彬给出的区间是 200 亿至 250 亿美元。这是机构测算,不是央行公布的口径。
从规模看不足以实质改变供求格局:人民币外汇市场日均成交超过 8,000 亿美元,240 亿美元约占 3%。它的作用更多体现在境内美元利率、掉期点和市场预期上,而非直接决定汇率点位。
一个直接背景是人民币自 9 月中旬以来在美元指数上涨约 3% 的情况下仍单边走强,11 月 2 日在岸收盘创四年多新高,结汇率从 7 月的 57.2% 回升到 9 月的 65.3%。时点上又临近 11 月至次年 1 月的出口企业结汇高峰,政策留出了提前量。
工具本身不改变存量美元的计价,也不针对个人账户;它的影响路径是境内美元流动性收紧、持有与融出美元的成本上升,进而影响结汇节奏与汇率预期。具体到个人的资产安排,需要结合自身情况判断,本文不提供任何买卖或配置建议。
公告日与生效日之间留了约两周,观察窗口落在生效之后:先看境内美元利率与美元兑人民币掉期点有没有反应,再看 11 月至次年 1 月结汇高峰期的结汇率是否继续抬升,最后看 CFETS 一篮子指数是否从高位回落。
不是同一套工具。加息与降准作用于人民币资金的价格与总量;外汇存款准备金率作用于外币流动性,属于宏观审慎工具箱里针对跨境资金与汇率预期的工具,两者的操作对象、传导路径和政策目标都不同。
口径说明:① 240 亿美元、200 亿至 250 亿美元均为机构测算,非央行公布口径。② 日均成交 8,000 亿美元为公开口径,与外币存款余额属不同分母,不可直接相除换算影响倍数。③ 结汇率为月度口径,CFETS 指数为周度口径,两者时间点不同。④ CFETS 涨幅 2.2% 为本文测算。




