
 简体中文
 English

哈萨克斯坦央行要把黄金占比从 78% 降到 75%:跌到 4,000 美元还不够,要跌到 3,531
10 月中旬,哈萨克斯坦央行副行长莫尔达别科娃(Aliya Moldabekova)接受采访时说了一件事:计划在今年年底前,把黄金占外汇储备的比例从约 78% 降到 75%。理由写在后半句——「黄金占比如此之高,我们的储备组合已经近乎单一资产配置。」
这家央行不是小角色。截至 9 月底,它的外汇储备 664 亿美元、黄金持有 386 吨;按世界黄金协会的统计,1 至 8 月它是全球第四大官方黄金买家,8 月单月还加了 7 吨、年内累计加了 36 吨。一个连续加仓的买家忽然说要减,方向确实反了。
但值得拆的是那 3 个百分点。它既不是一个「看空黄金」的判断,也不是一个「等价格跌到位就自动完成」的目标。把 78% 到 75% 拆成钱和吨,再拆成「价格能帮多少、卖出要补多少」,这道题才有答案。
本篇只做这三步拆解,不给金价方向判断。
从买家变卖家:一个反向动作
先把这组底数摆清楚。截至 9 月底,哈萨克斯坦外汇储备约 664 亿美元,黄金持有约 386 吨,黄金占储备总额约 78%。莫尔达别科娃的原话是:这个比例偏高、存在风险,「我们的储备组合已经近乎单一资产配置」。
驱动这次调整的是另一类资产的收益率。美国 10 年期国债收益率此前升到 24 年来的高位,能付息的美债与不付息的黄金之间,机会成本被重新定价。她的表述是「我们已经很久没有看到这样的水平了」。
这里有个容易被忽略的反差:哈萨克斯坦央行在 1 至 8 月仍是全球第四大官方买家,8 月单月增持 7 吨、年内累计 36 吨。也就是说,宣布要卖的是一个刚刚连续加仓的买家,不是一直在减的卖家。
执行方式交代得很细:减持规模的一半通过出售黄金相关期权完成,另一半通过出售实物黄金。这个「一半一半」不是措辞,它直接决定有多少金属会真的进入现货市场。
3 个百分点,是 19.92 亿美元、14.85 吨
3 个百分点听起来很小,换成钱并不小。664 亿美元 × 3% = 19.92 亿美元。这是按「储备总值不变」这个前提算的——卖出所得转投美债,总额仍是 664 亿美元,黄金那一栏从 517.92 亿美元降到 498.00 亿美元,占比正好落在 75.0%,零残差。
再换成吨。386 吨黄金对应 664 亿美元里的 517.92 亿美元,隐含金价约 4,173 美元/盎司(本刊测算,按 1 吨=32,150.75 盎司换算)。19.92 亿美元 ÷ 4,173 美元 ≈ 14.85 吨,占 386 吨持仓的 3.85%。
按「一半期权、一半实物」拆,要交割的实物约 7.42 吨,另一半在期权端完成。这是本篇第一个可核的量:14.85 吨的计划减持,对 386 吨持仓是 3.85%,对全球市场则要放到另一个分母里看(见第四节)。
还有一个前提必须点明:如果卖出所得不转投、储备总额随之缩到 644.08 亿美元,黄金 498.00 亿美元对应的占比是 77.3%,而不是 75.0%。同样是「卖掉 3 个点」,转投与不转投的落点差 2.3 个百分点。央行说的是前者。
75% 这个目标,价格只帮了一半
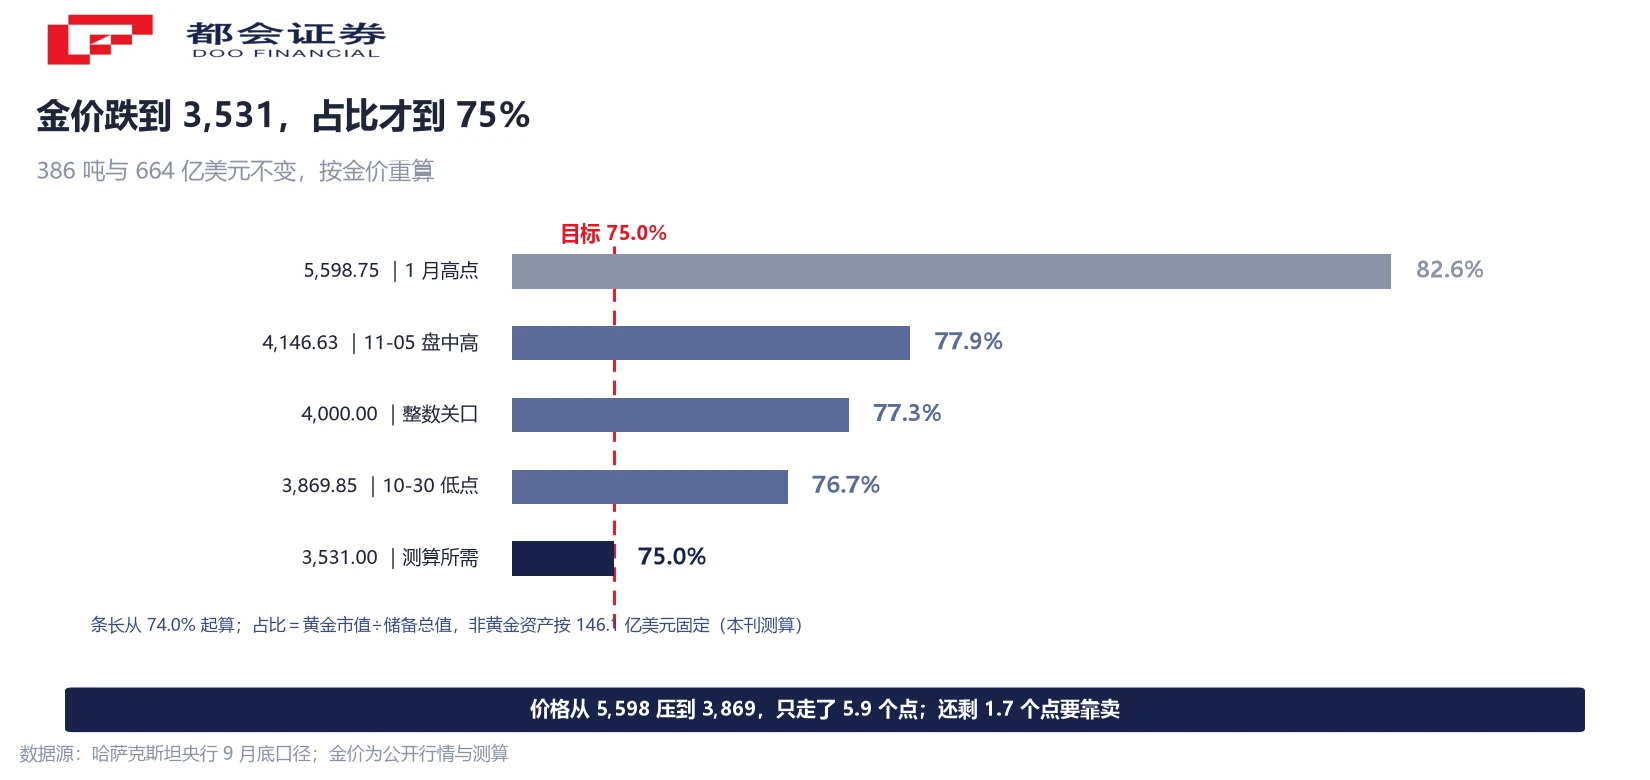
莫尔达别科娃还提到另一种可能:如果金价跌破每盎司 4,000 美元,黄金占储备的比例可能因估值变化向 75% 靠拢。这句话值得算一遍,因为算术给出的答案与字面读法有差距。
把 386 吨与非黄金资产 146.08 亿美元固定住,只让金价变:10 月 30 日的年内低点 3,869.85 美元对应 76.68%;4,000 美元对应 77.26%;11 月 5 日盘中高点 4,146.63 美元对应 77.89%;1 月高点 5,598.75 美元对应 82.63%。
要纯靠价格走到 75%,金价得跌到 3,531 美元——比 9 月底的隐含价再低 15.38%,比 10 月 30 日的低点还要再跌 8.75%。而 4,000 美元只到 77.3%,离目标还差 2.3 个百分点。价格确实在帮忙,但帮的是一段,不是全程。
敏感度也可以量化:金价每变动 1%,占比大约动 0.17 个百分点。所以从 78% 到 75% 这 3 个点,价格能贡献多少取决于跌到哪一档,剩下的必须由卖出补上。若金价停在 3,869.85 美元,只需再卖约 8.44 吨(10.50 亿美元)就够 75%——比按 9 月底价格算的 14.85 吨少四成。
全球一季加 321 吨,它占 4.6%
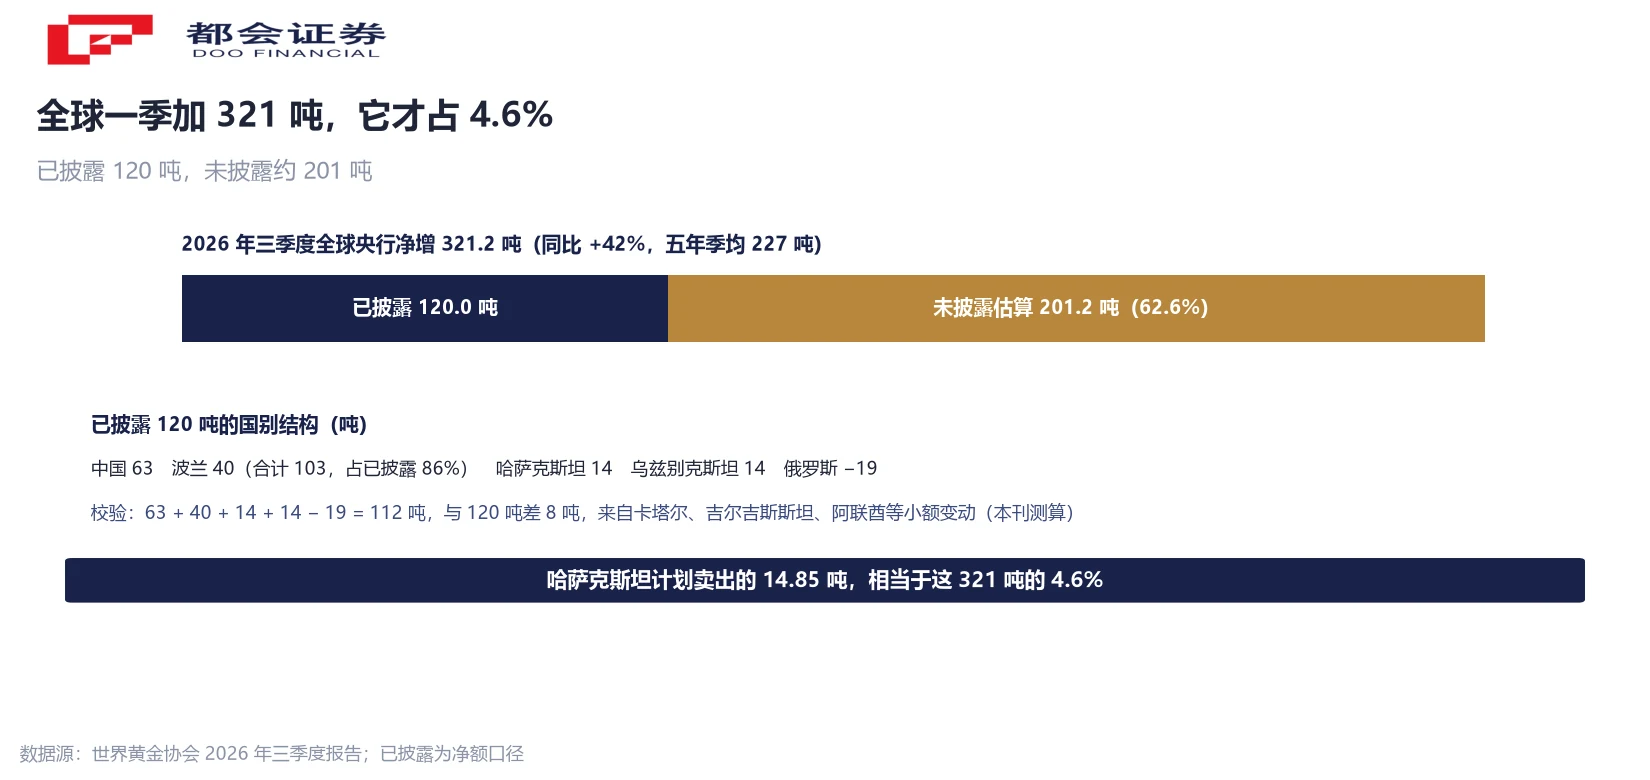
把哈萨克斯坦这一笔放进全球分母里,量级立刻变了。世界黄金协会 11 月 3 日发布的三季度报告显示,当季各国央行及其他官方机构黄金储备净增 321.2 吨,同比增长 42%,高于五年季均 227 吨,创 2024 年四季度以来单季新高;年初至今累计 675 吨,同比增长 6%。
更值得注意的是这份总量里有多少是「看得见」的:已披露的净买入只有 120 吨,未披露活动约 201.2 吨,占当季需求 62.6%。已披露部分高度集中——中国 63 吨、波兰 40 吨,合计 103 吨占已披露的 85.8%;哈萨克斯坦与乌兹别克斯坦各 14 吨;俄罗斯减少 19 吨,是当季唯一规模减持。分项加总校验:63 + 40 + 14 + 14 − 19 = 112 吨,与 120 吨差 8 吨,差额来自卡塔尔、吉尔吉斯斯坦、阿联酋等小额变动(本刊测算)。
在这个分母下,哈萨克斯坦计划的 14.85 吨相当于 321.2 吨的 4.6%。同类的减持不只它一家,但性质差别很大:土耳其央行 3 月两周内减少 118.4 吨、储备降到 702.5 吨,其中约 26 吨为出售、约 42 吨为掉期(到期赎回);阿塞拜疆国家石油基金一季度减持 22.1 吨至 178.1 吨,原因是黄金占比 38.2% 触及其 35% 的配置上限。土耳其是换美元稳汇率,阿塞拜疆是撞上规则上限,哈萨克斯坦是把单一资产比重往下调——三个卖家的理由不在同一个层面。
所以「央行在抛售黄金」这个读法站不住:同一个季度,中国与波兰在买,全球净额是加 321.2 吨。把个别国家的战术调整写成趋势转向,分母就错了。
卖金的这一年,净买入仍有 21.15 吨
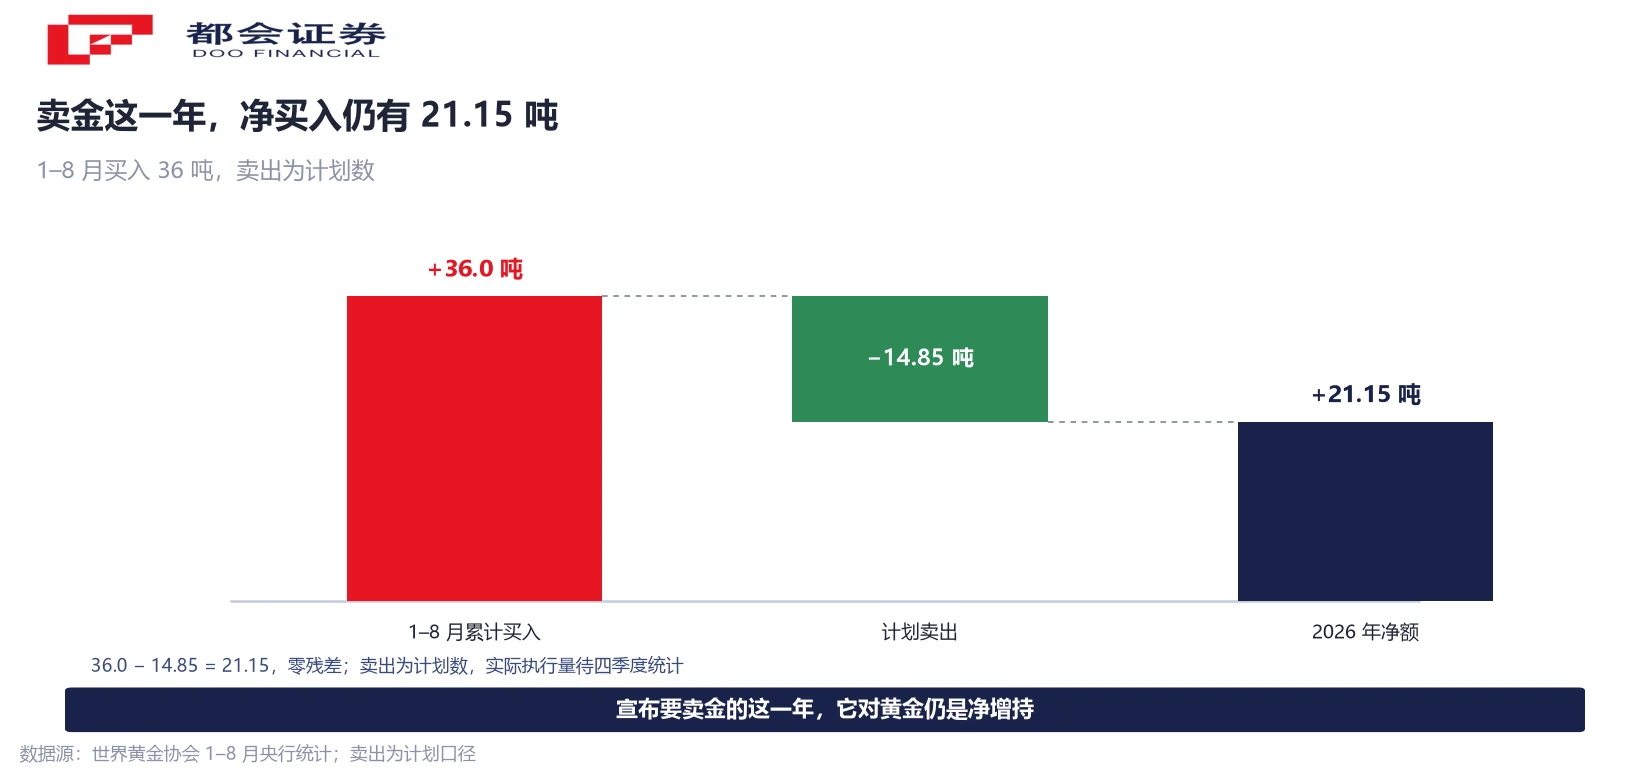
把买入和卖出放进同一张表,方向会更清楚。1 至 8 月累计买入 36.0 吨,计划卖出 14.85 吨,2026 年净额 36.0 − 14.85 = 21.15 吨,零残差。宣布要卖金的这一年,它对黄金仍是净增持。
但这两个数的时间口径不同,必须分开标:36.0 吨是世界黄金协会的已实现统计(1 至 8 月),14.85 吨是央行的计划口径,四季度央行统计尚未发布。计划能否全部执行取决于金价走到哪一档——按第三节的算法,金价越低、需要卖的越少。
这也解释了央行为什么不愿把计划定死。莫尔达别科娃说,市场预测金价后续仍有上涨空间,因此不希望制定过于长远的规划,「先把占比调整至 75%,之后再继续观察市场变化」。一句「先调到位再观察」,把执行量交给了价格。
对读者来说,可跟踪的是三个口径分开走:央行的储备结构月报(吨数与占比)、世界黄金协会的季度央行统计(已披露与未披露的差额)、以及金价本身的档位。三者合起来才知道 75% 是靠卖出来的还是跌出来的。
接下来看什么
后面有四个可以跟的线索。
14.85 吨是计划数。世界黄金协会的季度统计会把「已实现」与「计划」分开,届时能验证实际卖了多少、期权端占多大比例。
4,000 美元对应 77.3%,3,869.85 美元对应 76.7%,3,531 美元才对应 75.0%。金价每变动 1%,占比约动 0.17 个百分点。
土耳其、俄罗斯今年早些时候已减持,阿塞拜疆国家石油基金因 35% 上限减持 22.1 吨。这类「占比撞上限」的被动卖出与「看空」是两件事。
三季度 321.2 吨里约 201.2 吨未披露,占 62.6%。官方口径只能看到三分之一,趋势判断要留出这个缺口。
常见问题
按「储备总值保持 664 亿美元」的口径,把黄金占比从 78% 降到 75% 对应约 19.92 亿美元、约 14.85 吨(按隐含金价 4,173 美元/盎司测算),占 386 吨持仓的 3.85%。央行说其中一半通过出售黄金相关期权、一半通过出售实物黄金完成,实物部分约 7.42 吨。这是计划口径,四季度统计尚未发布。
算术上不会。把 386 吨与非黄金资产 146.08 亿美元固定,4,000 美元对应占比 77.26%,离 75% 还差约 2.3 个百分点。纯靠价格要到 75%,金价需跌到约 3,531 美元。央行原话是「可能因估值变化进一步接近目标」,措辞是接近,不是达到。
全球口径不支持这个读法。世界黄金协会三季度数据显示,各国央行当季净增 321.2 吨、同比增 42%,年初至今 675 吨、同比增 6%;中国 63 吨、波兰 40 吨是主力买家。哈萨克斯坦的理由是「储备组合近乎单一资产配置」,属配置结构调整;土耳其是换美元稳汇率、阿塞拜疆是撞上 35% 配置上限,三者理由不在同一层面。
相当于三季度全球央行净增 321.2 吨的 4.6%。同期全球黄金总需求 1,369 吨、金矿产量 1,071 吨。单看绝对吨数不大,但它是新增供应侧的一个边际变量,且期权端那一半是否进入现货市场取决于行权情况。
1 至 8 月该行累计买入 36.0 吨(世界黄金协会已实现统计),计划卖出 14.85 吨,相减得 21.15 吨,零残差。两个数的口径不同——前者是已实现、后者是计划,须分开看;若四季度实际卖出高于计划,净额会相应下移。
本篇统一采用央行自述的 386 吨(截至 9 月底)。世界黄金协会另有按国别披露的储备序列,两者的统计范围与截止时点不同,不能相减,也不能混用——所有吨数换算都只走 386 吨这一个口径。
口径说明:①储备为 9 月底口径,黄金 386 吨、总额 664 亿美元;②19.92 亿美元、14.85 吨、隐含金价 4,173 美元、各档占比、3,531 美元与 0.17 个百分点敏感度,均为本刊按固定非黄金资产 146.08 亿美元测算;③14.85 吨为计划数,实际执行待四季度统计;④三季度 321.2 吨含未披露估算,与已披露 120 吨是两个口径。




