
 简体中文
 English

余额 1,050 亿,第三次操作 1,000 亿:同一件工具,两种「规模」不是一回事
11 月 3 日,央行开展证券、基金、保险公司互换便利(SFISF)操作,金额 1,000 亿元,31 家证券、基金公司参与投标,中标费率 10 个基点。这是工具创设以来第三次操作。
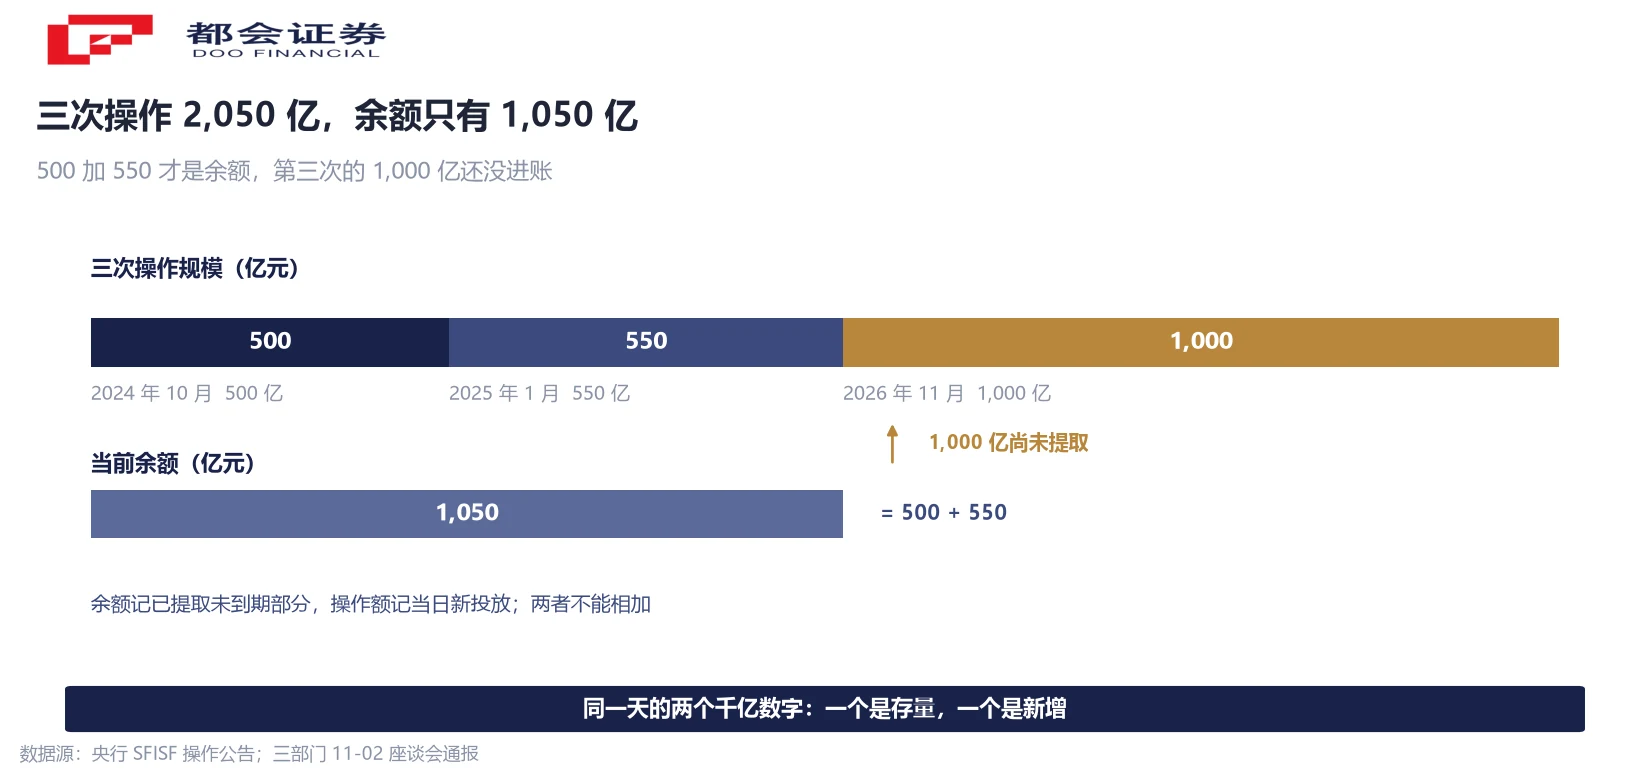
同日披露的另一组数字容易被读混:这项工具自 2024 年 10 月推出以来多次展期,目前余额 1,050 亿元。前两次操作是 2024 年 10 月的 500 亿元和 2025 年 1 月的 550 亿元——500 加 550 等于 1,050,余额正好对上,说明第三次的 1,000 亿元还没进余额。同一天出现的两个千亿级数字,一个是存量、一个是新增。
同一天还有另一件工具改了性质:股票回购增持再贷款由阶段性安排转为长期制度性安排,再贷款利率由 1.25% 降至 1%。两件事一起看,才是这轮政策调整的全貌。
第三次 1,000 亿,余额却是 1,050 亿:两个数字的口径不同
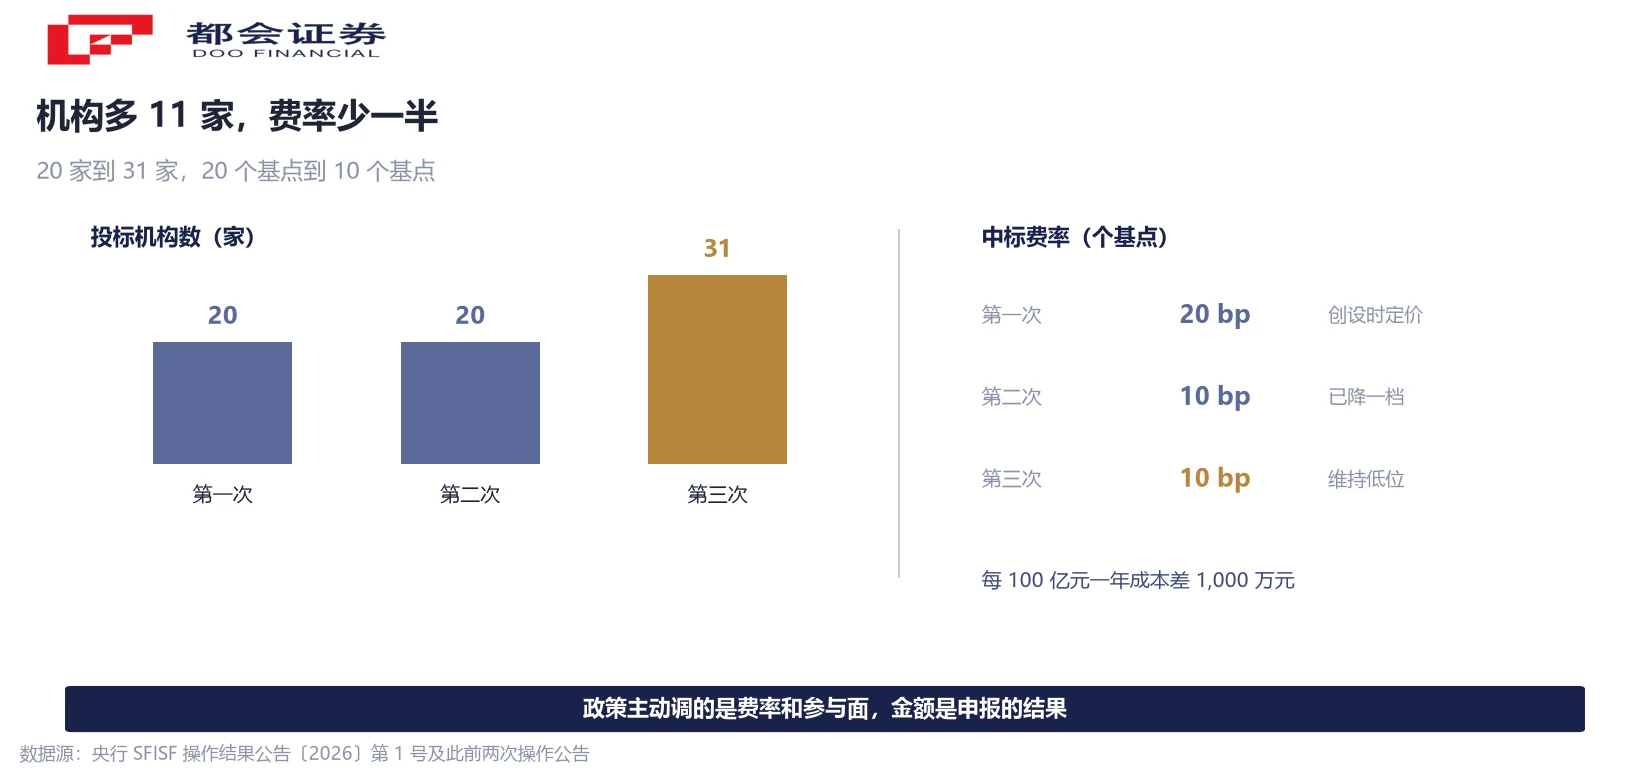
先把三个规模放在一张表上。第一次操作 2024 年 10 月 21 日,500 亿元,20 家机构投标,中标费率 20 个基点;第二次 2025 年 1 月 2 日,550 亿元,仍是 20 家机构,费率降到 10 个基点;第三次 2026 年 11 月 3 日,1,000 亿元,31 家机构,费率 10 个基点。
三次加起来申报规模是 2,050 亿元,但余额只有 1,050 亿元。差额正好是第三次的 1,000 亿元。这不是数据矛盾,是两个不同的记账口径:余额记的是已经提取、尚未到期的部分,当日操作记的是新投放的额度。工具期限 1 年、可视情展期,所以前两次的 1,050 亿元还在账上。
「单次规模最大」要对准分母:1,000 亿元是三次里单次最高,比第二次的 550 亿元多 81.8%,但相对 1,050 亿元的存量余额还不到一倍。
参与机构数的变化更值得看:前两次都是 20 家,这次 31 家,多出 11 家、增幅 55%,申报机构数与申请额度都创了新高。
费率从 20 个基点到 10 个基点:参与面扩了,价格砍了一半
费率是这条线上最干净的指标:20 个基点降到 10 个基点,机构拿券成本砍了一半。对一家换入 100 亿元国债的机构,一年成本差 1,000 万元。
10 个基点是什么概念:同期银行间市场资金价格远高于这个水平,机构用 10 个基点的成本换入国债与央票,再拿去融资,中间的价差就是这项工具的实际补贴额度。补贴的形式是把高等级流动性资产按极低成本借出来,并非直接发放现金。
座谈会上的措辞也对应得上:进一步增加参与机构数量、适当降低互换费率、优化质押和操作模式。三件事都落在「谁能进来」和「进来划不划算」上,不落在「给多少钱」上。额度是机构按需求申报的,央行按申报情况操作,不是央行单方面定量投放。
这一点决定了怎么读 1,000 亿元这个数。它是 31 家机构申报需求被满足的结果,不是央行设定了一个投放目标。申报额度超过 1,000 亿元,实际操作 1,000 亿元,说明需求端比额度端更热。
回购增持再贷款:从阶段性安排改成长期制度,利率再降 25 个基点
另一件工具改的是性质,不只是价格。股票回购增持再贷款由阶段性安排转为长期制度性安排,再贷款利率由 1.25% 降至 1%。25 个基点的降幅不算大,但「阶段性」到「长期」这两个词的差别更大。
工具 2024 年 10 月设立:金融机构向上市公司和主要股东发放贷款用于回购、增持,发放后于次季度首月向央行申请再贷款,央行按本金 100% 发放。利率路径为 1.75% → 1.5% → 1.25% → 1%,四次调整累计降 75 个基点。
性质改变解决的是一个具体顾虑:政策期限短、不确定性强,企业不敢把它写进年度市值管理规划,转向自有资金回购。改成长期安排之后,这项贷款才可能变成常规融资选项。这是从「应急托底」到「常态化安排」的定位变化。
定价机制也变了。座谈会要求金融机构坚持市场化定价原则,在再贷款利率基础上合理加点,同时避免过度「内卷」竞争。这句话有两面:一面是把利差让给银行、激励其增加投放,另一面是约束风险定价,避免低价抢单。创设初期曾规定企业端贷款利率原则上不超过 2.25%,现在的表述改成在再贷款利率上加点,弹性更大。
签约 4,400 亿、发放 2,800 亿:64% 的转化率才是真问题
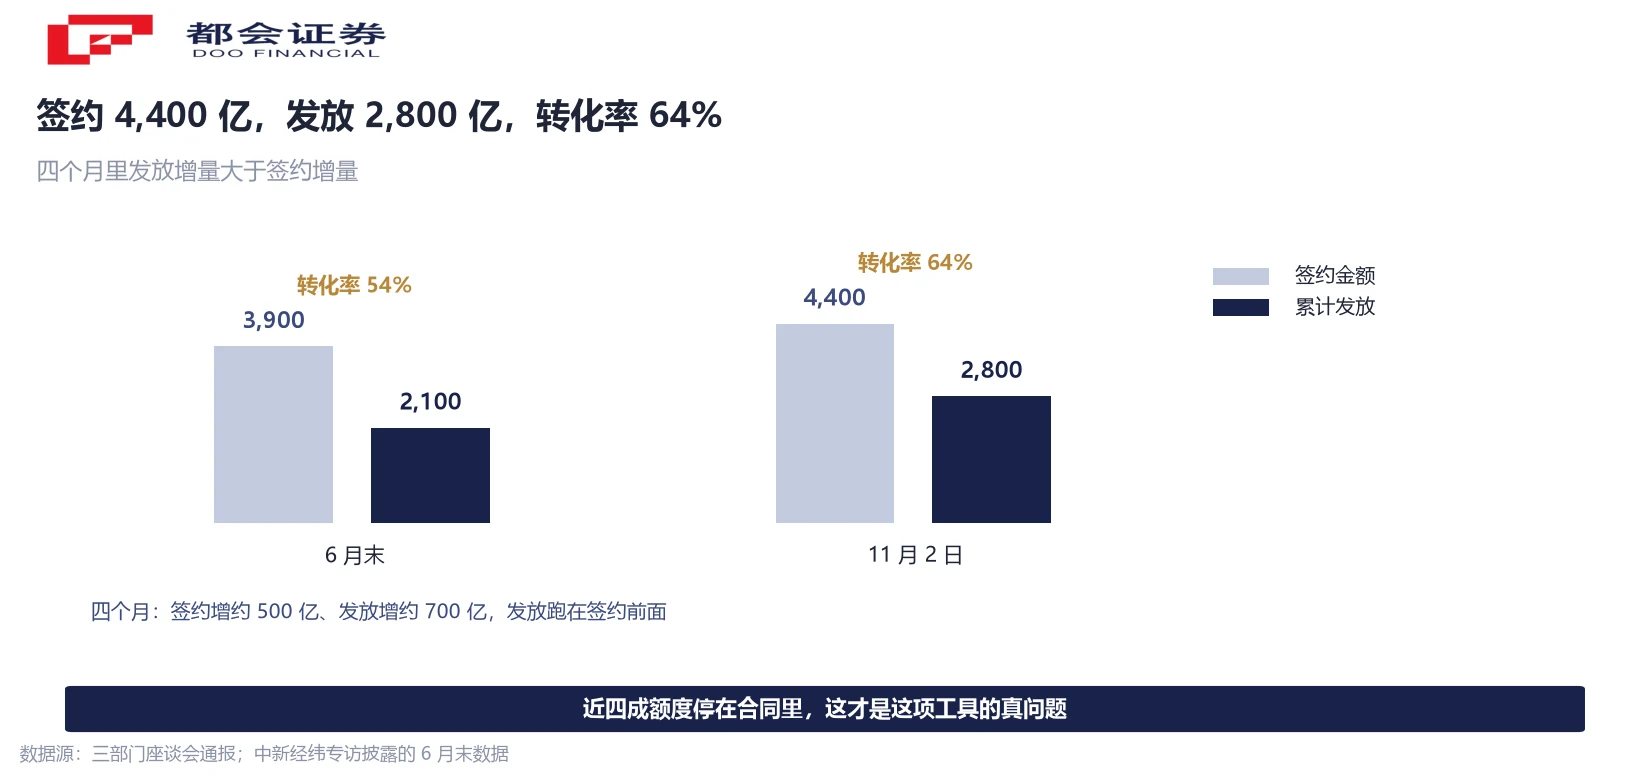
签约与发放的差额是这项工具最实在的一个读数。截至 11 月 2 日,股票回购增持贷款签约金额约 4,400 亿元,累计发放量超 2,800 亿元。两者相除,转化率约 64%,近四成额度停在合同里。
这个比例是在改善的。截至 2026 年 6 月末,签约超 3,900 亿元、发放超 2,100 亿元,转化率约 54%;四个月里签约增约 500 亿元、发放增约 700 亿元,发放增量大于签约增量,转化率从 54% 升到 64%。发放跑在签约前面,说明前期签下的合同在落地。
证监会同日披露的另一组数可以对上:全市场 902 家上市公司披露 1,110 单回购增持贷款公告,加上中国国新、中国诚通两家国有资本运营公司申请的增持贷款,申请额度上限累计约 4,400 亿元。1,110 单对 902 家,平均每家 1.23 单,说明有上市公司在分次申请。
转化率之外还有一个变化值得记:第二年度(2025 年 10 月至 2026 年 10 月)A 股新申请回购增持贷款仅 366 笔、上限约 816 亿元,比首年分别下滑约 51% 和 46%;同期 A 股回购金额同比增 13.8% 至 1,573.88 亿元。回购总量在涨、专项贷款申请在降,说明上市公司更多用自有资金做回购,对这项工具的依赖度在下降。这个方向与「工具升级」并不矛盾:正因为使用率不高,才需要把利率再降一档、把期限改成长期。
工具的钱只准投股市:这条限制决定了传导路径
互换便利有一条硬约束:通过这项工具获取的资金只能投向资本市场,用于股票、股票 ETF 的投资和做市。抵押品是债券、股票 ETF、沪深 300 成分股,换入的是国债与央行票据等高等级流动性资产。这个结构决定了它的传导路径与降准降息不同。
它不直接投放基础货币:机构换入国债后自行融资,流动性可能间接来自银行体系,但路径更短、更定向。判断效果不能看 M2 或社融,要看换券之后资金有没有真的投进股票与 ETF。
这也解释了为什么「费率」和「参与机构数」比「操作金额」更能说明政策力度。金额是申报的结果,费率与参与面才是政策主动调整的部分。费率降一半、机构多 11 家,是把申报意愿转化成实际入市的两个抓手。
与美联储、日本央行的工具比,差别在抵押品:SFISF 换的是券不是现金,机构仍要自己完成融资那一步,多一道手续换来的是资金用途可被约束在资本市场内。
三处最容易误读的地方
第一处是把余额和操作额混为一谈。余额 1,050 亿元、第三次操作 1,000 亿元,前者是存量,后者是当日新投放,两者不能相加成「2,050 亿元余额」,也不能相减成「净增 1,050 亿」。
第二处是把再贷款利率当成市场利率。1% 是央行给金融机构的再贷款利率,不是企业拿到的贷款利率。座谈会明确要求金融机构在再贷款利率基础上合理加点,企业端的实际成本高于 1%。把 1% 写成「回购贷款利率降到 1%」,差了整个加点部分。
第三处是把 4,400 亿元当成已投放。4,400 亿元是签约与申请额度上限,实际发放超 2,800 亿元,转化率约 64%。说「央行投放 4,400 亿元支持回购」,把合同金额当成了到账金额。
还有一处方向提醒。两项工具的余额与投放规模,相对 A 股整体成交与回购规模都不算大。它们是稳定机制的组成部分,不是行情的主导变量;把单日操作读成趋势反转的信号,会高估它的量级。
三条可以跟着看的线索
一、第三次操作的余额会不会在下一期披露里出现。1,000 亿元从「操作额」变成「余额」,说明机构完成了换券与融资,这一步比操作公告更能反映实际使用。
二、回购增持再贷款的转化率能否继续往上。64% 是四个月里从 54% 升上来的,利率再降 25 个基点、期限改成长期之后,如果转化率不继续走高,说明堵点在银行内部考核与风险权重上,不在价格上。
三、参与机构数的下一档。20 家到 31 家用了一次扩容,费率已降到 10 个基点。再往下走,看点不在额度,在质押品范围与操作模式怎么改。
需求端同期看两个数:A 股回购金额与新申请贷款笔数是否继续背离。如果回购继续涨、贷款申请继续降,那这项工具的角色会更接近「备用通道」,而不是主力资金来源。
常见问题
因为两个数记的不是同一件事。余额记的是已经提取、尚未到期的部分;当日操作记的是新投放的额度。前两次操作分别是 2024 年 10 月的 500 亿元和 2025 年 1 月的 550 亿元,500 加 550 等于 1,050,与余额正好对上,说明第三次的 1,000 亿元还没进余额。工具期限 1 年、可视情展期,所以前两次的额度仍在账上。
它是机构换入国债与央票的成本。第一次操作是 20 个基点,第二次降到 10 个基点,第三次维持 10 个基点。对一家换入 100 亿元国债的机构来说,费率从 20 个基点降到 10 个基点,一年成本差 1,000 万元。这个成本远低于同期银行间市场资金价格,中间的价差就是这项工具的实际补贴。
不是。1% 是央行给金融机构的再贷款利率。座谈会明确要求金融机构坚持市场化定价原则,在再贷款利率基础上合理加点并增加贷款投放,所以企业端实际成本高于 1%。创设初期曾规定企业端贷款利率原则上不超过 2.25%,现在的表述改为在再贷款利率上加点,弹性更大。
差在转化率。两者相除约 64%,近四成额度停在合同里。这个比例在改善:截至 6 月末签约超 3,900 亿元、发放超 2,100 亿元,转化率约 54%;四个月里签约增约 500 亿元、发放增约 700 亿元,转化率升到 64%。
不能。通过这项工具获取的资金只能投向资本市场,用于股票、股票 ETF 的投资和做市。抵押品是债券、股票 ETF、沪深 300 成分股,换入的是国债与央行票据等高等级流动性资产。换的是券不是现金,机构仍要自己完成融资那一步,这也是它不直接投放基础货币的原因。
两个方向并不矛盾。第二年度(2025 年 10 月至 2026 年 10 月)A 股新申请回购增持贷款仅 366 笔、上限约 816 亿元,比首年下滑约 51% 和 46%;同期 A 股回购金额同比增 13.8% 至 1,573.88 亿元,上市公司更多用自有资金。正因为使用率不高,才需要把利率再降一档、把阶段性安排改成长期制度。
口径说明:①余额与操作额为两个不同口径,余额为已提取未到期部分;②1% 为央行再贷款利率,非企业端贷款利率;③4,400 亿元为签约与申请额度上限,发放超 2,800 亿元为实际投放;④转化率与费率成本为本刊依公开数据测算。




