
 简体中文
 English

美元兑日元重回 160:今夏 15.4 万亿日元干预,曾把它从 164 拉到 155
11 月 12 日纽约时段,美元兑日元一度升到 160.04,为 9 月 3 日以来最高;随后快速回落逾 70 点至 159.33,之后回升到 159.72 附近。整个来回不到一小时。
这个数字之所以被盯住,是因为它今年已经出现过两次,而且两次之后都跟着实际干预。7 月下旬日元跌到 163.5 至 164 之间,日本当局入场;4 月底至 5 月初的那一轮,规模同样是历史级的。
日本财务省 11/9 公布的按日数据把夏天的账摊开了:7/30、7/31、8/3 三次买入日元、卖出美元,合计 15.3993 万亿日元(约 964 亿美元)。其中 7/30 单日 7.9756 万亿,刷新单日纪录。
这笔钱买到了什么,是本文要算的:汇率从 164 附近回到 155 至 155.5 区间,约 8.5 个日元;三个多月后,又回到 160 上方。
160.04 到 159.33:这一小时的行情里谁在动
按盘面记录,美元兑日元当日从 159 附近一路走强,触及 160.04 后突然回落,一度跌到 159.33,全天由涨转跌;此后又回到 159.72。这种「刚破关口就被打回」的形态,让部分市场参与者推断当局可能出手。
日本财务省当天没有确认任何操作。这一点要先说清楚:跌破 160 之后的那次快速回落,至今只是市场猜测。
可以确认的是同日的一次口头表态。日本最高外汇事务官员三村淳在日本时间 12 日上午表示,他强烈感到过去几天的汇率变动「过快」,并提醒市场「不要太早忘记今年夏天的事」。他没有对具体汇率水平作出评价。
把两件事分开看,逻辑就清楚了:官员给的是节奏上的警告,行情给的是一个没被证实的动作。写作本节的意义也在此——把「可能干预」和「已经干预」严格分开,后面的算术才有意义。
财务省那份按日数据:三天,15.3993 万亿日元
日本财务省在 11/9 公布了 7 至 9 月的外汇干预实施情况,并按日列明金额。这是今年第一次能按天对账。
7 月 30 日,买入日元、卖出美元 7.9756 万亿日元,单日规模刷新历史纪录,此前纪录是 4/30 的 6.2787 万亿。7/31 为 5.5523 万亿,当天美国也参与,双方时隔 28 年再次联合干预。8/3 为 1.8714 万亿。三天合计 15.3993 万亿日元,约合 964 亿美元。
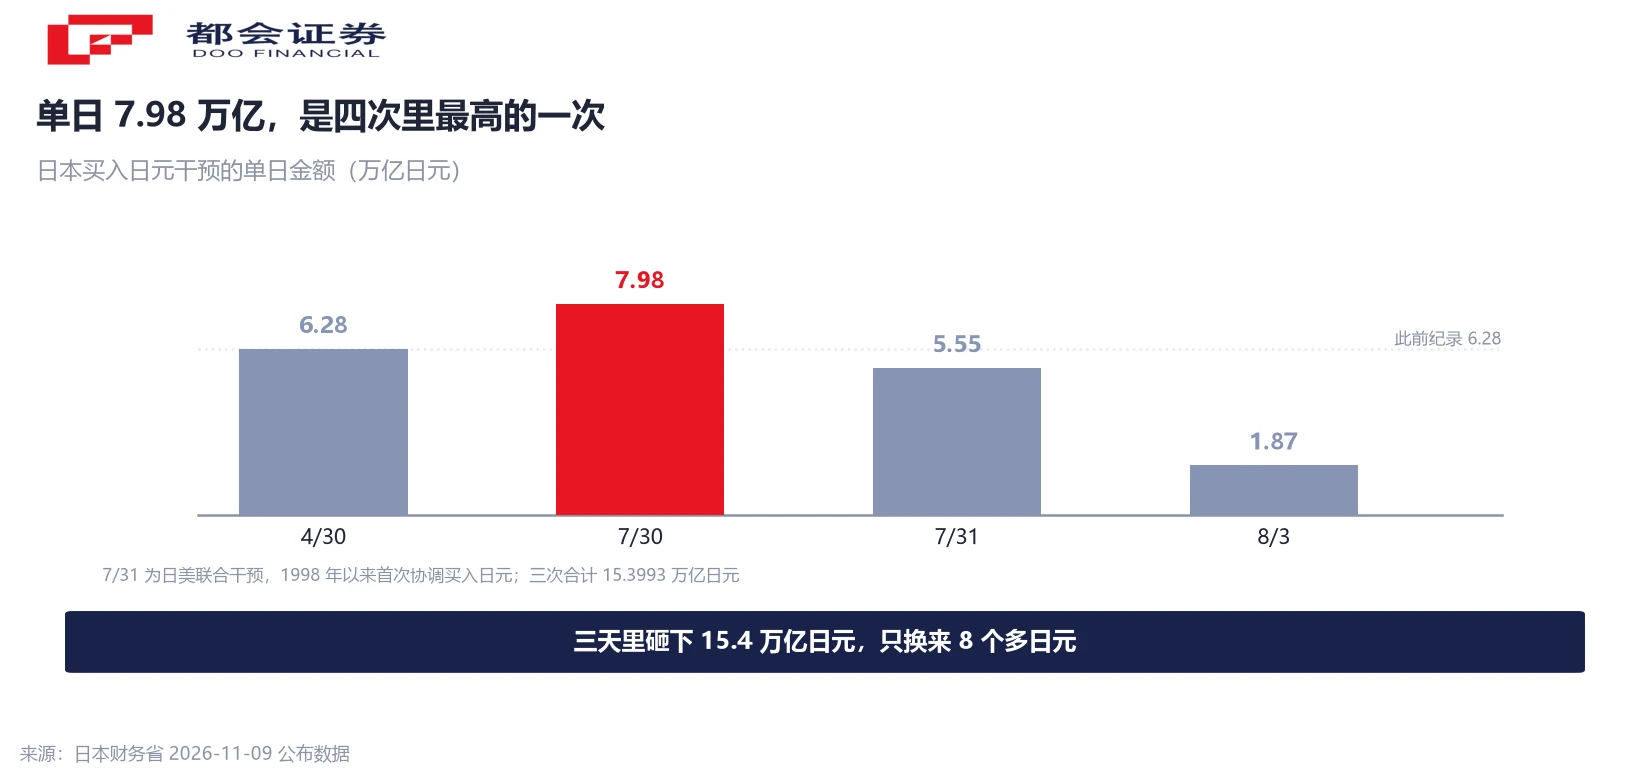
这份数据还纠正了一个此前的市场判断:8/3 是否干预过,此前只有推测,按日明细公布后得到确认。另外,2026 年累计干预金额已达到约 27.13 万亿日元。
规模之外还有一个细节值得记住:三次操作分布在 5 个自然日里,前两次间隔 1 天。集中度这么高的出手,说明当局当时判断的是「速度」而不是「水平」——这与官员后来的公开表述一致。
每收复 1 日元约花 1.8 万亿:干预买的是时间
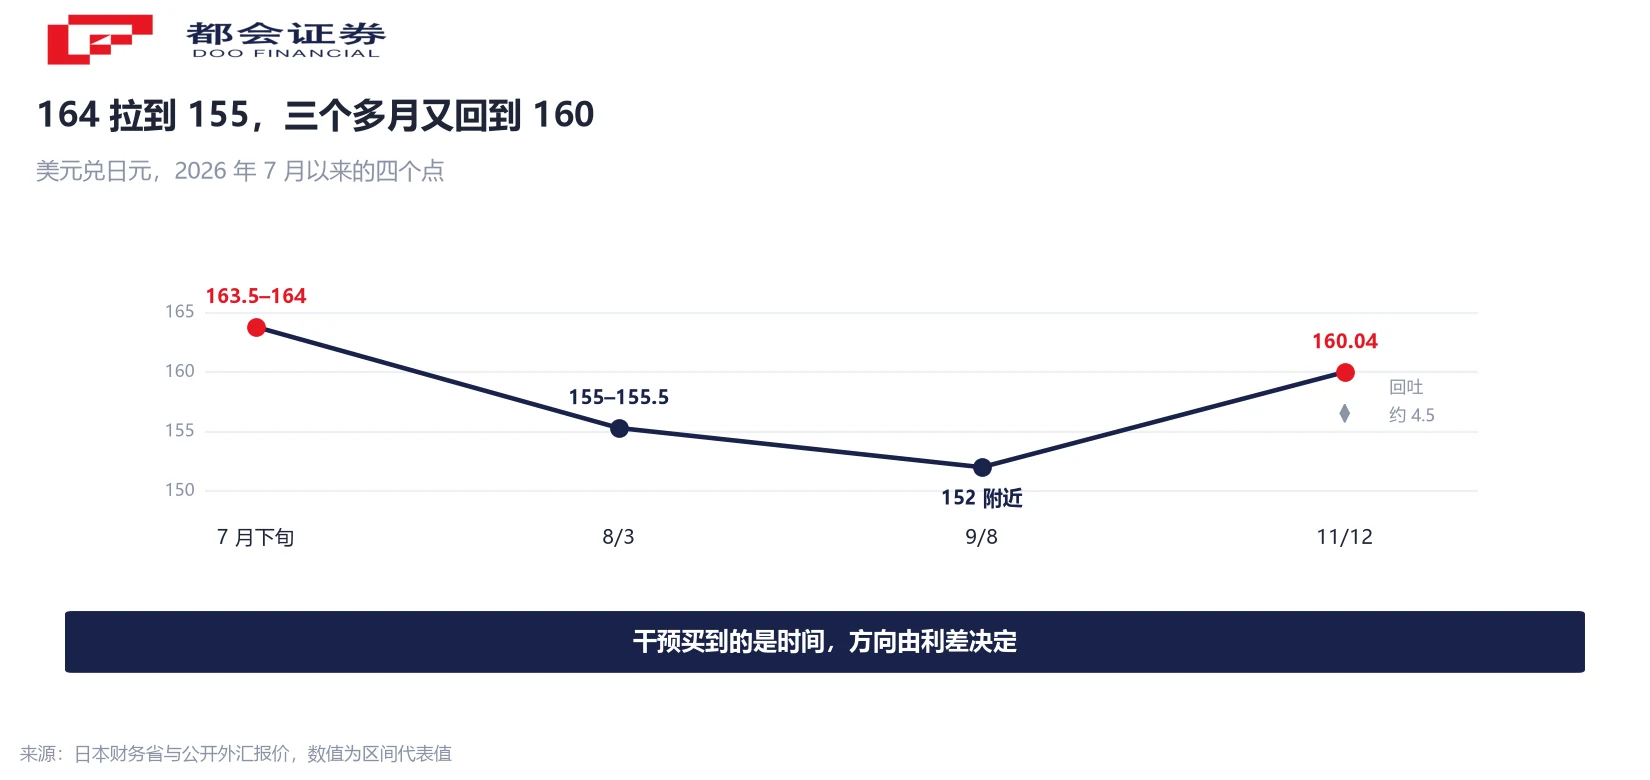
把金额和汇率放在一起,能算出这次干预的「价签」。7 月下旬日元最低到 163.5 至 164 之间,8/3 回升到 155 至 155.5 区间,中间约 8.5 个日元。按 15.3993 万亿日元折算,每收复 1 个日元约动用 1.8 万亿日元,约合 113 亿美元。
这个折算不能当成严格的因果:同期还有美方施压、日本央行政策预期变化等因素。它只能说明量级——一次历史级的干预,换来的是单位数日元的空间。
更关键的是这段空间后来怎么走的。9/8 日元一度升到 152 附近,比 8 月初更强;此后再度走弱,9/18 深夜至 19 日凌晨,当局做了为买入日元做准备的「汇率检查」。到 11/12,汇率回到 160 上方——从 8/3 的 155.5 算起,回吐了约 4.5 个日元。
干预买到的是时间,不是方向。这条判断在今年已经被验证过一次:15.4 万亿日元换来的约 8.5 个日元,三个多月后吐回去一半多。
250 个基点以上的利差:这次推日元的是美元那一头
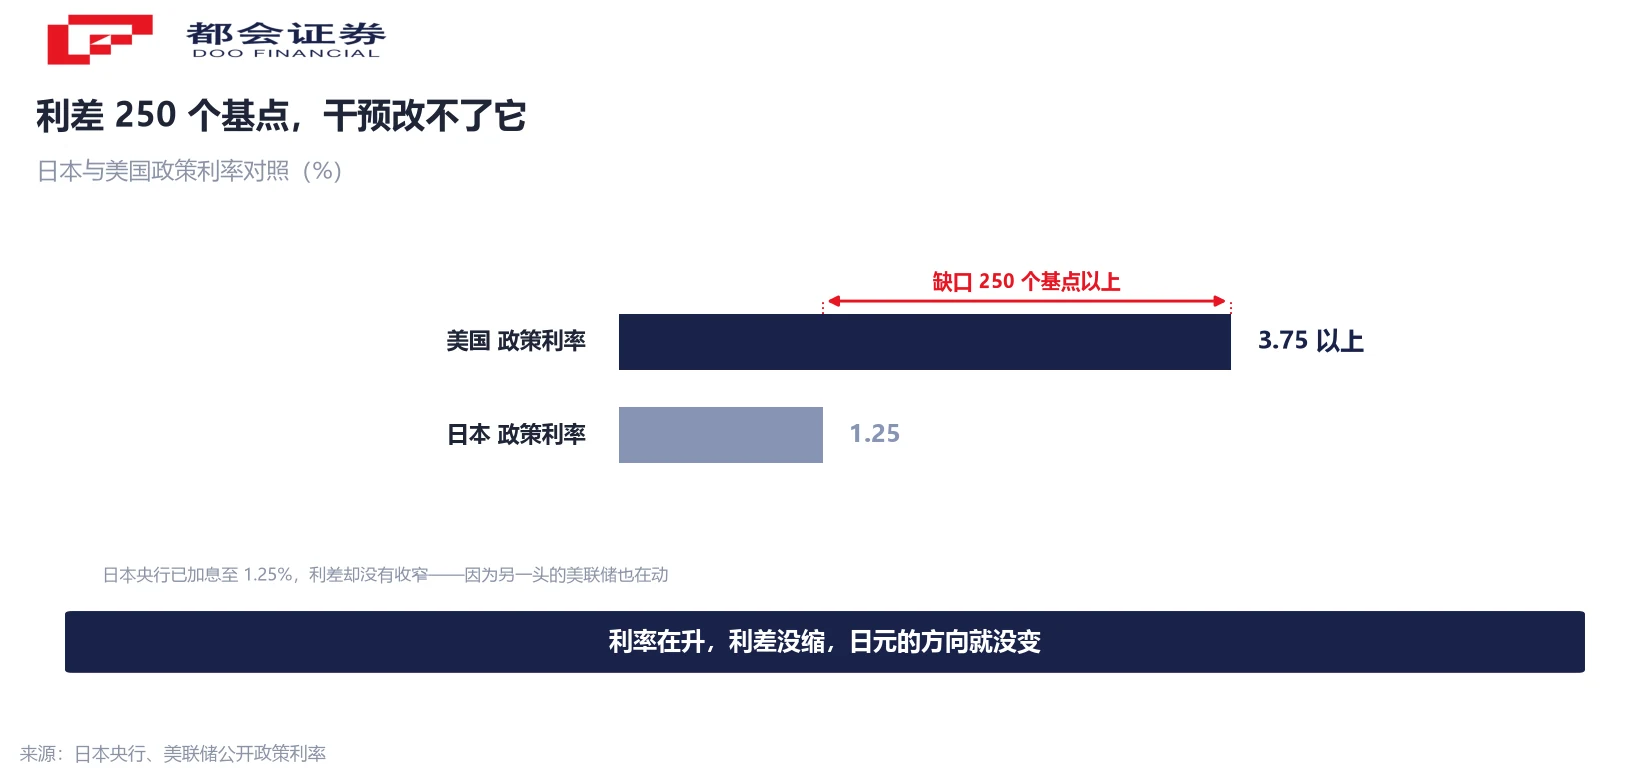
为什么干预只能买到时间,答案在利差。日本央行的政策利率是 1.25%,比美联储的政策利率低 2.5 个百分点以上,即 250 个基点以上。只要这个缺口在,持有美元相对日元的利差收益就存在,资金的方向不会因为一次干预而改变。
近期把美元推上去的,是美国那一头的数据。美国 10 月消费者价格指数高于市场预期,市场因此加大了对美联储加息的押注,美元指数走高,美元兑日元随之走强。澳大利亚联邦银行策略师的表述很直接:日元仍在很大程度上受制于美联储的利率路径,即使日本央行加快加息,在鹰派程度上也难以压过美联储。
这就解释了一个看起来矛盾的现象:日本央行已经加息到 1.25%,日元却还在往 160 走。利率在升,利差却没缩——因为另一头也在动。
官员的措辞有序列:从「过快」到「果断行动」
在日元这件事上,日本官员的公开表态有一套相对固定的升级路径:先说波动「过快」或「过度」,再升级为「以强烈的紧迫感关注」,最后承诺「果断行动」。今年以来,后一种措辞出现过两次,两次都跟着实际干预。
按这个尺子量,11/12 的表态停在第一级。「过快」加上「不要太早忘记今年夏天的事」,是提醒,不是预告。同一时期,财务大臣片山皋月与美国财政部长贝森特都曾释放必要时再次干预的信号,但都没有给出点位。
市场对这一级的反应也在减弱。道明证券策略师认为,短期内再次干预的可能性仍然较低,理由是市场对财务省此前操作的记忆还很鲜明——换句话说,口头警告本身已经在承担一部分干预的功能。
但另一面同样存在:如果汇率持续站在 160 上方,容忍度就会被测试。160 在今年已经两次成为实际出手的位置,这个记忆本身会放大关口附近的双向波动。
接下来看三个点:160 上方、美日利差、下一份月度数据
第一个是 160 上方的持续时间。单日摸到与连续站稳是两回事,前者更多是情绪,后者才会触碰政策反应函数。今年两次实际干预之前,汇率都曾在关口上方停留过一段时间。
第二个是美日利差的方向。日本政策利率 1.25%、美国在 3.75% 以上,缺口 250 个基点以上;只有这个缺口收窄,汇率的方向才有讨论的基础。反过来,若美国通胀数据继续偏强,缺口只会更宽。
第三个是财务省的下一份数据。按日明细是否继续公布、月度干预总额是否归零,是判断「这一轮是否已经结束」最硬的证据。在此之前,所有关于「又干预了」的说法都只是推断。
常见问题
纽约时段一度升至 160.04,为 9 月 3 日以来最高,随后快速回落逾 70 点至 159.33,之后回升至 159.72 附近。日本财务省当日没有确认任何干预操作,快速回落属市场猜测。
日本财务省 11/9 公布的按日数据显示:7 月 30 日 7.9756 万亿日元、7/31 5.5523 万亿日元、8/3 1.8714 万亿日元,三天合计 15.3993 万亿日元,约合 964 亿美元。
单日 7.9756 万亿日元,刷新日本单日买入日元干预的历史纪录;此前纪录为 4/30 的 6.2787 万亿日元。7 月 31 日美国同步参与,是 1998 年以来首次联合买入日元。
7 月下旬日元最低到 163.5 至 164 之间,8/3 回升至 155 至 155.5 区间,约 8.5 个日元。按 15.3993 万亿日元折算,每收复 1 个日元约动用 1.8 万亿日元(约 113 亿美元)。这是量级折算,不能当作严格的因果估算。
美日利差在 250 个基点以上:日本央行政策利率 1.25%,美国在 3.75% 以上。只要这个缺口存在,持有美元的利差收益就存在,单次干预能改变节奏,改变不了资金方向。
按日本官员表态的常见序列,从「波动过快」到「以强烈的紧迫感关注」再到「果断行动」,11/12 的表态停留在第一级。2026 年里后一种措辞出现过两次,两次都跟着实际干预。
三个点:汇率在 160 上方停留的时间;美日利差是收窄还是走阔;日本财务省下一份按日数据,以及月度干预总额是否归零。
口径说明:① 160.04 与 159.33 为盘中读数,不是收盘价;② 当日是否干预,财务省未确认;③ 15.3993 万亿日元为三次干预合计,美元折算按当时汇率;④ 「每收复 1 日元约 1.8 万亿」为量级折算,同期另有其他因素,不作因果归因。




