
 简体中文
 English

三星、美光、海力士撤案被驳:697% 与 171.8% 是同一条线
11-14,美国加利福尼亚北区联邦地区法院法官 Noël Wise 全盘驳回三星电子、SK 海力士与美光科技联合提出的撤案动议,认定原告起诉书就三家违反《谢尔曼法》第 1 条达成非法协议一事,提出了「具有合理性」的指控。
先把这个动作的重量说准。按《联邦民事诉讼规则》第 12(b)(6) 条,法院审查撤案动议时须把起诉书的事实指控暂时视为真实、按有利于原告的方向解读。裁定只说明指控达到了「可以往下走」的门槛;合谋有没有发生、要不要赔钱,一件都还没审。
案子本身不大:原告是来自 5 个州的 17 名消费者与小企业,2026-06-25 提起,标的是常规 DRAM——按行业标准生产、卖给普通用途的那一类,含电脑用的 DDR5 模组,不含 AI 加速器配套的 HBM。被反复转述的两个涨幅,在可核的一手报道里是 697%(18 个月)与 171.8%(一年);中文报道常见的「一年 500%」未见一手佐证,本文按 171.8% 写。
裁定驳的是「撤案请求」,不是判了合谋
被告的第一道抗辩是「这是旧案重演」。2016 至 2018 年那轮供应限制的诉讼,第九巡回上诉法院 2022 年已维持驳回。法官的回应只有一句:「本院认为事实并非如此。」
她给的区分是时间与动作:本案被指的行为集中在 2022 年之后——把晶圆产能转向 HBM、集体退出 DDR4、长期限制常规 DRAM 供应——这些具体动作在上一案里没有。程序上能把两案分开,靠的是「做了什么」的差异。
这里有一条容易滑过去的边界。驳的是「案子能不能继续」,没有涉及「有没有违法」。把这一天读成「法院认定三家操纵价格」,是把程序节点读成了实体结论。
697% 与 171.8%:同一起点,终点差 6 个月
两个涨幅最容易被读错的地方,是它们看着像两个口径。实际上起点是同一个:171.8% 量的是2024 年三季度末到 2025 年三季度末,12 个月;697% 量的是 2024 年三季度末到 2026 年一季度末,18 个月。起点相同,终点差 6 个月——它们是同一条价格曲线上的两个截点。
把起点设成 1:12 个月处是 2.72,18 个月处是 7.97。两个截点之间那 6 个月,价格从 2.72 走到 7.97,是 2.93 倍,即 +193%。换算成月均,前 12 个月约 8.7%,后 6 个月约 19.6%,后者是前者的 2.26 倍。
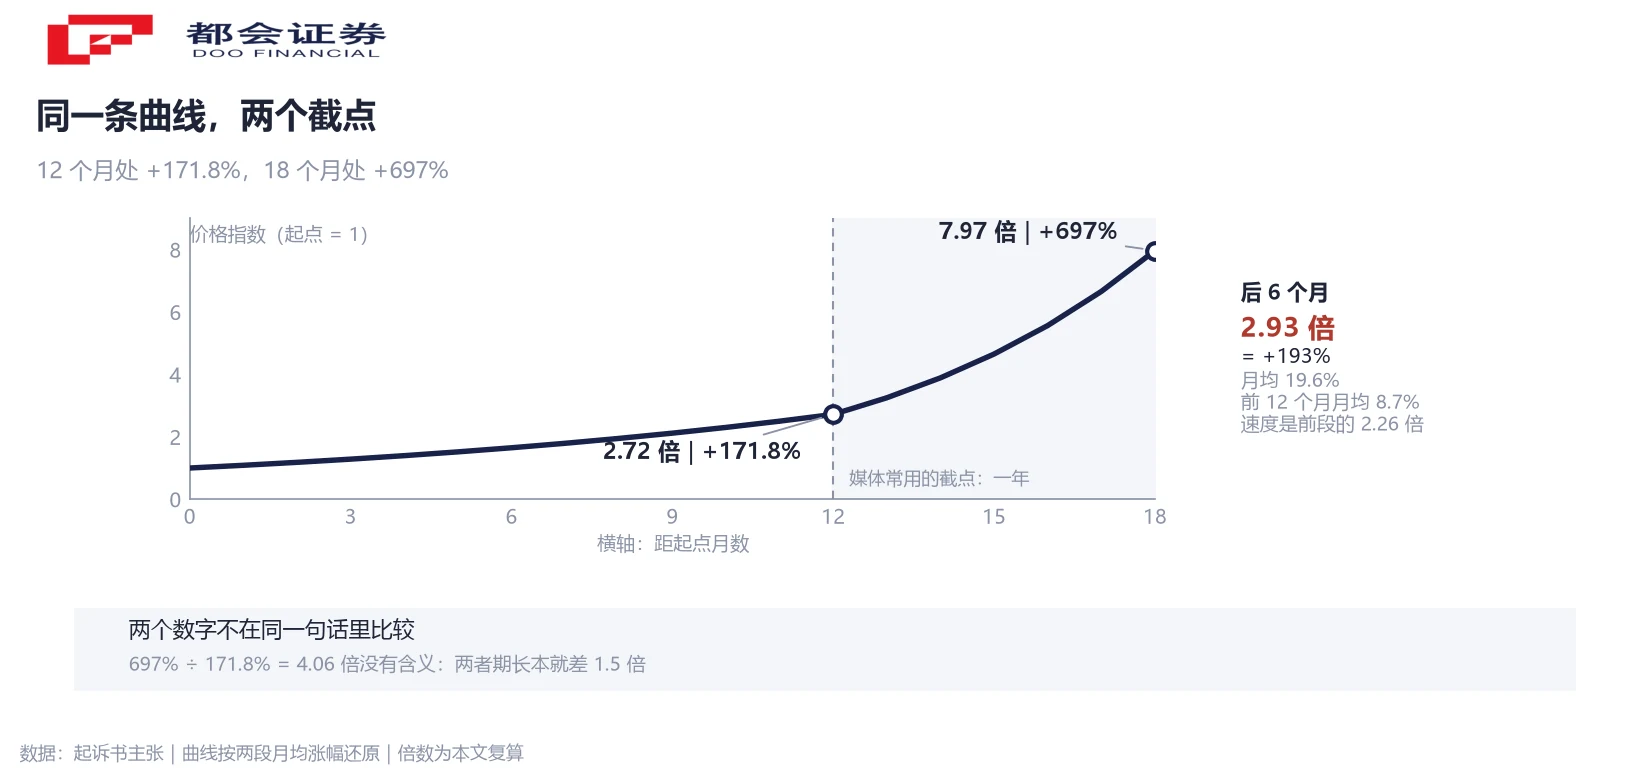
还有一道校验:若 18 个月一直按 8.7% 走,累计涨幅是 348%;实际 697%,几乎翻倍。窗口长短解释不完这个差额。反过来,把 697 除以 171.8 得 4.06 倍,再读成「涨速快 4 倍」是错题——两个数的时间跨度本身就差 1.5 倍,相除之后不再有含义。
四项动作排成一张时间表,才是原告的论证
原告没有直接证据证明三家坐下来谈过。美国反垄断法下,「大家一起做同一件事」本身合法,违法的是「一起」这个约定。指控只能落在两样东西上:平行行为,加上让平行行为不像巧合的附加事实。
| 时点 | 被指的动作 | 法院在撤案阶段的处理 |
|---|---|---|
| 2022 年底 | SK 海力士与美光相隔三周先后宣布削减常规 DRAM 产量 | 计入平行行为,三周间隔足够接近 |
| 2023-04-07 | 三星跟进减产,晚约四个半月 | 延迟「不算不合理」,不足以推翻平行行为 |
| 2023 年起 | 晶圆产能转向 HBM | 单看「可能不足够」,须与其他动作合并评价 |
| 2025 年 4 至 6 月 | 三家相继宣布逐步退出 DDR4 | 同季度的趋同足以支持平行行为 |
| 2025-12-03 | 美光宣布关闭运营约 30 年的消费级品牌 Crucial | 视为「难以甚至不可能逆转」的动作 |
| 2026-01 | 三家采用近乎一致的客户审核问题 | 「强烈支持」共谋的合理推断 |
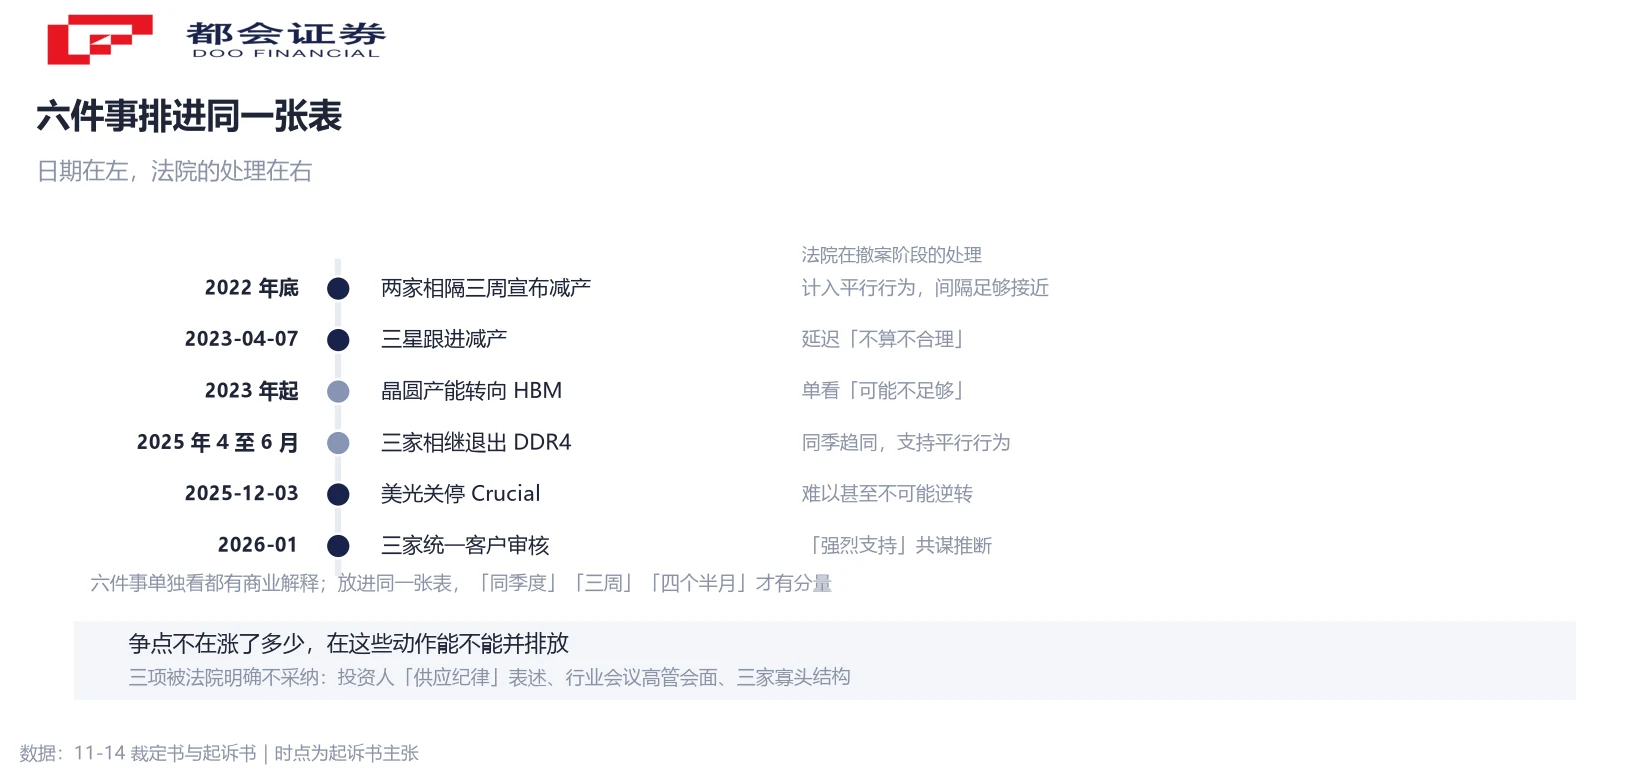
时间表的密度本身就有信息:单看每一行都能找到商业解释,把间隔放进去看,「同季度」「三周」「四个半月」才有分量。表里最后两行最值得停一下:关掉一个运营约 30 年的消费级品牌,退出的是低毛利零售渠道;同月用几乎一样的客户审核问题,改变的是谁排队、排多久。
转产 HBM 把「没减产」变成了「减产」
起诉书里有一个物理量,比任何价格数字都关键:每 GB 的 HBM 消耗的硅片面积,约为常规 DDR5 的3 到 4 倍。倒过来读,就是同样一片晶圆,做 HBM 出来的容量只有做 DDR5 的 1/4 至 1/3。
于是「没有减产」与「供给收缩」可以同时成立:晶圆投片量可以一点没动,只要把一部分产能从 DDR5 挪到 HBM,流向普通电脑与手机的容量就会按倍数减少。供给不必靠关厂完成,靠产品结构就够。
按 3.5 倍的中点做一道测算:挪走 10% 晶圆,常规 DRAM 有效供给降 7.1%;挪 20% 降 14.3%;挪 30% 降 21.4%。取 3 倍与 4 倍两端,分别对应 6.7% 至 7.5%、13.3% 至 15.0%、20.0% 至 22.5%。这是算术,不是三家公布过的数字。
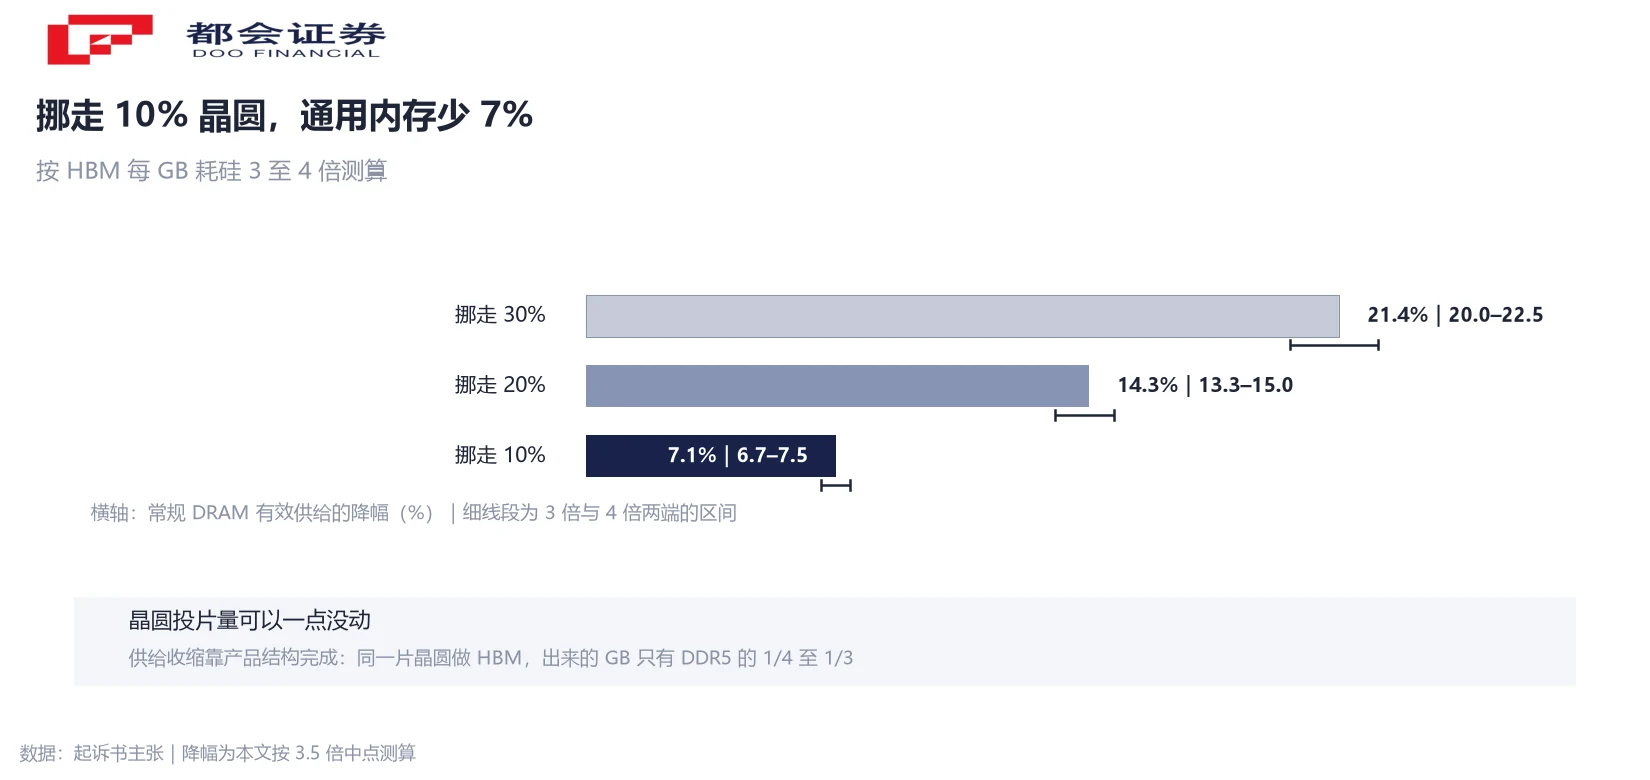
这一层是上一轮诉讼没有的。上一案争的是砍产量,产量可以恢复;这一案争的是换产品,产线一旦按 HBM 的堆叠与封装节奏调整,回头做通用内存要付切换成本。法官对这一格的表述很克制:单靠转向 HBM「可能不足够」,是「相关行为」把这一格推过了线。
高价却不扩产,是这份裁定里最难解释的一格
最难解释的一格,是价格处在高位却没有扩产。起诉书的原话是:三被告中没有一家扩大、或宣布计划实质扩大通用 DRAM 的产能。按通常的商业逻辑,价格创下纪录就该有人扩产。
法院在这里借了第九巡回 1990 年一份炼油产品案的判断:炼油产能的变化不容易逆转,所以建不建、建多大,本身是一种长期承诺。法官把这条搬到了建厂上——「承诺建厂或不建厂」被看作同一类动作。第九巡回给「自我损害」定的门槛很高:若无事先协议,这个动作要危险到没有任何理性企业会单独去做。
据此认定的是:三家锁死 HBM 长期供应合同、三星与海力士拒绝与主要常规 DRAM 客户签长约、美光关掉 Crucial,这些动作「难以、甚至不可能逆转」;再加上高价不扩产,合起来就是「在起诉阶段看来,没有哪家理性企业会在没有事先协议的情况下这么做」。
与上一节接起来,逻辑才闭合:转产让供给在物理上收缩,不扩产让收缩无法被价格信号纠正。两个动作叠在一起,价格才有条件在 18 个月里走到七倍。缺一环,这套解释就散。
法院不采纳的三条,和被单独驳掉的 DDR3
这份裁定并不全盘接受。法官明确对三项指控不给权重,另有一项被单独驳掉——这两处才是判断裁定强度的地方。
- 投资人的话不算证据。美光 2022 年提到「供应纪律」的表述,与上一案里已被认定不足的那类表述太像。
- 行业会议上的高管会面不算。除非能指明当时到底交换或约定了什么,否则在第九巡回判例下走不通。
- 三家寡头的市场结构不算。集中度高本身是中性的,法院没把它当成共谋迹象。
- 同步退出 DDR3 的指控不成立。三星与 SK 海力士 2024 年停产 DDR3,美光仍在产少量,时间上没有形成同步。
至于那句被广泛引用的话,原文是对被告抗辩的回应。被告援引已故法官波斯纳的比喻,说高度集中市场里的竞争者会像鹰一样彼此盯着。法官写道:原告的主张已远超「鹰群彼此观望」,更像「鹰群编队飞行」——而这绝非鹰类在自然状态下的常规行为。
这句话出自撤案阶段,合谋是否成立裁定没有认定。DDR3 那一项被驳,恰好说明裁定是逐项审的。
要跟的是三个程序节点,与索赔金额无关
索赔金额是最不值得跟的一个数。原告还没有提出可计算的损失模型,法院也没有做任何金额认定。会改变状态的是三个程序节点。
| 节点 | 时点 | 决定什么 |
|---|---|---|
| 被告答辩 | 2026-12-07 | 三家正式回应起诉书,抗辩思路公开 |
| 集体诉讼资格认定 | 未定期 | 17 名原告能否代表全部购买者 |
| 首次案件管理会议 | 2027-01-12 | 证据开示范围与时间表 |
权重最大的是集体诉讼资格认定:17 名原告能不能代表「所有在这段时间买过常规 DRAM 的人」。通过,潜在责任规模才会从个案变成总量;不通过,案子就退回十几个人的索赔。
另一条线是和解。和解会产生一笔可计量、可入账的负债,时点可能在答辩之后,也可能在证据开示中段;判决不会这么快。历史对照有点用处:1998 至 2002 年那轮价格操纵案,三星与海力士最终分别支付约 3 亿美元与 1.85 亿美元罚款,美光因主动配合获得豁免。那一轮以认罪与罚款收场,这一轮才刚过第一道门。
内存价格会不会因这起诉讼回落,两个变量都不在法院手里:产能何时回到通用内存,AI 需求还抽走多少晶圆。
常见问题
不等于。被驳回的是「案子能不能继续」,尚未涉及「有没有违法」。法院此时把起诉书的事实指控当作真实、按有利于原告的方向解读;合谋、违法、赔偿都没有实体认定。下一个实质节点是证据开示。
两个都在起诉书里,量的是同一条曲线的不同截点:171.8% 截至 2025 年三季度末、跨 12 个月;697% 截至2026 年一季度末、跨 18 个月,起点都是 2024 年三季度末。「一年 500%」在可核的一手报道中未见,本文未采用。
不违法。平行行为在美国反垄断法下本身合法,违法的是事先达成协议。原告因此必须补上附加事实,让「各做各的」不像巧合。
单看是。AI 需求真实存在,HBM 的单位售价与毛利都更高。这件事该不该做,三方各有说法;争点在四件事同时发生、且三家在同一个季度做出同样的选择。
本文不给这个数。原告尚未提出可计算的损失模型,法院没有做金额认定,集体诉讼资格也还没定。任何具体金额都只能是把「涨价总额」乘一个系数,属于推算。
三个节点:2026-12-07 答辩、集体诉讼资格认定、2027-01-12 案件管理会议。外加一个信号:被告是否转向和解。和解会带来可入账的负债,判决不会这么快。




