
 简体中文
 English

中国平板出货跌 22.3%、均价涨 8.6%:存储涨价的账落在收银台
国际数据公司(IDC)11 月 12 日发布的三季度中国平板电脑市场跟踪报告给出了两个方向相反的数:当季出货 660 万台,同比下降 22.3%;消费平板市场均价环比上涨 8.6%。量在跌,价在涨。
隔一天,另一份文本补上了链条的另一端。11 月 13 日,大疆官网发布《关于 DJI 大疆部分产品建议零售价调整的说明》,称受全球半导体及存储等多项关键零部件成本持续大幅上涨的影响,自 11 月 18 日 0 时起对部分产品建议零售价进行调整。
两件事隔一天出现,讲的是同一条链条的两个时点:上游的存储报价还在往上走,终端厂商开始把成本写进价签,而买单的人用少买来回应。
660 万台、跌 22.3%:12 个季度的高点被抹掉了
先摆数。三季度中国平板电脑出货 660 万台,同比下降 22.3%。这是连续 12 个季度站在 700 万台以上之后第一次跌破这一线,降幅也是 2020 年一季度以来最大——上半年还在个位数,三季度直接进入两位数。
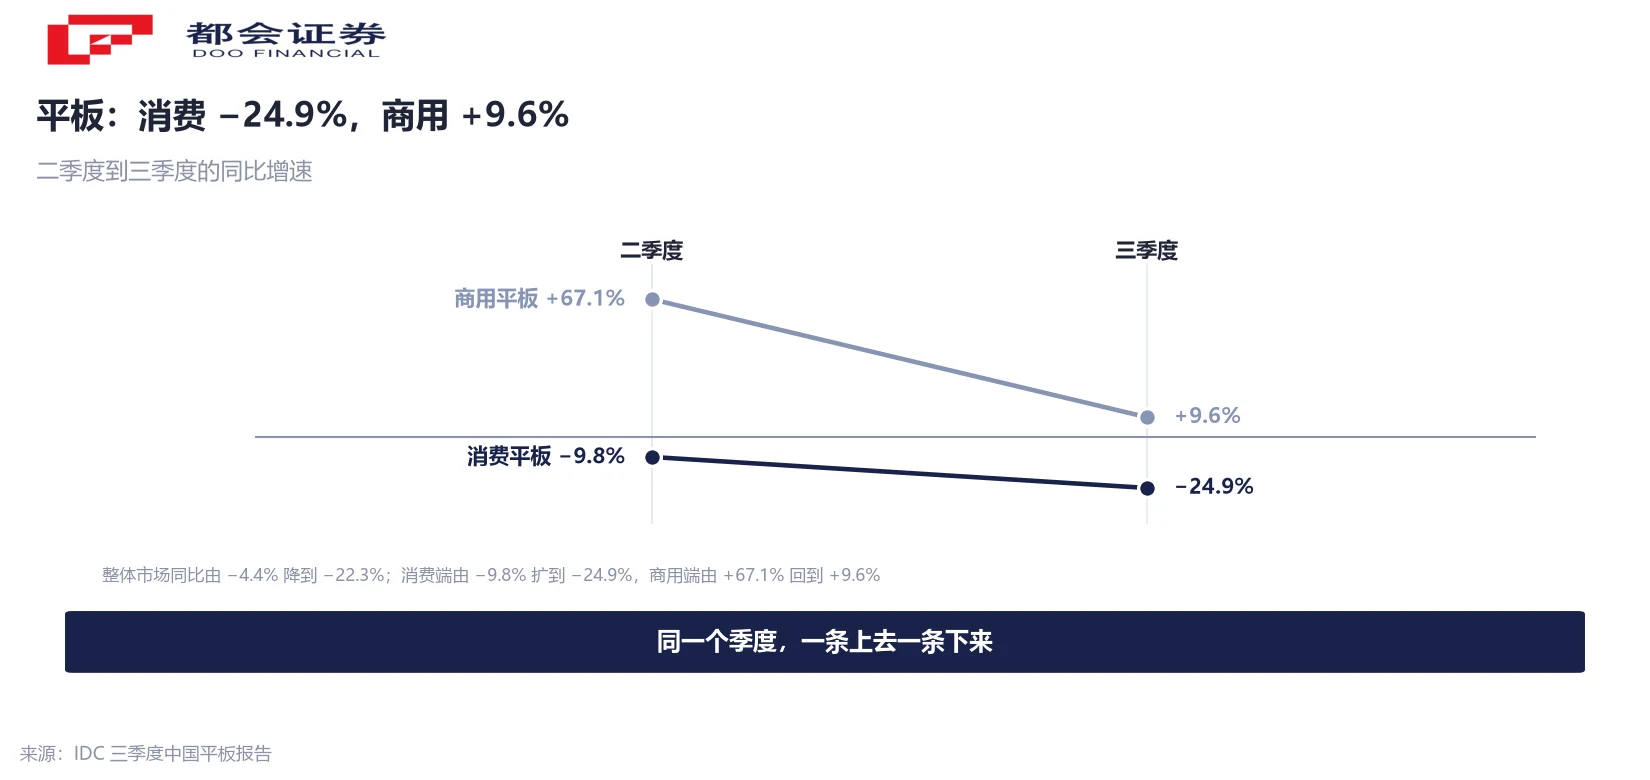
拆开看,两头走的方向不一样。消费平板同比下降 24.9%,商用平板同比增长 9.6%。二季度时商用还是同比增长 67.1%,一个季度就从高速增长回到个位数。分开看结论会不一样:零售这头先冷;企业采购被暑期教育需求撑住,九月已明显减弱。
价格那一头的信号是反的:三季度消费平板的市场均价环比上涨 8.6%,厂商接连上调售价,而同一时间出货量掉了下来。
涨价已经把一部分成本转了出去,代价写在销量上。
两个数不能相乘:一个同比、一个环比,分母还不是同一个市场
把「均价涨 8.6%」和「出货跌 22.3%」相乘,会得到「市场规模跌约 16%」的印象(0.777 × 1.086 = 0.844)。乘法没算错,错的是把两个不同口径的比率放在同一根算尺上。
第一处不一致在时间。8.6% 是环比,比较对象是今年二季度;−22.3% 是同比,比较对象是去年三季度。要算金额口径的变化,两个因子必须同口径,否则等于拿本季涨幅去乘去年同期基数。
第二处不一致在分母。8.6% 说的是消费市场的均价,−22.3% 说的是整体市场的出货量。整体里还包括同比增长 9.6% 的商用市场。要用 8.6%,就得配消费端的 −24.9%;要用 −22.3%,就得配整体市场的均价变化,而这个数报告里没有给。
同口径下能算的只有量:660 万台对应的上年同期约 849 万台(按 660 ÷ 0.777 倒算,测算值)。除此以外,「市场规模同比」都需要一个本文没有的数。终端涨价新闻里最常见的错误,就是把涨价幅度当成收入增幅——涨价 8% 不等于收入涨 8%,因为买单的人可能少了两成。
千元以下少了 51.4%:涨价把底部砍掉,把需求往上推
结构的变化比总量更值得看。三季度千元以下入门级平板的市场规模同比缩减 51.4%,一半以上的量没了;同期 3000 元及以上机型的出货占比升到约 45%,环比提高近 10 个百分点。
这两个数说的是同一次挪动。成本抬升之后,入门价位的利润空间最先消失,厂商要么缩减这条产品线,要么把配置往上堆、把价格往上抬。IDC 的表述是「入门级市场收缩与中高价位段升级同步发生」,换个说法,是同一个动作的两面。
份额因此重排。华为以 24.1% 居首,上年同期是 32.1%,少了 8.0 个百分点;Apple 22.6%,出货同比下降 27.2%,产品结构向低价的数字系列倾斜;联想 17.9%,同比增长 33.2%,是前五里唯一正增长的厂商,商用份额升到第一。小米 10.8%、荣耀 7.6%。
这张表很容易被读成一家的胜负。更接近事实的描述是:同一个涨价周期里,谁的产品线压在入门价位,谁的出货就先掉;谁把主力放在中高端与商用场景,谁就能守住量。
上游还在涨:四季度 DRAM 合约价 +10%–15%、NAND +15%–20%
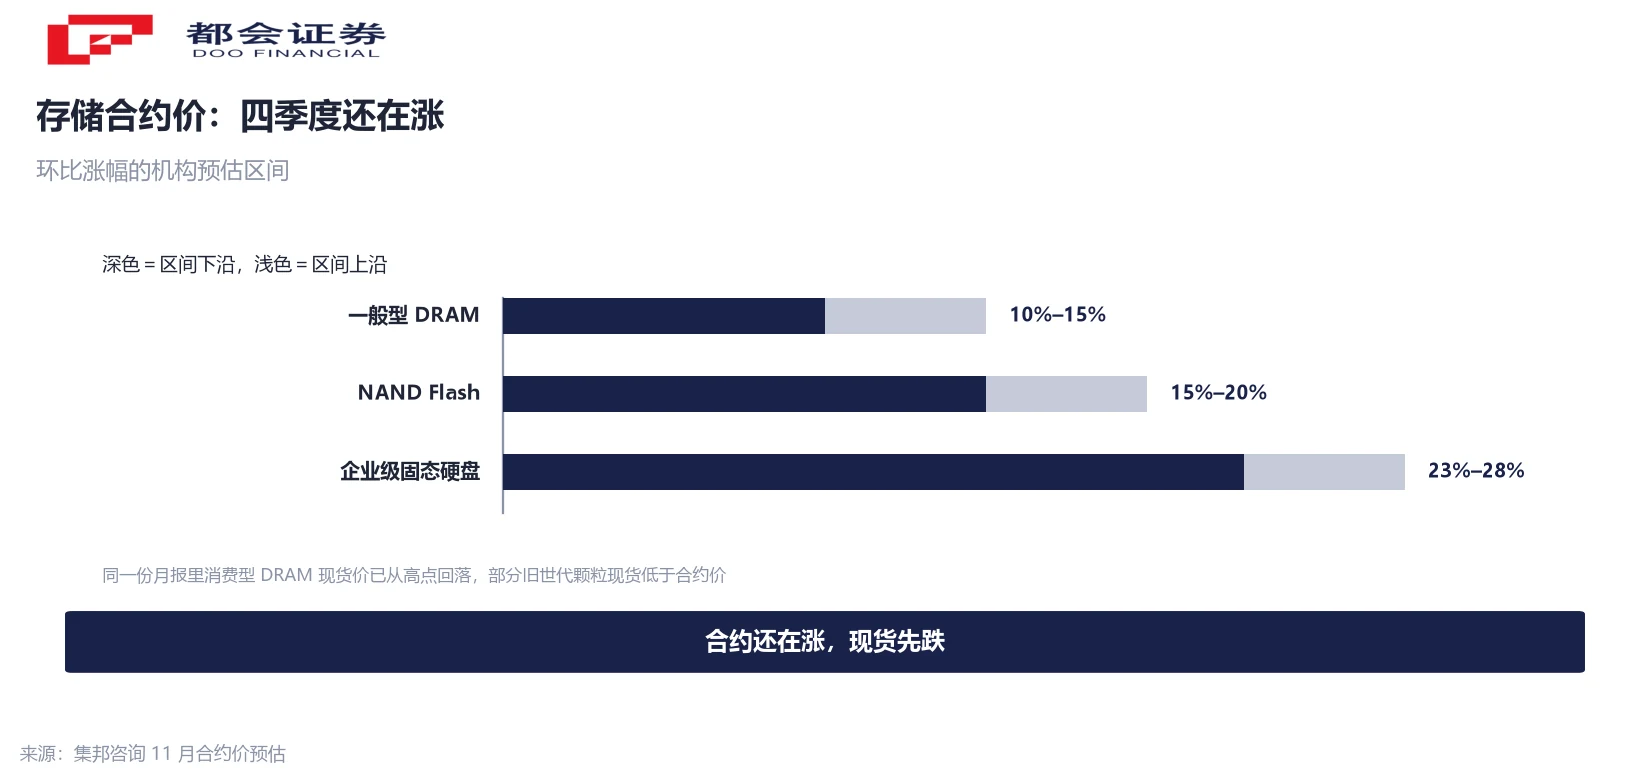
终端为什么提价,答案在上游的报价单上。集邦咨询(TrendForce)11 月初预计,四季度一般型 DRAM 合约价环比涨 10%–15%,NAND Flash 涨 15%–20%,企业级固态硬盘 23%–28%(机构预测)。
起点更早。Counterpoint 口径下,一季度内存价格环比涨 80%–90%,创历史新高;同一机构测算,内存占智能手机物料清单(BOM)的比例已从 10%–15% 升到 20% 以上。
值得注意的是同一个月报里的分叉。集邦咨询提到,消费型 DRAM 的现货价已从高点回落,部分旧世代颗粒的现货价甚至低于合约价,买家预期回调、成交转淡;而 AI 服务器用的高性能产品仍维持供不应求。合约还在涨、现货先跌,这两句话可以同时为真,说明消费端的紧张在缓解,产能被结构性占用这件事没解除。
这也解释了平板为什么先塌。它是可选消费品,涨价之后换机可以往后拖一年;手机是刚需,涨价顶多推迟几个月。同样的成本冲击落在弹性不同的品类上,销量的反应速度差得很远。
大疆的说明只有一句话:调价,但不列型号、不给幅度
11 月 13 日那份说明能确认的事只有三件:原因是半导体及存储等关键零部件成本上涨;生效时间是 11 月 18 日 0 时;具体型号与价格以官方商城商品详情页为准。说明里没有一个型号,也没有一个百分比。
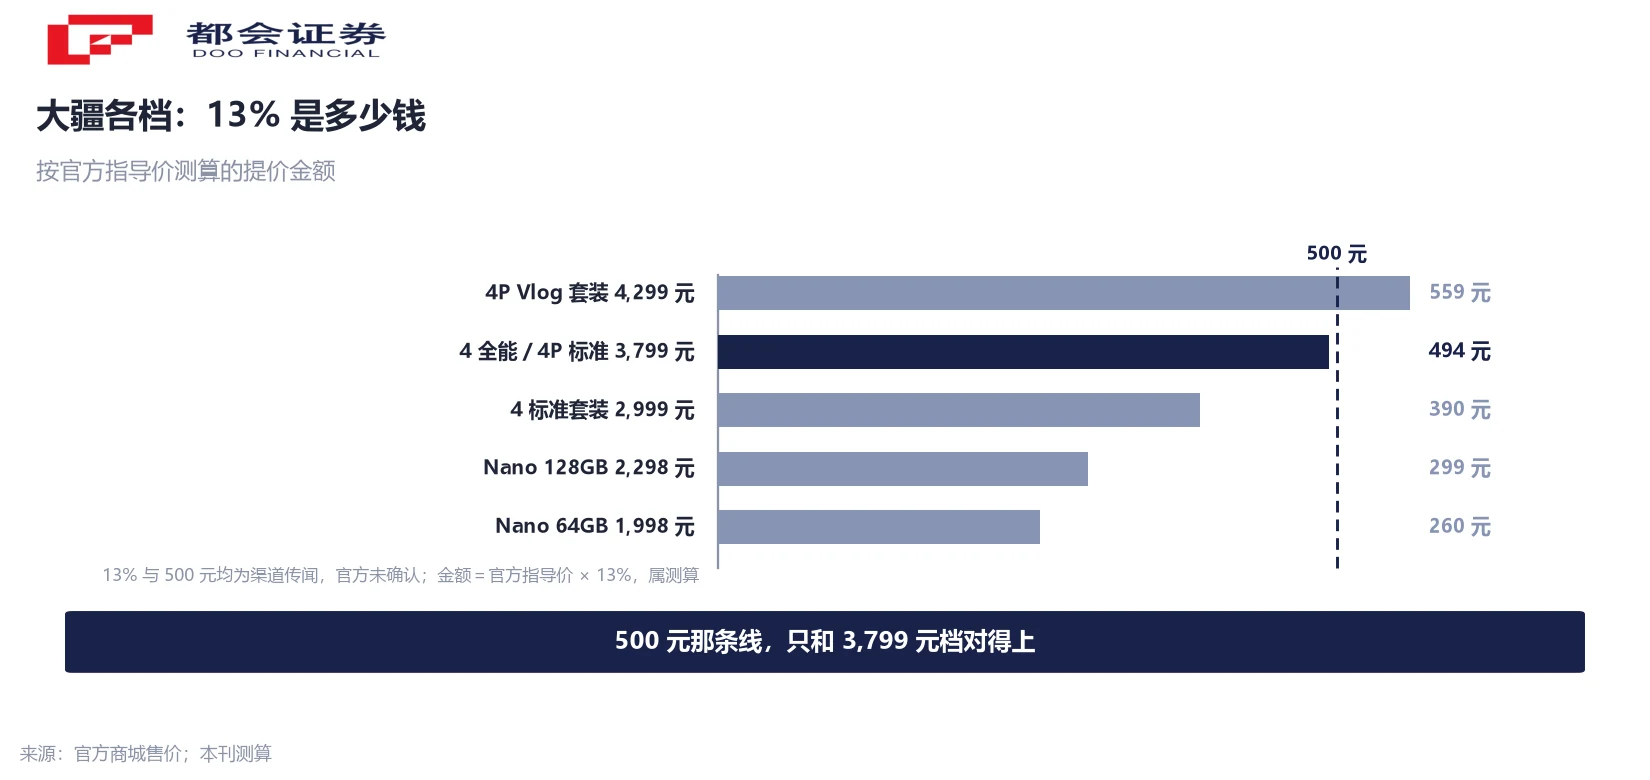
市场上的版本更具体。从 11 月 6 日起,多地授权门店传出 Osmo Pocket 4、Pocket 4P 与 Osmo Nano 系列将在同一日上调的消息,说法是最高涨幅 13%、单台最高涨 500 元。这些数字来自渠道,官方没有确认。
把两个传闻数字放在一起,可以反推它们对应哪一档机型。500 元除以各档官方指导价:2,999 元档对应 16.7%,3,799 元档对应 13.2%,4,299 元档对应 11.6%。只有 3,799 元这一档同时满足「约 13%」与「约 500 元」,两处口径互相锁定(测算)。如果后续公布的幅度真的落在 13%,受影响最明显的是 3,799 元档,而不是最贵的 4,299 元档——这也说明「最高涨幅」这个词,在不同价位上的含义并不一样。
还有一层提醒。今年 6 月 28 日,一份落款为大疆、称 7 月 15 日起全系上调 3%–8% 的《价格调整通知》在网上流传,大疆随后回应该文件系伪造,并无相应计划。官方文本落地之前,把涨价消息当作传闻处理,是这类信息的基本读法;转述时把「门店消息」写成「官方宣布」,是最常见的一种错。
13% 够不够补:拆成 BOM 占比乘毛利率结构
要判断 13% 是多还是少,得先把「上游涨幅」翻译成「占售价的比例」。中间隔着两个系数:存储占物料清单的比重,以及物料成本占售价的比重。
算式可以写成:需要的提价幅度 ≈ 存储占 BOM 比重 ×(1 − 毛利率)× 存储成本涨幅。举例,假设存储占 BOM 20%、毛利率 35%(即物料成本占售价 65%),存储成本翻倍,需要的提价幅度是 20% × 65% × 100% = 13.0%——正好落在传闻的上限上。
按毛利率 35%、物料占售价 65% 计算,敏感性如下(均为测算):
| 存储占 BOM 比重 | 存储成本涨 50% | 存储成本涨 100% | 存储成本涨 200% |
|---|---|---|---|
| 12% | 3.9% | 7.8% | 15.6% |
| 17% | 5.5% | 11.1% | 22.1% |
| 20% | 6.5% | 13.0% | 26.0% |
这张表回答两个问题:13% 并不离谱,它对应一个相当常规的成本结构;但这个幅度对假设极度敏感——同样 13%,在存储占 BOM 12% 时足以覆盖接近两倍的涨幅,占 20% 时只够覆盖一次翻倍。看到「提价 13%」,该追问的是 BOM 里存储占多少、毛利有多厚。
边界要说清:大疆没有公开过自己的物料结构与毛利率,上面几档是敏感性测算,不是公司口径;13% 与 500 元本身也只是渠道传闻。用它们做的是「如果成立,需要什么条件」的检验。
还有一处容易混淆:官方商城上 Osmo Nano 的 128GB 比 64GB 贵 300 元,折合每 GB 约 4.7 元,这个差价含毛利、渠道与售后,远高于颗粒成本。所以「多 64GB 多收 300 元」不能当存储成本的证据。
接下来看三件事
- 官方商城的价格表:调价生效之后,哪些型号真的动了、幅度落在哪个区间,是对渠道传闻最直接的检验。如果实际幅度低于 13%,说明厂商自己吸收了一部分。
- 四季度与明年一季度的平板出货:IDC 判断这轮成本高位会延续到 2028 年,若四季度跌幅继续扩大,说明现在的价格还没找到需求能接受的位置。
- 合约价与现货价的方向:合约还在涨、现货先跌。分叉若能维持,消费端成本压力会在几个季度后缓解;若现货重新跟上,压力要再往后推。
划一下范围:大疆是未上市公司,本文不涉及该公司股权;IDC 与集邦咨询的判断属机构预测,不构成对未来的保证。
常见问题
660 万台,同比下降 22.3%。这是连续 12 个季度站上 700 万台之后第一次跌破这一线,也是 2020 年一季度以来最大的单季同比降幅。数据来自 IDC 的三季度中国平板电脑市场季度跟踪报告。
三季度消费平板同比下降 24.9%,商用平板同比增长 9.6%。消费端的均价环比上涨 8.6%,涨价直接压低了换机意愿;商用端靠七、八月的教育采购撑着,但九月需求已明显减弱,IDC 判断这股势头难以延续。二季度商用还是同比增长 67.1%,一个季度就回落到了个位数。
不能。8.6% 是消费市场均价的环比,−22.3% 是整体市场出货的同比,时间和分母两处都不一致。直接相乘等于用这个季度的涨幅去乘去年同期的基数。同口径能算的只有出货量:660 万台对应的上年同期约 849 万台(按 660÷0.777 倒算)。
官方说明没有给型号,也没有给幅度,只说自 11 月 18 日 0 时起对部分产品建议零售价调整,具体以官方商城商品详情页为准。渠道此前的说法是 Osmo Pocket 4、Pocket 4P 与 Osmo Nano 系列最高涨 13%、单台最高涨 500 元,这属于传闻,未经官方确认。
按测算,如果存储占 BOM 两成、毛利率 35%、存储成本翻倍,需要的提价幅度正好是 13.0%。若存储占 BOM 只有 12%,13% 可以覆盖接近两倍的涨幅;若占 20% 且涨幅达到 200%,则需要 26%。大疆未公开物料结构与毛利率,这属于敏感性测算。
集邦咨询预计四季度一般型 DRAM 合约价环比涨 10%–15%、NAND Flash 涨 15%–20%、企业级固态硬盘涨 23%–28%,属于机构预测。同一份月报里,消费型 DRAM 现货价已从高点回落,部分旧世代颗粒现货低于合约价。合约与现货方向分叉,是判断拐点的主要线索。
两个用处。一是它给出了「涨价能不能转嫁」的判断框架:能否转嫁取决于品类弹性与 BOM 占比,而不是厂商意愿。二是终端提价仍在发生,说明上游成本压力没有结束。文中不针对任何个股作出判断,也不构成投资建议。
口径说明:① 均价 8.6% 为消费市场环比,出货 −22.3% 为整体市场同比,二者不可相乘;② 表内提价幅度按毛利率 35%、物料占售价 65% 测算,属敏感性分析,非公司口径;③ 13% 与 500 元为渠道传闻,官方未确认;④ 上年同期出货量按同比倒算,为测算值。




