
 简体中文
 English

美国油气公司 4 到 9 月赚了 1,300 亿,消费者同期多花 1,470 亿:同一场战争的两张账单
10 月 30 日,埃克森美孚与雪佛龙同日发布第三季度财报。埃克森美孚净利 154.13 亿美元、同比增 104.19%,营收 1,131.64 亿美元;雪佛龙净利 99.24 亿美元、同比增 180.4%,营收 677.98 亿美元。两家都明显超出市场预期,股价当天双双创出历史新高。
同一天披露的还有一组行业口径:4 月至 9 月这六个月里,50 多家美国大型石油和天然气企业合计赚得超过 1,300 亿美元利润,而 2025 年同期不足 470 亿美元。
账单的另一头落在加油站。布朗大学气候解决方案实验室测算,自 2 月 28 日美以伊冲突爆发以来,美国消费者在汽油和柴油上的额外支出已超过 1,470 亿美元,平均每户超过 1,100 美元。
两组数字几乎等量。本文拆的是:同一场供给冲击,为什么在两端各记成一个数——以及这两个数各自系在什么条件上。
两组数字并排:企业赚了 1,300 亿,家庭多花 1,470 亿
先把两组数字摆在同一行。企业一侧:4 月至 9 月,50 多家美国大型石油和天然气公司合计利润超过 1,300 亿美元,2025 年同期这个数字不足 470 亿美元。这一口径来自对美国方面消息的估算,被点明为「较为保守」——因为它没有计入冲突爆发首月,也没有计入 10 月。
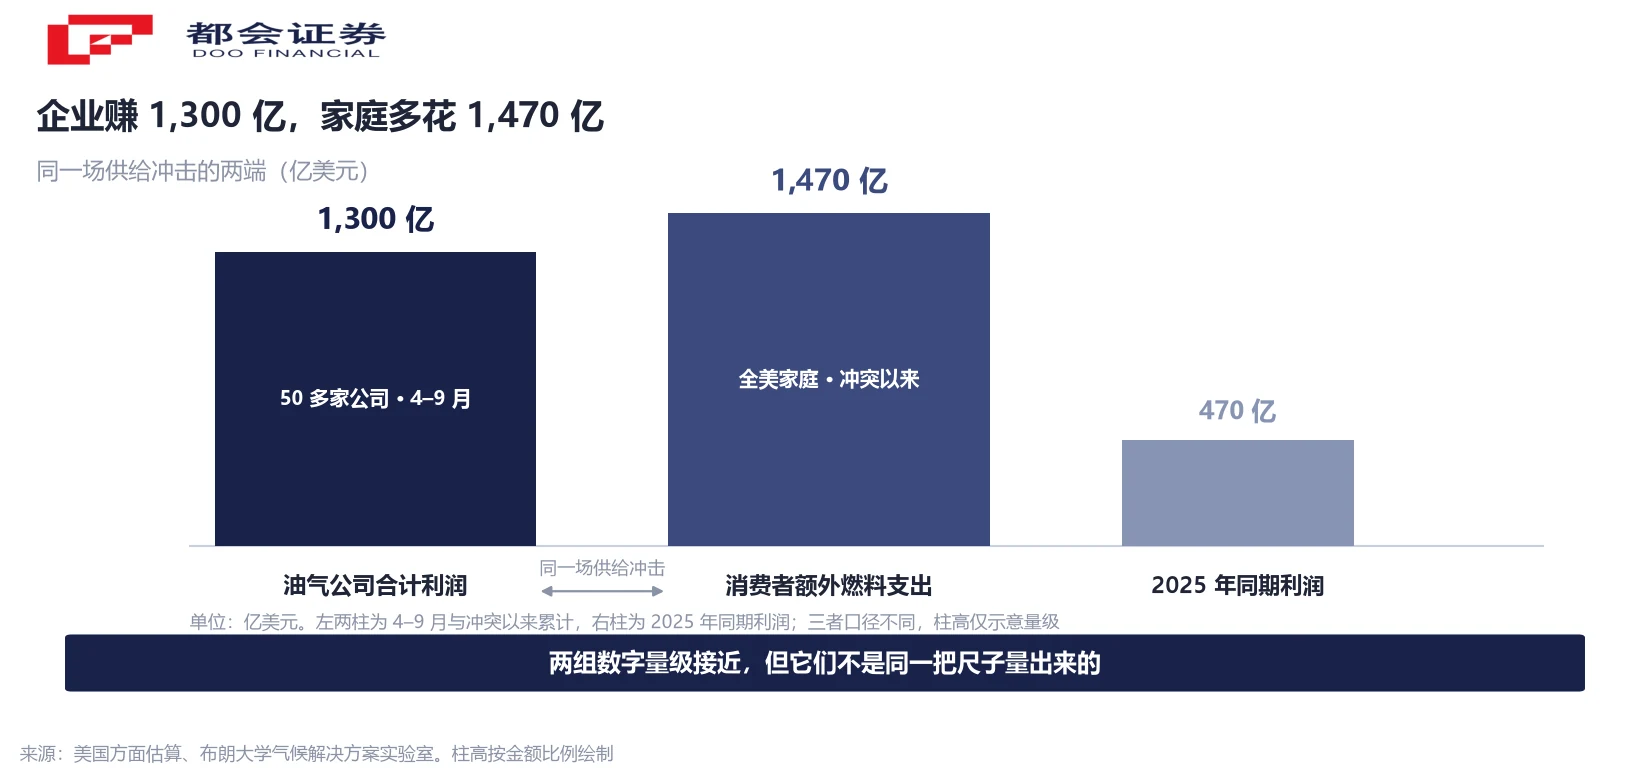
家庭一侧:布朗大学气候解决方案实验室的追踪数据显示,自冲突爆发以来,美国消费者在汽油和柴油上的额外支出超过 1,470 亿美元,平均每户超过 1,100 美元。另有机构测算把航空燃油与取暖燃料一并算入,给出的家庭额外支出约为 1,184 美元。
把两组数放在一起时要说清一件事:它们不是同一把尺子量出来的。企业那 1,300 亿是六个月里的税后利润合计,覆盖 50 多家公司;家庭那 1,470 亿是同一时段消费者相对冲突前水平多掏出的燃料钱,覆盖全美家庭。方向上是同一场供给冲击的两端,数字上不能相减,也不宜说成「企业赚的等于家庭多花的」。
这 1,300 亿不是从油价整体上涨里赚的
直觉上,油价涨、油气公司赚,这条链看起来理所当然。但这个季度的账不是这样记的。
先看产量。雪佛龙第三季度全球净油当量产量降至 398 万桶/日,同比出现下滑,原因是高油价导致分成条款调整,以及中东局势扰动作业;澳大利亚创纪录产出、墨西哥湾增产与委内瑞拉恢复运营,只对冲掉了部分减量。埃克森美孚的总产量同比也略有下降,中东与哈萨克斯坦的扰动被二叠纪盆地与圭亚那的增量部分抵补。
量没涨,钱却多赚了一倍多,增量就只可能来自价差。这个价差不在原油那一端,而在把原油变成成品油的那一段。判断增量落在哪儿,要看两家公司的分部账,不能只看油价整体涨了多少。
炼油反超挖油,只在埃克森美孚这一家成立
埃克森美孚的分部账给出了这个季度最反常识的一个读数:包含炼油与销售的能源产品板块,报告口径利润 71.69 亿美元,上游勘探与生产 70.88 亿美元——炼油这一块比挖油多出 0.81 亿美元。按公司常用的调整后口径,能源产品 90.53 亿美元、上游 73.08 亿美元,差距拉大到 17.45 亿美元。这是至少六年来,它的炼油业务第一次比油气生产更赚钱。
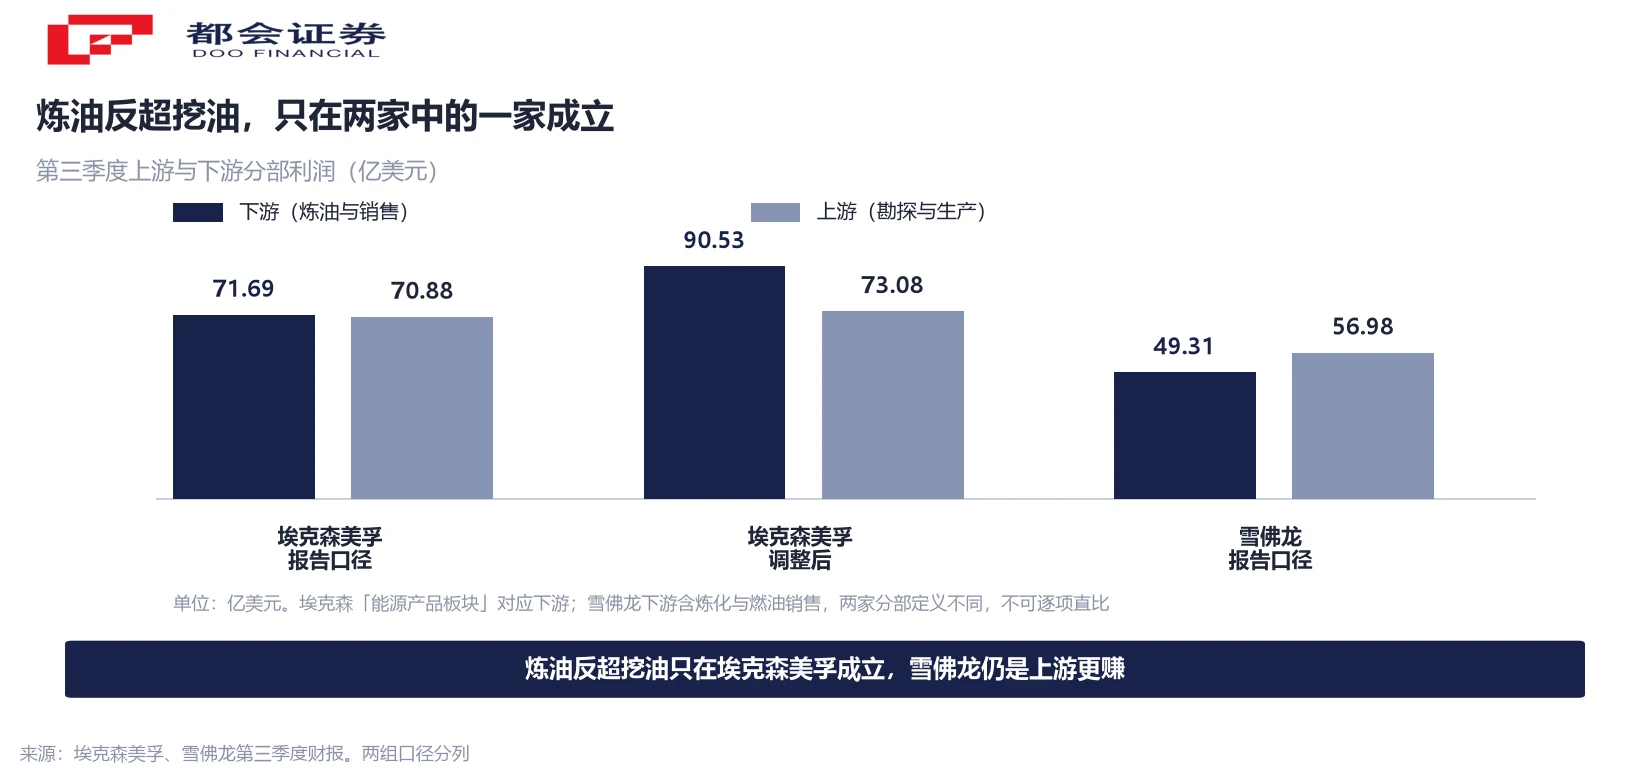
雪佛龙的情况不一样。它第三季度上游利润 56.98 亿美元(上年同期 33.02 亿),下游炼化与燃油销售利润 49.31 亿美元(上年同期 11.37 亿,约 4.3 倍)。下游涨得更猛,但绝对额仍低于上游——雪佛龙的钱主要还是从地里赚的。
所以「炼油取代挖油」这个说法,在两家公司之间并不通用。它成立于埃克森美孚,不成立于雪佛龙。把它当成整个行业已经完成的利润结构切换,会读过头。
为什么是炼油:全球约 10% 的产能停着
炼油这一段为什么突然这么赚钱?答案在供给端。雪佛龙副董事长在财报发布期间表示,全球约 10% 的炼油产能仍处于停运状态;停运主要来自中东能源基础设施受损,以及乌克兰对俄罗斯炼油设施的持续袭击。国际能源署也给出了相近的削减幅度,并预计柴油供应偏紧的局面可能延续到 2027 年。
埃克森美孚首席执行官在电话会上把瓶颈说得更直接:炼油能力「现在非常紧张」,柴油是关键之处,而柴油需求对价格「非常缺少弹性」;公司墨西哥湾沿岸的炼厂正以 100% 负荷运转,当季柴油产量创下历史第二高。雪佛龙美国炼厂的原油加工量升至 109.3 万桶/日、创纪录,装置利用率约 98%。
「需求缺弹性」这个词是理解这一段的钥匙:柴油是卡车、农机与货运的燃料,短期内司机与农场主很难不加油,需求跑不掉,而供应卡在炼厂门口,炼一桶油能赚的差价就被推到了极端位置。按行业报价,柴油裂解价差在 7 月底曾触及每桶 90 美元以上。
谁在付这 1,470 亿:柴油比汽油涨得更快
成品油价格上涨的落点,对家庭并不平均。按美国汽车协会数据,10 月底全美柴油均价约 6.32 美元/加仑,较上年同期上涨逾 70%;普通汽油均价在 4.1 至 4.2 美元/加仑区间。作为对照,冲突爆发前的 2 月下旬,全美汽油均价不到 3 美元,柴油约 3.68 美元。
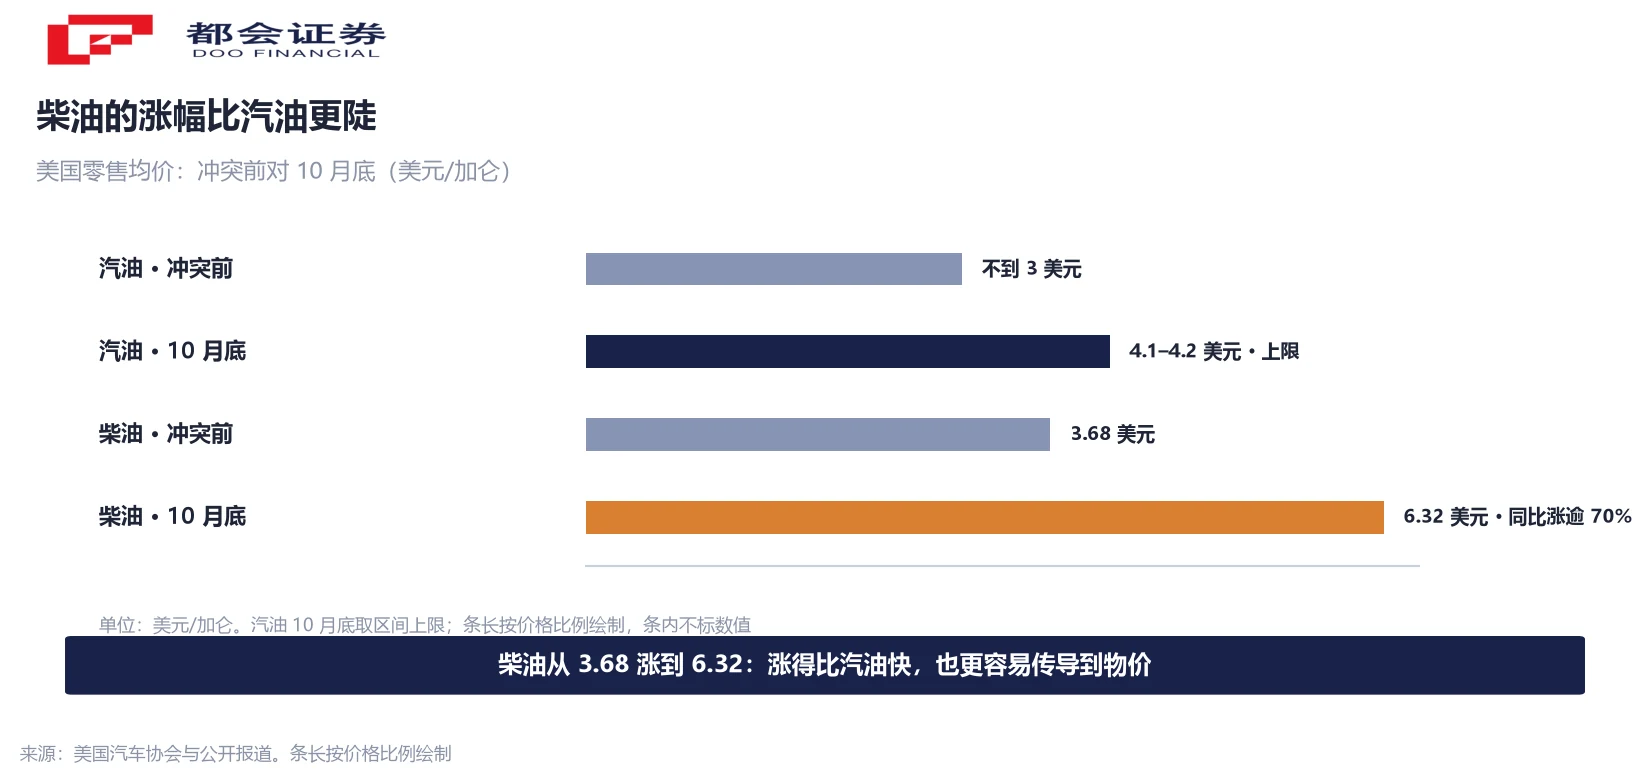
柴油涨得比汽油快,是因为它的下游更「硬」:货运卡车、农用机械、工程设备都用它,涨价会一层层渗进运费、机票与日用品价格,而短期内很难找到替代。这也解释了为什么炼油利润的厚度,主要是柴油这一端撑起来的。
同一天的另一类读数来自民意。据中期选举前公布的调查,约 75% 的可能投票选民不满意当局对汽油价格的处理方式。本文只陈述这一事实,不对选情作任何判断。
油价已经从 117.64 回到 98.32:这轮涨势的两条腿不一样长
财报里那些数字取的是 10 月底的快照,而油价之后已经走了一段路。10 月 30 日,纽约商品交易所 12 月交货的轻质原油收于 104.12 美元/桶,伦敦布伦特 12 月合约收于 117.64 美元/桶、为约六个月高位。到 11 月 6 日,轻质原油 12 月合约回落到 90.83 美元/桶,布伦特 1 月合约回到 98.32 美元/桶——六个交易日里,布伦特从 117.64 回落到 98.32,回调约 16%。
这个回调点出了这轮利润的两条腿不一样长。上游赚的是原油价格,那是快变量,地缘局势一缓和就往回走;下游赚的是炼油产能缺口,那是慢变量,停运的装置要恢复运行需要时间,而且这期间库存缓冲会越用越薄。
两条腿的时间尺度不同,所以「暴增」这个词本身要打折:上游那一块已经在下行,下游那一块的持续时间取决于复工,而不是取决于当季已经发生的利润。有研究机构分析师明确表示,当前炼油利润率不可能长期维持在这一水平,理由是市场对燃料需求的长期预期在下降。企业自己的动作也印证这一点——面对扩大炼油能力的呼声,它们更多选择回购股票与偿还债务,而不是建设需要多年才能投产的新装置。
接下来看什么
第一是全球炼油产能的复工进度。目前约 10% 的产能处于停运状态,这个比例往下走多少,直接决定柴油裂解价差与炼油利润还能维持多久;这是唯一能改变「慢变量」的指标。
第二是库存。能源市场目前仍在靠库存缓冲供应缺口,缺口持续越久,缓冲越薄。每周公布的美国原油与成品油库存变化,是观察这一步最快的读数。
第三是两家的资本配置。埃克森美孚与雪佛龙这一季都在用现金流还债与回购,而不是新建炼厂产能;这个选择本身说明企业对当前利润的持续性怎么判断。
第四是零售端。柴油与汽油的价差是否收窄,决定家庭账本那一侧什么时候停止扩大。以上只列观察项,不构成对油价或任何个股的方向判断。
常见问题
不可以相减,也不能说成「企业赚的就是家庭多花的」。两组数字口径不同:1,300 亿是 50 多家油气公司在 4 月至 9 月六个月的税后利润合计,且未计入冲突首月与 10 月;1,470 亿是美国消费者同期在汽柴油上相对冲突前水平多支出的金额,覆盖全美家庭。方向上是同一场供给冲击的两端,数值上只是量级接近。
因为增量来自价差,不来自产量。这个季度两家公司的油气产量都没有增长——雪佛龙全球净油当量产量降至 398 万桶/日、同比下滑,埃克森美孚总产量也略有下降。而全球约 10% 的炼油产能处于停运,成品油供应偏紧,把炼厂的加工价差推到高位。量没涨、价差涨了,利润结构就翻了过来。
不是。雪佛龙第三季度下游炼化与燃油销售利润 49.31 亿美元,比上年同期的 11.37 亿增长约 4.3 倍,涨幅比埃克森美孚更猛;但它的上游利润为 56.98 亿美元,绝对额仍高于下游。所以「炼油取代挖油」成立于埃克森美孚,不成立于雪佛龙,不能当作行业通例。
口径不同。超过 1,100 美元来自布朗大学气候解决方案实验室,只统计汽油与柴油的额外支出。约 1,184 美元来自另一家机构的测算,把航空燃油等更多燃料项目计入。另有一组更大的测算把军费与利率成本也算进家庭负担,给出的数字接近 2,000 美元——那已经不是燃料账,与本文讨论不是同一件事。
按美国汽车协会 10 月底数据,全美柴油均价约 6.32 美元/加仑、同比上涨逾 70%,普通汽油均价在 4.1 至 4.2 美元/加仑。冲突爆发前的 2 月下旬,汽油不到 3 美元、柴油约 3.68 美元。柴油涨得比汽油快,因为它的下游是货运、农机与工程设备,短期需求更难替代。
财报与行业口径取的是 10 月底快照:10 月 30 日布伦特 12 月合约收于 117.64 美元/桶,轻质原油 12 月合约 104.12 美元/桶。此后油价回落,11 月 6 日布伦特 1 月合约收于 98.32 美元/桶,轻质原油 12 月合约 90.83 美元/桶。六个交易日里布伦特回调约 16%,这是判断上游利润可持续性时不能漏掉的一段。
取决于停运产能恢复的速度,而不是当季已实现的利润。目前全球约 10% 的炼油产能停运,国际能源署预计柴油供应偏紧可能延续到 2027 年;但也有机构分析师认为当前利润率不可能长期维持在这一水平,理由是长期燃料需求预期在下降。企业自身的做法偏向回购与还债,而非新建炼厂产能。以上均为机构与企业口径,不是既成事实,也不是对未来的保证。
口径说明:①行业 1,300 亿为 4–9 月六个月累计,非单季;②基期不足 470 亿,1,300÷470≈2.77,故写「接近三倍」;③消费者 1,470 亿与每户逾 1,100 美元为第三方测算;④埃克森分部利润有报告与调整后两组,均列;⑤零售价为 10 月底时点,油价为 10 月 30 日与 11 月 6 日两个时点,不可混用。




