
 简体中文
 English

英国三季度 GDP 环比 0.7%:8 月零增长、9 月 0.2%,加速只发生在 7 月
英国国家统计局 11 月 12 日公布三季度 GDP 首次估算:实际环比上涨 0.7%,二季度是 0.5%。同一份公报里还列着三个月的月度读数——7 月 +0.4%、8 月 0.0%、9 月 +0.2%。
季度在加速,月度在收窄。两个方向同时是真的,因为它们量的不是同一件东西:季度环比拿一整季的平均水平对上一季的平均水平,月度环比拿月末对月末。前一个数含了季节里的位置,后一个数只含那一个月发生了什么。
更要紧的是第三个数字,藏在公报可靠性那一节里:自 2000 年以来,这份数据首次估算与三年后终值之间,平均绝对修订 0.27 个百分点。0.7 与 0.5 之间那 0.2 个百分点,比这个幅度还小。
环比 0.7%、同比 1.9%:名义增速正好是实际增速的两倍
先把数摆开。三季度实际 GDP 环比 +0.7%(二季度 +0.5%,快出 0.2 个百分点)、同比 +1.9%;名义 GDP 环比 +1.4%、同比 +4.3%,GDP 平减指数环比 +0.7%、同比 +2.3%。本次发布对今年前两个季度没有修订。
实际增速与平减指数相乘应当对上名义增速。环比:1.007 乘 1.007 得 1.0140,即 +1.40%,公报写 +1.4%;同比:1.019 乘 1.023 得 1.0424,即 +4.24%,公报写 +4.3%。两处残差都在 0.06 个百分点以内,属四舍五入——这几个数出自同一套账。
对得上的意义在于:名义增速里有一半是价格。环比 1.4% 拆成 0.7% 的实物与 0.7% 的涨价,各占一半;同比口径下价格那一半更大,平减指数 2.3 个百分点比实际增长 1.9 个百分点还高。拿名义 GDP 讲经济有多快,会把通胀当成增长。
人均口径也一并给出:人均实际 GDP 环比涨 0.7%,与实际 GDP 完全相同,说明这一季没有被人口摊薄;同比涨 1.7%,比实际 GDP 低 0.2 个百分点,对应过去一年人口约 0.2% 的增长(本刊按两个同比数反推测算,非公报口径)。
7 月 0.4%、8 月 0.0%、9 月 0.2%:一季的力气在头一个月
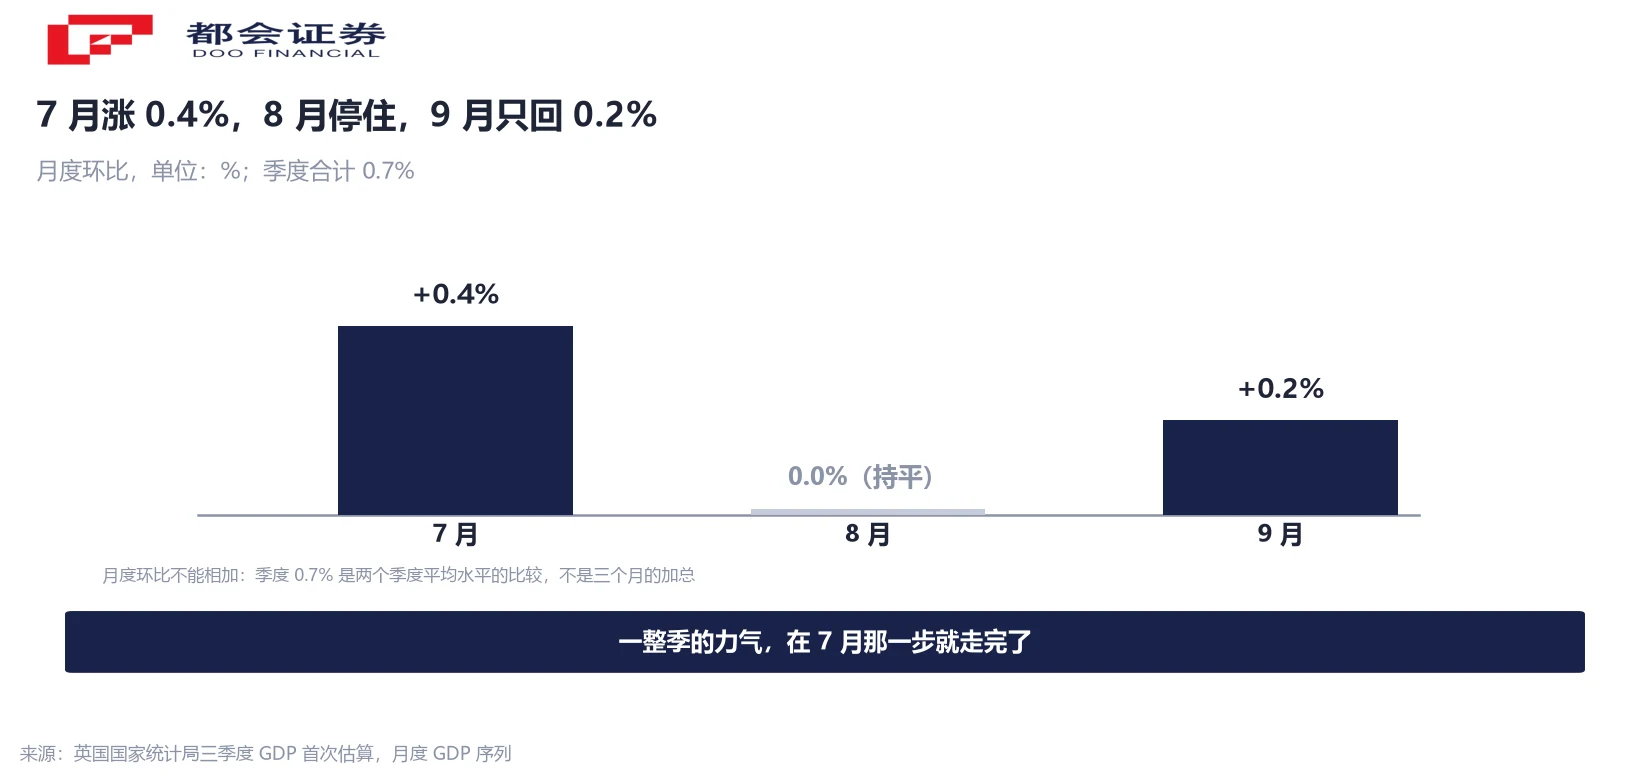
把三个月摊开,季度的 0.7% 就没那么齐整。7 月环比 +0.4%,8 月持平(前值 +0.1% 下修到 0.0%),9 月 +0.2%。最好的在第一个月,收尾那个月只回了一半。
月度与季度不能直接相加,因为分母不同。以 6 月末为 1:7 月 1.004、8 月 1.004、9 月 1.006,三个月平均 1.0047;公报季度环比 0.7%,反推二季度平均为 0.9977——6 月末就已比二季度平均高出约 0.23%。起点高,7 月再进一步,就把三季度平均抬到二季度之上 0.63%;剩下 0.07 个百分点由 8、9 月加(本刊测算,非公报口径)。
这一步算术解释了季度数与月度数为什么不打架:季度环比量的是两个季度的平均值,起点会被带进结果;月环比只量那一个月动了多少。7 月一步走完,后面两个月几乎没再往上走,季度数照样好看。
所以 0.7% 描述的是一整季相对上一季的位置,描述不了季末的速度。要判断动能,得看 8 月的零增长和 9 月那 0.2%。
服务业 0.9%、建筑业 −0.7%:20 个行业里 13 个在增长
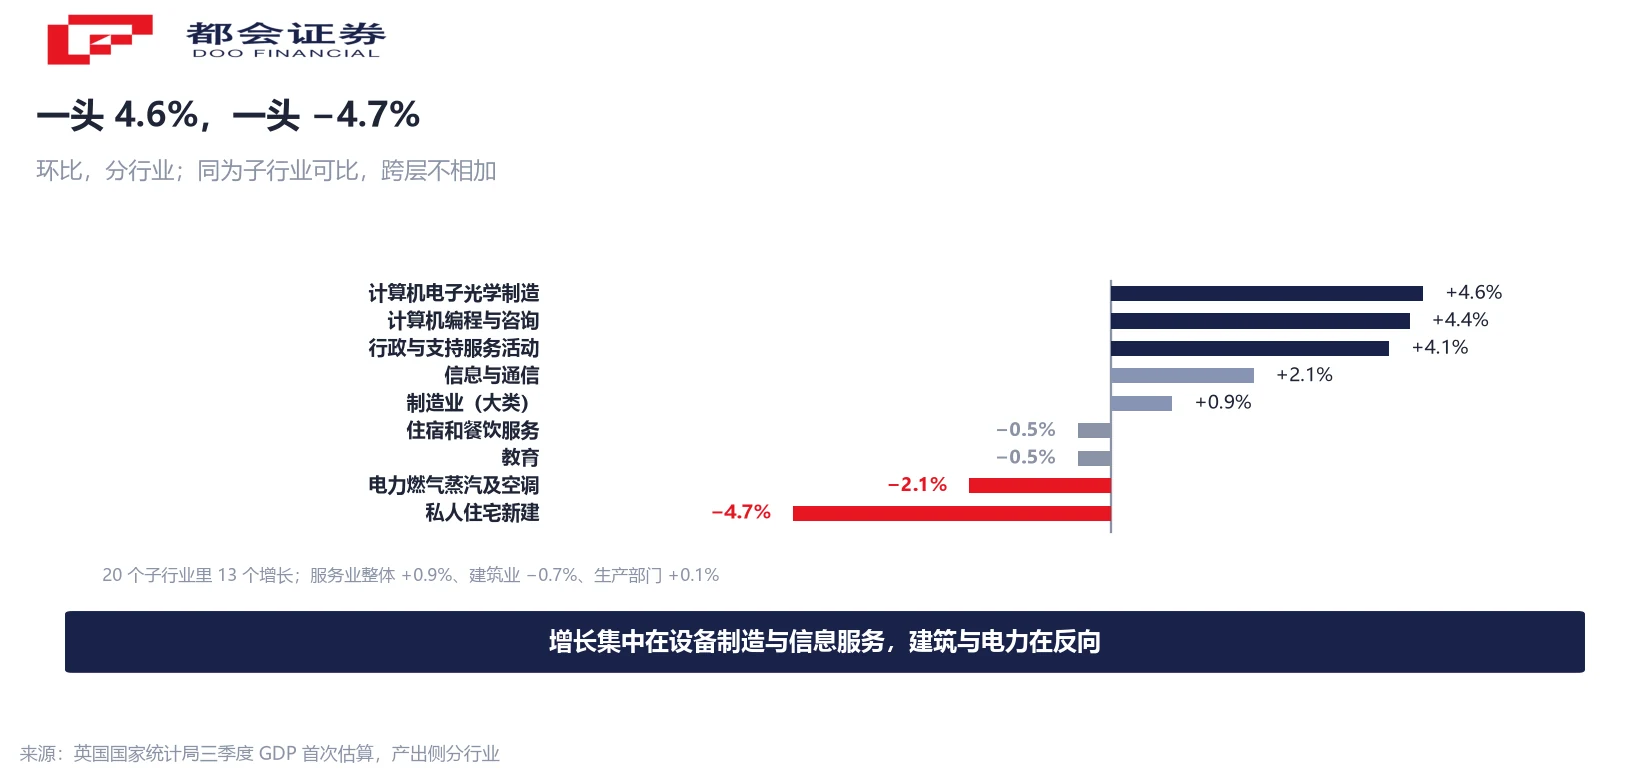
产出这一侧分三大块:服务业环比 +0.9%(同比 +2.3%)、生产部门 +0.1%(同比 +1.5%)、建筑业 −0.7%(同比 −1.7%)。20 个子行业里 13 个增长。按同比算,服务业比整体快 0.4 个百分点,生产部门慢 0.4 个百分点,建筑业慢 3.6 个百分点。
生产部门四块里三块在退:采矿与采石 −2.2%、电力燃气蒸汽及空调供应 −2.1%、供水与污水处理 −1.5%。撑住的是制造业,环比 +0.9%,13 个制造业子行业里 8 个正贡献,最大一项来自计算机、电子与光学产品制造 +4.6%。同一个部门里,做设备的在扩产,做电的在缩量。
建筑业拆成两半:新建工程 −1.6%(其中私人住宅新建 −4.7%),维修与保养 +0.5%(其中私人住宅维修 +1.5%)。同一批房子,新建那半在退,维修那半在进,两条线记在同一个行业里、方向相反。
服务业内部也不是齐涨。商业面向型服务涨 1.0%,消费面向型涨 0.5%,14 个子行业里 11 个正贡献。往下拉的是教育(−0.5%)与住宿餐饮(−0.5%,其中食品饮料服务 −1.9%)。后两项都是消费面向型,与家庭支出 +0.6% 对照看,钱在花,只是没花在吃饭和住宿上。
计算机编程与咨询涨 4.4%:官方说它是全年最大拉动,也说算不出准确影响
最该单独拎出来的是这一条:信息与通信行业环比涨 2.1%,其中计算机编程、咨询及相关活动涨 4.4%,是公报里最高的分项之一。
统计局对它的描述比数字更值得读。公报原文的意思是:该行业是 2026 年全年 GDP 增长的最大拉动;有证据显示,营业额增幅最大的那批企业里许多从事人工智能与云计算相关活动;但由于数据采集方式的限制,统计局难以量化确切影响。
前两句给方向,第三句撤掉幅度。愿意写「最大的拉动」,说明这在数据里看得到;同时写「难以量化」,说明 4.4% 不能直接当成「AI 对英国 GDP 的贡献率」。
还有一条容易跳过:行政与支持服务活动涨 4.1%,其中租赁与出租涨 6.6%。设备与场地的租赁记在这一栏,方向与信息服务业一致,但公报没给两者的对应关系,不能认定租赁增长来自算力需求。另一个口径提醒:产出法与支出法是同一笔 GDP 的两种记法,不能相加——设备若靠进口,在支出法里记进投资,同时又在进口项被扣掉,对 GDP 的净影响远小于投资额本身。
固定资本形成涨 1.7%、商业投资只涨 0.4%:掏钱的不是企业
换成支出法,数是另一组。家庭消费环比 +0.6%(同比 +1.8%)、政府消费 +0.6%(同比 +1.6%)、固定资本形成总额 +1.7%(同比 +4.1%),三项合计推动总支出上涨 0.7%。
投资要往下一层看。固定资本形成里的商业投资只涨 0.4%(同比 +3.0%),与整体 1.7% 差 1.3 个百分点(同比差 1.1 个百分点)。商业投资是企业自己拍板的部分,跑在整体后面,说明投资端的增量更多来自企业之外的主体。公报没给分主体权重,能确认的只是这一项低于整体。
库存是这一页唯一的减项:剔除对齐调整后,链式量库存减少 20.43 亿英镑,主因批发库存下降。库存变动要计入支出法,减少会压低读数——这一季 0.7% 是在库存净减少时录到的,终端需求比读数显示的要强一些。
外贸两头都涨:出口量 +1.6%(同比 +5.0%),进口量 +1.8%(同比 +4.1%),净出口小幅拖累;贸易逆差相当于名义 GDP 的 1.3%。收入侧,雇员报酬 +1.3%(工资 +1.1%、雇主缴款 +2.4%),税收减补贴 −2.6%,公司总营业盈余 +2.2%。
平均绝对修订 0.27 个百分点:0.7 与 0.5 的差,比误差还小
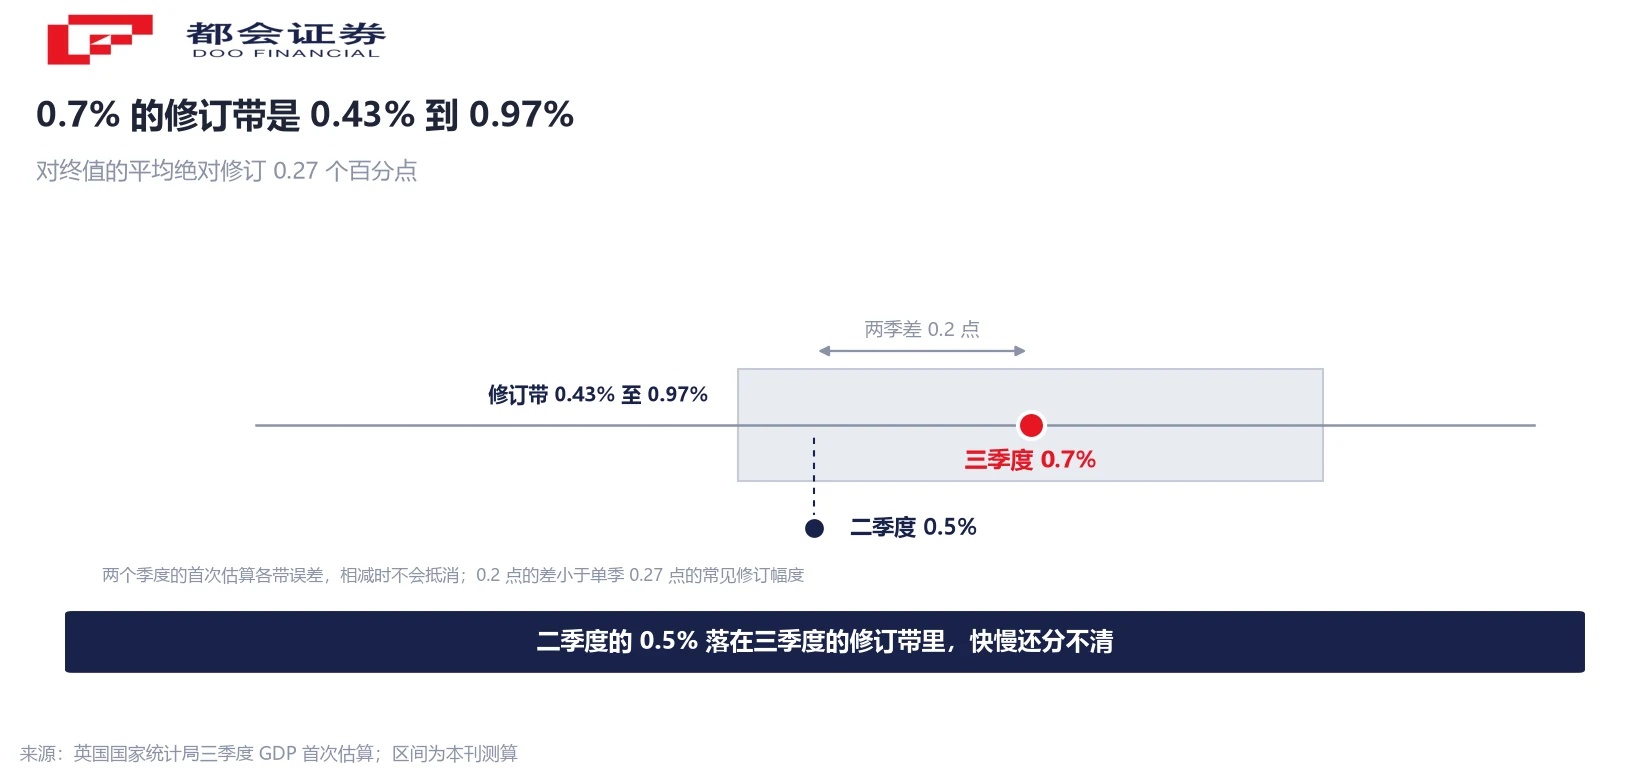
公报最后一节讲这份数据本身有多可靠,两个数值得记住:自 2000 年一季度以来,首次估算与三年后最终值之间,平均修订 +0.08 个百分点,平均绝对修订 0.27 个百分点。前者接近零,说明修订不带系统性方向;后者是幅度,一次修订动 0.27 个百分点是常态。
放到这一季:0.7% 与 0.5% 差 0.2 个百分点,小于 0.27。这不等于三季度没变快,它说明的是「快了 0.2 个百分点」这句话自带的误差,比它想描述的变化还大。还有一层:两个季度的首次估算各带误差,相减时不会抵消。把单季修订幅度借来评价两季之差属本刊换算,量级是清楚的。
同样的克制要用在跨国比较上。七国横比里,三季度环比美国 0.8%、英国 0.7%、加拿大 0.3%、德国 0.2%、意大利 0.0%、法国 −0.1%(日本本期未列)。英、美只差 0.1 个百分点,比修订带宽还小;能确定的是它们与欧元区主要经济体之间的差距,0.7% 对 0.0% 至 0.2%,这一段远在误差带之外。
接下来要盯的三个数
第一,11 月底的第二次估算。要看 8 月那个 0.0% 会不会再动、9 月那 0.2% 往上还是往下。两次估算之间改动月份数据是常规动作,本期 8 月就已从 +0.1% 下修到 0.0%。
第二,12 月起的月度序列。月度是这套数据里唯一能看清方向的一层。如果 10 月、11 月连着回到 0.3% 以上,三季度那个「前高后低」就只是单月扰动;如果继续停在 0.1% 至 0.2%,那 0.7% 更该被读成一次性的抬升。
第三,明年的年度修订。0.27 个百分点是历史均值,会随修订方法调整而变。若后续修订为负、0.7% 往 0.5% 靠,这一季「比上季快」的叙事就要收回去。第二次估算出来之前,把 0.7% 当趋势比当读数更危险。
常见问题
是环比、实际、季节调整后的链式量(CVM)口径,量的是三季度相对二季度的实物产出变化,已剔除价格因素。同比 1.9% 是相对去年同期的变化。同一份公报另给名义 GDP 环比 1.4%、同比 4.3%,两者之差是 GDP 平减指数。本次是首次估算,后续会有第二次估算与年度修订。
因为分母不同。季度环比是两个季度平均水平的比较,月度环比是月末对月末。以 6 月末为 1,三季度三个月的平均水平是 1.0047,而二季度平均水平反推约为 0.9977,起点本身就低,所以三季度一开局就站在 +0.63% 的位置上。这三个月的月度数字不能相加,相加也不会等于 0.7%。
是。公报在可靠性一节说明:自 2000 年一季度起,首次估算与三年后最终值之间平均修订 +0.08 个百分点,平均绝对修订 0.27 个百分点。前者说明修订没有系统性方向,后者说明单次修订的常见幅度。本刊把它用在「0.7% 与 0.5% 的差是否显著」这个判断上,属本刊换算。
方向上统计局给了肯定:该行业是 2026 年全年 GDP 增长的最大拉动,且营业额增幅最大的企业中许多从事人工智能与云计算相关活动。幅度上统计局明确说难以量化确切影响。因此可以写「AI 相关活动是这一轮增长的主要来源之一」,不能写「AI 贡献了英国 GDP 的某个百分点」。
会作为输入之一,但它不是唯一输入。央行的决策还看通胀、工资、就业与信贷条件,而这些都不在这份公报里。本文只讨论这份统计本身的口径与可靠性,不给利率路径判断,也不构成对任何资产价格的预期。
三个用途。一是判断人工智能相关的资本开支有没有进入宏观数据——目前看已经能在一个国家的产出结构里看到痕迹。二是理解统计修订:单季首次估算的误差带可以大于季度之间的差异,把它当趋势容易被后续修订推翻。三是对照口径:不同国家季调方法、修订习惯不同,跨国的 0.1 至 0.2 个百分点差异不适合当作结论。
口径说明:① 环比为今年三季度对二季度,同比为对去年同季,均为季节调整后链式量;② 首次估算会被后续发布修订,文中 0.27 个百分点为统计局对历史修订幅度的度量,非本期误差上限;③ 季度环比不等于三个月月度环比之和,两者分母不同;④ 产出法与支出法是同一笔 GDP 的两种记法,不可相加;⑤ 七国横比各国季调方法不同,小差距不宜当结论;⑥ 本文不涉及利率路径判断与任何价格预期。




