
 简体中文
 English

美国 10 月 PPI 同比 6.5%、上游 13.9%:一份报告,两个通胀
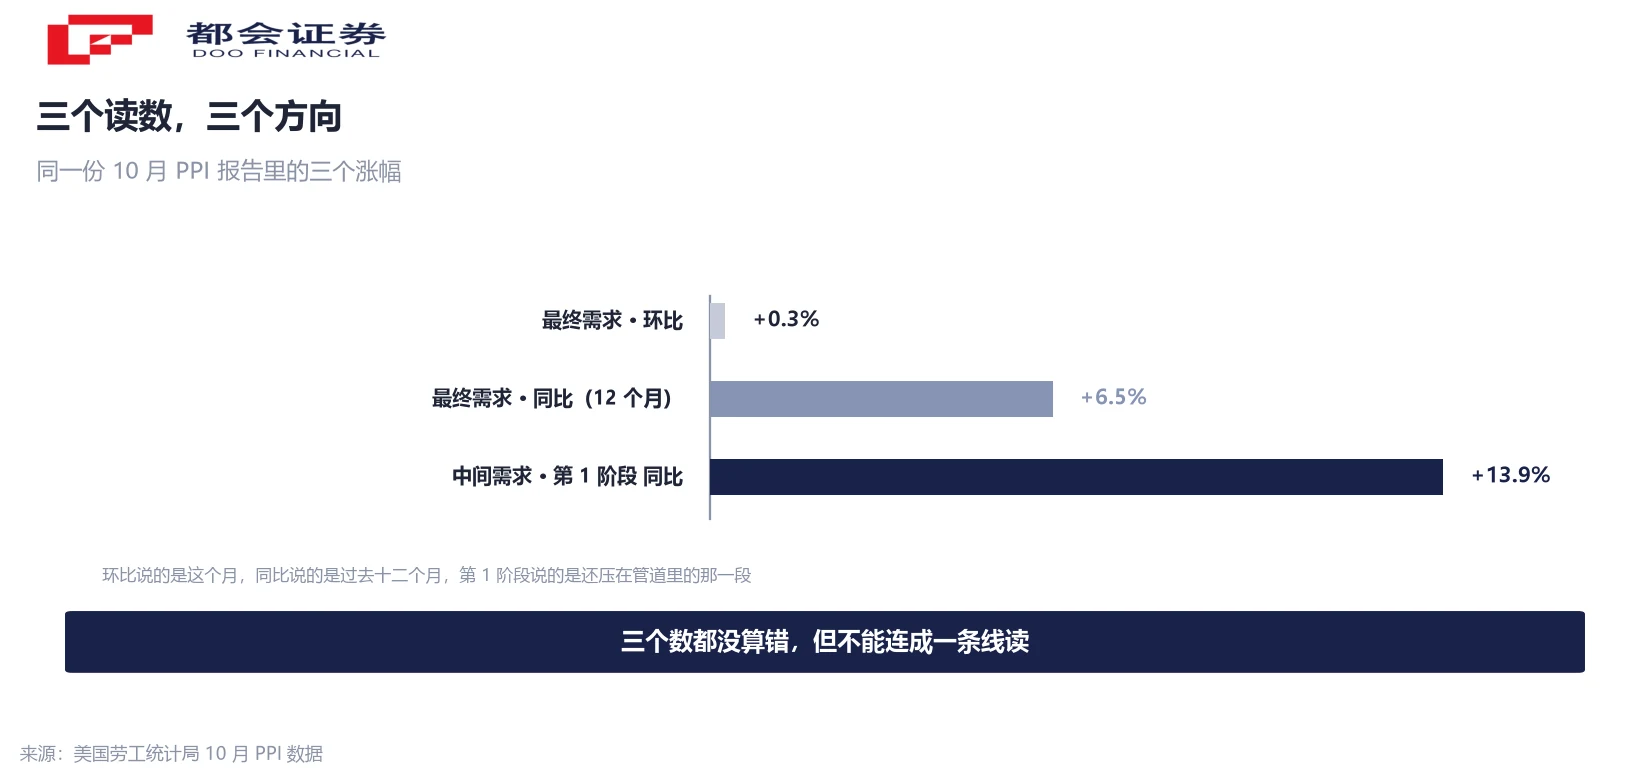
同一份报告,三个数字,指向三个方向。10 月美国最终需求生产者价格指数环比只涨 0.3%,比 9 月的 1.4% 少了 1.1 个百分点;同一份报告里,12 个月同比是 6.5%,为 2022 年 11 月以来最大的年度涨幅;而按生产流程阶段划分的上游第 1 阶段,中间需求同比是 13.9%,同样是四年前那一轮以来最高。
三个数字都没有算错。它们只是分别回答三个问题:这个月涨了多少、过去一年涨了多少、还没走到终端的那一段涨了多少。把它们连成一条线读,就会得出「通胀在放缓」或者「终端要涨 13.9%」这两个都站不住的结论。
这篇只做一件事:把这三个读数的分母、时间长度和篮子摆开,说清哪一个能用、哪一个不能相减、哪一个是最该盯的。
三个读数并排:0.3%、6.5%、13.9%
先摆数。10 月最终需求 PPI 季调后环比 +0.3%,市场此前的预期是 +0.4%,9 月是 +1.4%,8 月是 +0.4%。单看这一行,10 月是明显降温的一个月。
第二行反着走。未经季调的 12 个月同比 +6.5%,比 9 月的 6.3% 还高了 0.2 个百分点,是四年前那一轮之后最大的年度涨幅。剔掉食品、能源与贸易服务之后的核心 PPI,环比 +0.5%,与 9 月持平,12 个月 +4.9%。
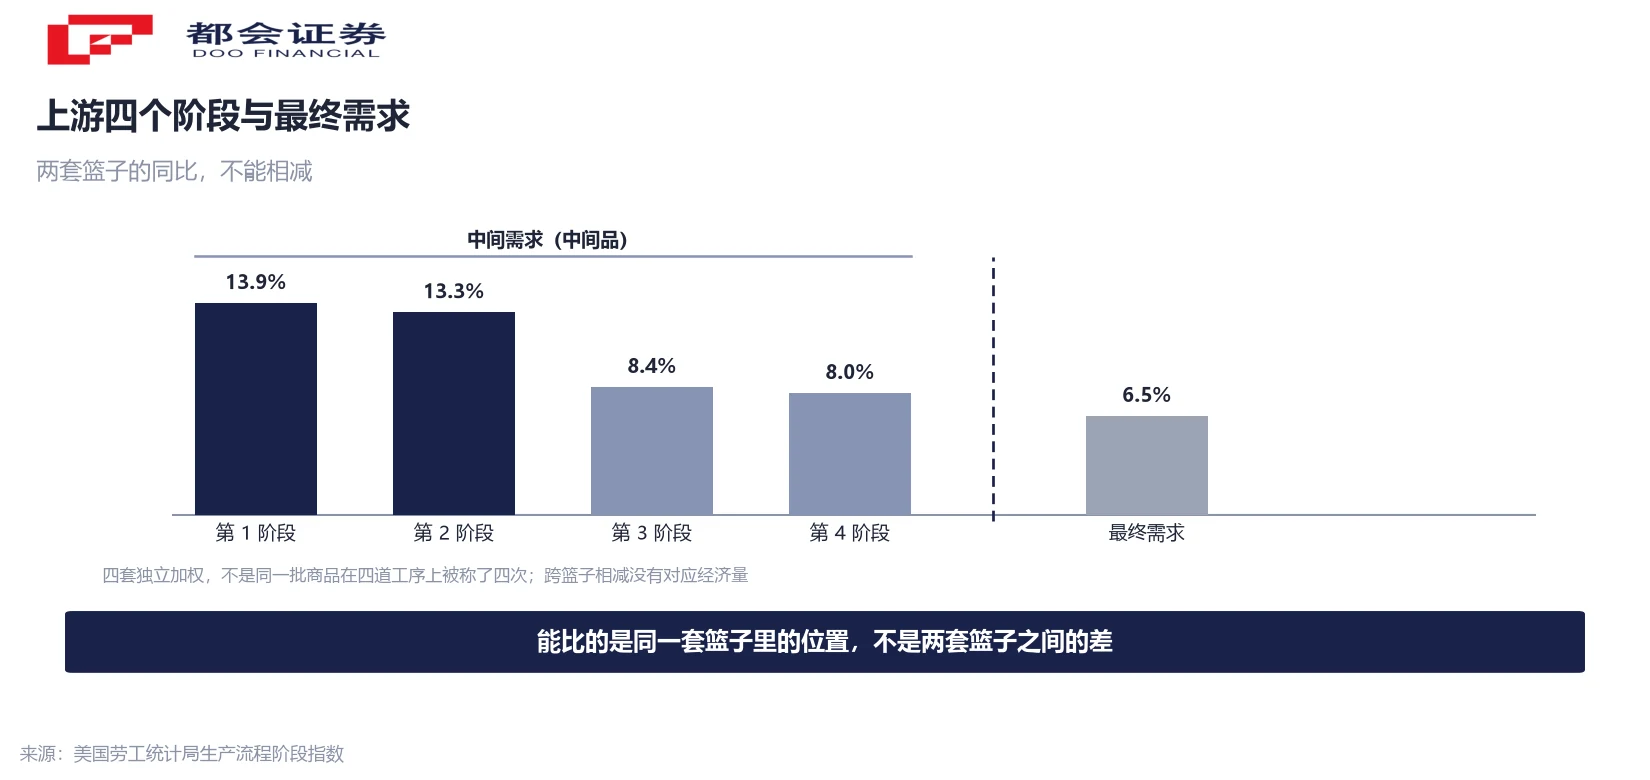
第三行更远。中间需求按生产流程阶段划分,第 1 阶段(最靠上游、离最终消费最远的那一段)同比 +13.9%,第 2 阶段 +13.3%,两者都是四年前那一轮以来最高。环比方向也不一致:第 1 阶段 +0.6%,第 2 阶段 −0.2%,第 3 阶段 +0.3%,第 4 阶段 +0.4%。
三个数的差别不在精度,在位置:第一个说的是这个月,第二个说的是过去十二个月,第三个说的是还压在管道里的那一段。
环比只涨 0.3%:三笔会自己摆回去的减法
把 0.3% 拆开,这个月有三笔明确的减法。
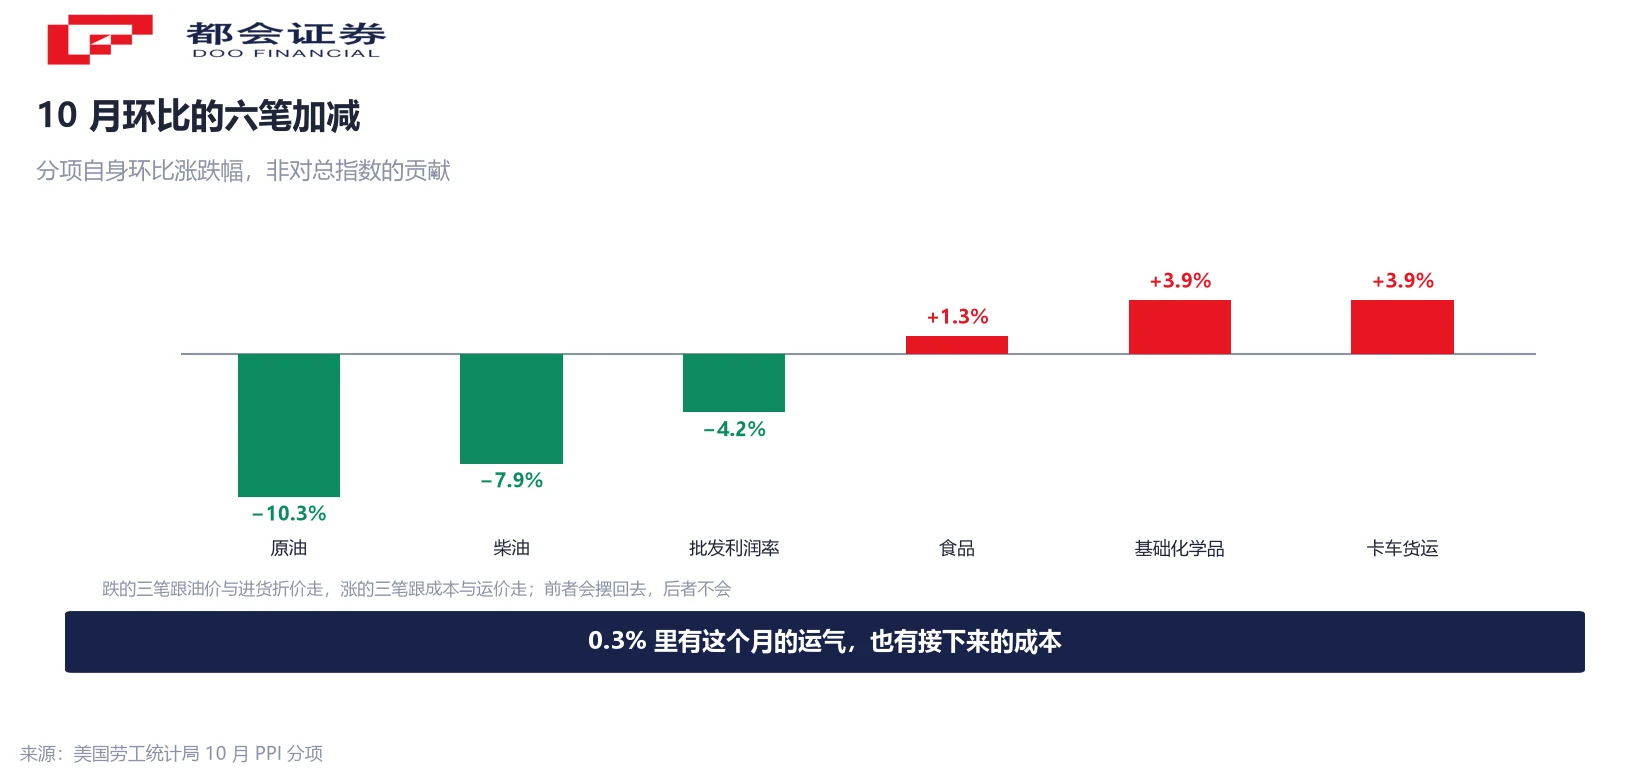
第一笔在能源。柴油价格单月跌 7.9%,原油跌 10.3%,直接拖累未加工品环比 −3.1%,这是四年前那一轮之后最大的单月跌幅。第二笔是机械与车辆批发利润率 −4.2%,第三笔是贸易服务利润率 −0.2%。三笔加起来,把一个月里最容易往上冲的那部分削掉了。
这三笔有共同点:会自己摆回去。柴油跟的是原油,原油跟的是地缘与库存;批发利润率跟的是折价与进货节奏,一个月压下去,下一个月常常弹回来。它们压低了指数,但没有改变涨价的来源。
把这几项让开,剩下的部分仍在涨:除食品与能源的商品环比 +0.5%,贡献了当月涨幅的六成以上;食品 +1.3%;核心环比 +0.5%。基础有机化学品 +3.9%,一项就占了加工品涨幅的四成以上。
换句话说,0.3% 这个数字里同时装了两类东西:一类是这个月的运气,一类是接下来的成本。前者能看,后者要算。
服务那一端卖的是加成,不是成本
服务环比 +0.2%,看起来几乎没动,但它已经连续第五个月上涨,内部结构还很集中:运输与仓储服务 +2.0%,一项贡献了当月总涨幅的四分之三;其中卡车货运 +3.9%,占服务涨幅的八成以上。服务里唯一的减项是贸易服务利润率,−0.2%。
这一层和商品那一层的性质不同。商品的涨价来自投入成本——基础化学品、燃料、金属;服务的涨价里有很大一块来自贸易与运输环节的加成,也就是同一批货从出厂到上架之间被加了多少。加成随需求、库存与议价能力走,不随原油走。
所以「能源跌了,通胀就下来了」只说对了一半:它压住的是商品那一端的分项,压不住服务这一端的加成。这也是为什么柴油跌 7.9% 的同一个月,核心环比还是 0.5%,12 个月还是 4.9%。
卡车货运这个分项值得单独记一笔。它计的是实际运量与实际运力的成交价,比批发利润率更接近真实需求——前者是生意在不在跑,后者只是账面上的折价与进货节奏。
13.9% 减 6.5% 等于 7.4 个点,这个减法不成立
最容易出错的一步,是拿 13.9% 减 6.5%,得出「上游涨了 13.9%,传到终端只剩 6.5%,传导率不到一半」。这个减法不成立。
两个数不是同一套篮子。最终需求指数衡量的是一篮子卖给最终使用者的商品与服务;按阶段划分的中间需求指数,衡量的是卖给企业的中间品。两者成分不同、权重不同,服务在其中的占比更不同:第 1 阶段里几乎没有最终消费的服务,最终需求里服务占了很大一块,而服务的计价方式是加成。拿加成的涨幅去减成本的涨幅,分子分母都不对齐。
还有一层。四个阶段是四套独立的加权,不是同一批商品在四道工序上被称了四次。跨阶段相减,得到的差没有对应的经济量。
所以 7.4 个百分点这个数可以算,但它描述的是两套篮子在同一时点上的两个涨幅之差,不是从上游走到终端掉了多少。把它写成「传导率 47%」,读者会以为终端理应涨到 13.9%,而事实是终端从来没有这个义务。
同一套篮子里,才谈得上位置差
要比较,就在同一套篮子里比。中间需求内部:未加工品同比 +16.9%,加工品 +14.6%(四年前那一轮以来最大),中间需求服务 +6.8%。最终需求内部:商品 +10.2%(四年前那一轮以来最大),整体 +6.5%,核心 +4.9%。
排序与加工深度完全一致:越靠上游,涨得越多。原因有两层——上游没有服务与贸易加成的稀释,而且越靠上游越贴近原油、化工、金属这些今年涨得最直接的投入。
这个排序给出的可用信息是:加工品同比 14.6% 已经创下四年新高,说明下游拿到的成本基数还在往上走。它不预测终端会涨到 14.6%,但它说明这一轮的成本压力没有走完。
反过来,未加工品 +16.9% 里能源占了大头,而 10 月原油单月跌了 10.3%。这一项的同比大概率是整张表里最先掉头的——它掉头也不代表终端成本下降,只是基数在变。
影响股价的是折现率那一端
这份数据影响股票市场的路径只有一条:利率预期。分项本身的涨跌不直接进入股价。
数据公布后美债期货走高——环比低于预期,市场把它读成这个月没那么热。但 12 月 8 日至 9 日议息会议的定价没有松动:按 CME FedWatch 的当日读数,加息 25 个基点已被完全反映,加息 50 个基点的概率约 15%。这是市场定价,不是对会议结果的预测,会议前的每一份数据都会重新定价一次。
对高估值资产来说,起作用的是折现率这一端,柴油跌几个点只在分项表里。这条链条本站已有专文拆过(见文末延伸阅读),此处不重复。
对做长期配置的读者,这份报告更实用的地方在第三节那个结论:成本那一端的压力还在加工品与中间需求里,而加成那一端的压力在卡车货运与批发利润率里。两个来源不同步,才会出现「环比降温、核心不降」这种组合。
接下来看三件事
第一,核心环比能不能连续第三个月站在 0.5% 以上。11 月数据 12 月 15 日公布,这是唯一能验证「加成还在」的月度读数。9 月核心环比由 +0.7% 修正为 +0.8%,10 月 +0.5%,一个月说明不了趋势。
第二,三笔减法会不会弹回来。柴油跟原油、批发利润率跟折价,下个月这两项只要有一项回正,环比就会回到 0.6% 以上,而同比几乎不变。看到环比跳一下,先看是哪一笔回来的。
第三,加工品同比 14.6% 有没有见顶。它决定明年的成本基数,也是整张表里唯一不需要跨篮子比较就能盯住的指标——同一个篮子、同一个口径、逐月可比。
常见问题
PPI 量的是出厂与批发环节的价格,CPI 量的是居民最终购买的价格。两者篮子、权重、补贴与税收的处理都不同,所以同期可以背离。10 月 PPI 环比 0.3%、同比 6.5%,是生产端的读数,不能直接当成居民端的通胀。
相对 9 月的 1.4% 是明显回落,也低于 0.4% 的市场预期。但按单月折算年化约 3.6%,仍高于疫情前十年的月均水平。低与不低,取决于你拿它跟哪个月比。
不能这样推。13.9% 是中间需求第 1 阶段的同比,篮子里装的是卖给企业的中间品;终端最终需求是另一套篮子,权重与服务占比都不同。跨篮子相减或直接平移,都不成立。
BLS 原文给出的 12 个月累计是 4.9%,部分转述写作 5.0%。本文按 BLS 原文采用 4.9%,两者相差 0.1 个百分点,不改变结论。
原油在最终需求指数里的权重有限,且经过加工、运输与贸易环节后影响被摊薄。10 月能源分项只跌 0.1%,最终需求整体仍涨 0.3%。原油的大跌主要体现在未加工品的单月 −3.1% 上。
它 10 月 +3.9%,占服务涨幅八成以上,而服务贡献了当月总涨幅的四分之三。它计的是实际运量与运力的成交价,比批发利润率更接近真实需求。
11 月 PPI 于 12 月 15 日公布。届时要盯三处:核心环比是否连续第三个月在 0.5% 以上,柴油有没有回正,机械车辆批发利润率有没有回正。
口径说明:① 核心 PPI 的 12 个月累计采用 BLS 原文 4.9%;② 分项涨跌幅为该项自身环比,不等于其对总指数涨幅的贡献;③ 生产流程阶段指数与最终需求指数分属两套篮子,本文不作跨篮子减法;④ 加息概率为公布当日市场定价读数,不构成对未来结果的预测。




