
 简体中文
 English

美联储 2027 年只剩 7 次改利率的机会,一次经济预测都不发
美联储在 11 月 12 日公布了修订后的 2027 年联邦公开市场委员会(FOMC)会议暂定日程。与往年最大的差别有两处:明年 10 月 26 日至 27 日那次会议不再投票决定利率,也不发布会后政策声明,而是专门讨论货币政策的长期战略问题;全年利率决议因此从惯例的 8 次减到 7 次。
另一处差别不在公告正文里,而在官网日历的星号上。美联储用星号标注「伴随经济预测摘要(SEP)」的会议,今年有 4 次,落在 3 月、6 月、9 月和 12 月。明年的 8 个日期,一个星号都没有。
这两件事叠加,改变的地方在于一年里有几次机会改利率、有几次机会拿到官方预测,会议本身说什么倒在其次。下面把这两笔账分别数清楚。
8 次会议没变,少的是其中一次的决定权
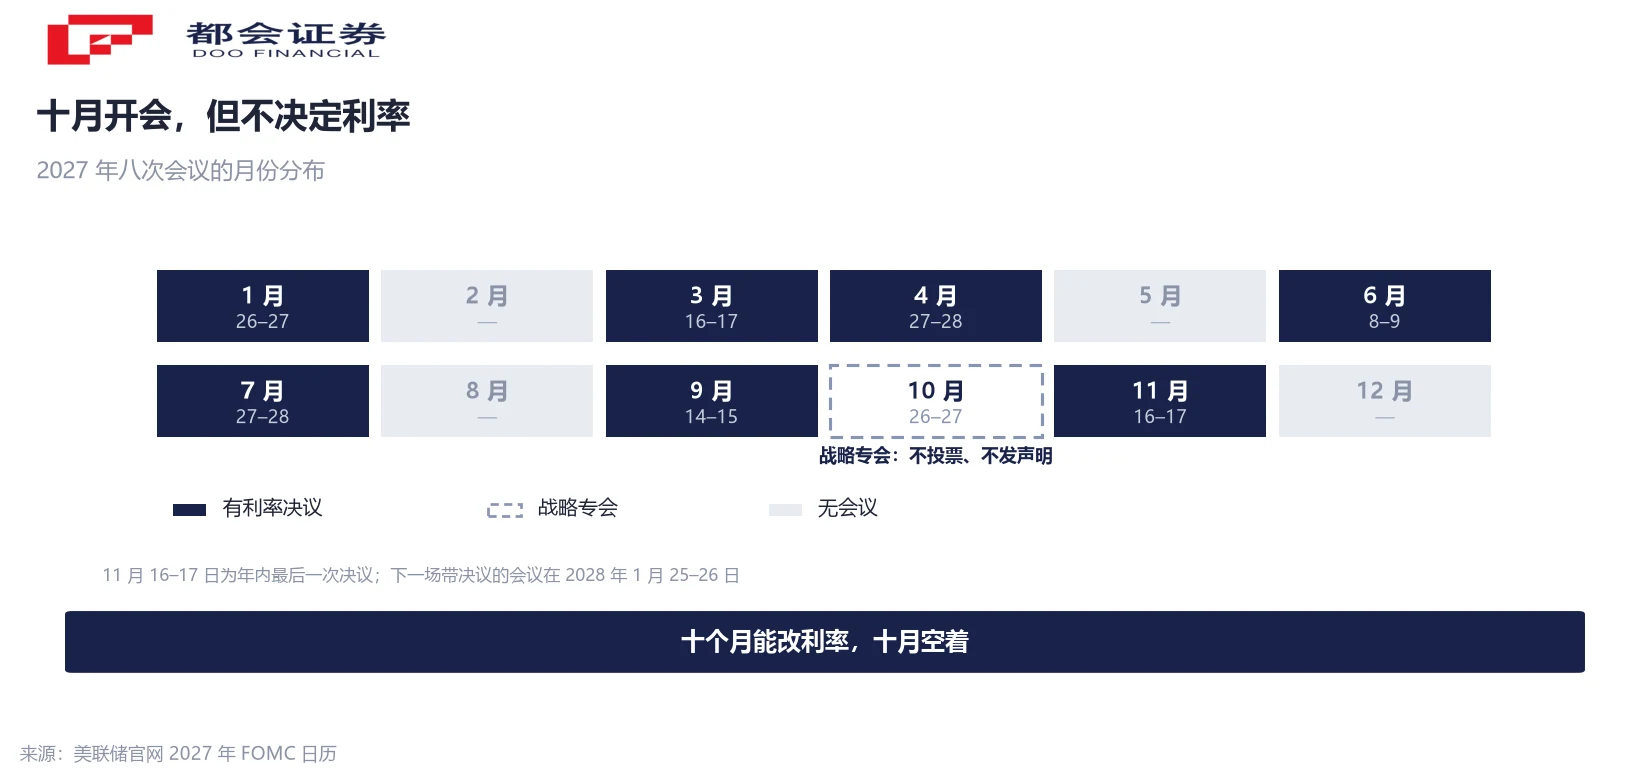
先把日期摆出来。根据美联储公告,明年 8 次会议的日期是 1 月 26 日至 27 日、3 月 16 日至 17 日、4 月 27 日至 28 日、6 月 8 日至 9 日、7 月 27 日至 28 日、9 月 14 日至 15 日、10 月 26 日至 27 日、11 月 16 日至 17 日,2028 年 1 月 25 日至 26 日还有一次。公告原文写明:除 10 月那次之外,每次会议都在第二天公布政策决定;10 月那次专门讨论广泛的货币政策战略问题。
官网日历把 10 月那次单独标成「Monetary Policy Strategy Meeting」,其余七次仍按惯例带决议与声明。明年的结构因此是 8 次会议、7 次利率决议、7 份会后声明、0 份经济预测摘要;今年则是 8、8、8、4。
| 项目 | 今年 | 明年 |
|---|---|---|
| 例行会议 | 8 次 | 8 次 |
| 利率决议 | 8 次 | 7 次 |
| 会后政策声明 | 8 份 | 7 份 |
| 经济预测摘要 | 4 份 | 0 份 |
| 年内最后一次决议 | 12 月上旬 | 11 月中旬 |
有一个细节容易忽略:会议次数没有减少。日历页顶部那句介绍至今没改——FOMC 每年举行 8 次例行会议。变的只是其中一次不再拥有决定权:「少开一次会」意味着官员不再碰面,「少一次决议」意味着他们照常碰面、但不改利率也不表态。
最后一行也值得单独说。惯例上一年最后一次议息会议落在 12 月,明年提前到 11 月中旬,等于把年末调整窗口往前挪了约三周。据汇通网报道,该次会议原定 12 月上旬。
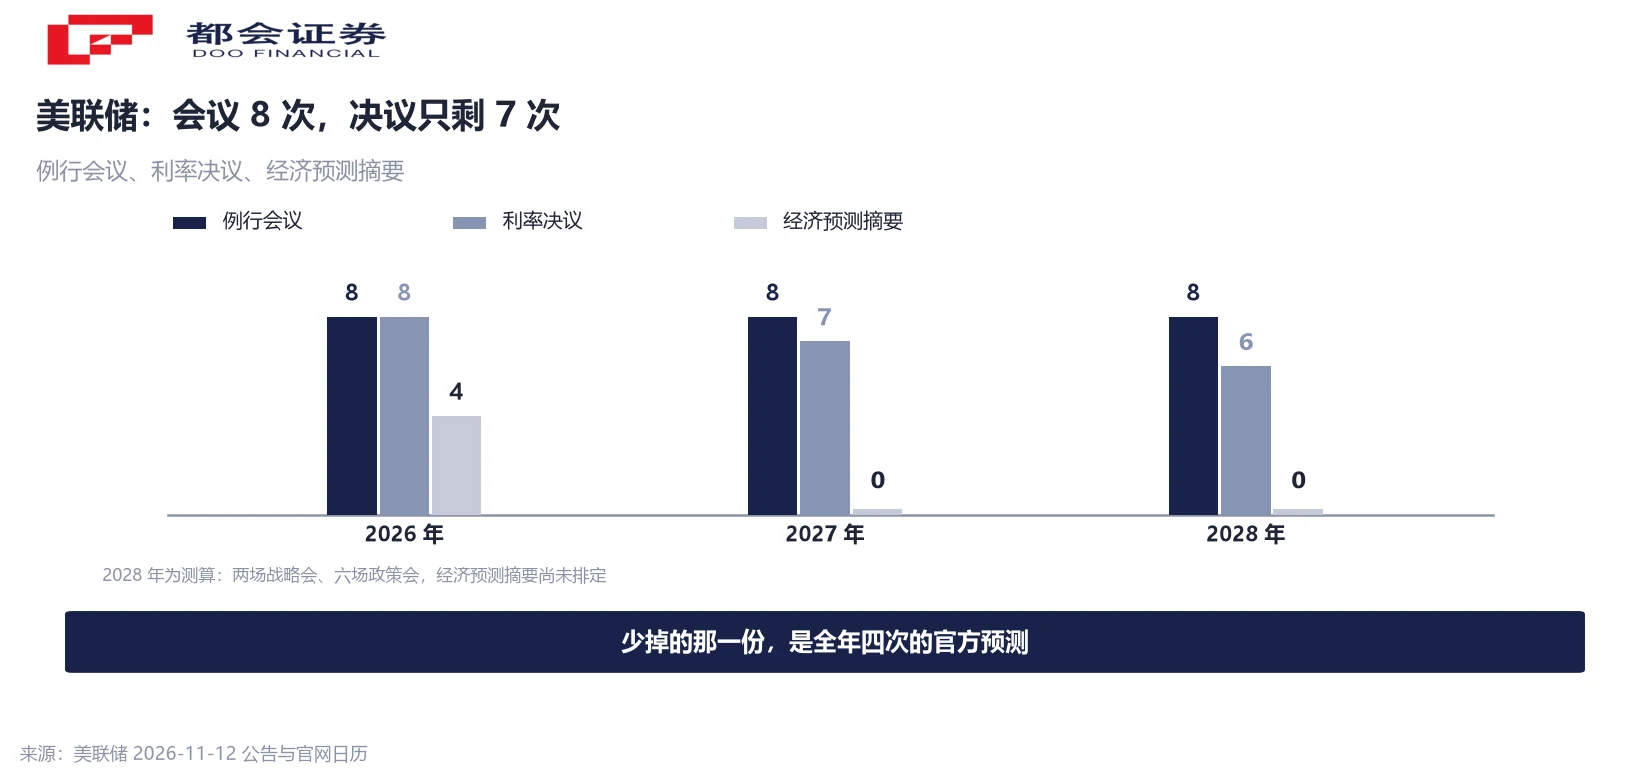
图里三组数字放在一起,最容易看出的是「8」这个数字在三个位置上变成了 8、7、7、0,缺口集中在后两项;少了哪一次反倒是次要的。
0 个星号:明年的日历上没有一次经济预测
星号的含义写在日历页脚注里:标星的会议「伴随经济预测摘要」,也就是常说的季度预测——含增长、失业率、通胀的官员预测中值与利率中值,后者被画成点阵图。今年它出现在四次会议上,落在 3 月、6 月、9 月与 12 月。
明年的日历上,八个日期一个星号都没有。据汇通网对照更新后的日历页面,3 月、6 月、9 月三次会议的星号已被取消。这意味着按当前时间表,明年不会有一份官方经济预测,也不会有新的点阵图。
这件事与主席沃什的态度直接相关。他在今年 5 月就任,此后从未提交过自己的季度预测。据汇通网报道,沃什反感这套做法,已设立工作小组审查沟通实践与战略,其中包括是否继续公布点阵图,但调查结果尚未提交沃什与其余 18 位政策制定者。所以「明年零预测」目前还只是日历层面的既成事实,制度层面仍在审查中。
再往后看一年,沃什在今年 10 月 28 日的发布会上说过,2028 年将有两场会议专议战略、六场用于制定政策。官方日历目前只排到 2028 年 1 月那次,其余日期尚未公布,所以「六次决议」属于主席表述,不是已公布的日程。
需要留意时点:最近一份点阵图会在今年 12 月那次会议后发布,那次仍带星号。它是观察「零预测」是否成真的第一个参照点——如果连这次也被取消,明年日历的空白就不止是排版问题。
把间隔数一遍:49、42、42、49、49、63、69
决议次数减少的直接后果是间隔变长,这一点可以直接算。按决议公布日计,明年七段间隔依次是 49、42、42、49、49、63、69 天。七段相加 363 天,与 2027 年 1 月第一次决议到 2028 年 1 月那次会议的实际天数完全一致,零残差。
今年的八段间隔是 49、42、49、42、49、42、42、50 天,相加 365 天,同样零残差。对比之下有三处变化:平均间隔从 45.6 天升到 51.9 天,多出 6.2 天,约合 13.7%;年内最长空档从 50 天升到 69 天,多 19 天;最短间隔仍是 42 天,没有变化。
若 2028 年真的只有六次决议,按闰年 366 天测算,平均间隔会进一步升到 61.0 天。也就是说,从今年到后年,同样一年的决策点从 8 个减到 6 个,单次要覆盖的时间从 45.6 天拉长到 61.0 天。
69 天这一段落在年末年初,中间隔着两个月度非农与两份 CPI 报告。
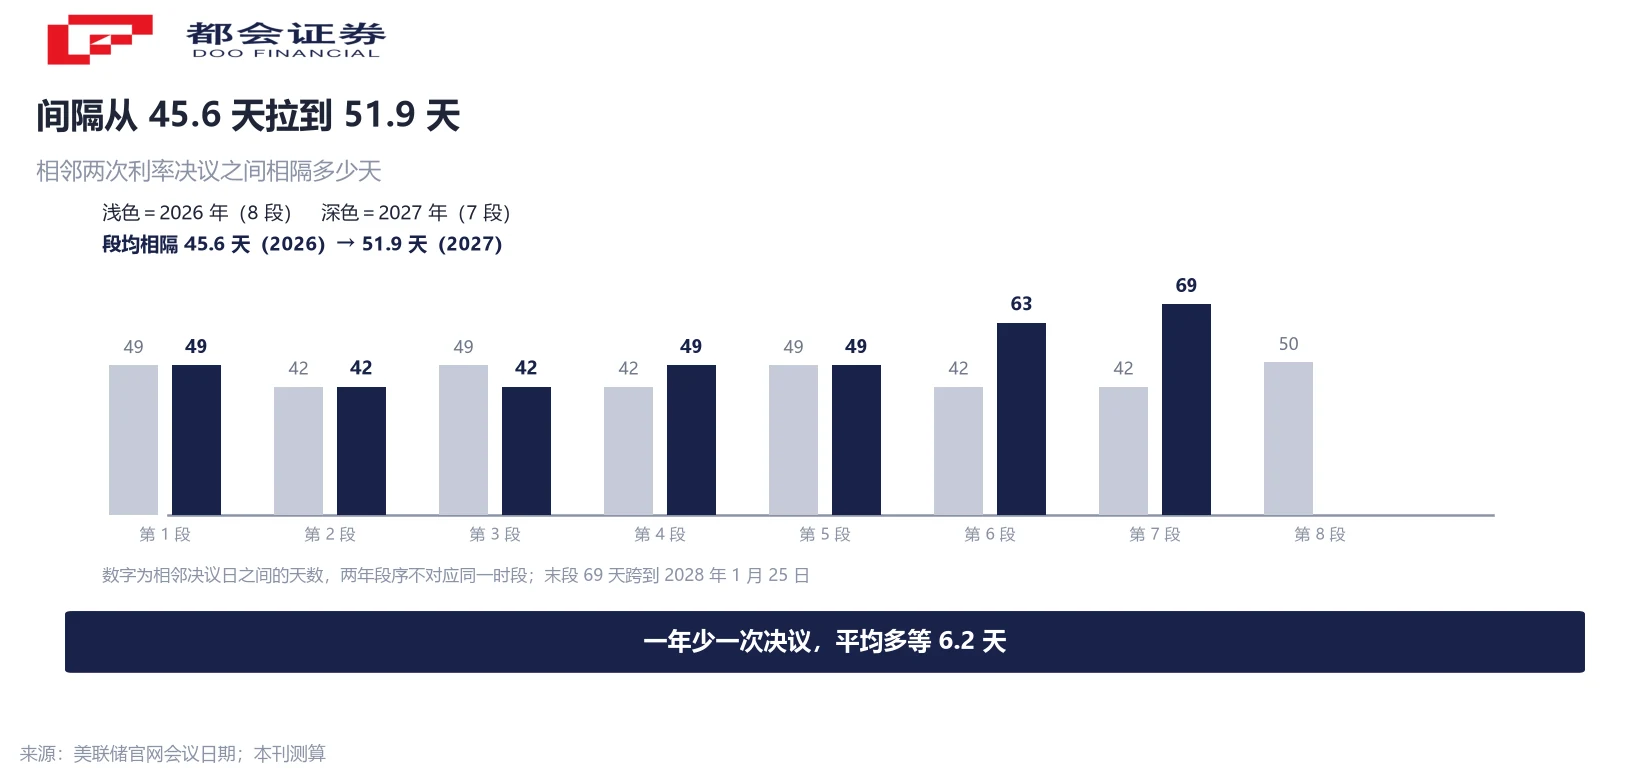
读这张图时有一个细节要留意:明年的柱子少一根,说明同样的一年在更少点位上被切开,中间并没有空段。
决议次数就是纠错次数:单次要吞下的数据变多了
把上面两组数字翻译成机制,一句话就够:决议次数就是「按当前判断纠错」的次数。每次会议都是一次重新评估的机会——通胀是否回落、就业是否转弱、金融条件是否过紧。机会少了,两次纠错之间就要积累更长时间的信息。
以 9 月到 11 月为例。9 月中旬那次决议之后,下一次能改利率的会议在 11 月中旬,中间 63 天;这期间官员确实在 10 月那次碰了面,但那次只谈战略。所以从 9 月中到 11 月中,没有任何一个可以调整利率的时点。
在加息方向上,这个变化带来的结果更接近「单次幅度压力上升」,与「政策更稳」是两件事。两次决策之间要多覆盖一周多的数据,单次决策要么更保守、要么更集中,两种走法都会让单次会议的权重变大;反过来,如果通胀在此期间明显回落,减少一次会议也意味着少一次「提前转向」的机会。
这里必须划一条线:以上讲的是决策窗口的疏密,不涉及利率方向。今年 10 月 CPI 环比上涨 0.4%、核心上涨 0.3%,9 月 CPI 同比 3.7%;上周公布的首次申请失业金人数为 20 万人,高于市场预期的 19.5 万人。联邦基金目标区间自 9 月中旬起维持在 3.75% 至 4.00%。
四处容易读错的地方
第一处,会议没有减少。8 次例行会议照开,减少的是一次决议与一份声明。
第二处,少开会不等于少波动。波动可能被压缩到更少的日期里,也可能因为等待变长而在数据日集中释放。
第三处,时间表是「暂定」。公告标题用的就是 tentative,页面注释也写明每个日期要等到上一次会议确认才生效,星号与合并都可能调整。明年 3 月那次会不会补上星号,是目前最值得盯的一处。
第四处,六次决议的 2028 年还只是主席表述。官方日历只公布到 2028 年 1 月那次,把「2028 年 6 次」当成既定日程会读得太满。
另一面也要摆出来:官员对通胀的担心没有消退。古尔斯比称正逐步进入「一个从历史经验看任何央行都难以遏制通胀的阶段」,戴利表示可能仍需进一步加息。芝商所 FedWatch 工具最新读数显示,12 月加息 25 个基点的概率为 93.7%、50 个基点的概率为 6.3%;另有读数把后者放在 15% 附近,时点不同报价有差异,方向一致。所以「决策次数减少」与「加息压力缓解」是两件不同的事。
接下来看三件事
第一条线索是今年 12 月那次会议——当前日历上最后一份带星号的会议。会后发布的预测摘要与点阵图会给出官员对 2028 年的看法;这份材料还在不在,直接决定明年的空白属于一次性调整还是制度性退出。
第二条线索是明年 3 月那次会议会不会临时补上星号。日历是暂定的,星号可以后加。如果临近时补上,说明取消的是「每年四次」的密度;如果到会前仍无星号,零预测就从排版事实变成制度事实。
第三条线索是 11 月中旬到 2028 年 1 月这 69 天。这段时间没有决议、没有声明、没有预测,市场能依靠的只有数据日历——月度 CPI、非农、PCE,以及每周的初请。节奏的来源从会议日程转到发布表。
对看美股的人来说,这些属于节奏层面的信息,与方向判断无关。日历变稀,意味着单次数据与单次会议的权重都变重,判断「下一次政策动作在什么时候」需要重新对照日历,而不是沿用每年 8 次的习惯。本文只做日程与口径梳理,不构成任何投资建议。
常见问题
8 次例行会议,其中 7 次投票决定利率。10 月那次改为货币政策战略专会,不投票、不发布会后政策声明。这是数十年来首次低于每年 8 次的惯例。
美联储公告写明,该次会议「专门用于讨论广泛的货币政策战略问题」。官网日历页把它标注为 Monetary Policy Strategy Meeting,与其余七次的常规标注不同。
按当前公布的时间表,没有。美联储用星号标注「伴随经济预测摘要」的会议,今年有 4 次,落在 3 月、6 月、9 月与 12 月;明年的 8 个日期一个星号都没有,其中 3 月、6 月、9 月的星号已被取消。
69 天,从明年 11 月中旬那次决议到 2028 年 1 月的那次会议。今年最长是 50 天。平均间隔则从 45.6 天升到 51.9 天。
按主席沃什在 10 月发布会上的说法,后年有两场会议专议战略、六场用于制定政策,即 6 次决议、8 次会议。官方日历目前只公布到明年之后的第一次会议,其余日期尚未排定,这一表述属于主席口径而非已公布日程。
不能直接推。次数减少改变的是决策窗口的疏密,方向仍由通胀与就业数据决定。可能的后果是单次会议的权重变大、波动向更少的日期集中,但会议次数与波动幅度之间没有稳定对应关系。
目标区间 3.75% 至 4.00%,自 9 月中旬起维持。芝商所 FedWatch 工具的最新读数显示,市场对 12 月加息 25 个基点的定价概率为 93.7%。
口径说明:① 间隔按决议公布日计算,跨年段计入次年首会;② 2028 年六次决议为测算,依据主席表述;③ 星号含义为「伴随经济预测摘要」,日历属暂定稿;④ 平均间隔按相邻节点天数平均;⑤ FedWatch 概率随时点变动。




