
 简体中文
 English

日本 10 月企业物价涨 7.1%:进口物价按日元算涨 24.8%,按合约货币算只涨 19.2%
日本央行 11 月 12 日公布 10 月企业物价指数初值。综合指数 136.8,环比涨 0.7%,同比涨 7.1%——环比由负转正,同比比 9 月的 6.8% 又高了一档。
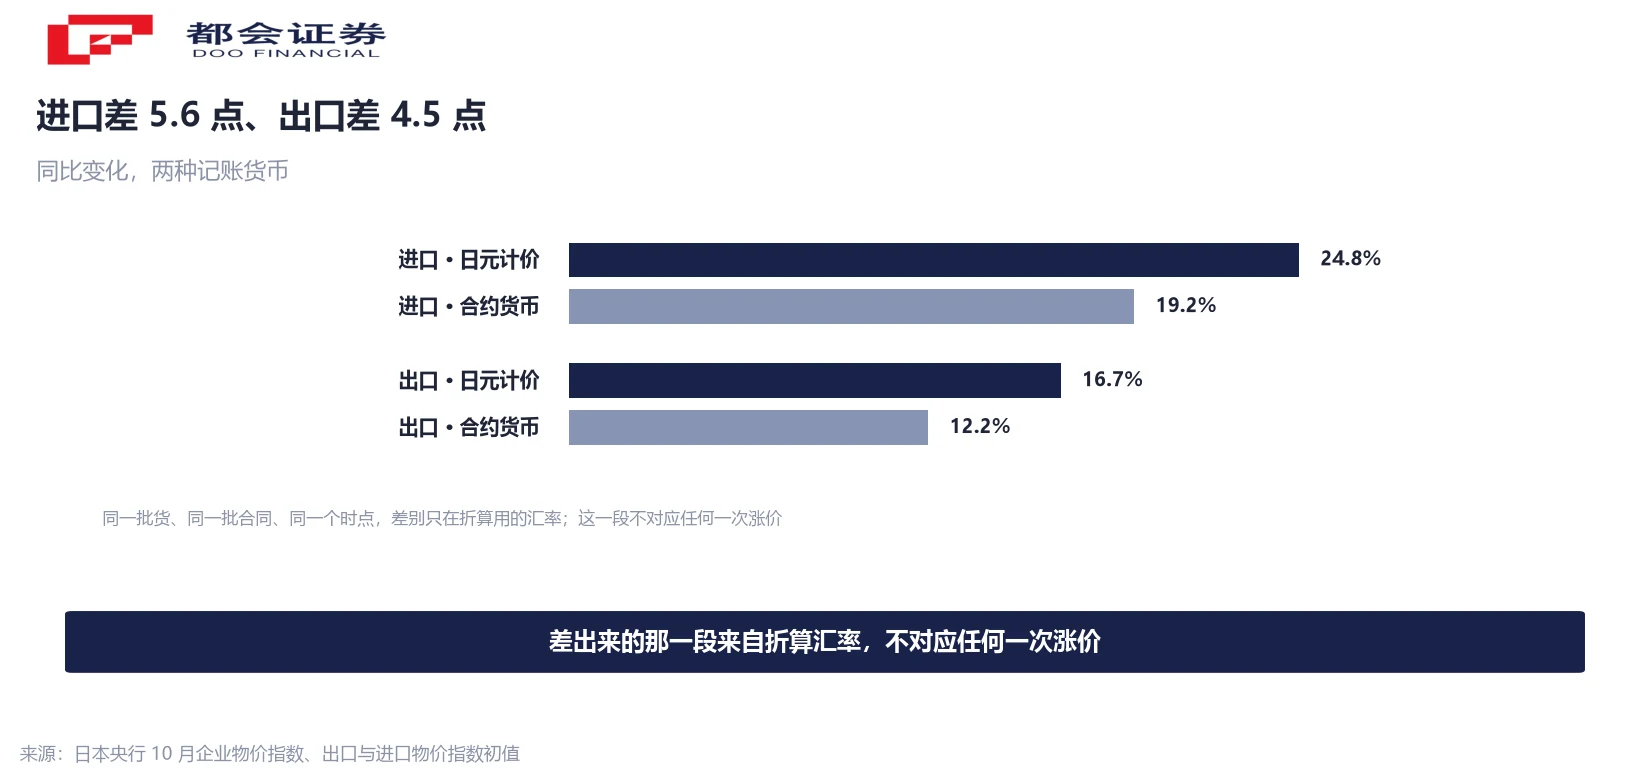
同一份报告里还有一组容易被读过去的数:进口物价按日元计价同比涨 24.8%,按合约货币计价同比只涨 19.2%。两个数讲的是同一批进口货、同一批合同、同一个时点。
差的那 5.6 个百分点不对应任何一次涨价。它发生在换算这一步——把外币报价折成日元时,汇率又走了一年。把这个折算层剥掉之后,日本上游到底涨了多少、涨在哪几段、哪些企业扛得住,才是这份报告能回答的问题。
指数 136.8、环比 0.7%、同比 7.1%
日本央行 11 月 12 日公布 10 月企业物价指数初值:综合指数 136.8(以基期平均为 100),环比上涨 0.7%,同比上涨 7.1%。上月的修正值是环比下降 0.2%、同比上涨 6.8%,市场此前对 10 月的预期是同比 6.5%。
0.7% 是 5 月以来最快的单月涨幅,也结束了 8 月与 9 月连续两个月的环比下跌——8 月 −0.3%、9 月 −0.2%,10 月转正。剔除夏季电费加价影响后,指数同为 136.8,环比涨 0.9%;把政策性加价那一层剥掉,价格涨得反而更快。
企业物价指数统计的是企业之间的交易价格,不是家庭在收银台支付的价格。它是一张上游的账:能说明成本堆在管道的哪一段,不能直接当成消费物价读数。这份报告后面几节的每一处误读,几乎都出在这一步。
同一批进口货,两种货币记出来的两个数
同一份报告里,进口物价被算了两遍。按日元计价,指数 199.0,环比涨 3.3%、同比涨 24.8%;按合约货币计价,指数 146.2,环比涨 2.3%、同比涨 19.2%。
两遍算的是同一批货、同一批合同、同一个时点,差别只在换算用的汇率。合约货币口径按签约时的汇率折算,日元口径按当月汇率折算。两个口径之差,就是「从签约到结算这一段,日元又走了多少」。
同比差 5.6 个百分点,环比差 1.0 个百分点。这 5.6 个百分点背后没有对应的涨价动作——没有哪家海外供应商因为日元走弱而改了报价,它只发生在换算这一步。企业账上的进口成本确实变贵了,但那是汇率变贵,不是货变贵。
水平上的差比同比的差大得多:进口 199.0 对 146.2,相差约 36%;出口 165.3 对 127.5,相差约 30%。水平差是自基期以来累计的汇率变化,同比差只是过去一年那一段。同一份报告里,「累计差」和「年度差」并排放着,混着读会把汇率的影响算大好几倍。
环比那 1.0 个百分点,正好等于汇率的月变动
把环比的两个数并排放:进口物价按日元算涨 3.3%,按合约货币算涨 2.3%,差 1.0 个百分点。同一张表里,汇率那一栏的月变动写的也是 +1.0%。
报告注明,汇率栏为负表示日元升值、为正表示贬值。10 月日元对一篮子计价货币贬值 1.0%,进口物价的两个口径正好差 1.0 个百分点。两处数字在不同列、算的是不同的事,却完全对上——这是这类统计内部一致性的一次现场校验,也是判断「哪一部分是汇率」最直接的依据。
出口端照同样算法:日元口径环比 +1.1%,合约货币口径 +0.6%,差 0.5 个百分点,不到进口那一半。按同一逻辑推断,日本出口合约里以日元计价的比例高于进口合约,汇率对出口价格的传导因此更弱。这是从两个指数反推的推断,不是报告里的表述;方向上与「水平差出口约 30%、进口约 36%」一致。
0.7% 是谁贡献的:能源三项占了一半
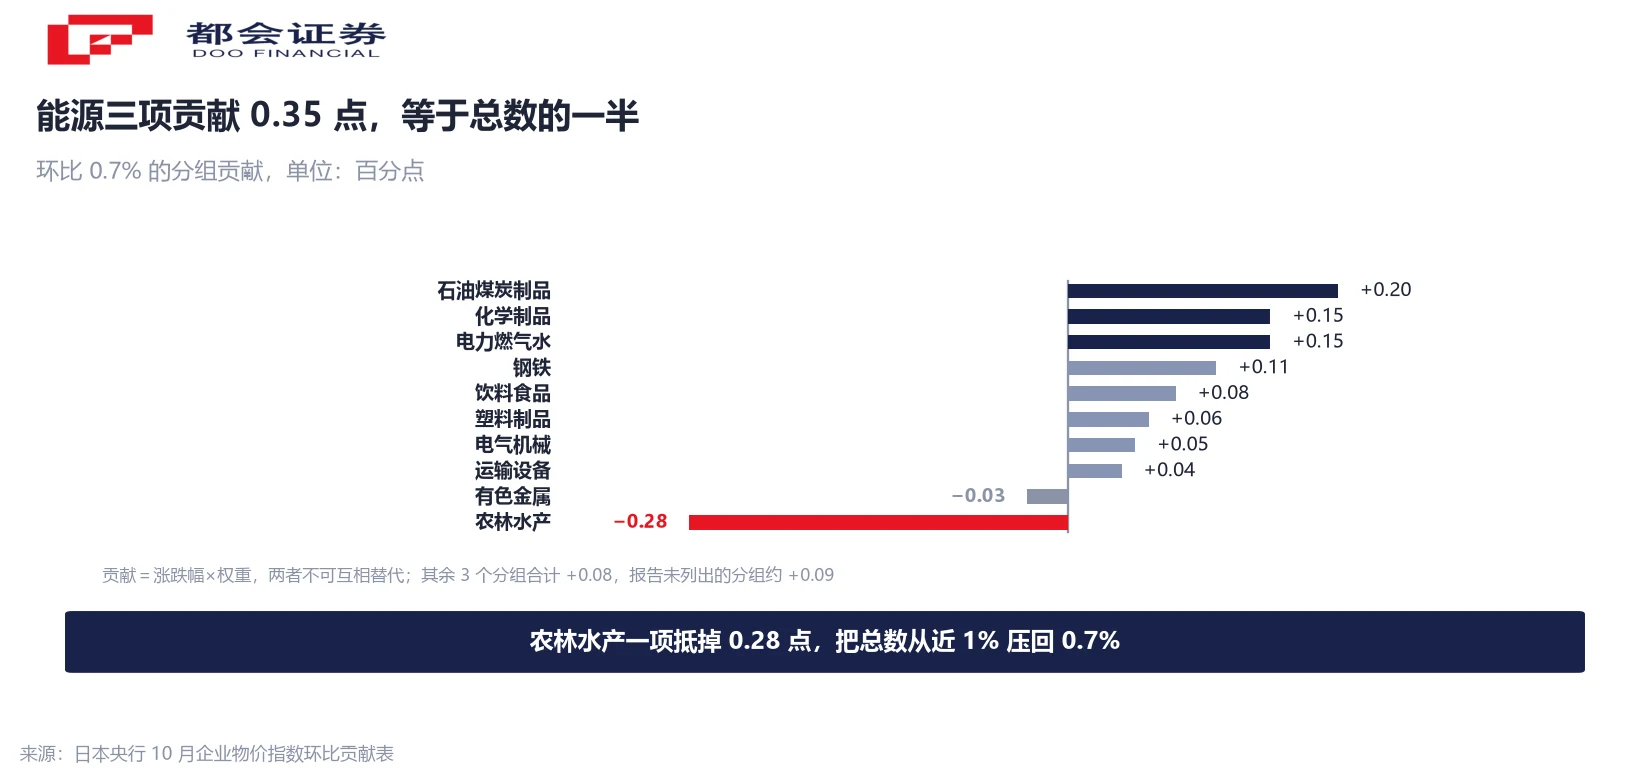
报告把环比 0.7% 拆到了分组。石油煤炭制品贡献 0.20、化学 0.15、电力燃气水 0.15——三项合计 0.35,正好是 0.7 的一半。
往后是钢铁 0.11、饮料食品 0.08、塑料制品 0.06、电气机械 0.05、运输设备 0.04、其他制造 0.03、金属制品 0.03、通用机械 0.02。有色金属 −0.03,农林水产 −0.28。
这组数有一个读法要小心:贡献是「分组涨跌幅 × 分组权重」折算出来的,和分组本身的涨跌幅不是一回事。石油煤炭同比涨 15.9%,贡献排在第一位也只有 0.20,因为它在指数里的权重是 52.8;运输设备同比只涨 3.2%,权重却有 150.9,贡献 0.04。拿贡献去比涨跌幅,会得出相反结论。
这 13 个分组相加是 0.61,与总指数 0.7% 差 0.09。差额来自报告未列出的另外 10 个分组,以及各项四舍五入——这是本刊的对账测算,不是官方口径。
农林水产 −0.28:唯一把指数往下拽的一项
农林水产是这份报告里唯一把指数明显往下拽的分组:环比 −6.6%,对总指数的贡献是 −0.28。总指数只涨了 0.7%,如果没有这一项,这个月就接近涨 1%。
它的同比也在往深处走:从 9 月的 −14.9% 掉到 −25.0%。报告在这一分组下列出的首要商品是糙米、精米,其次是猪肉。
所以「企业物价在加速」这句话要加限定。加速发生在能源、化工、钢铁、公用事业这几条线上;农产品那条线在反着走,而且越走越深。加总之后是一个温和的 +0.7%,把两组方向相反的价格压进了同一个数里——只看总数,看不见这个对冲。
出口端:同一个汇率,芯片涨三成、汽车涨 0.1%
出口物价同比:日元口径 16.7%,合约货币口径 12.2%,差 4.5 个百分点。这 4.5 个点是汇率给的,和出口商自己定的价无关。
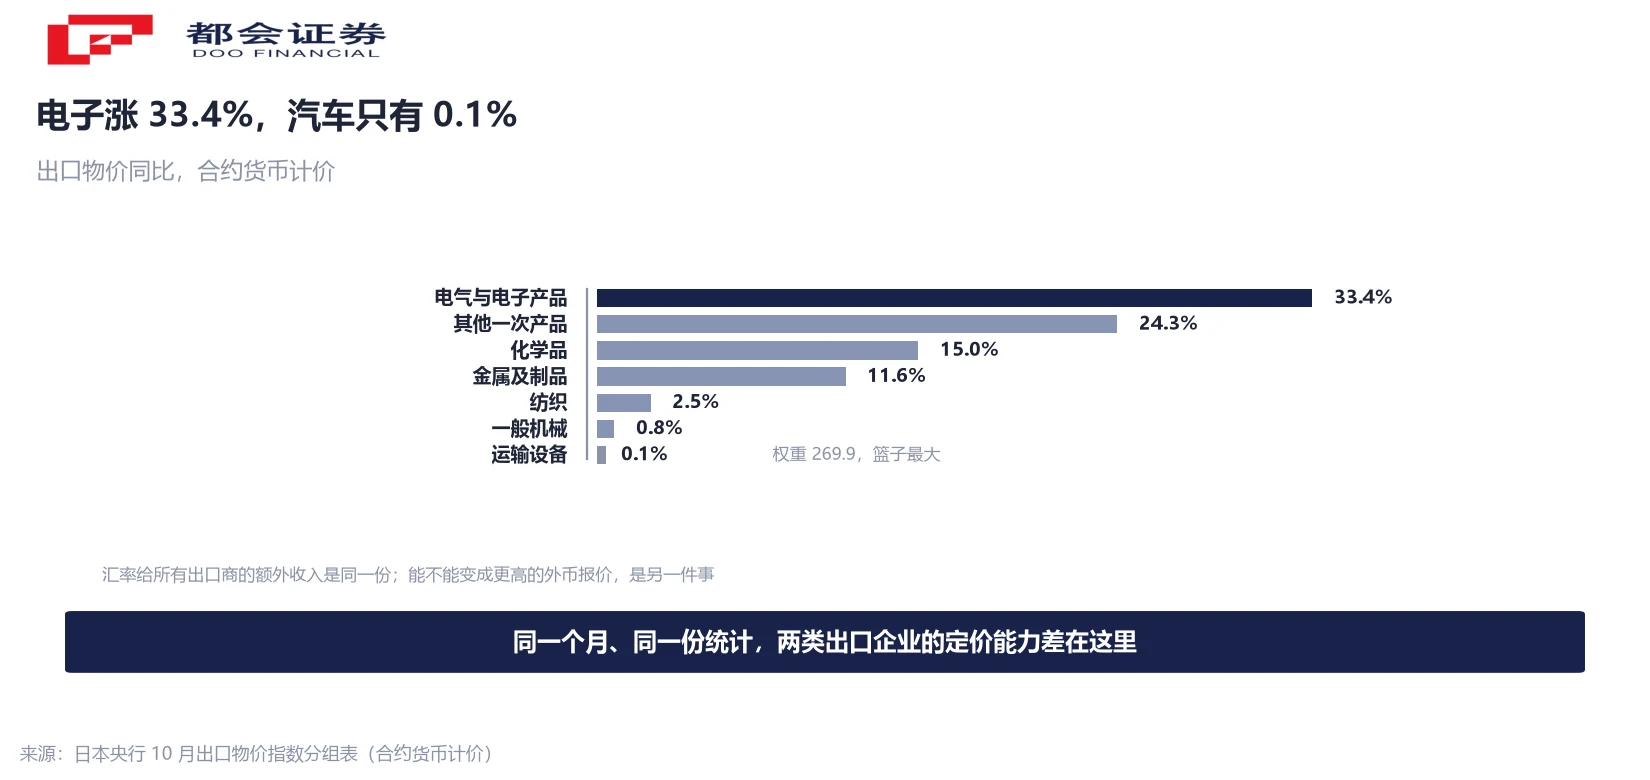
但把合约货币口径按分组拆开,落差立刻出来:电气与电子产品 33.4%、其他一次产品 24.3%、化学品 15.0%、金属 11.6%、纺织 2.5%、一般机械 0.8%、运输设备 0.1%。
出口篮子里权重最大的是运输设备,269.9——它涨了 0.1%。汇率给所有出口商的「额外收入」是同一份,能不能把它变成更高的外币报价,则是另一件事。同一个月、同一份统计,芯片与电子零件涨了三成多,汽车几乎没有动。这两类企业的定价能力,在这一栏里分得很清楚。
进口端是同一个结构。能源与电气电子产品各占进口篮子约 21%,两项合计 42%;而这两项的日元计价同比分别是 46.1% 和 31.6%。24.8% 这个总数,绝大部分由这两块撑着,剩下的分组大多在个位数。
企业物价不是消费物价:链条断在哪一环
企业物价涨 7.1%,不等于日本居民消费物价涨 7.1%。前者是企业之间交易的商品价格,后者是家庭实际支付的消费价格,中间还隔着流通、渠道、服务与租金。
能不能传导,取决于两件事:企业有没有定价能力,家庭有没有承受能力。上游成本上来,能转嫁的企业把价格提上去,转嫁不出去的企业自己承担——出口端汽车只涨 0.1%,就是转嫁不出去的那一类。
政策这一侧可以核对的是:日本央行 10 月 30 日以 8 比 1 维持政策利率 1.25%(1995 年以来最高水平),委员高田创主张加息至 1.5%;下次会议在 12 月 17 日至 18 日。企业物价是上游指标,决策层更看重消费物价与工资的联动,这份报告提供的是管道读数。
看日本资产的人,这份报告里值得跟踪的是三件事:上游在加速还是减速(环比 +0.7% 对 −0.2%);有多少来自汇率(同比 5.6 个百分点);能源链之外有没有第二条线(有色金属在减速,同比从 40.3% 降到 31.7%)。
常见问题
企业物价指数统计企业之间的交易价格,样本是日本央行调查的国内出货商品;消费者物价指数统计家庭实际支付的消费价格。前者是上游读数,通常被当作后者的先行指标,但两者统计对象、权重与流通环节都不同,不能互相替代。
因为折算汇率有两个。合约货币口径按签约时的汇率折成日元,日元口径按当月汇率折算。合同签下之后结算前,汇率又动了一段,这一段在日元口径里体现为价格变化,在合约货币口径里不体现。
是汇率折算。10 月进口物价同比按日元算 24.8%、按合约货币算 19.2%,差 5.6 个百分点;环比的差是 1.0 个百分点,与报告同表列出的汇率月变动 +1.0% 对上。5.6 个百分点反映的是过去一年累计的折算差,不能等同于全部进口成本上涨。
按合同约定的计价货币与签约时的汇率折算。这个口径的设计目的,就是把汇率变动从价格变动里剥出去,看单纯的商品价格走了多少。两个口径并排,差出来的部分就是汇率。
不必然,取决于转嫁能力与家庭承受能力。上游价格上升,有定价能力的企业能把成本转给下游,没有的只能自己承担。同一份出口统计里,电子零件合约货币口径同比涨 33.4%,运输设备只涨 0.1%,这个差别就是转嫁能力不同的直接体现。
看算什么。按涨跌幅,有色金属更高;按对总指数的贡献,石油煤炭更大。贡献等于涨跌幅乘权重,有色金属权重 26.7、石油煤炭权重 52.8,所以有色金属同比虽高,环比贡献是 −0.03,石油煤炭是 +0.20。两个数不能互相替代。
它是日本上游成本的管道读数,也是日元折算效应的量化样本。同一套「两种记账货币」的方法,可以用来拆解任何一家有海外采购或海外收入的公司:哪些是价格变化,哪些只是汇率。它本身不构成对任何资产的判断依据。
口径说明:① 企业物价指数为企业间交易价格,不等于居民消费物价;② 指数以基期平均为 100,水平变化与同比变化不可混读;③ 环比贡献为「分组涨跌幅 × 权重」折算,与涨跌幅不可互相替代,13 个分组相加 0.61 与总数 0.7 的差额来自未列分组与四舍五入,属本刊测算;④ 汇率栏为负表示日元升值、为正表示贬值;⑤ 出口日元计价比例高于进口,为本刊由两个口径反推的推断,非报告表述;⑥ 政策利率与会议日期为已公布事实,不构成预测。




