
 简体中文
 English

日本机床 10 月订单 2,043.77 亿、|历史次高|:同比掉到 42.5%,落差四分之三在环比
日本工作机械工业会(JMTBA)在 11 月 11 日公布 10 月机床订单速报:订单总额 2,043.77 亿日元,同比增加 42.5%。这是连续第 16 个月同比正增长,也是月度金额的历史第二高,仅次于 9 月的 2,232.05 亿日元。
同一份数据里,出口 1,520.87 亿日元、同比增加 41.1%,国内 522.90 亿日元、同比增加 46.5%。出口占总订单 74.4%,仍是绝对主体。
矛盾在于两句话同时成立:金额是历史第二高,同比增速却从 9 月的 60.4% 掉到 42.5%,少了 17.9 个百分点。要把这件事说清楚,得先把增速拆开看。
三个数并排:2,043.77 亿、+42.5%、出口占 74.4%
先看总量。10 月订单 2,043.77 亿日元,同比增加 42.5%,这是连续第 16 个月同比增长;连续第二个月站在 2,000 亿日元以上,上一个达到这一线的是 9 月的 2,232.05 亿日元,那也是月度历史最高值。
再看两个构成。出口 1,520.87 亿日元,同比增加 41.1%,连续第 25 个月增长,连续第 13 个月单月超过 1,000 亿日元;国内 522.90 亿日元,同比增加 46.5%,连续第 10 个月增长。出口占总订单 74.4%,国内占 25.6%。
三个数放在一起,读起来会有点别扭:金额已经是历史第二高,同比增速却比上个月少了 17.9 个百分点。这种「水平极高、增速腰斩」的组合,通常只有一种解释——比较的基数和当期本身,两头都动了。
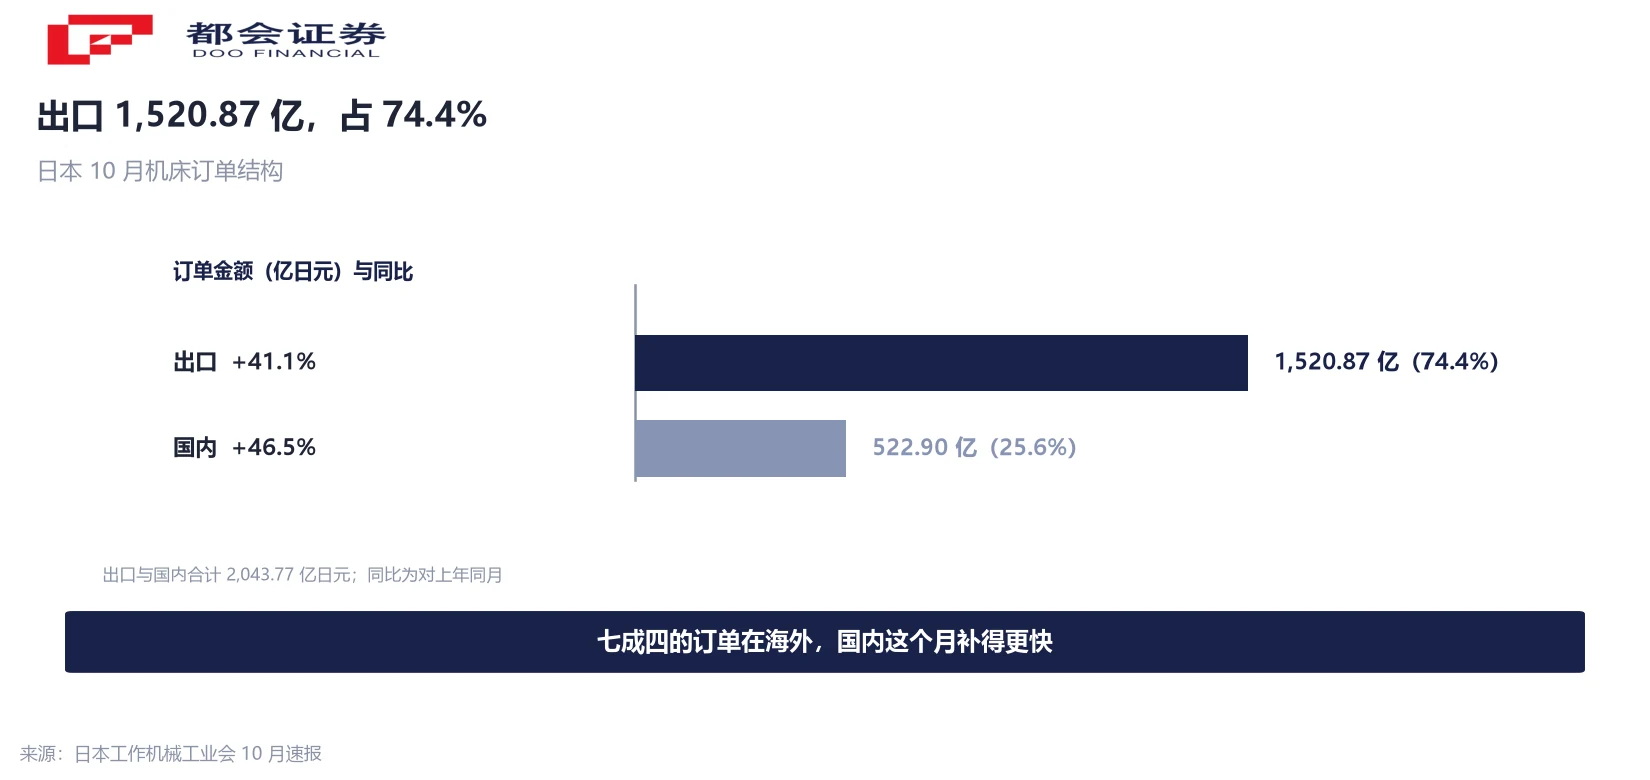
口径上先划一条线:2,043.77 亿是接单金额,不是交付金额,也不是收入。它度量的是未来要生产多少台、多少产线,而不是已经卖出去多少。
落差怎么来的:本月少接 8.4%,去年的基数又高了 3.1%
同比增速可以写成三个比值的连乘:本月对上月的环比、上月对上年同月的同比、上年同月对上月上年的环比。写成算式是 1.4250 = 0.9156 × 1.6040 × 0.9703。三个乘数分别对应 10 月比 9 月少 8.4%、9 月的同比 60.4%、以及上年 10 月比上年 9 月高 3.1%。
第三个乘数需要倒算。按同比与环比还原,上年 10 月约 1,434.23 亿日元,上年 9 月约 1,391.55 亿日元,前者比后者高 3.1%。也就是说,今年 10 月面对的是一个比上个月更高的基数——去年同期本身在往上走,增速自然会被压低。
把这三段拆开计量,取对数后总计 11.8 个对数点的落差里,本月环比贡献 8.8 个、基数抬高贡献 3.0 个,占比分别约 74.5% 与 25.5%(测算)。换成人话:落差里约四分之三来自这个月接的订单比上个月少,约四分之一来自去年同期的基数比去年上一个月高。
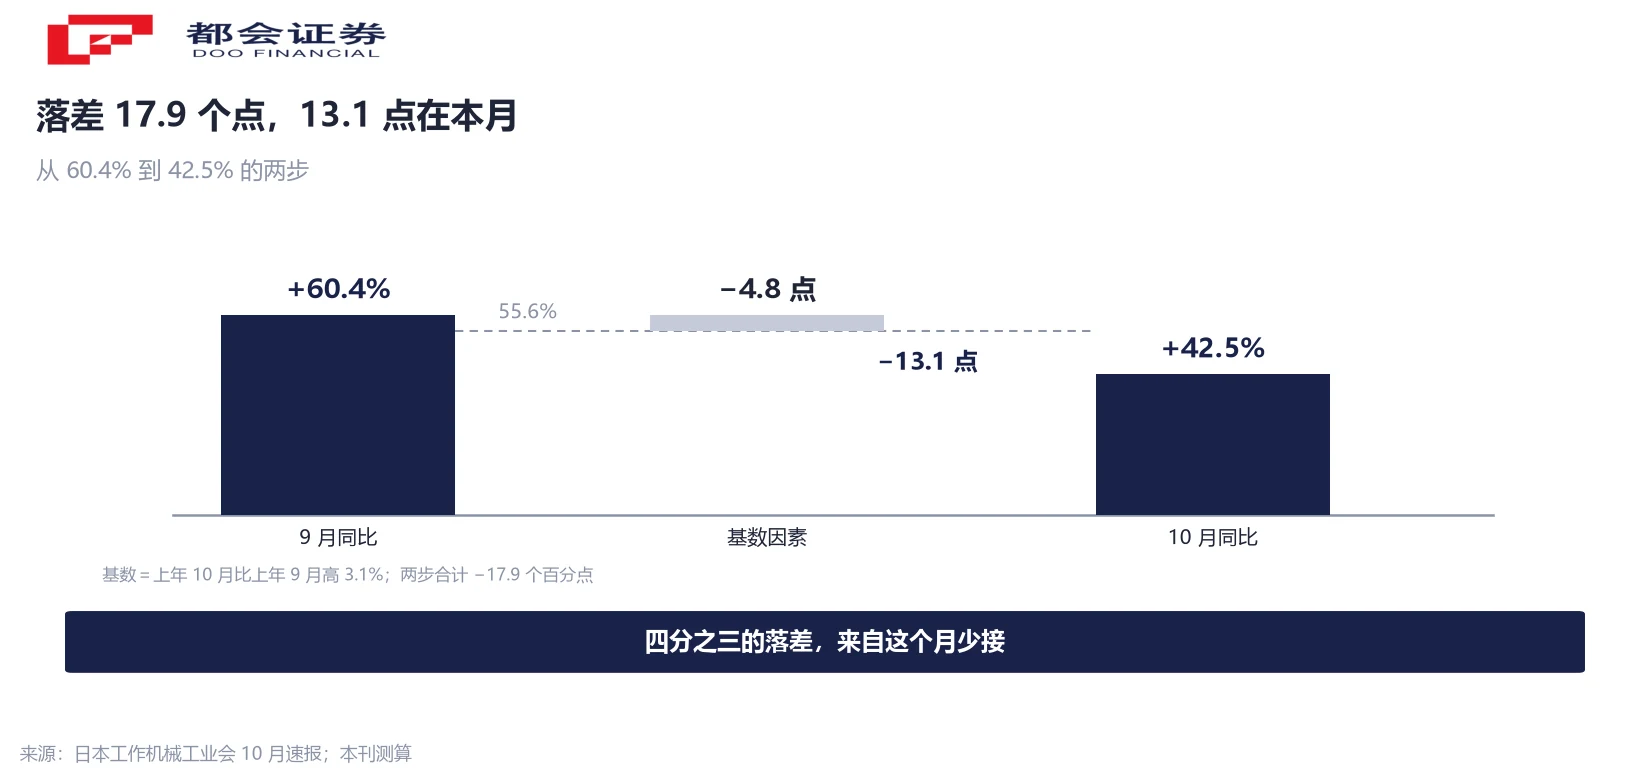
这条拆法的用处在于,它把「增速掉了一半」翻译成了两个可以继续追问的事实:订单真的在减,但减的幅度是 8.4%,不是 42.5%;而基数的抬高只贡献了四分之一。
出口连续 25 个月增长,这个月国内跑得更快
出口这头的连续性更值得看。连续第 25 个月同比增长,连续第 13 个月单月超过 1,000 亿日元,10 月的 1,520.87 亿日元是月度出口金额的第二高,仅次于 9 月的 1,592.76 亿日元。出口占总订单 74.4%,一年前同月是 75.1%。
占比略降的原因在国内那头:10 月国内同比增加 46.5%,比出口的 41.1% 高 5.4 个百分点。这是本月结构里唯一的变化——外需仍是主体,内需这个月补得更快。不过国内环比降 18.2%,降幅比出口的 4.5% 大得多,说明国内订单的月度波动本身更剧烈,单月反超不宜直接读成趋势。
分区域数据协会滞后一个月发布,9 月的情况是对北美订单 504.02 亿日元、同比增加 70.6%,连续第 14 个月增长并创单月新高;对欧洲 210.39 亿日元、同比增加 35.4%,连续第 15 个月增长,连续三个月超过 200 亿日元。这一轮增量的主来源在北美。
把这三块拼起来,能看到一条比较清楚的传导:数据中心与半导体的扩产,先在设备订单上出现,再往后才进入产能与出货。机床订单站在链条更靠前的一端,它记录的是厂房还没盖完时就已经下的单。
1.8737 万亿:全年 2 万亿的目标只剩 1,263 亿
前 10 个月累计 1 兆 8,736.80 亿日元,同比增加 43.2%。其中出口 1 兆 3,798 亿日元、同比增加 46.8%,国内 4,938.69 亿日元、同比增加 33.9%;出口占累计 73.6%,比单月的 74.4% 略低,说明年内内需的累计增速落在了外需之后。
协会会长在 6 月把全年订单预测从 1.7 兆日元上调到 2 兆日元。按 2 兆计算,前 10 个月已完成 93.7%,剩下 11、12 两个月合计只需要 1,263.20 亿日元,月均 631.60 亿日元——相当于 10 月单月的 30.9%。就这份数据看,全年目标的完成度已经不再是变量。
把 2 兆日元放回历史里对照:比 2025 年全年的 1 兆 6,043 亿日元高 24.7%,比 2018 年的历史纪录 1 兆 8,157 亿日元高 10.2%。只要最后两个月不出现断崖,全年金额将刷新 2018 年的高点。这是协会的预测值,属预测,不构成对结果的保证。
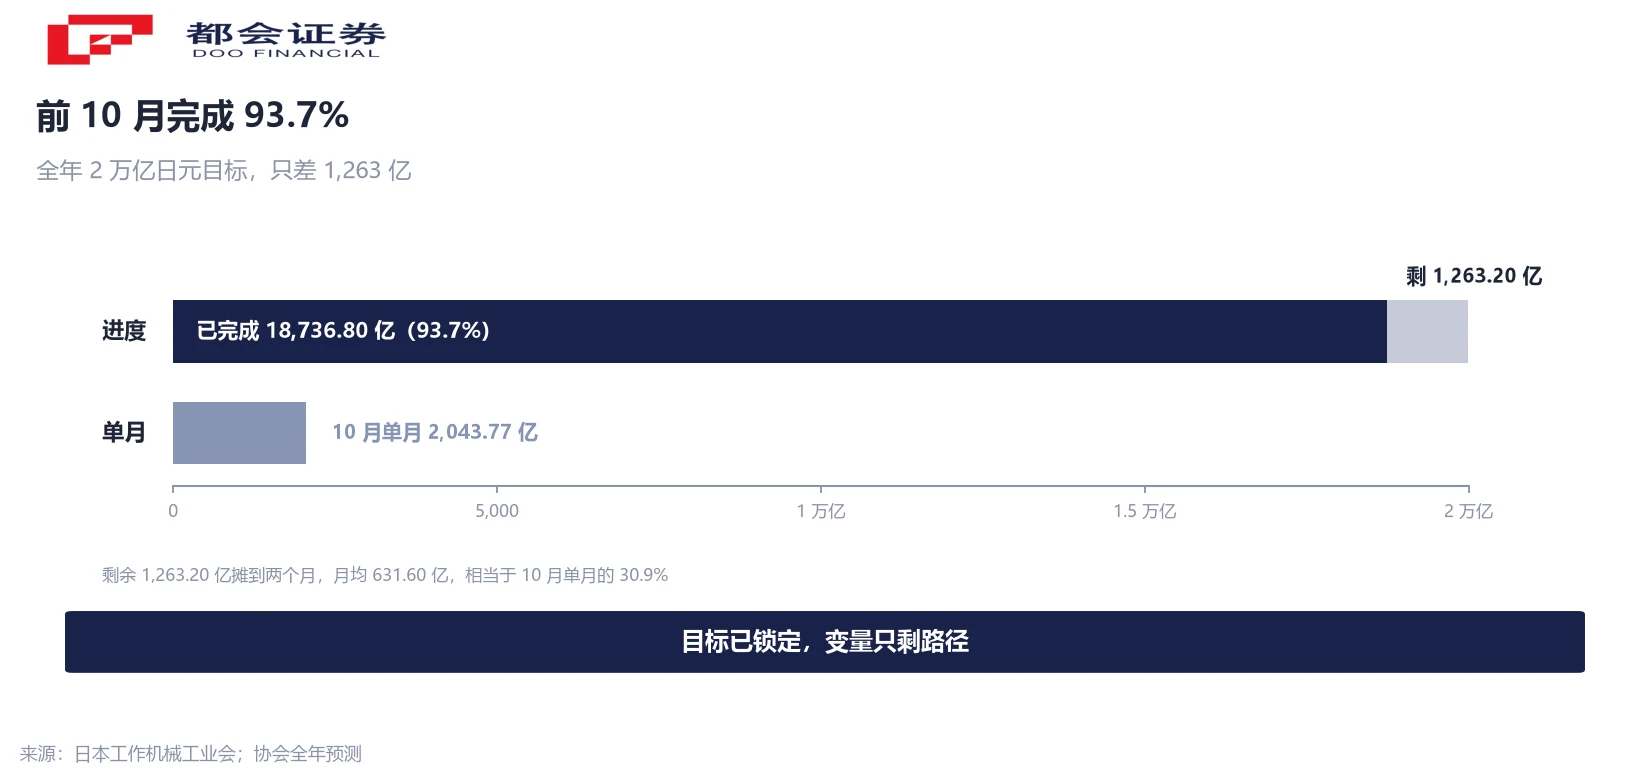
反过来说,目标被提前锁定,也意味着这个指标接下来的信息量会下降:剩下的两个月,市场看的已不再是「能不能达标」,而是「达标的路径是外需还是内需、是金额还是台数」。
三处容易读错的地方
第一处是订单与收入的关系。协会统计的是接单金额,从接单到交付、验收、确认收入,中间要经过在手订单和产能排期,机床的交期通常在数个季度以上。这份数据回答的是「未来要生产多少」,回答不了「这个季度赚了多少」。看到订单增速高就推当季业绩,是把它当成了收入指标。
第二处是金额与台数的差别。速报只给金额,不给台数。单价上行会推高金额,产品结构从普通机型转向五轴、复合机型同样会推高金额。判断景气度时,金额增速和台数增速要分开看,而这期速报里没有台数——这是一个已知的空白,不宜用金额替代。
第三处是计价货币。出口订单以日元计价,日元走弱时,同一批设备折算出来的日元金额会变高。把日元计价的出口增速直接读成「海外买得更多」,会把汇率变动算进实物需求里。要拆开,需要同时看汇率与台数,单看金额做不到。
还有一层是波动区间。9 月环比增加 12.8%,10 月环比减少 8.4%,单月环比在两成上下的区间里来回摆动,同比才是有可比性的口径。这条恰好是上一节拆解的起点:单月数字不适合直接当成趋势。
接下来看三件事
第一条是 11 月速报能否连续第三个月站在 2,000 亿日元以上。9 月、10 月都在这一线之上,若 11 月回到 2,000 亿下方,四季度的接单节奏就在放缓;若继续站住,说明这轮订单的持续时间比单月波动显示得更长。
第二条是出口占比的方向。出口占比从一年前的 75.1% 降到 74.4%,降幅只有 0.7 个百分点;若连续两个月继续下移,意味着内需开始接棒,订单结构对汇率的敏感度会下降,读数也会更干净。
第三条是北美能否守住 500 亿日元以上的单月水平。9 月的 504.02 亿日元是单月新高,北美在日本机床出口里占绝对多数,这条线决定了这轮设备投资周期的长度。三条线索都可以在协会每月中旬的速报里逐月核对。
常见问题
订单总额 2,043.77 亿日元,同比增加 42.5%,连续第 16 个月同比增长,为月度金额的历史第二高,仅次于 9 月的 2,232.05 亿日元。数据由日本工作机械工业会(JMTBA)以速报形式发布,口径为接单金额。
两个原因叠加:10 月订单比 9 月少 8.4%,差额 188.28 亿日元;上年 10 月比上年 9 月高 3.1%。按对数分解测算,前者解释约 74.5%、后者约 25.5%。
不是历史最高。历史最高是 9 月的 2,232.05 亿日元,10 月的 2,043.77 亿为月度第二高,也是连续第二个月超过 2,000 亿日元。
说明日本机床订单的主体在外需。出口 1,520.87 亿日元、同比增加 41.1%,连续第 25 个月增长、连续第 13 个月超过 1,000 亿日元。这个月国内增速 46.5% 略高于出口,占比因此从一年前的 75.1% 小幅下移。
机床订单是设备投资的领先指标之一。协会会员企业的产量占日本机床产量 90% 以上,订单反映的是制造业扩产意愿,通常领先于设备到位与产能释放。它不能直接对应某一家公司的营收。
前 10 个月累计 1 兆 8,736.80 亿日元,占 2 兆目标的 93.7%,剩余两个月月均只需 631.60 亿日元,相当于 10 月单月的 30.9%。2 万亿是协会的预测值,属预测,不构成对结果的保证。
出口订单以日元计价,日元走弱时同一批出口设备折算的日元金额会上升。以日元计价的增速同时包含实物量与价格两重变化,需要与台数、汇率一起看,单看金额会高估海外实物需求。
机床订单反映全球制造业的设备支出节奏,与半导体设备、工业自动化、数据中心供电与散热等环节的资本开支周期同源,是观察 AI 资本开支向传统制造扩散的早期读数。它不构成任何标的选择依据。
口径说明:① 订单为接单金额,不等于收入与交付;② 速报只给金额、不含台数;③ 出口以日元计价,汇率会影响金额读数;④ 分区域数据滞后一个月,文中已标注为 9 月;⑤ 增速落差占比为对数分解测算。




