
 简体中文
 English

三星 46 万亿建 HBM 封装:|87%| 是设备,投产提前一年
11 月 12 日,三星电子在忠清南道牙山温阳园区举行动工仪式,新建的是一条 HBM 先进封装产线(温阳 5 号线)。会长李在镕到场,韩国总统李在明也出席了这场被官方称为忠清圈超级项目首个动工的仪式。
钱分两笔:中长期投入 46 万亿韩元(约 345 亿美元),其中厂房 6 万亿、设备 40 万亿。设备占 87%。
时间也改过一次:投产目标比原计划提前约一年,定在 2028 年 6 月。新厂承担 HBM4E 等第七代 HBM 的后道封装。
把金额和时点放在一起看,这笔投资回答的是另一个问题:一家 DRAM 份额已经全球第一的公司,为什么在 HBM 上只排第二,又为什么把钱几乎全压在设备上。
46 万亿的账:厂房 6 万亿,设备 40 万亿
先看钱的形状。46 万亿韩元里,6 万亿用于建厂,40 万亿用于后续分批装机的先进设备,设备是厂房的 6.7 倍。
厂房本身的规格写得很具体:地上三层、5 条产线、洁净室 3.1 万平方米(约 9,400 坪,接近 4 个足球场)。建成后温阳园区总建筑面积从约 27 万平方米扩到 42 万平方米,增幅约 56%。
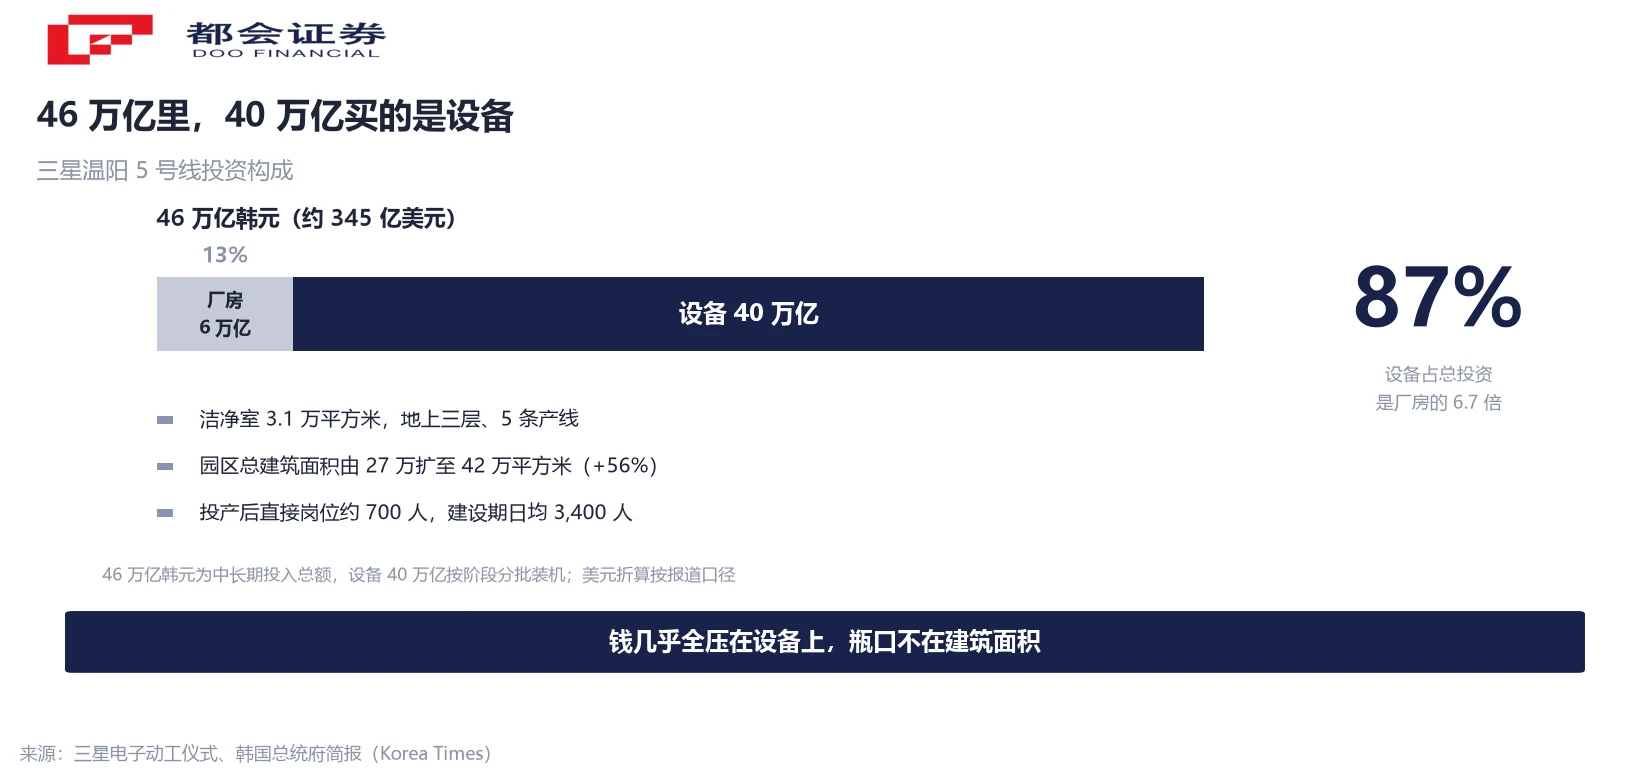
就业与产出也给了口径:投产后直接岗位约 700 人;建设期日均投入 3,400 名工人,施工期产出约 2.6 万亿韩元。
放到集团层面,这 46 万亿属于三星电子在忠清圈的 60 万亿投资承诺,占 77%。三星集团连同三家关联公司在忠清圈合计 144 万亿韩元(约 1,084 亿美元),其中三星电子 60 万亿、三星显示 67 万亿、三星电机 8 万亿、三星 SDI 9 万亿,四项相加正好 144 万亿。更大的框架是韩国政府推动的忠清圈超级项目,总额 392 万亿韩元。
前道份额第一、HBM 只排第二:差的那几个点在后面
Counterpoint 的二季度数据把两家公司放在同一张表上。按 DRAM 整体收入,三星 38% 排第一,SK 海力士 25%、美光 24%、长鑫 10%;按 HBM 收入,SK 海力士 50% 排第一,三星 33%、美光 18%。
同一家公司,两个市场的名次对调。把两张表的份额相减,落差就出来了:三星 −5 个百分点,SK 海力士 +25 个百分点,美光 −6 个百分点。
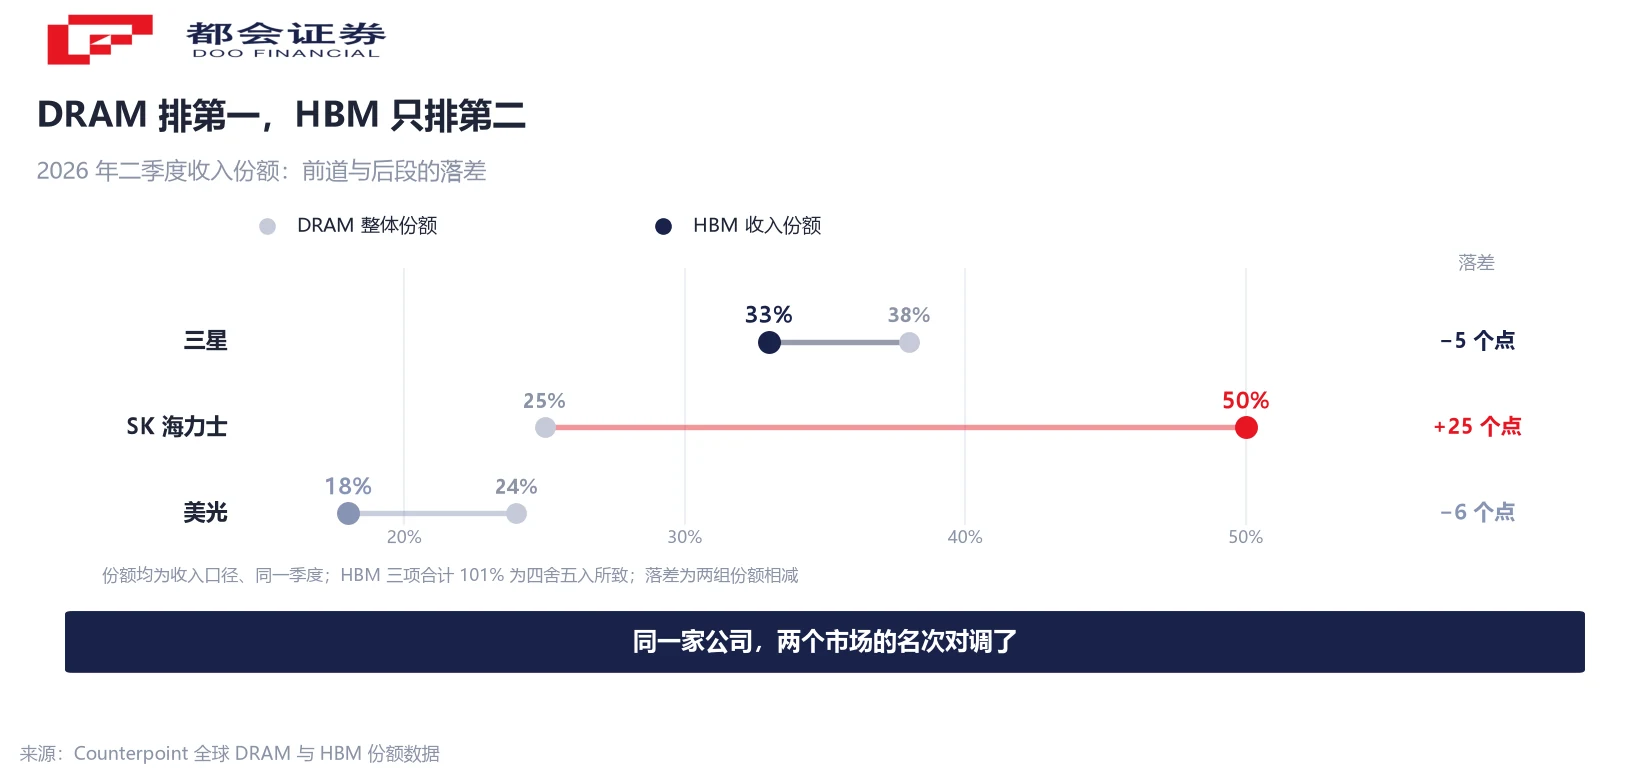
这个落差可以用工序解释。DRAM 份额主要由前道晶圆产能与制程决定;HBM 要在 DRAM 之上完成多层堆叠、互连与封装,份额还要再乘上后段良率与客户认证两道关。SK 海力士用 25% 的 DRAM 份额拿到 50% 的 HBM 份额,靠的是多代产品积累的堆叠封装数据与更早的客户认证。
40 万亿买设备,买的是把 38% 的 DRAM 份额换算成 HBM 份额的转换率。这也解释了为什么厂房只占 6 万亿:瓶口不在建筑面积,在设备交付与装机节奏。
提前一年,赶的是别人已经签完的那张桌子
SK 海力士三季度的数字给出了这张桌子的座次:单季营收 104.62 万亿韩元、同比增长 328%,营业利润 83.33 万亿韩元、同比增长 632%,营业利润率约 80%,毛利率 86%。
更关键的是它已经卖掉了什么。公司披露已与 14 家核心客户签下长期供货协议,标准合约期 5 年,锁定的数量超过 2027 年与 2028 年总产能的 50%。客户当前请求的下单量,达到公司实际供应能力的 2 倍以上。
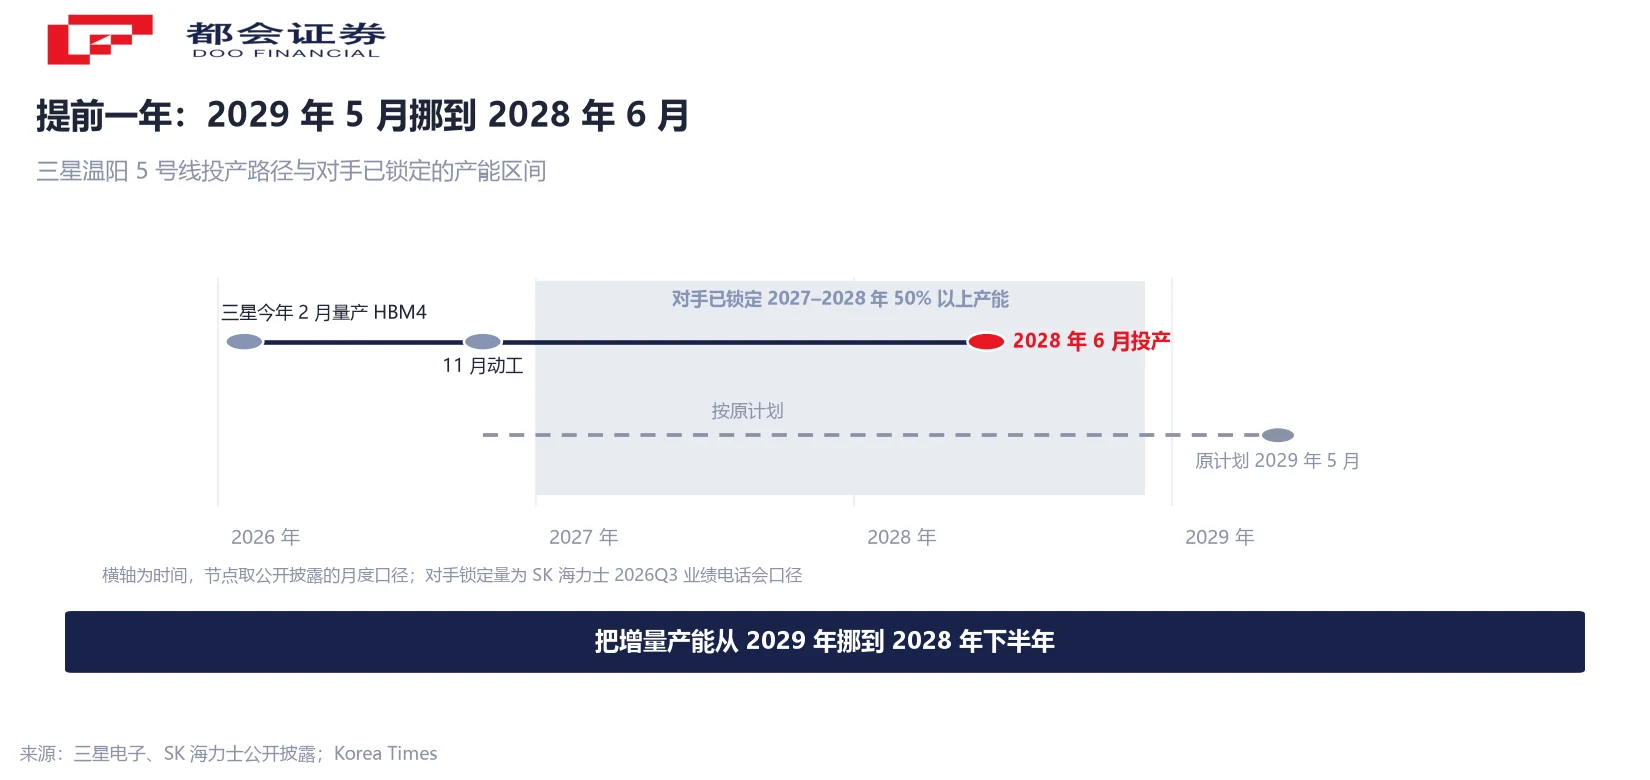
三星的新厂 2028 年 6 月投产,对应的是 HBM4E 这一代。它不是从零开始:今年 2 月三星已在现有产线量产 HBM4,采用 4nm 逻辑基底芯片配 1c 制程 DRAM,单引脚速率 11.7Gbps、最高可到 13Gbps;量产初期良率不足 60%,目前已提升至 80% 左右。
提前一年的含义因此很具体:把原本排在 2029 年的增量产能,挪到 2028 年下半年。而 2027 到 2028 年的份额,已经有一半写进了别人的合同。
良率是另一道闸,两边都在往上走
后段封装的钱能不能变成份额,取决于良率。三星 HBM4 的良率从量产初期不足 60% 提到约 80%,公司称已提前达到年底目标。
对手也在动。韩媒 11 月 12 日报道,SK 海力士 HBM4 良率近期突破 70%,公司尚未正式公布具体数字。在同一计算标准下,良率从 70% 提到 80%,同样投入下的合格产出增加约 14.3%。
把良率放回份额表,机构给出的短期判断仍然偏向在位者。Counterpoint 预测今年 HBM4 市场 SK 海力士占 54%、三星 28%、美光 18%。瑞银的模型更靠后一点:三星 HBM 出货份额从 2025 年的 20% 升到今年的 31%、2027 年的 40%,届时首次超过 SK 海力士的 39%。这两组都是机构预测,不是已实现的数据。
两个模型的差别正好落在时间上:一个说今年仍是 54 对 28,一个说明年变成 40 对 39。新厂 2028 年 6 月投产,正好压在这两个判断之间。
代价落在通用 DRAM 上
产能往 HBM 倾斜,被挤出的是通用内存。集邦咨询旗下 DRAMeXchange 的统计:10 月 DDR4 8Gb(1Gx8)平均合约价 27.5 美元,比 9 月的 26 美元上涨 5.77%,较 2016 年 6 月开始统计时的 2.9 美元累计上涨约 9.5 倍。
涨势还没停。集邦预测四季度 PC DRAM 合约价环比再涨 13% 到 18%,并预计韩国 DRAM 厂明年的 PC DRAM 产量同比下降 20% 以上。对 2027 年,集邦把 HBM 混合均价同比涨幅上修到 121%,同样是预测值。
这里有一层容易被忽略的身份重叠:三星既是 HBM 的追赶者,也是通用 DRAM 的第一大供给方。38% 的 DRAM 份额意味着,通用内存涨价对它是收入,对下游整机厂是成本。
终端已经在反应。英特尔预计今年 PC 出货量下降约 12%,并判断弱势至少延续到明年上半年。
接下来看三件事
一,2028 年 6 月这个时点会不会再动。这次提前一年,是把 2029 年 5 月挪到 2028 年 6 月;HBM 的产能节奏由设备装机与客户认证决定,任何一头延后都会把这个日期推回去。
二,40 万亿设备的分批装机节奏。设备是分阶段进的,装机批次直接对应设备商订单的确认时点,也对应新厂产能爬坡的斜率。
三,份额表会不会真的交叉。Counterpoint 的二季度数据是三星 33%、SK 海力士 50%,差距 17 个百分点;一年前这个差距是 49 个百分点。下一个观察点是三星能否越过 33%,并守住 80% 的良率。
常见问题
46 万亿韩元(约 345 亿美元),其中 6 万亿用于建厂房、40 万亿用于后续分批装机的先进设备,设备占 87%。这笔钱属于三星电子在忠清圈 60 万亿韩元投资承诺的一部分。
HBM 的产能瓶颈在后段堆叠与封装,不在厂房面积。同样的洁净室面积,装机数量与设备等级直接决定产出,所以钱主要落在设备上。新厂洁净室约 3.1 万平方米,厂房造价 6 万亿韩元。
原计划 2029 年 5 月投产,现改为 2028 年 6 月,提前约一年。新厂承担 HBM4E 等第七代 HBM 的后道封装,配套 5 条产线。
按 Counterpoint 的二季度数据,三星 HBM 收入份额 33%,SK 海力士 50%,美光 18%。同一季度三星的 DRAM 整体收入份额是 38%,排第一。
两个份额统计的不是同一段工序。DRAM 份额主要由前道晶圆产能决定;HBM 要在 DRAM 之上完成多层堆叠与封装,还要通过客户认证,份额会被后段良率放大或缩小。SK 海力士用 25% 的 DRAM 份额拿到 50% 的 HBM 份额,差的就是这一段。
产能向 HBM 与服务器 DRAM 倾斜,会压缩通用 DRAM 供给。10 月 DDR4 8Gb 平均合约价 27.5 美元,环比涨 5.77%,创统计以来新高;集邦预测四季度 PC DRAM 合约价环比再涨 13% 到 18%。
有意义的部分是节奏而不是金额:设备分批装机、良率爬坡、客户认证都要提前排期。反过来说,2027 到 2028 年的 HBM 份额已经有一半被长期协议锁定,新厂影响的是 2028 年下半年之后的增量。
口径说明:① 韩元折算按报道口径,46 万亿约 345 亿美元、144 万亿约 1,084 亿美元,基准可能不同。② DRAM 与 HBM 份额均为收入口径,二季度 HBM 三项合计 101% 为四舍五入。③ 良率与份额交叉年份为机构预测。④ 通用 DRAM 价格为月度平均合约价。




