
 简体中文
 English

应用材料单季营收涨 53%、全年只涨 21%:增量的 86.4% 来自设备
应用材料(NASDAQ: AMAT)11 月 12 日美股盘后发布本财年第四季度业绩。季度截至 10 月 25 日,营收 104.09 亿美元,同比涨 53%;全年 344.46 亿美元,同比涨 21%。
两个增速放在一起,落差约 2.5 倍。这一年的增量集中在最后三个月:第四季度占全年营收 30.2%,上一财年同期是 24.0%。
把分部拆开,落差更清楚。半导体系统 79.96 亿美元、涨 63.9%;应用全球服务 18.96 亿美元、涨 25.9%。前者卖的是新机台,后者是对已装机台的备件与服务。本季 36.09 亿美元的营收增量里,前者贡献 31.17 亿,占 86.4%。
这篇文章只做一件事:把「全年」和「单季」两套口径并排放,看哪些结论只在其中一套里成立。
第四季度占全年营收 30.2%,上一财年同期是 24.0%
先把三层数字摆齐。第四季度营收 104.09 亿美元,上年同期 68.00 亿,同比涨 53%。全年 344.46 亿美元,上年 283.68 亿,同比涨 21%。第四季度相当于全年的 30.2%,上一财年这个比例是 24.0%。
分部三块加总与总营收完全对齐:半导体系统 79.96 亿、应用全球服务 18.96 亿、其他 5.17 亿,合计 104.09 亿。增速分别是 63.9%、25.9%、24.6%。三块里只有第一块跑在前面,另外两块都在 25% 附近。
利润端的弹性比收入端更大。第四季度 GAAP 营业利润 36.58 亿美元、利润率 35.1%,上年同期 17.12 亿、25.2%;non-GAAP 每股收益 4.16 美元,上年 2.17 美元,涨 92%。GAAP 与 non-GAAP 的每股收益差 0.76 美元,主要来自一笔 6.53 亿美元的战略投资未实现亏损,折合每股 0.68 美元。这笔亏损不动现金,但计进了 GAAP 净利。
全年 GAAP 每股收益 12.62 美元、non-GAAP 12.89 美元,两项都是公司历史最高。全年的营业利润率 32.2%,比第四季度单季低 2.9 个百分点,这也说明第四季度确实比全年其他三个季度更强。
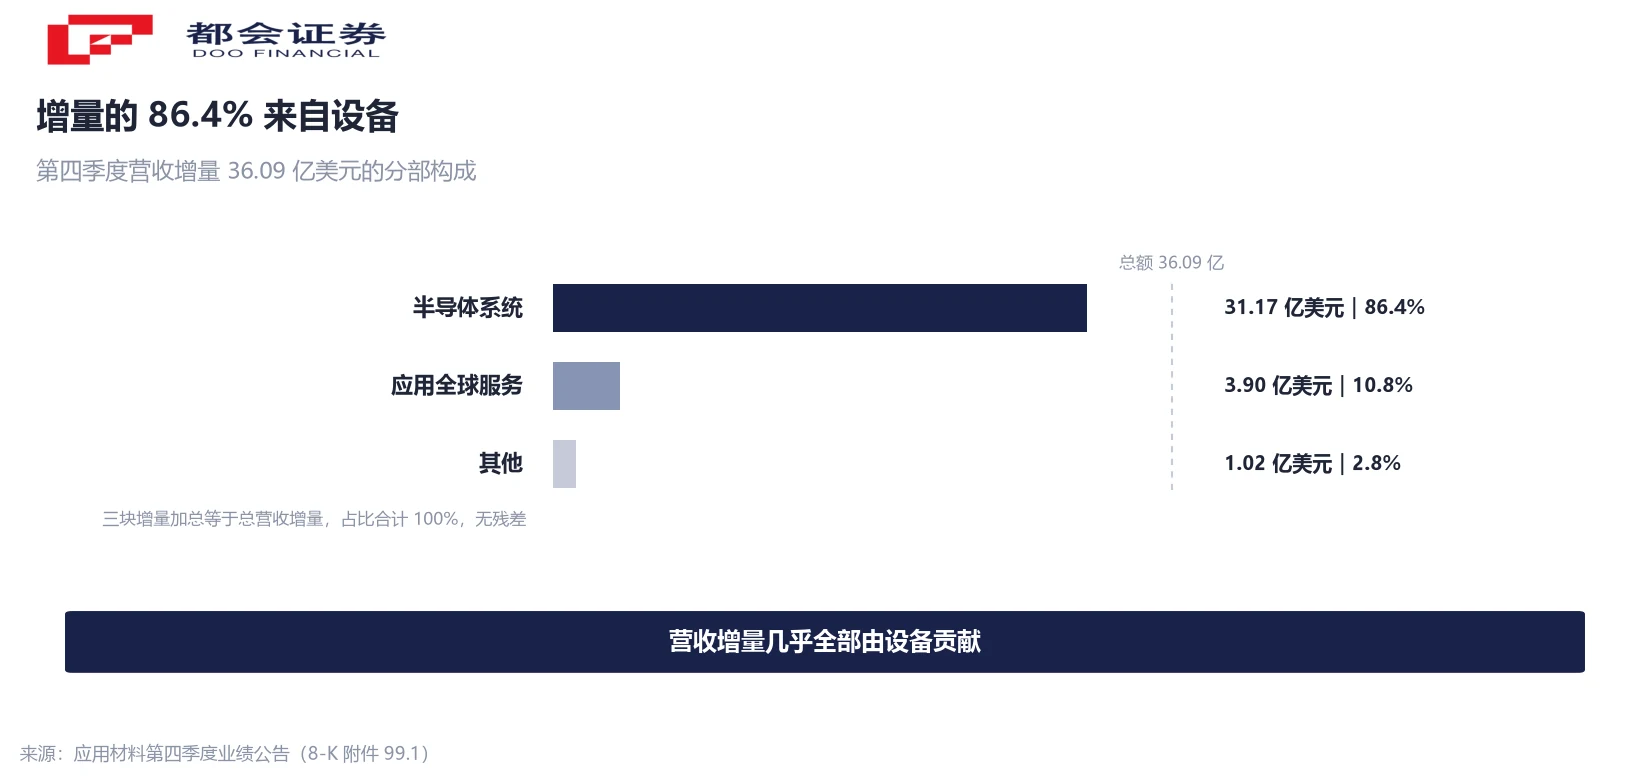
增量的 86.4% 来自设备:这一季的钱花在买新机器上
把 36.09 亿美元的营收增量按分部拆开:半导体系统贡献 31.17 亿、占 86.4%;应用全球服务 3.90 亿、占 10.8%;其他 1.02 亿、占 2.8%。三块相加正好等于总增量,没有残差。
增速的差距同样直接。设备涨 63.9%,服务涨 25.9%,前者是后者的 2.5 倍,两者差 38 个百分点。用一句话概括这一季的结构:钱花在买新机器上。
这个差距要先排除一个技术性原因。自本财年第一季度起,200mm 设备业务从应用全球服务划入半导体系统,历史数据已按新口径重述,所以 25.9% 与 63.9% 是同口径比较,口径变动造不出这个差。重述之后,应用全球服务更接近纯服务与备件业务。
两类收入的驱动不一样。设备收入跟着新建产线的资本开支走,合同签了、机台交付、客户验收,收入才确认;服务收入跟着已装机台的开工量走,产线跑得越满,备件和耗材消耗越快。机台装好之后才开始产生服务收入,所以服务天然滞后设备一到几个季度。差 38 个百分点不等于旧产线闲着。
它确实说明当期收入的构成在往设备那头偏。应用全球服务占营收比重,全年 20.0%、上一财年 20.2%,几乎没动;单看第四季度,从 22.2% 掉到 18.2%,少了 3.9 个百分点。年度口径看不出变化,季度口径里很清楚。经常性收入占比下降,同时意味着未来服务收入的底盘在变大,这两件事同时成立。
毛利率涨 2.4 个点,七成来自分部内部,结构只占三成
第四季度 non-GAAP 毛利率 50.6%,上年同期 48.1%,涨 2.5 个百分点;GAAP 50.4% 对 48.0%,涨 2.4 个百分点。设备占比上升、毛利率同时往上走,这两件事看起来矛盾,需要拆开看。
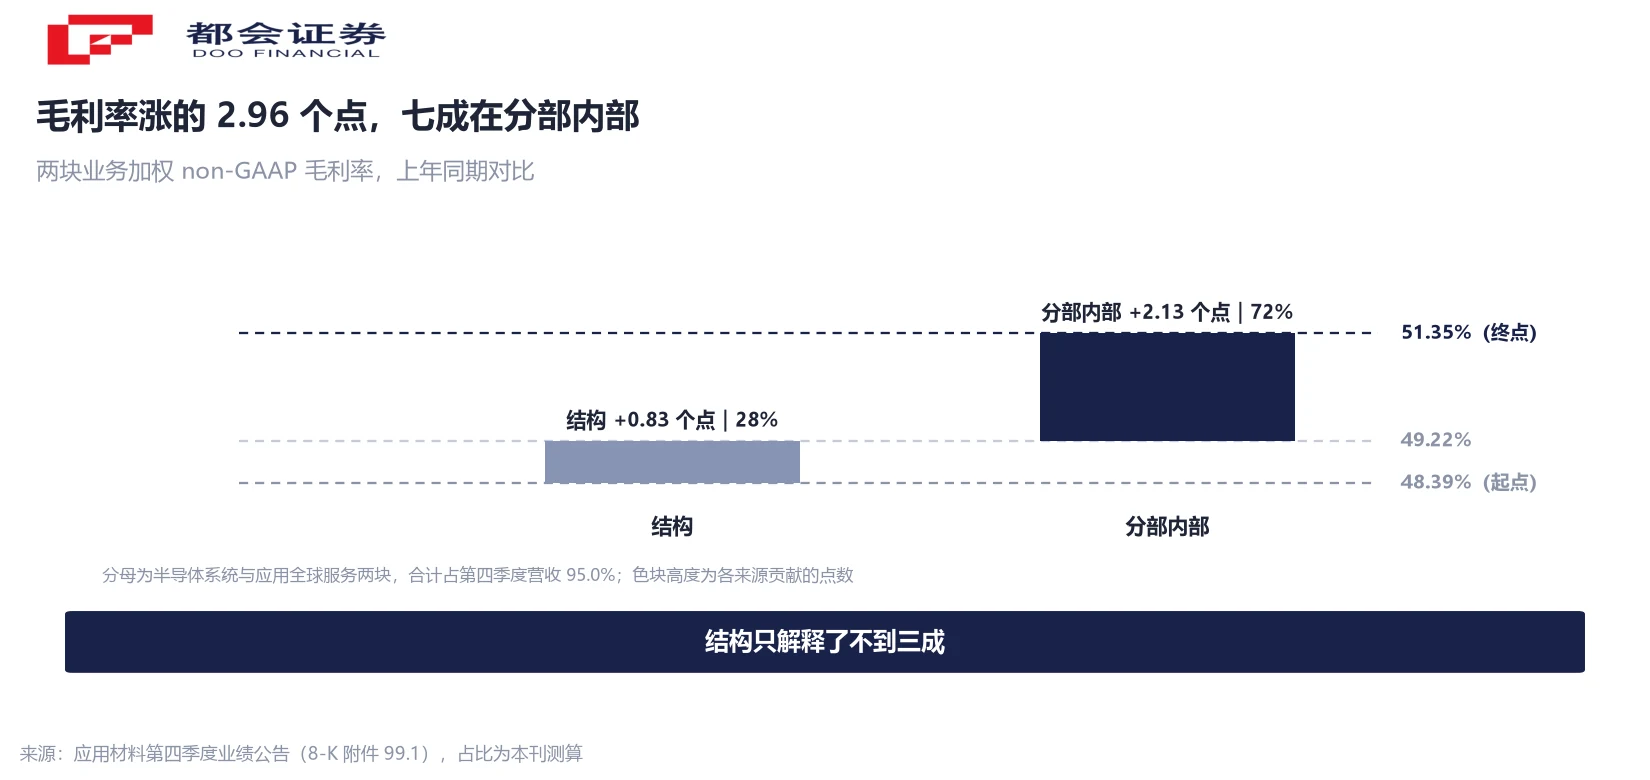
只看半导体系统与应用全球服务两块,合计占营收 95.0%。这两块的加权毛利率从 48.39% 升到 51.35%,涨 2.96 个百分点。按「结构」与「分部内部」两段拆:保持上一财年同期的分部毛利率不变、只换成今年的收入结构,加权毛利率是 49.22%,结构抬了 0.83 个点;剩下的 2.13 个点来自两个分部各自毛利率的上行,设备从 52.8% 到 55.2%,服务从 34.1% 到 35.1%。两段相加 2.96 个点,与总数对齐,没有残差。
换算成占比:结构解释 28%,分部内部解释 72%。也就是说,「设备卖得多所以毛利率高」只解释不到三成,七成来自分部内部的定价、产品结构与成本。
有一点要说明。财报没有把「分部内部」那 2.13 个点再往下拆,所以这 72% 里有多少来自涨价、多少来自产品结构变化(比如先进制程相关的工艺步骤变多)、多少来自成本,公开文件里查不到。上面的两段拆解只到分部这一层,是本刊按分部收入与分部毛利率计算的。
中国台湾 28% 超过中国大陆 25%:只在单季成立
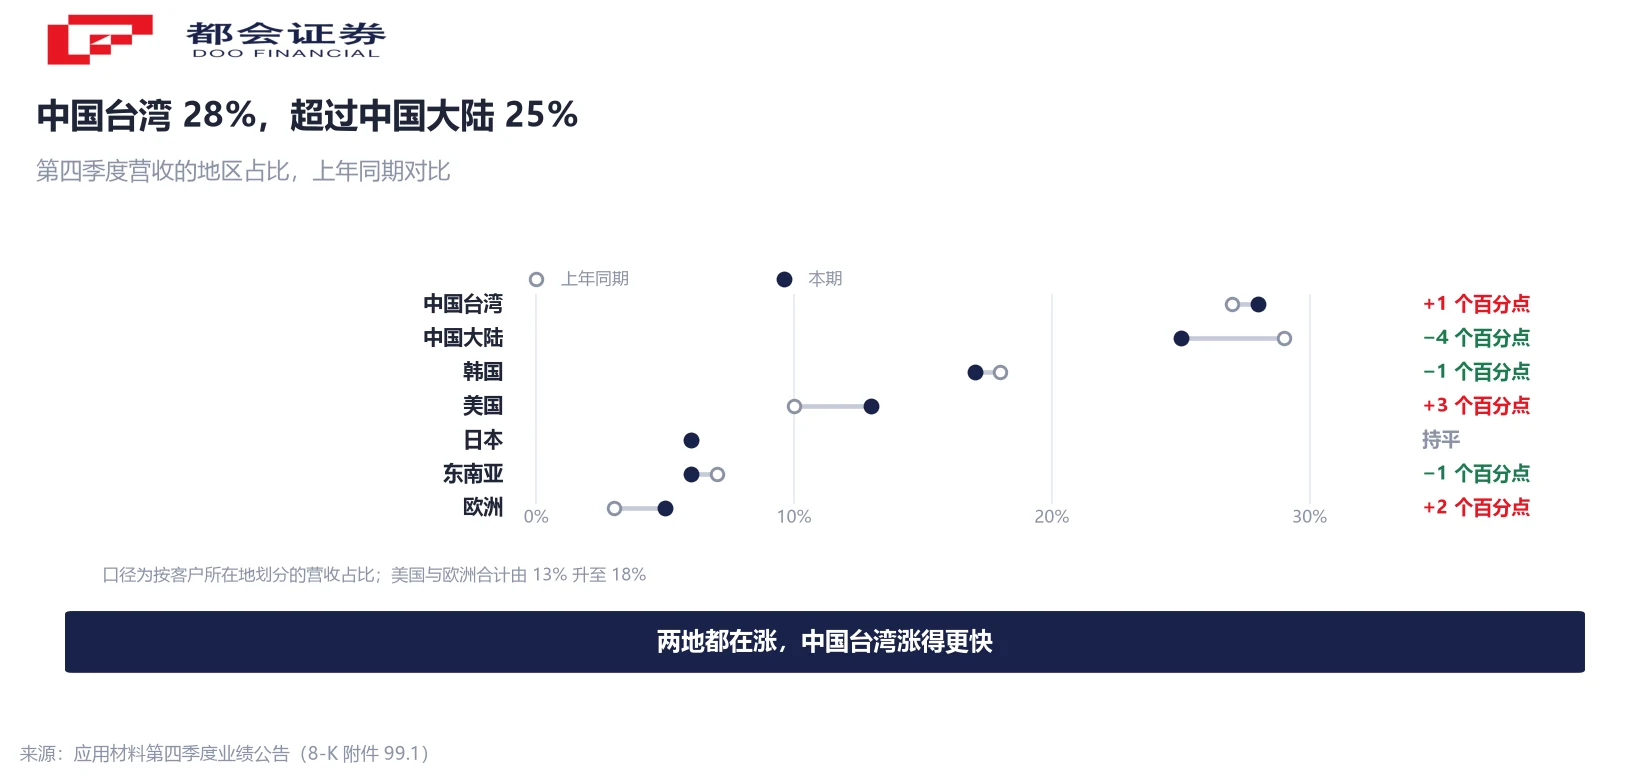
第四季度按客户所在地拆分:中国台湾 29.16 亿美元、占 28%,中国大陆 26.42 亿、占 25%,韩国 18.11 亿、占 17%,美国 13.20 亿、占 13%,日本 6.19 亿、占 6%,东南亚 5.81 亿、占 6%,欧洲 5.20 亿、占 5%。
和上一财年同期比,前两位换了一次位置:中国台湾从 27% 升到 28%,中国大陆从 29% 降到 25%。两地的绝对金额都在涨,中国台湾涨 59.0%,中国大陆涨 34.5%,前者涨得更快,占比就翻了过来。
涨幅最大的是美国和欧洲。美国从 6.55 亿涨到 13.20 亿,涨 101.5%,占比从 10% 到 13%;欧洲从 2.20 亿涨到 5.20 亿,涨 136.4%,占比从 3% 到 5%。两地合计从 8.75 亿涨到 18.40 亿,占营收比重从 13% 升到 18%。
全年口径下,中国大陆仍是第一大地区:93.30 亿美元、占 27%,中国台湾 88.18 亿、占 26%。所以「中国台湾超过中国大陆」只在第四季度成立,年度还没有。这一点很容易在转述里被写成全年结论。
自由现金流 26.16 亿美元,当季分掉 24.21 亿
第四季度经营现金流 33.00 亿美元、自由现金流 26.16 亿美元,两项都是公司历史最高。同期回购 20.00 亿美元、派息 4.21 亿美元,合计 24.21 亿,相当于当季自由现金流的 92.5%。单季回购 20 亿美元是八年多来最大的一笔,首席财务官在公告里写明了这一点。
全年看,经营现金流 88.68 亿、自由现金流 61.96 亿、股东回报合计 47.48 亿。上一财年股东回报 62.79 亿,比这一年还高,原因是上一财年回购 48.95 亿美元,本财年只有 31.77 亿。
资产负债表里有两项变化幅度超过收入。应收账款从 51.85 亿增到 89.98 亿,涨 73.5%;合同负债(客户预付款)从 25.66 亿增到 35.85 亿,涨 39.7%。存货 68.89 亿、涨 16.5%,慢于收入。
合同负债涨得比收入快,是订单往前提的迹象。应收账款涨得更快,需要按单季口径看:以第四季度营收折算,回款天数从 69 天变成 79 天,多了 9 天;若用全年营收做分母,会算出 67 天到 95 天的假象,年末效应把它放大了。
股价方面只记一个事实:11 月 12 日收盘 380.95 美元、跌 3.58%,业绩是当天盘后发布的,这个跌幅里不含业绩。
三处容易读错:分部增速、在手订单、年度与单季混用
第一处是分部增速的转述。部分中文报道写作半导体系统涨 68%、应用全球服务涨 17%,与公司表格里的 79.96 亿对 48.79 亿(涨 63.9%)、18.96 亿对 15.06 亿(涨 25.9%)不一致,也不符合三块加总等于 104.09 亿的校验。本篇采用表格数字。
第二处是在手订单。设备商最该看的指标是新增订单与在手订单,这份财报两项都没给。能替代的只有合同负债,涨 39.7%。所以「需求有多强」这个问题,这份财报只回答了一半。
第三处是年度与单季的混用。全年营收涨 21%、服务占比 20.0%、中国大陆第一大,三个结论都属于年度口径;单季是涨 53%、服务 18.2%、中国台湾第一。同一份财报,两套口径给出两组不同的排序。
下一季有三项可以核对。一是应用全球服务占营收比重能否回到 20% 附近,如果回不去,说明设备交付还在加速。二是 111 亿美元的营收指引能否兑现,这个中值比第四季度高 6.6%,也高于市场一致预期。三是下一份季报里是否披露在手订单,或者至少给出订单方向的定性表述。
常见问题
本财年第四季度营收 104.09 亿美元,上年同期 68.00 亿美元,同比涨 53%;全年 344.46 亿美元,上年 283.68 亿美元,同比涨 21%。第四季度相当于全年的 30.2%,上一财年同期是 24.0%。
因为这一年的营收增量集中在最后三个月。第四季度营收占全年的 30.2%,上一财年同期是 24.0%,前后相差约 2.5 倍。这不是季节性,是设备交付在本财年末集中确认。
半导体系统卖的是晶圆厂的新机台,用于沉积、刻蚀、量测等工艺环节,收入跟新建产线的资本开支走;应用全球服务提供已装机台的备件、耗材与服务合同,收入跟存量产线的开工量走。本财年第一季度起,200mm 设备业务从后者划入前者,历史数据已重述。
第四季度应用全球服务占营收 18.2%,上年同期 22.2%,少了 3.9 个百分点;全年是 20.0% 对 20.2%,几乎没动。单季占比下降意味着当期经常性收入比重降低,同时意味着未来服务收入的底盘在变大,因为新机台装好之后才会产生服务收入。
拆开看,结构只解释不到三成。只看半导体系统与应用全球服务两块,加权毛利率从 48.39% 升到 51.35%,其中收入结构变化贡献 0.83 个点、占 28%,两个分部各自毛利率上行贡献 2.13 个点、占 72%。财报没有把后一段再往下拆,所以涨价、产品结构、成本各占多少,公开文件里查不到。
只在第四季度成立。第四季度中国台湾占 28%、中国大陆占 25%;全年是中国大陆 27%、中国台湾 26%,中国大陆仍是第一大地区。两地的绝对金额都在同比增长,中国台湾涨 59.0%、中国大陆涨 34.5%。
没有。新增订单与在手订单两项都没有披露,能替代的只有合同负债,从 25.66 亿美元增到 35.85 亿美元,涨 39.7%。合同负债涨得比收入快,可以看作订单往前提的迹象,但它不等于在手订单总额。
业绩在 11 月 12 日美股盘后发布,当日正股收盘 380.95 美元、跌 3.58%,这个跌幅里不含业绩。盘后股价一度上涨约 3%,重新定价发生在下一个交易日。本文不对股价方向作判断。
口径说明:① 分部增速按 8-K 附件 99.1 表格计算,部分中文转述的 68% 与 17% 与表格不符,不采用;② 自本财年第一季度起 200mm 设备业务由应用全球服务划入半导体系统,历史数据已重述;③ 毛利率两段拆解的分母只含半导体系统与应用全球服务,合计占营收 95.0%,不含其他分部,属本刊测算;④ 回款天数按单季营收折 91 天计算,用全年营收做分母会被年末效应放大;⑤ 股价为 11 月 12 日收盘,业绩于当日盘后发布。




