
 简体中文
 English

美国 11 月密歇根消费者信心 51.0、一年通胀预期 4.3%:57% 的人说物价已吃掉生活水平
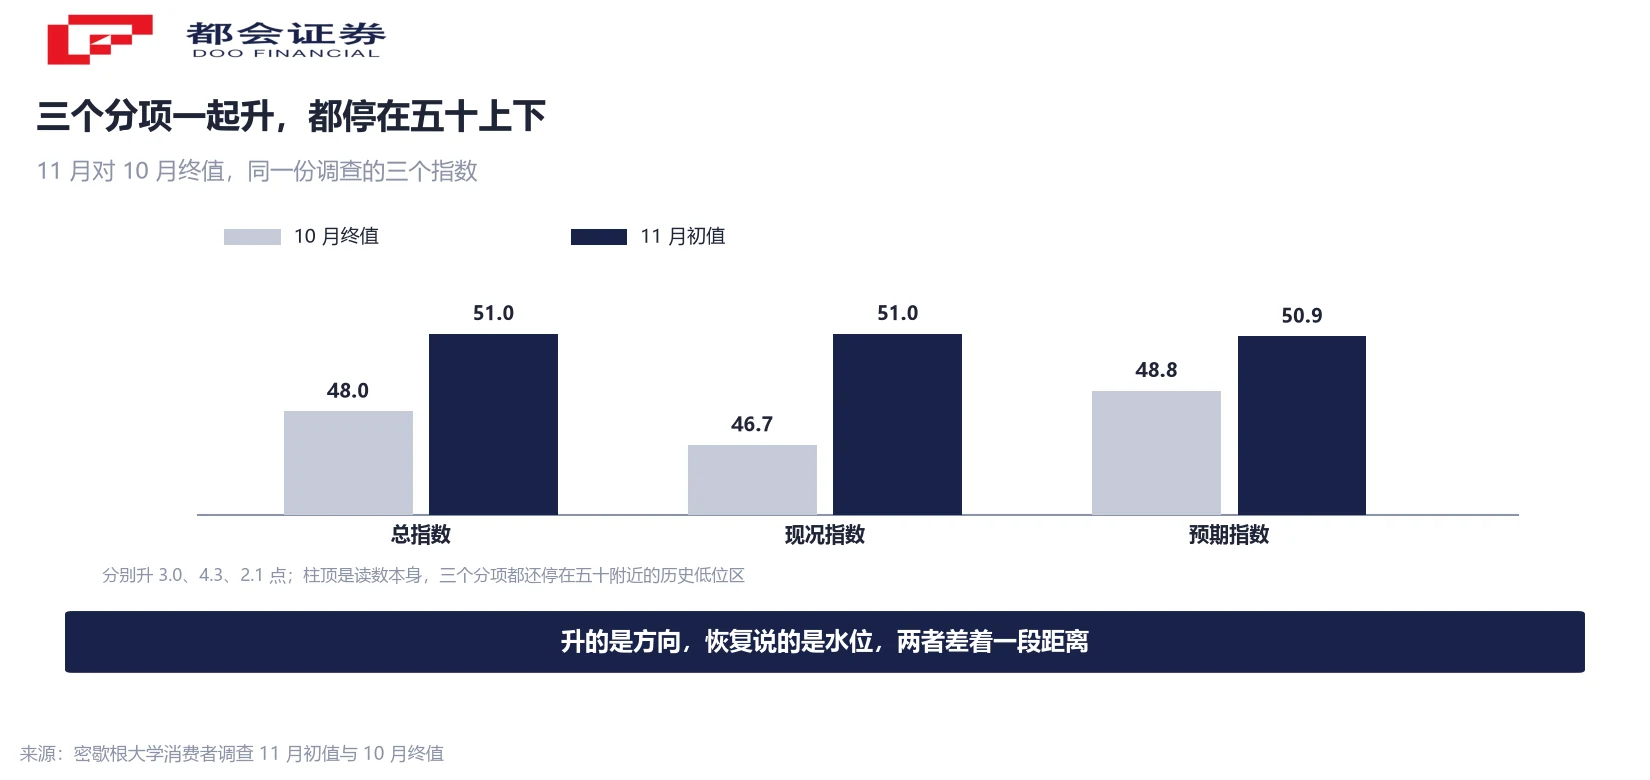
11 月密歇根大学消费者调查初值出来了:总指数 51.0,10 月终值是 48.0,市场此前的预期也是 48.0。三个分项一起往上走,现况指数从 46.7 升到 51.0,预期指数从 48.8 升到 50.9。
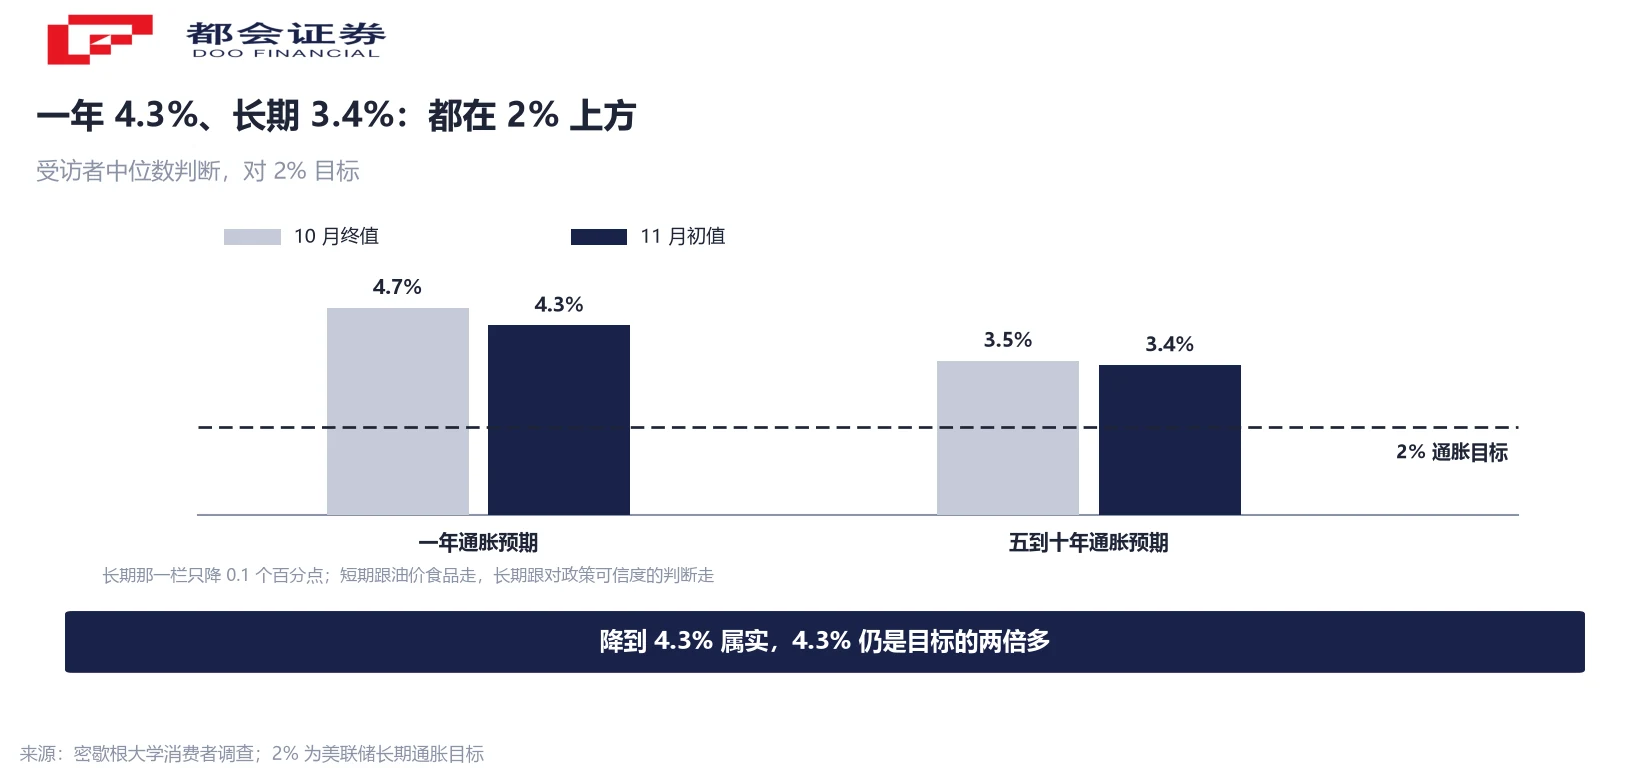
同一份调查里,未来一年通胀预期从 4.7% 降到 4.3%,五到十年那一栏从 3.5% 降到 3.4%。可另一栏反着走:57% 的受访者主动提到,高物价已经侵蚀了生活水平,这是 5 月以来的最高占比。
四句话摆在一起像个矛盾——信心在升,通胀预期在降,说「物价吃掉生活水平」的人却在变多。它们并不矛盾:指数问的是这个月比上个月如何,通胀预期问的是往后十二个月还要涨多少,57% 那一句问的是过去这几年累计涨了多少。
速度在降、水位还停在高处,两件事可以同时成立。这篇把这三道题拆开:哪一个是水位、哪一个是速度、央行动的是哪一个,以及为什么信心回升没有改变 12 月的加息定价。
三个分项一起升,升到五十上下
先把数摆开。11 月总指数 51.0,比 10 月终值的 48.0 高出 3 点,也高过市场预期的 48.0。现况指数从 46.7 升到 51.0,升了 4.3 点;预期指数从 48.8 升到 50.9,升了 2.1 点。三个分项同向,幅度不同。
现况这一项升得最多,因为它的起点最低。10 月初值 46.3 的那一期,现况分项曾创下 44.7 的历史新低,主要拖累是耐用品的购买条件——利率与价格一起把「现在是不是买东西的时候」这个判断压到了底部。11 月这一项回到 51.0,等于把上一期跌掉的部分收了回来。
但三个数都停在五十上下。这个指数的历史区间大致在五十到一百之间,五十附近对应的是一段极低的读数。按调查方的说法,11 月的改善主要由独立选民与中低收入家庭贡献,整体读数仍比 2 月低约 10%。
所以这一期的关键词是「回升」,不是「恢复」。回升说的是方向,恢复说的是水位,两者差着一段距离。
升的是这一个月,低的是这几年
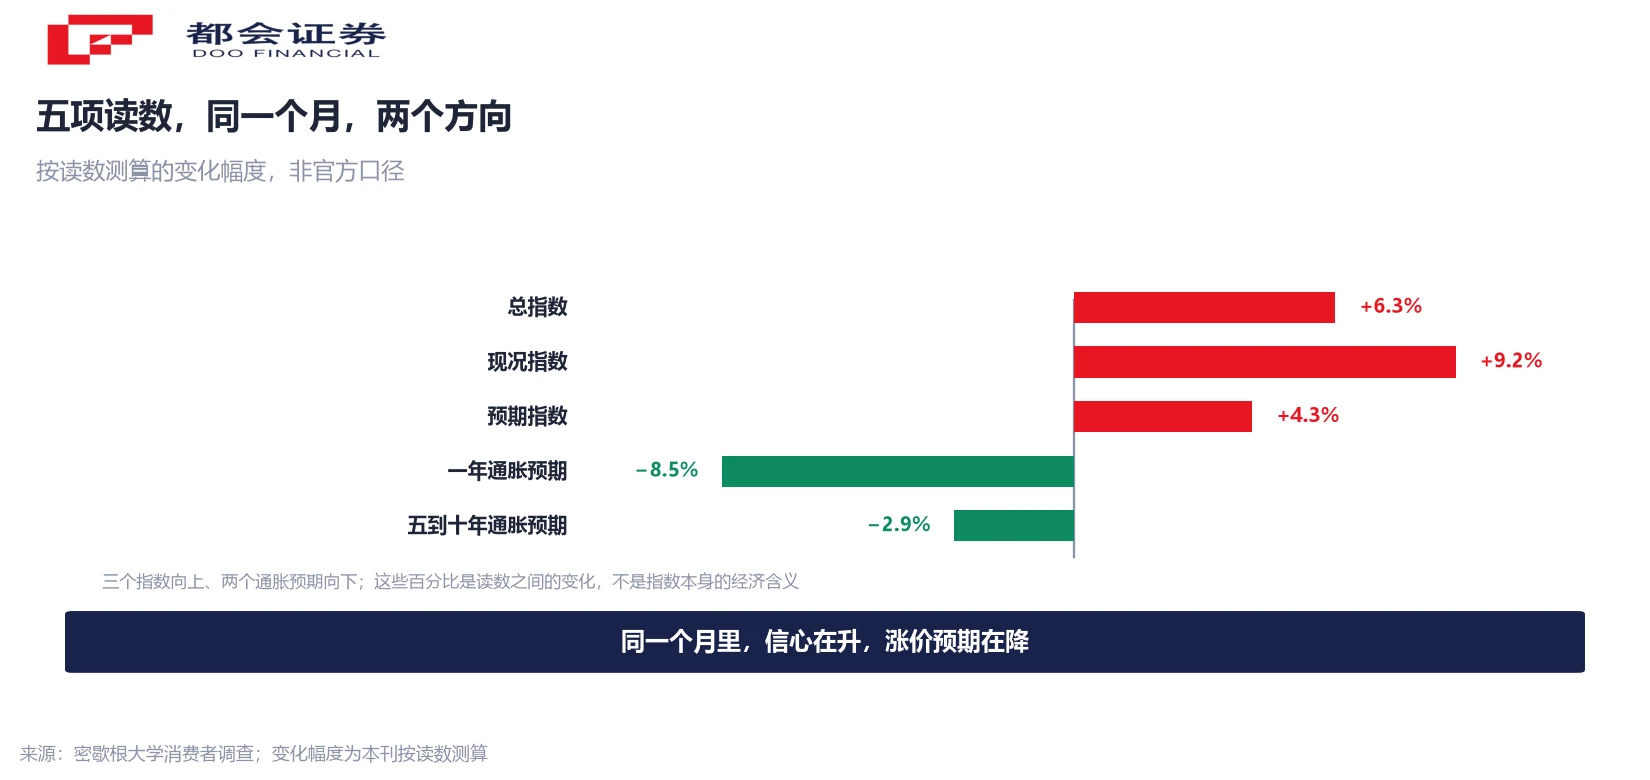
把 11 月与 10 月并排,五项读数分成两组:三个指数向上,两个通胀预期向下。总指数 +6.3%,现况 +9.2%,预期 +4.3%;一年通胀预期 −8.5%,五到十年 −2.9%。
这几个百分比是本刊按读数测算的变化幅度,不是官方口径,也不等于指数本身的经济含义。51.0 这个数没有单位,能比的是它相对历史区间的位置,以及它相对上一期的方向。
更该留意的是同一份调查上一期的修订轨迹:10 月初值 46.3,终值 48.0,上修 1.7 点。一个月里读数就能移动这么多,把单月读数当成趋势的起点,出错概率不低。
而水位这一层没有变化。总指数仍比 2 月低约 10%,10 月的现况分项刚刚从历史新低爬出来。升的是这一个月,低的是这几年——两句话都对,指向的是两张不同的表。
4.3% 降了,也仍是目标的两倍多
一年通胀预期 4.3%,比 10 月的 4.7% 低了 0.4 个百分点。这是整份调查里最受市场关注的一栏,因为它直接进央行的反应函数——政策制定者看的是「家庭和企业预期未来会涨多少」,预期决定工资谈判与定价行为。
但 4.3% 这句话的完整含义是:受访者的中位数判断,未来十二个月物价还要再涨 4.3%。降到 4.3% 属实,4.3% 仍高也属实,这是同一个数字的两半。相对 2% 的通胀目标,它是两倍多。
五到十年那一栏是 3.4%,只降了 0.1 个百分点。长期预期比短期稳,说明受访者把眼下的价格压力当成阶段性的事;同时 3.4% 也仍然高于目标。短期预期跟着油价与食品走,长期预期跟着对政策可信度的判断走,两者不同步是常态。
对照另一组读数:市场上 10 年期盈亏平衡通胀率约 2.25%,5 年期约 2.3%(券商研究报告整理)。同一个「未来通胀是多少」的问题,家庭回答 4.3%,债券市场回答 2.25%,两者差近 2 个百分点。
这个差不是谁算错了。一个问的是自己会遇到的涨价——买菜、加油、交房租;另一个问的是国债市场愿意为通胀保护付多少钱,其中还含流动性溢价与保险需求。两个数各有用途,但不能相减,也不能拿一个去推翻另一个。
57% 那句话,量的是另一件事
57% 主动提到高物价侵蚀生活水平,为 5 月以来最高。这一栏与通胀预期不冲突,因为问的不是同一件事:一个问「往后还会涨多少」,一个问「到现在为止我被削掉了多少」。
累计涨幅与同比涨幅的关系很直接:只要单月环比是正的,价格水平就往上走;同比可以从高位掉下来,水平不会自己回落。这一轮通胀的特征就是同比从高位下来、价格水平停在更高的地方。家庭那本账记的是后者。
所以「通胀在降温」和「生活变贵了」可以同时为真。市场读前者,家庭过后者。两个判断在同一份数据里并存,不需要谁说服谁。
至于改善为什么集中在独立选民与中低收入家庭,调查方没有给出按收入拆分的归因,这里只记录方向,不做推断。能确定的只有一点:整体在升的时候,并不代表每一组都在升——这一点在下一节会更明显。
同一个消费者,两本账
持有最大规模股票组合的那部分家庭,11 月信心下降了 5%。整体在升,这一组在降。
这是财富效应的一条独立通路:股指的短期波动通过资产账户影响家庭对自身状况的判断,与物价那条通路分开计。一个人可以同时觉得「东西太贵」和「账户还不错」,也可以同时觉得「物价在降」和「账户缩水了」——两本账各自记账,最后汇总成一个指数。
同一份调查里,提到「AI 泡沫」的受访者在变多,但占比仍次于生活成本。这一栏更像是在记录一个正在长出来的担忧,还没到影响判断的位置。
两本账分开看,就能理解宏观数据与信心指数为什么会长期背离:物价、就业、产出量的是流量,信心指数量的是存量加体感。流量好看的时候,存量未必好看;这也解释了为什么这份调查的读数长期低于按基本面推算出来的水平。
央行看速度,市场看央行
这份调查不直接进股价。它影响的是利率预期,利率预期再影响折现率——这条链路上,调查读数只是最上游的一个输入。
政策端的位置:联邦基金目标区间仍在 3.75% 至 4.00%。10 月会议维持不动,同时出现两张反对票,Cook 与 Hammack 都主张立即加息 25 个基点。按 CME FedWatch 当日读数,12 月 8 日至 9 日会议加息 25 个基点已被完全定价,加息 50 个基点的概率约 15%。这是市场定价,不是对会议结果的预测。
也就是说,通胀预期降了 0.4 个百分点,加息定价并没有松动。原因回到第二节那句话:央行看的是速度,而 4.3% 这个速度离目标还远;信心回升落在央行不看的那一栏里。等到一年通胀预期回到 3% 附近,这份调查才会对定价产生实质影响。
折现率怎么传到估值,本站已有专文拆过(见文末延伸阅读),此处不重复。对做长期配置的读者,这份数据的用处不在预测下一次会议,而在于给「通胀心理有没有松动」这件事提供一个独立的、每月更新的读数——它和债券市场的读数不一样,恰好可以互相校验。
接下来看三件事
第一,11 月终值 11 月 20 日公布。要看的落在两处:三个分项能不能守住五十以上,以及上一期那次 1.7 点的上修会不会在这一期重演。初值可被修正,这是这份调查的常态。
第二,一年通胀预期能不能连续第二个月往下。单月 0.4 个百分点的回落不足以说明预期在重新锚定,要看到连续两个月同向,才能说这条线在拐。
第三,「57% 侵蚀生活水平」这一栏有没有见顶。它比指数更钝,但它一旦往下,说明价格水平终于被收入追上了——那一栏往下,比指数往上更能说明这一轮价格冲击进入尾声。
常见问题
低。这个指数的历史区间大致在五十到一百之间,五十附近对应极低读数。11 月是在低位上回升 3 点,仍比 2 月低约 10%,属于低位上的改善,不是回到常态。
两者问的不是同一件事。信心问的是对当前与近期状况的判断,通胀预期问的是未来十二个月物价还要涨多少。油价与食品的环比回落压住了前瞻那一栏,累计价格水平没有回落,所以体感那一栏反而更差。
不存在对错。调查问的是家庭自己会遇到的涨价,盈亏平衡通胀率是国债市场为通胀保护付的价格,还含流动性溢价与保险需求。两者口径不同,不能相减,各自有用途。
它不进企业盈利,进的是利率预期。信心与通胀预期通过影响市场对议息会议的定价,再通过折现率影响估值。这份调查本身不构成对任何资产的判断依据。
是受访者在开放式问题里主动提及的比例,不是选项勾选。调查方在统计「提到高物价侵蚀生活水平」这类自发表述时计入这一栏,因此它对价格水平的变化比对同比变化更敏感。
上一期 10 月初值 46.3,终值 48.0,上修 1.7 点。初值基于较早的样本回收,终值样本更完整,因此单月初值宜作方向参考,不宜当趋势起点。
两份调查的问题设计、样本与口径都不同。密歇根这份更侧重家庭自身财务状况与价格感受,并且每月单独发布通胀预期;Conference Board 那份更侧就业与收入预期。两者同期可以背离。
口径说明:① 指数为调查读数,不是经济产出的度量;② 五项读数的百分比变化为本刊按读数测算,非官方口径;③ 一年通胀预期为受访者中位数判断,与债市盈亏平衡通胀率不可直接相减;④ 加息概率为公布当日市场定价读数,不构成对未来结果的预测。




