
 简体中文
 English

SpaceX 把 HJT 整线交给德国 SINGULUS:首条 6,000 万欧元,迈为一天跌 9.83%
11 月 10 日,德国设备商 SINGULUS TECHNOLOGIES 在官网公告:已与 SpaceX 签署供货合同,交付一条异质结(HJT)太阳能电池交钥匙生产线,首条线金额超过 6,000 万欧元,计划 2027 年上半年交付;随着得州巴斯特罗普卫星制造提速,生产规模将扩大到支持超过 100GW 的设备。
次日开盘,A 股 HJT 整线设备商迈为股份(300751.SZ)一路走低,盘中最低 138.26 元、跌幅一度超过 16%,收盘 149.48 元、跌 9.83%,成交额 37.25 亿元,市值 416.90 亿元;晶盛机电跌 4.45%、拉普拉斯跌 3.25%、奥特维跌 2.95%,光伏设备板块指数跌 1.45%。
另一端的 SINGULUS,据德国 Börse Express 报道,公告当天涨约 40% 至 16.30 欧元,次日盘中最高 24 欧元。同一份合同把两条曲线的方向分开了:首条线折人民币约 4.49 亿元,A 股这一端则是龙头一天蒸发约 45.5 亿元市值。
同一条新闻里有三个 100GW,还有一个 6,000 万欧元
SINGULUS 公告原文写的是「支持超过 100GW 的生产设备」;马斯克在社交平台给出的是「已向德国 SINGULUS 订购每年 100GW 产能的 HJT 电池制造设备」;而 SpaceX 证券申报文件描述的,是长期目标每年向太空部署最高 100GW 电力。三个 100GW 被媒体反复混用,指的并不是同一件事。
第一个是设备能支撑的产能规模,公告未说明年度还是累计;第二个在时间上加了「每年」;第三个是把电力送上轨道的部署量。前两个描述工厂,第三个描述天上,量级相同但换算关系不通。
金额也要单独看清。6,000 万欧元是「首条线」的金额,公告明确它属于更广泛的供应协议;而单线产能未披露,所以「100GW 需要多少条线、总值多少亿欧元」缺一个分母。
双方战略合作始于今年 3 月,SpaceX 在 3 月和 10 月两次向这家设备商提供资金,10 月那笔以次级担保贷款落地——买方先给卖方融资、再下单,在设备行业不常见。
11 月 11 日这一天:订单去了德国,跌幅留在 A 股
消息在中文市场扩散于公告次日早间。11 月 11 日开盘后,光伏加工设备板块迅速走弱,跌幅最集中的正是HJT 整线设备这一类标的:迈为盘中一度跌约 16%,成交额放大到 37.25 亿元;晶盛机电跌 4.45% 报 35.03 元,拉普拉斯跌 3.25% 报 38.08 元,奥特维跌 2.95% 报 44.13 元,板块指数收在 4,619.35 点、跌 1.45%。
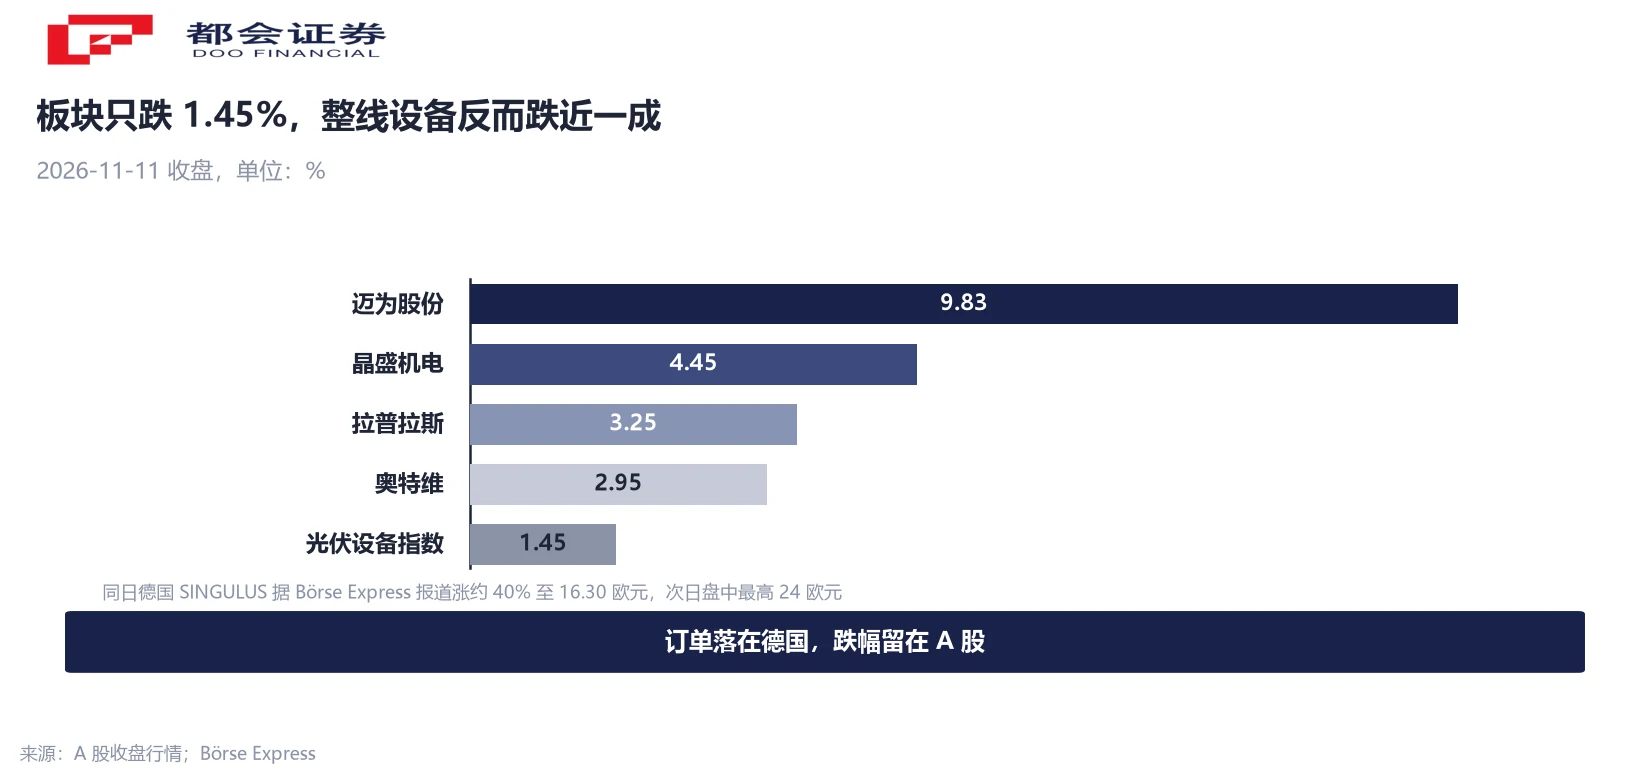
跌幅的分层说明了市场的理解方式:板块整体只跌 1.45%,HJT 整线设备商却跌到 3% 至 10%,被重新定价的是「谁能拿到这条线的订单」,而非「光伏设备景气度如何」。
那个预期来自更早的传闻。今年上半年曾有报道称,特斯拉计划向中国企业采购约 200 亿元光伏电池与面板设备,用于 2028 年底前在美建成 100GW 产能,迈为、捷佳伟创、拉普拉斯被列为潜在供应商。
迈为在 4 月底的年度业绩说明会上被直接问过:市场传闻公司与 SpaceX 签了约 5 亿美元的太空光伏设备订单,能否澄清。公司没有正面回应,只答复「公开信息请以公司发布在巨潮资讯网的公告为准」。以公告为准这句话在公告出来后有了答案:订单落在德国厂商手里,SINGULUS 与 SpaceX 的对外表述中,没有出现任何中国设备商的名字。
4.49 亿元的首条线,对上 45.5 亿元的一天
把两个金额并排看,落差比跌幅本身更有信息量。6,000 万欧元按 11 月 11 日人民币汇率中间价1 欧元兑 7.4852 元折算,约合 4.49 亿元。迈为前一日收盘 165.78 元、当日 149.48 元,每股跌 16.30 元;按当日市值 416.90 亿元反推,前一日市值约 462.4 亿元,一天减少约 45.5 亿元。
45.5 亿元相当于 10 条首条线的金额。市场用一个十倍于这条线的价格,为「这条线没有落在自己身上」定了价。
一个是能装进整条产业链的采购意向,一个是单条产线的价格标签。当天被修正的,是市场给那个 200 亿元意向打的概率。订单旁落属于预期差,企业当期的收入、毛利、在手订单并未在这一天变化;而预期差能打掉近一成股价,恰恰说明此前的定价里,海外大单的权重不低。
为什么是 HJT:太空里没有电网,只有重量和温度
卫星在轨道上没有电网,也没有冷却水,必须自己发电、自己散热;发射按公斤计价,太阳翼每重一公斤都要用运力去换。三个约束叠加,电池片的方向就被锁死:单位面积功率要高、每瓦重量要低、极端温差下衰减要慢。
SpaceX 公开的 AI1 参数把需求侧的量级摆了出来:展开高度 30 米、翼展 75 米,算力载荷平均功耗 175 千瓦、峰值 250 千瓦。这个功率是传统通信卫星的数倍,太阳翼的面积与重量随之被推到极限。
HJT 的三处适配点都指向「薄」和「稳」:低温成膜工艺可兼容 50 至 70 微米超薄硅片,硅片薄下来电池自重直接下降;温度系数约每摄氏度负 0.24%,轨道冷热交替中功率衰减更小;工艺上还与钙钛矿叠层兼容。相比之下,地面主流的 TOPCon 需要高温烧结,对超薄硅片不友好。
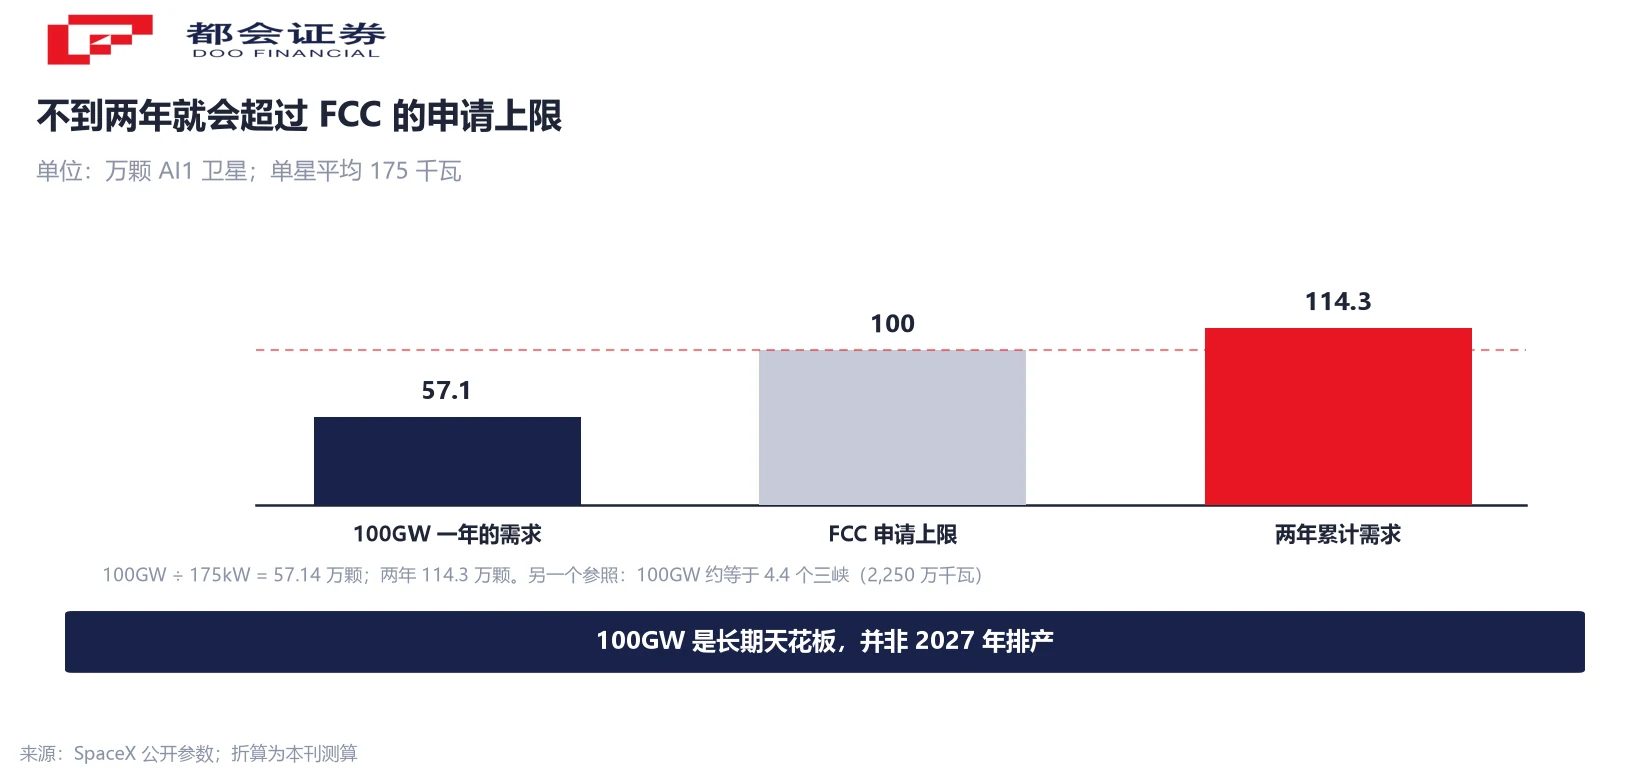
把 100GW 换算成实物,尺度更清楚。按单星平均 175 千瓦计算,100GW 对应约 57.1 万颗 AI1 卫星一年所需的电力;而 SpaceX 向美国联邦通信委员会申请的上限是最多 100 万颗。若真按每年 57 万颗推进,不到两年就会触到上限,这个矛盾反过来印证了前面那层判断:100GW 描述的是长期天花板,并非 2027 年的排产计划。另一个参照是三峡电站 2,250 万千瓦的总装机,100GW 约等于 4.4 个三峡。
迈为 68% 的收入已在境外:这一单对它不是锦上添花
迈为 2026 年中报的数据,能解释市场为何反应这么大。上半年境外收入 19.84 亿元、占比 68.21%,境内收入 9.25 亿元、占比 31.79%;太阳能光伏收入 26.56 亿元、占主营 91.31%。两组占比可以互相校验:19.84 除以 0.6821 得 29.09 亿元,26.56 除以 0.9131 也得 29.09 亿元,同一个营收基数,没有残差。
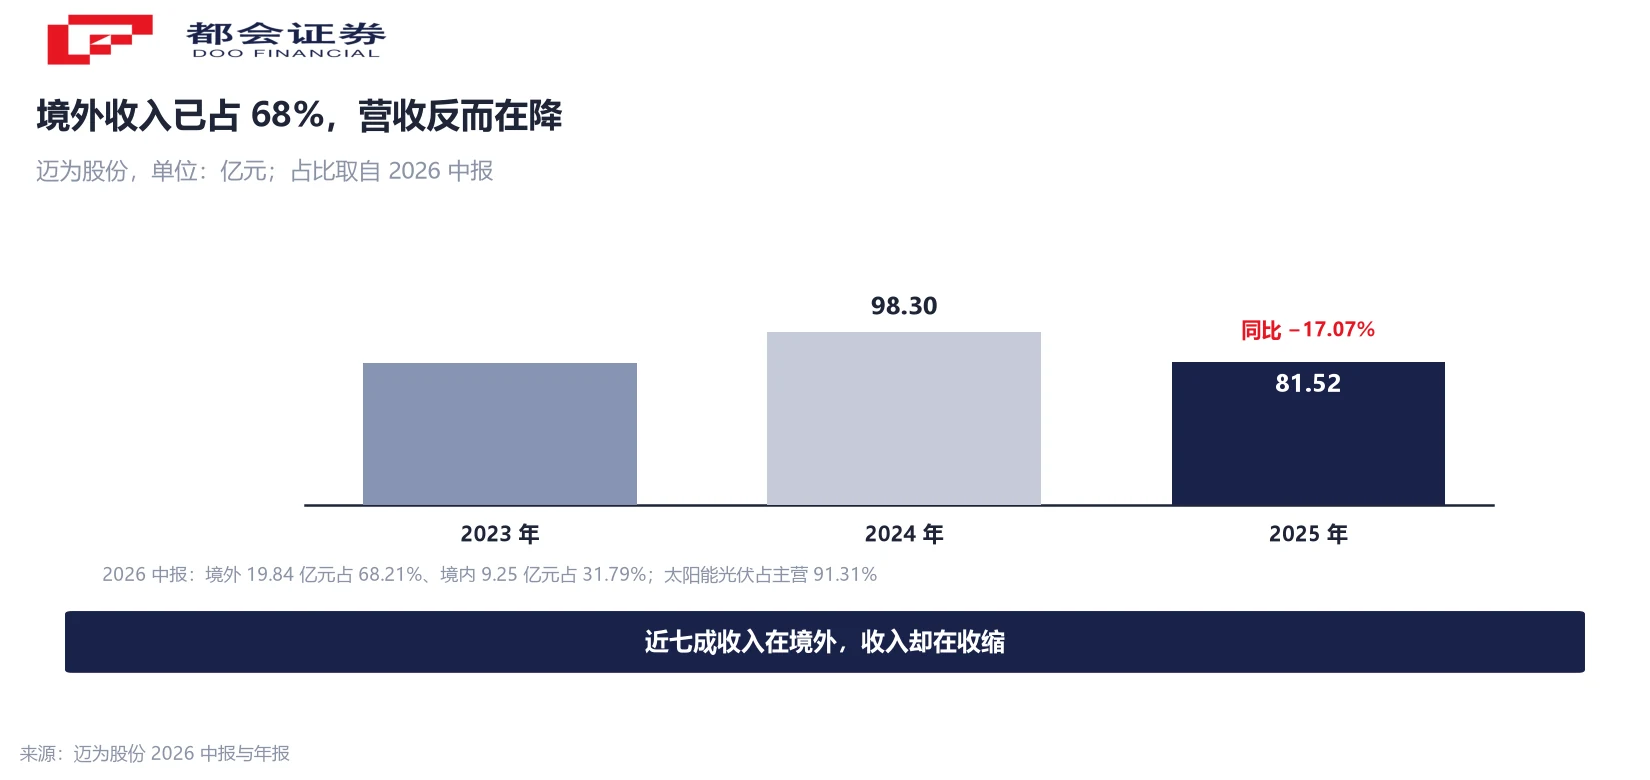
一家近七成收入来自境外的整线设备商,海外大单的意义显然不止「多一笔生意」。2024 年营收 98.30 亿元、归母净利 9.26 亿元;2025 年营收 81.52 亿元、归母净利 7.22 亿元,营收减少 16.78 亿元、降 17.07%,净利减少 2.04 亿元、降 22.03%。收入在收缩的年份里,能改变斜率的就是大单。
反过来也要说清楚:一笔订单旁落并不改变当期经营。迈为仍是国内最早实现 HJT 设备规模化量产的厂商,2022 年推出单线年产 600MW 整线,2024 年升级到 GW 级;国内电池片厂商的扩产需求仍是收入基本盘。
更值得留意的是门槛:美国正在推进光伏制造的本土配套,供应链安全排在成本前面;先进光伏设备的出口管制始终是一层不确定。两重因素叠加,这类订单的竞争从「比价格、比交付」变成了「比能不能进名单」。
接下来看什么:单线产能、第二三条线、FCC 与首发
这笔合同后续的走向,有三个可以逐项核对的地方,共同点是都能从公开披露里查到。
公告只说了 2027 年上半年交付,没说这条线一年能产多少 GW。这个数字补上之后,100GW 才能被还原成「多少条线、多少钱」。
公告说「计划再交付多条」,但没有时间表与金额。若后续订单在 2027 年内连续落地,说明这是一份正在执行的扩产协议;若长时间没有下文,更接近一条试点线。
申请覆盖最多 100 万颗卫星,而 SpaceX 在申报文件里把轨道 AI 计算的部署时点写在最早 2028 年,比公开表述里的 2027 年晚一年。任何一段延后,电池产能的爬坡都会跟着往后推。
三条指向同一个变量:从「签了合同」到「装上卫星」,中间还有设备交付、产线调试、良率爬坡、发射排期四道关。设备订单是这条链上最容易确认的一环,也是最靠前的一环。
常见问题
不是已经建成的产能。SINGULUS 的表述是生产规模将扩大至「支持超过 100GW 的生产设备」,指的是设备能够支撑的产能上限,且未说明是年度口径还是累计口径;马斯克在社交平台上补充为「每年 100GW 产能的设备」。首条生产线要到 2027 年上半年才交付,已建成的产能目前为零。
是首条生产线的订单金额,公告用词为「超过 6,000 万欧元」。公告同时说明这是更广泛供应协议的一部分,SINGULUS 计划再交付多条生产线,但没有披露后续产线的数量、金额与时间表。因此 6,000 万欧元只能代表第一条线,不能代表整份协议。
SINGULUS 公告与 SpaceX 的公开表述中都没有出现中国设备商。可查的事实有两条:一是双方的战略合作始于 2026 年 3 月,SpaceX 还在 3 月与 10 月两次向 SINGULUS 提供资金,最近一次为次级担保贷款;二是美国正在推进光伏制造的本土配套,供应链安全考量排在成本之前。此前市场上「向中国企业采购约 200 亿元设备」的说法,来自媒体报道,未见任何一方的公告确认。
11 月 11 日发生变化的是市场对海外大单的预期,经营数据并没有披露层面的变化。公司 2026 年中报显示境外收入占比 68.21%、太阳能光伏收入占主营 91.31%,国内电池片厂商扩产仍是收入基本盘。当天被重新定价的是「海外订单能拿到多少」这个假设,而当期的收入、毛利率、在手订单并未在这一天发生披露层面的变化。
三个约束指向同一个方向:重量、温度、后续升级。HJT 的低温成膜工艺能兼容 50 至 70 微米的超薄硅片,硅片薄下来电池自重直接下降,对按公斤计价的发射成本更友好;温度系数约每摄氏度负 0.24%,在轨道冷热交替中功率衰减更小;工艺上与钙钛矿叠层兼容,为效率升级留了底座。TOPCon 需要高温烧结,对超薄硅片的机械强度不友好。
按 SpaceX 公开的设计参数,AI1 展开后高度 30 米、翼展 75 米,算力载荷平均功耗 175 千瓦、峰值 250 千瓦。作为对照,一颗传统通信卫星的载荷功率通常在十几千瓦量级,两者不在同一档。这也是太阳翼面积被推到 75 米翼展的原因。
按单星平均 175 千瓦计算,100GW 约对应 57.1 万颗卫星的用电需求;而 SpaceX 向美国联邦通信委员会申请的上限是最多 100 万颗,按其申报文件,轨道 AI 计算的部署时点最早在 2028 年。若每年真按 57 万颗推进,不到两年就会触到申请上限。这个矛盾说明 100GW 描述的是长期天花板,而不是近期排产计划。
可以把注意力放在三处公开信息上:SINGULUS 后续是否补充披露首条线的年产能,这决定了 100GW 能否被换算成订单总金额;第二、第三条线是否在 2027 年内落地;以及 SpaceX 的 FCC 批准进度与首次发射时间。以上均为公开信息的跟踪线索,不构成任何买卖建议。
口径说明:① 汇率采用 2026-11-11 人民币汇率中间价 1 欧元兑 7.4852 元;② 市值蒸发按总股本不变、由收盘市值与跌幅反推,属测算值;③ 100GW 在公告中未说明年度或累计口径,本文不将其换算为订单总金额;④ 单线产能未披露,任何总金额推算均缺分母;⑤ 卫星参数为 SpaceX 公开设计值,非实测。


市场分析
更多
中国移动 2027 年算力投资超 1,000 亿:抵得上电信与联通之和的 1.5 倍
中国移动披露 2027 年算力投资目标超 1,000 亿元。对着电信与联通之和是 1.5 倍,对着三家云厂单季资本开支 1,318.48 亿元只有 76%,同一笔钱读出三种结论。
中国移动 2027 年算力投资超 1,000 亿:抵得上电信与联通之和的 1.5 倍
中国移动披露 2027 年算力投资目标超 1,000 亿元。对着电信与联通之和是 1.5 倍,对着三家云厂单季资本开支 1,318.48 亿元只有 76%,同一笔钱读出三种结论。

央行投放 2,000 亿、当月净回笼 3,000 亿:一份公告的四种读法
央行 11-16 投放 2,000 亿买断式逆回购。同日到期 3,000 亿,11 月两品种合计净回笼 3,000 亿,而 10 月还是净投放 4,000 亿。
