
 简体中文
 English

布伦特原油跌 32%、欧洲柴油只跌 11%:供应八个月来首次超过需求
国际能源署 11 月 13 日发布最新一期《石油市场报告》,核心判断只有一句:全球石油供应自战事爆发以来首次超过需求,市场初步显现再平衡迹象。10 月全球日均供应 1.054 亿桶,比 9 月多出 230 万桶;自 8 月以来累计多出 530 万桶。
同一份报告里还有另一组数。北海即期布伦特从 10 月初每桶 136 美元的高点跌到约 93 美元,跌幅约 32%;欧洲柴油同期只跌 11%,仍比战前高 77%,价格接近 180 美元一桶。原油把战事涨上去的部分还掉了大半,柴油几乎没动。
两组数同时成立,因为它们量的不是同一件事。总量平衡表记的是桶数进出,产品价格记的是这些桶能不能变成能烧的油。这篇只讲后者怎么把前者卡住。
10 月供应 1.054 亿桶/日:两个月加了 530 万桶
先把供应这一侧摆开。10 月全球日均供应 1.054 亿桶,比 9 月多 230 万桶;而 9 月本身已比 8 月多 300 万桶。两个月合计 530 万桶,是这场中断开始以来最快的一段修复。
同比口径能看清修复到了哪一步。10 月供应比去年同期少 290 万桶/日;今年 3 月到 9 月,这个降幅平均是 800 万桶/日。缺口从八百万收窄到两百九十万,收窄了约 64%(本刊测算)。
增量主要来自海湾。10 月海湾出口(不含阿曼)1,840 万桶/日,仍比战前低 26%;其中原油流量 1,500 万桶/日,相当于战前的 82%。成品油与液化石油气的出口还停在战前一半左右——这条差别后面会决定柴油的价格。
海湾以外也在加。美洲五国(美国、加拿大、巴西、阿根廷、圭亚那)今年合计增产 160 万桶/日。把这些放在一起,四季度供应预期被上调 330 万桶/日,今年全年的降幅也从更大数字收窄到 480 万桶/日。
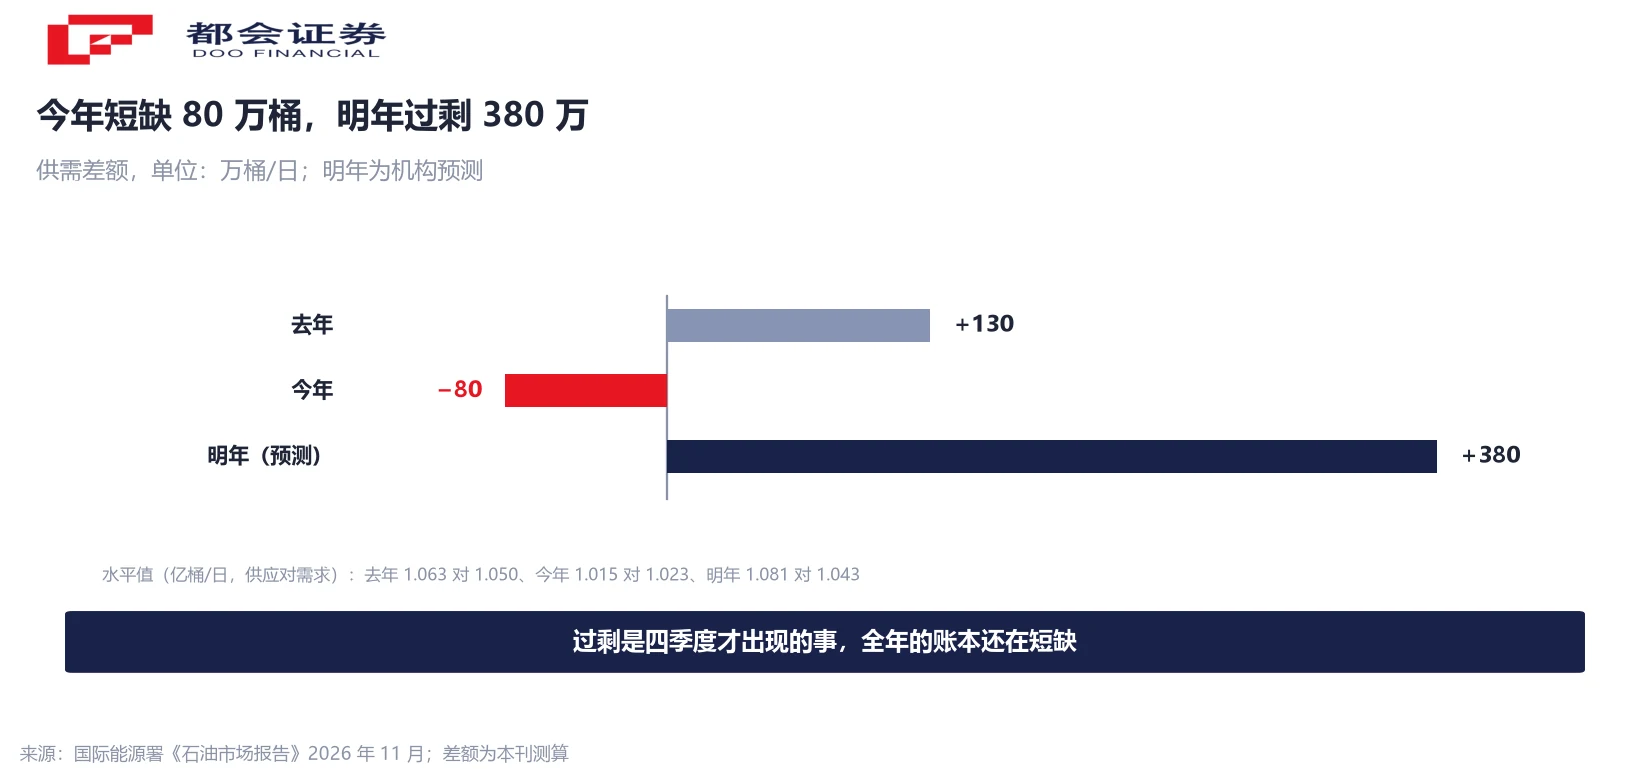
去年过剩 130 万、今年短缺 80 万、明年过剩 380 万桶/日
「转向过剩」这句话很容易被读成全年。把报告里的四个数摊开算一遍,结论要收窄很多:过剩是四季度才有的事,全年的账本还在短缺。
报告给的多是变化量,不是水平值。今年供应同比减少 480 万桶/日,明年增加 660 万桶/日、达到 1.081 亿桶/日。据此反推,今年供应 1.015 亿桶/日、去年 1.063 亿桶/日。需求这一侧是现成的:今年 1.023 亿桶/日,明年 1.043 亿桶/日,去年 1.050 亿桶/日。
两组一减:去年供应比需求多 130 万桶/日,今年反过来少 80 万桶/日,明年再变回多 380 万桶/日。三年里只有一年是短缺,而那一年就是今年(本刊按报告披露的变化量与水平值互推,非报告直接列示)。
口径要说明白:这是年平均,不是任何一个月。10 月供应已经到 1.054 亿桶/日,明显高于今年全年平均的 1.015 亿桶,因为 3 月到 6 月的损失把均值压下去了。拿 10 月的数代表全年,会把「刚刚转正」写成「一直是正的」。
库存回升 5,200 万桶,但海上加 8,600 万、陆上还减 3,400 万
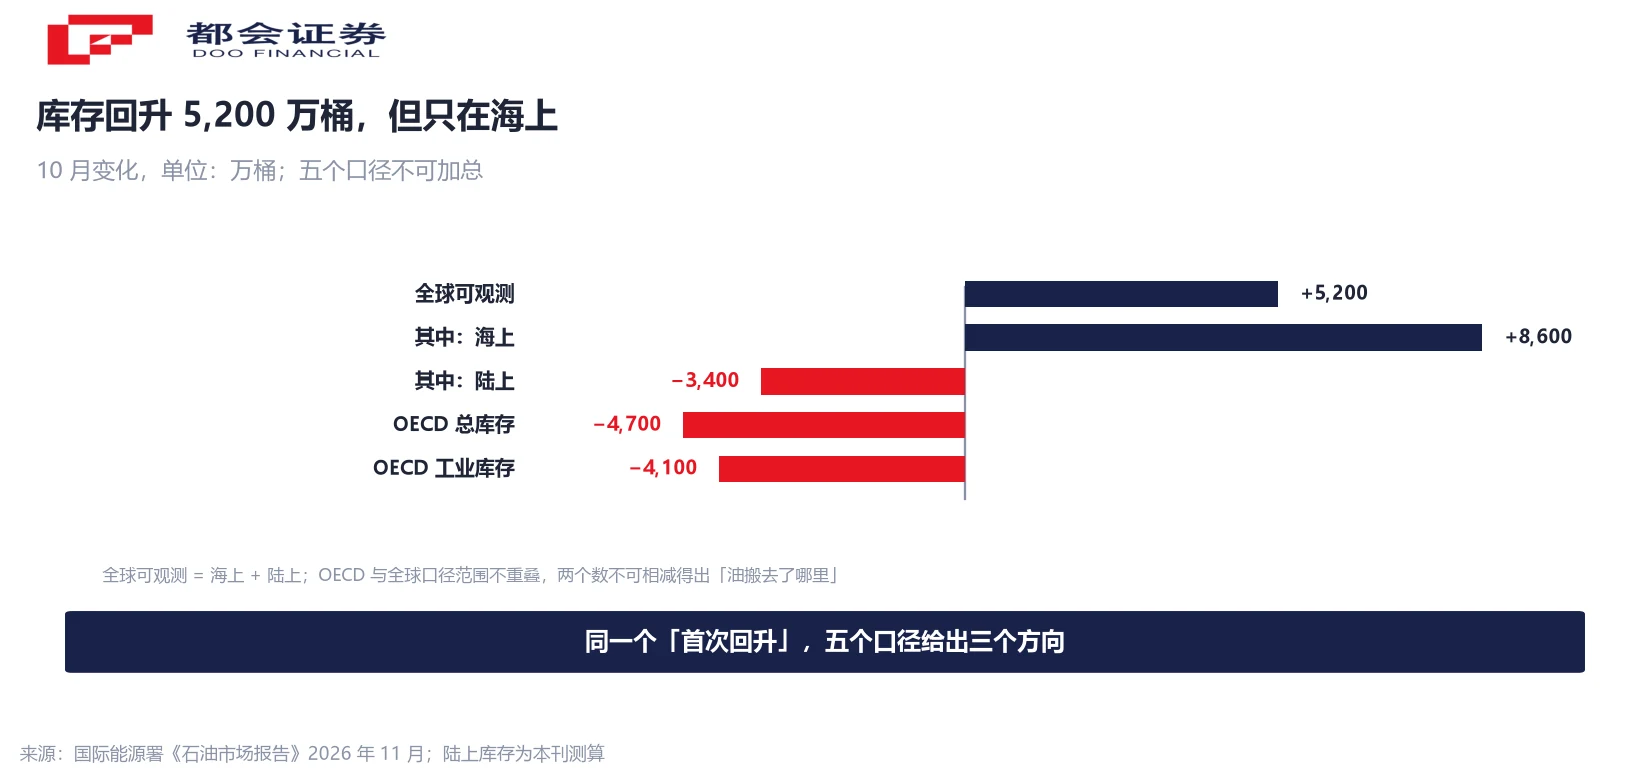
供应多于需求的第一个可观测证据是库存。10 月全球可观测库存增加 5,200 万桶,日均 170 万桶,是 6 月以来第一次回升。此前三个月,这个口径平均每天减少 190 万桶。
5,200 万这个数不能单独看。报告同时给了一个分项:海上库存增加 8,600 万桶,是今年 1 月以来最高。两者相减,陆上库存减少 3,400 万桶,与报告「陆上继续下降、为至少 2016 年以来最低」的表述一致。
换个机构口径,方向又不一样。同月 OECD 总库存减少 4,700 万桶,其中工业库存减少 4,100 万桶。OECD 在减、全球在增,两者相差 9,900 万桶(本刊测算)。两个口径的统计范围并不完全重叠,这个差不能当作「OECD 的油搬到了哪里」,只能说明增量落在 OECD 之外。
更值得记住的是累计值:战事以来,全球可观测库存累计减少 4.62 亿桶。摊到这八个月里,日均减少约 189 万桶,与最近三个月的 190 万桶几乎一样(本刊测算)。也就是说,这一个月的回补,只填回了累计缺口的一成一左右。
价差从 31 美元拉到 87 美元:原油跌 32%,柴油只跌 11%
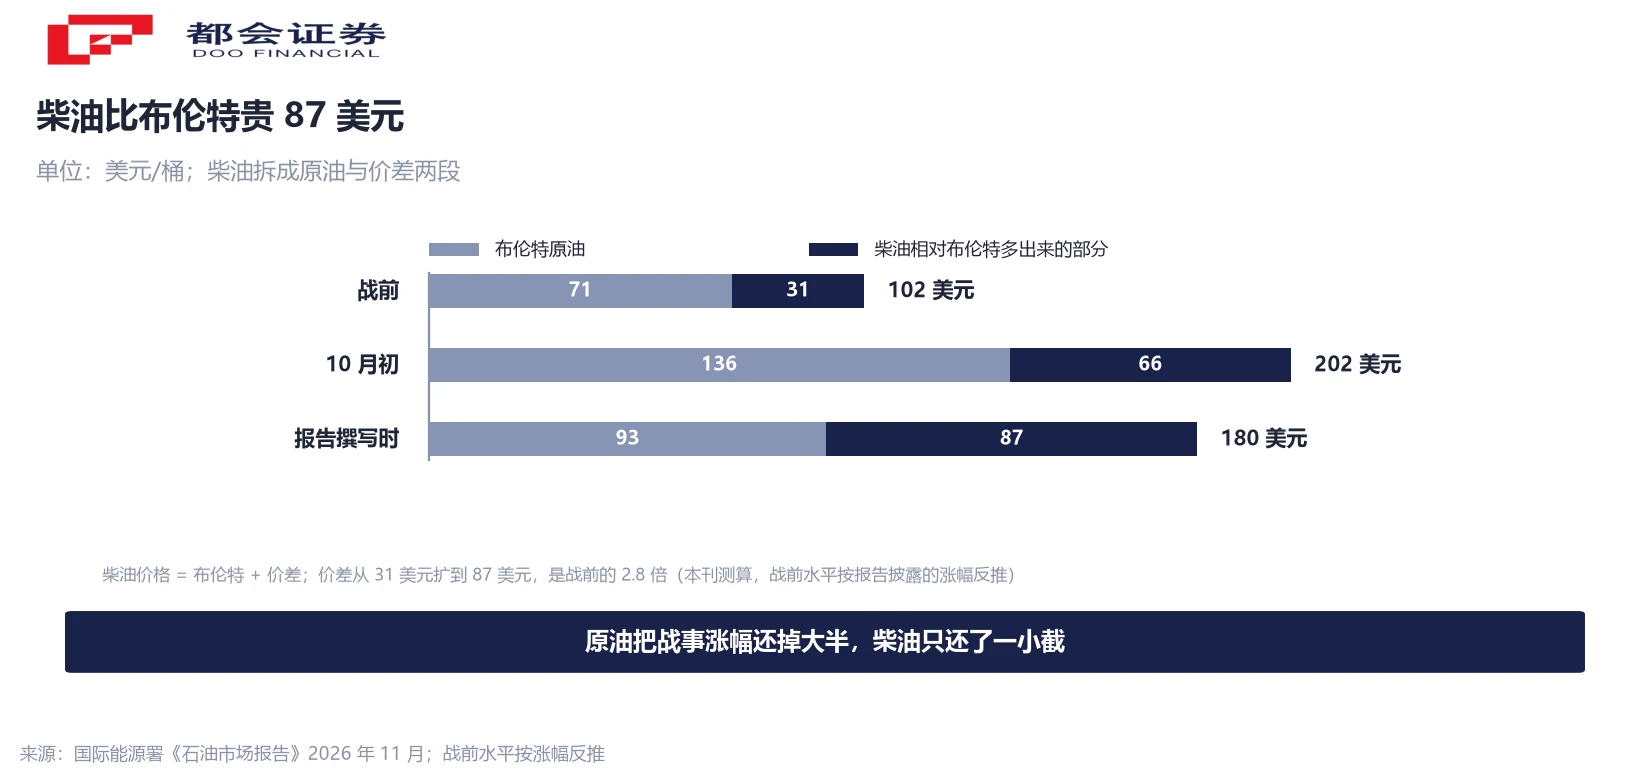
价格这一侧的分裂最直白。北海即期布伦特从 10 月初每桶 136 美元跌到报告撰写时约 93 美元,跌幅约 32%;同一时段欧洲柴油跌 11%,价格接近 180 美元一桶。
两个跌幅不能直接比,因为起点不同。报告说布伦特仍比战前高 22 美元,由此反推战前约 71 美元;柴油仍比战前高 77%,反推战前约 102 美元(本刊测算)。于是柴油对布伦特的溢价,从战前约 31 美元扩到现在的约 87 美元,接近战前的 2.8 倍。
按绝对额看得更清楚。柴油从 10 月初的约 202 美元跌到 180 美元,跌了 22 美元;布伦特同期跌了 43 美元,正好是两倍(本刊按报告披露的两个跌幅反推,属测算)。原油把战事涨上去的部分还掉了大半,柴油只还了一小截。
这就是「供应超过需求」在价格上的真实形态:跌价的是能进炼厂的那种桶,涨价没退的是能直接加进油箱的那种桶。两者之间差的不是原油的多少,是炼油环节能不能跟上。
炼厂 8,130 万桶/日,季节性低点:多出来的原油没地方去
原因卡在中间那一段。10 月全球炼厂加工量环比减少 130 万桶/日,降到 8,130 万桶/日,是季节性低点;报告预计 12 月回升到 8,470 万桶/日,明年全年平均回升 250 万桶/日到 8,430 万桶/日。
把三个数并排放:供应 1.054 亿桶/日、加工量 8,130 万桶/日、需求 1.023 亿桶/日(今年平均)。供应比加工量多出 2,400 万桶/日。这两个口径不完全可比——供应含天然气凝液与生物燃料,加工量只记进炼厂的原油——差距的绝对额不能直接引用,方向是清楚的:原油多出来的部分进不了炼厂。
进不了炼厂的桶只有三条路:进库存、在海上等买家、或者压价卖掉。三条路都不会变出一桶柴油。这就是为什么原油跌了三成,柴油只跌了一成。
利润侧的读数与这个判断一致:10 月中东到亚洲的运费维持纪录高位,亚洲炼厂利润普遍走弱。运费吃掉的是炼厂自己的价差,原油再便宜也补不回来。报告同时写了另一头:美国炼厂受益于更便宜的原油,但汽油价格走低压低了利润。两边都在被夹。
所以报告把「加快释放紧急柴油储备」写成了接下来几个月的关键动作。这句话的意思是:炼油系统恢复之前,只能拿库存里的柴油去填缺口。而那部分库存,正好落在前面那 3,400 万桶陆上减量里。
过剩与 45 万桶/日闲置产能同时存在
反面也要摆出来。同一份报告的 OPEC+ 产量表里,10 月 OPEC-8 产量 1,955 万桶/日,比隐含目标少 107 万桶/日。沙特 999 万桶对目标 1,048 万,科威特 203 万对 268 万,伊拉克 460 万对 443 万(超产)。
更关键的是闲置产能:OPEC+ 有效闲置产能只剩 45 万桶/日。这个数的表注写明,不含伊朗与俄罗斯被关停的原油。换句话说,市场的缓冲不挂在「还能多产多少」上,挂在「有多少产量被制裁关在门外」上。
这两个事实同时成立,指向同一个结论:现在的过剩靠的是海湾出口恢复,产能本身没有变宽。报告把下行风险写在同一个位置——对航运的袭击仍在削弱海上安全,而海上安全正是这轮恢复的前提。
还有一个可以自己盯的对照。海湾出口(不含阿曼)1,840 万桶/日,仍差战前 26%;拆开看,原油流量已回到战前 82%,成品油与液化石油气只有一半。前者决定原油价格,后者决定柴油价格。两个恢复速度不一样,价差就不会自己收窄。
接下来要盯的三个数
第一,12 月号的平衡表。这一期给出的四季度转正属预测值。下一期若把过剩幅度收窄,说明海湾出口的恢复没有持续;若继续上调,四季度过剩才算坐实。
第二,海上库存。10 月海上增加 8,600 万桶,是今年 1 月以来最高。海上浮仓是「卖不掉先放着」的记账方式:它继续涨而陆上继续减,说明原油在找买家,不在找炼厂。
第三,柴油与布伦特的价差。现在约 87 美元,战前约 31 美元。价差收窄只有两条路——炼厂加工量回到 8,470 万桶/日以上,或者柴油需求继续被高价压下去。哪条先发生,决定这轮过剩是持续的,还是只停在账面。
常见问题
是国际能源署《石油市场报告》的全球平衡表口径,供应含原油、天然气凝液、生物燃料与炼厂加工增益,需求按交付量统计,数据截至 10 月。报告原文的表述是「全球石油供应自伊朗战事爆发以来首次超过需求」,并判断四季度将转为供应过剩。这是月度平衡表的判断,不是年均值。
因为年均值和单月值不是一回事。报告说今年供应同比减少 480 万桶/日、明年增加 660 万桶/日到 1.081 亿桶/日,反推今年年均供应 1.015 亿桶/日;今年需求是 1.023 亿桶/日。两者相差 80 万桶/日,方向是短缺。10 月单月供应已到 1.054 亿桶/日,明显高于年均值,因为上半年损失太重,把年均压下去了。
因为这个回升只在海上。同月海上库存增加 8,600 万桶,陆上库存减少 3,400 万桶,OECD 总库存减少 4,700 万桶、其中工业库存减少 4,100 万桶。战事以来全球可观测库存累计减少 4.62 亿桶,这一个月的回补只填回了一成一左右。海上浮仓增加更多反映的是货还没找到买家。
说明瓶颈在炼油环节。10 月全球炼厂加工量降到 8,130 万桶/日,是季节性低点,环比还少了 130 万桶/日。原油多出来的桶可以进库存或在海上等,但变不成柴油。柴油对布伦特的溢价因此从战前约 31 美元扩到约 87 美元。这两组溢价数字是按报告披露的战前涨幅与现价反推的,属本刊测算。
两个事实量的是不同的东西。过剩说的是当下桶数进出,闲置产能说的是还能多产多少。报告表注写明,45 万桶/日这个有效闲置产能不含伊朗与俄罗斯被关停的原油。缓冲因此不在产能上,在被制裁关在门外的产量上——一旦海湾出口或制裁格局变化,过剩的判断会跟着变。
三个。一是海上库存与陆上库存的方向是否背离,它区分「货卖不掉」和「货没地方炼」。二是柴油与布伦特的价差是否收窄,那是炼能恢复的先行读数。三是海湾成品油与液化石油气出口是否从战前一半往上报,它决定产品端紧张什么时候缓解。本文只整理公开统计与口径,不构成投资建议,也不对任何资产价格作预期。
口径说明:① 供应含天然气凝液与生物燃料,与炼厂加工量口径不同,之差只看方向;② 库存五个口径统计范围不全重叠,不可加总;③ 年度为年均值,与单月读数不可直接比较;④ 战前价格与价差按报告披露涨幅反推,属测算;⑤ 明年供需为机构预测,非既成事实。




