
 简体中文
 English

思科营收涨 24% 创 15 年最快,合同储备只涨 8%:这一季的增长靠交付
思科(CSCO.US)11 月 12 日美股盘后公布 2027 财年第一季度业绩,报告期截至 10 月 24 日。营收 185.2 亿美元、同比增长 24%,管理层称这是逾 15 年来最快的单季增速,高于市场一致预期的 181 亿美元。产品收入约 146.7 亿美元、同比 +32%;服务收入约 38.5 亿美元、同比 +1%。
同一份财报里还有一组方向相反的读数。剩余履约义务(RPO,已签约但尚未确认为收入的金额)462 亿美元、同比只增长 8%,其中产品 RPO 增长 7%;年度经常性收入(ARR)327 亿美元、同比 +4%。
收入涨 24%,合同储备涨 8%。这两个数描述的是同一门生意的两端:一头是本季已经交出去、记进利润表的量,另一头是还没交、留在账上的存量。流量跑在存量前面,说明本季的加速主要来自把已经签下的合同往前交付。
公司在同一季把对外的 AI 口径从「订单」改成「收入」,并把本财年来自超大规模云厂商的 AI 基础设施收入目标从 75 亿美元上调到 90 亿美元。口径换了,前面的基线也跟着换。
四个增速排在一起:营收 24%,合同储备只有 8%
把本季四个增速按从快到慢排成一行:营收同比 +24%,产品订单同比 +21%,剩余履约义务同比 +8%,年度经常性收入同比 +4%。
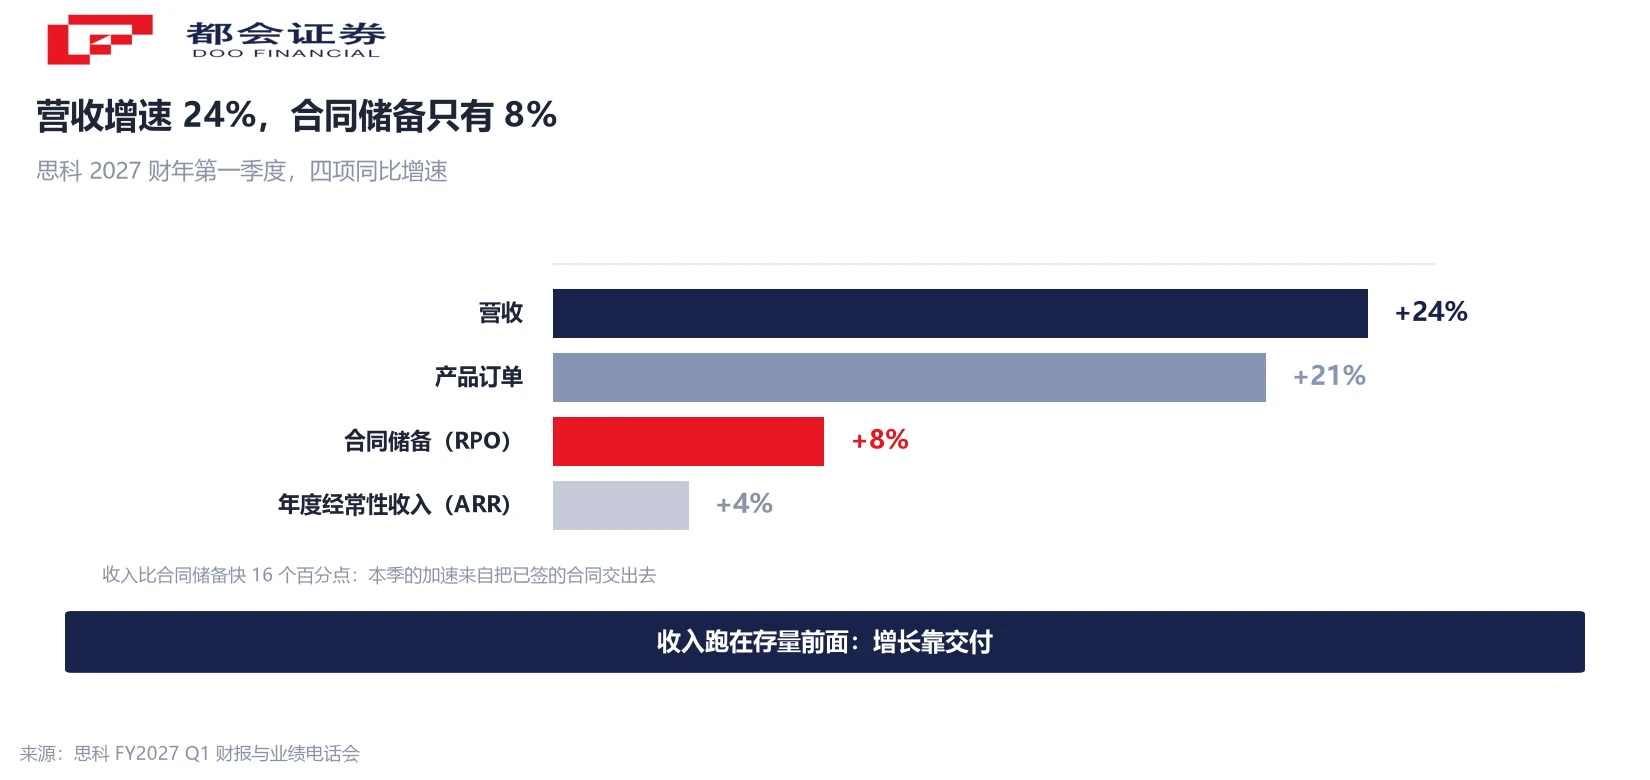
这个排序值得停一下。对一家以硬件交付为主的公司,订单与合同储备通常先动、收入后动;本季恰好相反,收入最快、储备最慢。
一种常见的读法是「订单在减速,收入迟早会掉」。这个推论要成立,得看签单到确认之间隔多久。若这段时间差很短,储备与收入本该同步增长;本季两者差了 16 个百分点,差额只能来自已经躺在账上的那部分被交了出去。
增长几乎全在网络:网络 +43%,服务只有 1%
分部数据把增量的落点讲得很清楚。网络业务收入 111.3 亿美元、同比 +43%,是本季唯一的高速引擎。安全 21.2 亿美元、+7%;协作 11.4 亿美元、+8%;可观测性 2.79 亿美元、+2%;服务 38.5 亿美元、+1%。
按产品与服务两分:产品收入 146.7 亿美元、+32%,服务 38.5 亿美元、+1%。总营收比去年同期多 36.4 亿美元,其中产品端约多 35.6 亿、服务端约多 0.4 亿;两者相加约 36 亿,与总增量基本对上,差额来自分部取整。
同一份财报还给了另外三个口径:软件收入 61 亿美元、同比 +8%,订阅收入占总营收 44%,硬件收入本季增速超过 50%(首席财务官在电话会上给出)。三个口径指向同一个方向——本季的增量几乎全是硬件。
网络业务内部,管理层提到 AI 基础设施部分实现三位数增长,数据中心交换与园区网络均为双位数增长,Nexus AI 数据中心交换机订单同比 +47%。这几项属订单口径,与收入口径不能相减。
综合毛利率少 2.5 个点,产品少了 3.5 个点
非 GAAP 综合毛利率 65.6%、同比下降 250 个基点。单看这个数,2.5 个点不算剧烈;拆到两块业务上,幅度差了一倍多:非 GAAP 产品毛利率 63.7%、同比 −350 个基点,非 GAAP 服务毛利率 72.9%、同比 +220 个基点。
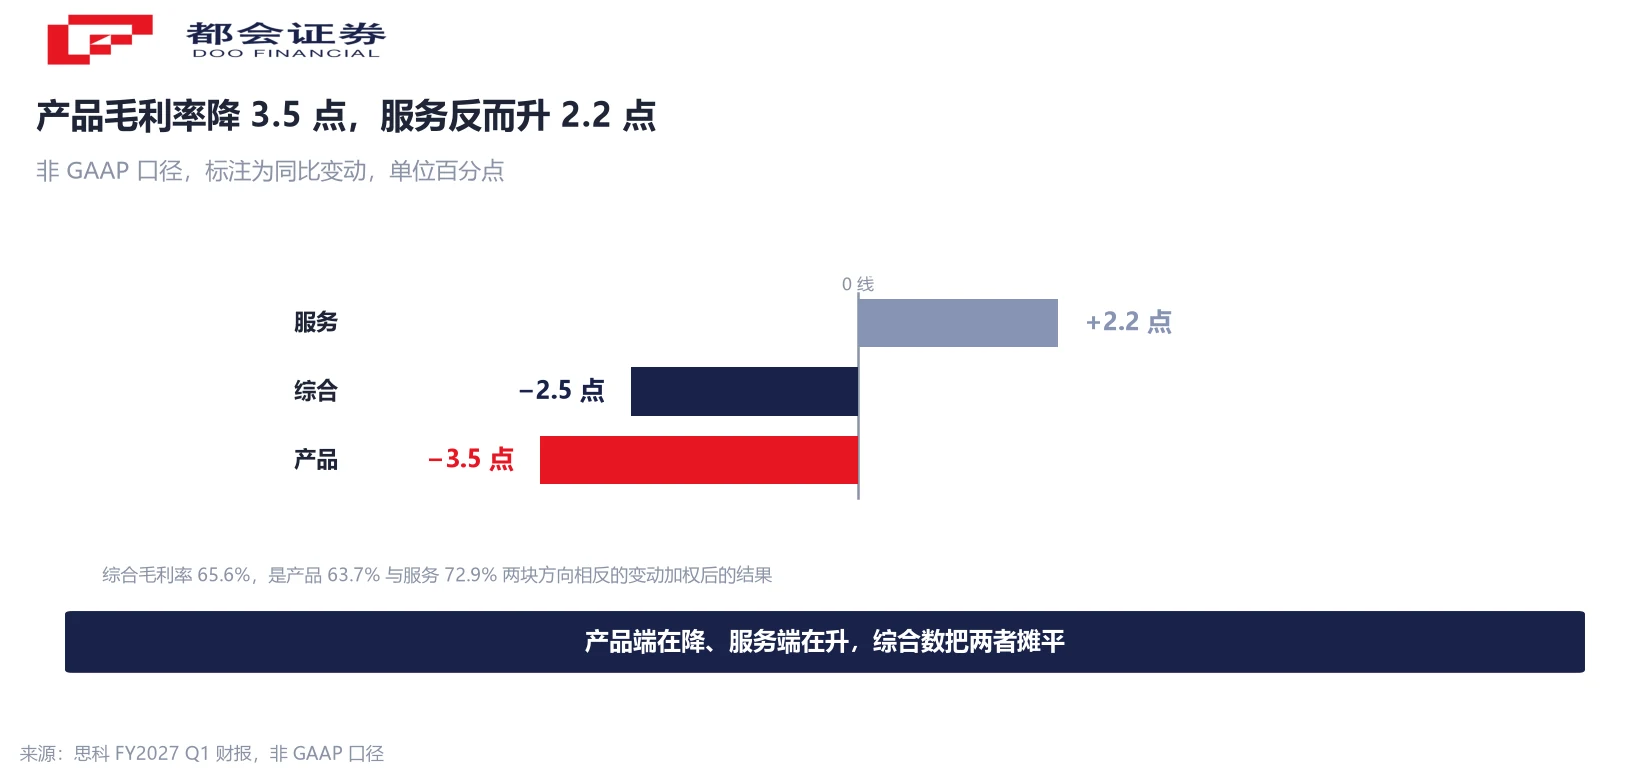
两块方向相反,加权之后被摊成一个小数。综合毛利率下滑因此有两个来源:一是产品毛利率自身在降,二是毛利率更高的服务收入占比在降——服务只 +1%,产品 +32%,权重自然往低毛利那头偏。
公司把下滑归因于硬件增速远超软件与服务、内存成本上升;抵消项是生产率改善与提价。这三条都写在财报与电话会里,属公司口径,不是第三方测算。
本节不展开结构效应的机制。本站此前在《应用材料单季营收涨 53%、全年只涨 21%:增量的 86.4% 来自设备》里已就「增量落在低毛利那一块」做过一次完整拆解,此处只记读数。
合同储备够两个半季度:交付一慢,增速先掉
462 亿美元的 RPO 除以单季 185.2 亿美元营收,约等于 2.5 个季度。这个折算只能当量级读:RPO 含多年期合同,公司未披露剩余合同期限的中位数,所以这个数不能读成「还剩两个半季度的工作量」;更接近事实的描述是「账上未确认的收入相当于两个半季度的营收规模」。
它同时说明积压并不厚。收入增速要维持 24%,每季新签的量必须显著高于确认掉的量;本季 RPO 只增长 8%,意味着净新增扣掉确认之后只剩 8% 的余量。
RPO 的结构里,大头是多年期服务合同。产品 RPO 本季增长 7%,与总额的 8% 接近;服务收入只 +1%、ARR 只 +4%,说明慢的不只是产品这一头,续约那头也不快。
一个自洽的解释是:企业端的网络设备刷新周期尚未启动。管理层提到,新一代组合产品只占本季已售交换机约 9%,并称刷新周期仍「非常早期」。这是管理层的判断,属表态而非数据。
指引上调 25 亿:金额里 60% 来自超大规模,增速里只有 42%
本财年营收指引从 722–734 亿美元上调到 748–758 亿美元,非 GAAP 每股收益指引从 5.05–5.11 美元上调到 5.47–5.53 美元。按新指引中值算,营收增速约 19%、每股收益增速约 27%,都高于上一财年的 12% 与 14%。
首席财务官把这次上调拆成两半:25 亿美元的增量里,15 亿来自超大规模客户、10 亿来自核心业务。按金额算,超大规模占 60%。
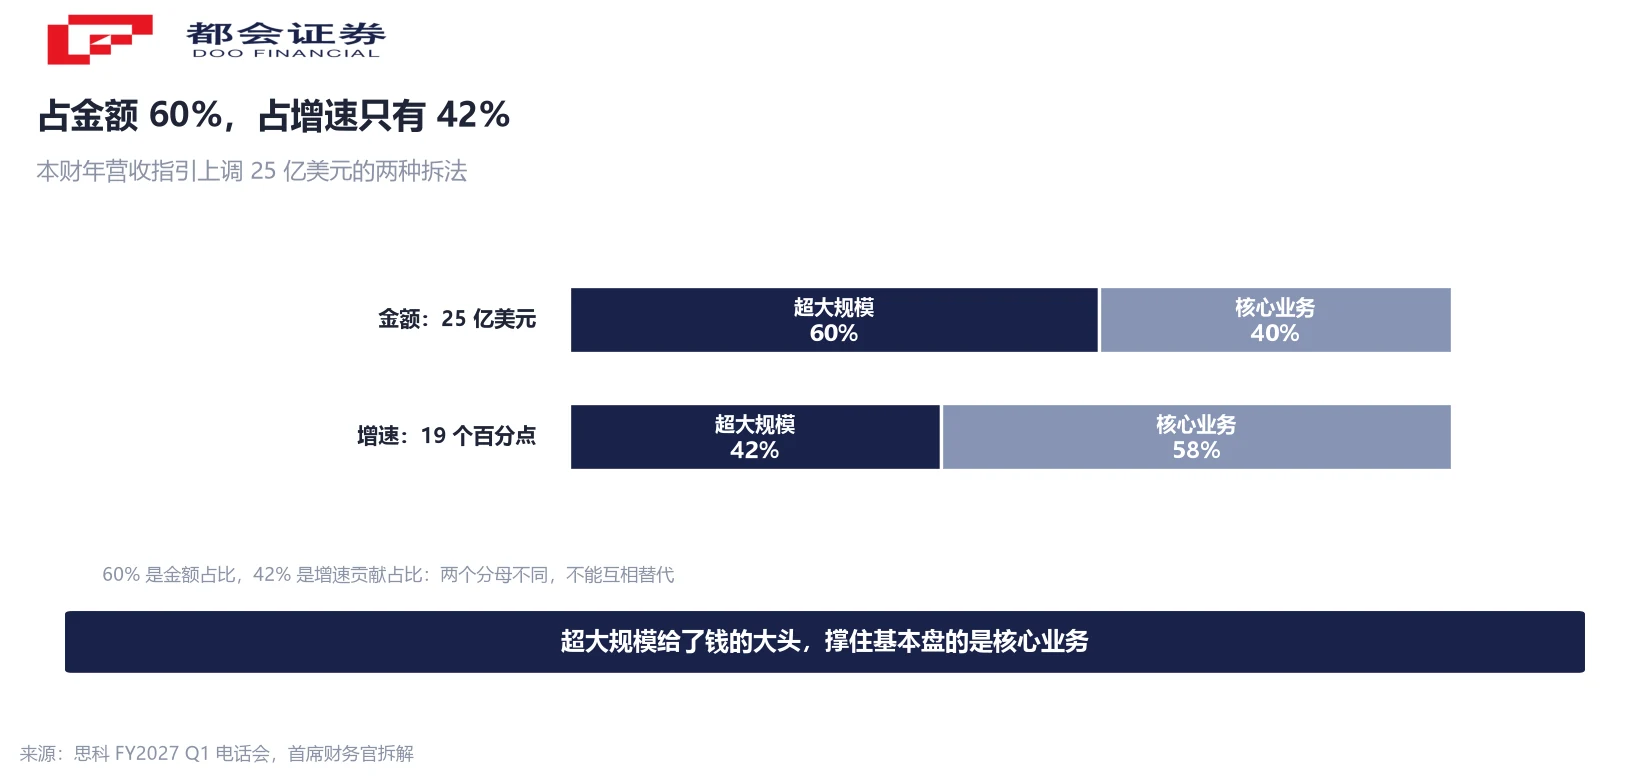
同一段话里还有另一个拆法:19% 的营收增速中,约 8 个百分点来自超大规模、11 个百分点来自核心业务。按增速贡献算,超大规模占 42%。
60% 与 42% 不是矛盾,是两个分母。前者问「多出来的钱是谁给的」,后者问「这个增速是谁撑起来的」。把 60% 直接读成「六成增长来自超大规模」,等于把金额占比当成了增速占比;只用 42%,又会漏掉它在增量金额上的权重。
规模侧另有一个数:超大规模客户本财年预计占总营收约 12%,上一财年是 6%。占比一年翻倍,这是集中度上升的直接读数。
公司在订单减速的同一季,把 AI 口径换成了收入
本季产品订单总额同比 +21%,上年同期是 +13%;剔除超大规模客户后 +14%,上年同期 +9%。单看同比,订单还在加速。
环比的方向不同。上一财季产品订单同比 +35%,本季 +21%,回落 14 个百分点。瑞银在电话会上直接问,来自超大规模客户的 AI 订单出现环比下降;首席执行官的回应是,AI 订单按年仍强劲增长,上年第一季度只有「10 亿美元多一点」,上一财年累计 93 亿美元,这项业务「块状化」、季度之间波动大——这正是公司改为披露 AI 收入、而不披露订单的原因。
口径换了,可比性就变了。上一财年 93 亿美元的 AI 订单(约为前一财年的 4.5 倍,其中约 60% 是自研交换系统、约 40% 是光互联产品)与新口径下 90 亿美元的 AI 收入目标不是同一件事:前者是签约额,后者是确认额。两者不能相减,也不能直接比增速。
对读者来说,这意味着一条旧的跟踪线作废、一条新的跟踪线建立。旧线看订单,新线看收入占比——公司已经给出参照:AI 收入占总营收的比重从 6% 升到约 12%。
接下来看三件事
第一个是二季度指引能否兑现。公司给二季度营收区间 180–182 亿美元,低于本季 185.2 亿;非 GAAP 毛利率 65%–66%,低于本季 65.6%;营业利润率 36%–37%,低于本季 37.8%。三项都指向环比回落。
第二个是储备增速能否回到两位数。RPO 同比 8%、ARR 同比 4%,是四个增速里最慢的两个;若三、四季度仍停在个位数,说明本季的收入加速来自一次性的交付前置。
第三个是超大规模占比翻倍之后的集中度。12% 的收入占比对应 60% 的指引金额增量,这两个数的关系若继续走阔,客户集中度会成为财报里更显眼的一栏。
三条都不涉及对股价的判断,只是把「下一季要验证什么」写清楚。
常见问题
营收 185.2 亿美元,同比增长 24%,为逾 15 年来最快的单季增速,高于市场一致预期的 181 亿美元。其中产品收入约 146.7 亿美元、同比 +32%,服务收入约 38.5 亿美元、同比 +1%。
RPO 即剩余履约义务,指已经签约但尚未确认为收入的金额,可以理解为合同储备。本季思科 RPO 为 462 亿美元、同比 +8%,其中产品 RPO +7%。之所以提它,是因为它是收入的先行指标:本季营收同比 +24%,储备只 +8%,两者相差 16 个百分点。
说明本季的收入加速主要来自把此前已经签下的合同往前交付,新签的量没有同步跟上。一个自洽的旁证是 RPO 除以单季营收约 2.5 个季度,积压并不厚;若接下来储备增速仍在个位数,收入增速会先回落。
两者都有,且分属不同层级。非 GAAP 产品毛利率同比 −350 个基点、服务毛利率反而 +220 个基点,两块方向相反,加权后被摊成综合 −250 个基点。公司把产品端下滑归因于硬件增速远超软件与服务、内存成本上升,抵消项是生产率改善与提价。
两个分母不同。25 亿美元的上调金额里 15 亿来自超大规模客户,占 60%;19% 的营收增速里约 8 个百分点来自超大规模,占 42%。前者是金额占比,后者是增速贡献占比,不能互相替代。
可比性变了。上一财年 93 亿美元是 AI 订单(签约额),本财年 90 亿美元是 AI 收入目标(确认额),两者不能相减,也不能直接比增速。新的参照是 AI 收入占总营收比重:从上一财年的 6% 升到本财年约 12%。
口径说明:① 财年口径:2027 财年第一季度截至 10 月 24 日,与自然年不同。② 收入与订单是两套口径,不得相减。③ 区域数据另有收入与订单两版,本文未采用。④ 毛利率均为非 GAAP 口径。⑤ RPO 折算为按量级估算,公司未披露剩余合同期限中位数。⑥ 指引与管理层表态属预测或判断,非既成事实。




