
 简体中文
 English

中芯国际毛利率涨 4.6 个点,单片均价只涨 1.7%:改善来自满载,不是涨价
中芯国际(688981.SH / 00981.HK)11 月 12 日盘后披露三季度报告。按国际财务报告准则,单季销售收入 31.90 亿美元,环比增长 6.1%、同比增长 33.9%;毛利率 29.9%,环比抬升 4.6 个百分点、同比抬升 7.9 个百分点。两项都落在公司 8 月给出的指引之上——当时的区间是收入环比增长 2% 至 4%、毛利率 26% 至 28%。
毛利率涨了 4.6 个点,容易直接读成「涨价了」。同一份报表里另有一组数:销售晶圆 303.37 万片(折合 8 英寸标准逻辑),环比增长 5.7%;按晶圆收入与销量折算,单片均价约 1,008 美元,环比只上涨约 1.7%。
价格端的贡献,撑不起这 4.6 个点。动的是另一项:产能利用率从二季度的 93.7% 升到 97.3%,而销售成本里折旧与摊销占约 42%——这类成本不随产量走。
于是出现一个重要细节:收入环比增加 1.84 亿美元的同时,销售成本环比反而下降 0.4%。这一季的利润改善,是机器转得更满摊出来的。
先把量价分开:出货环比多 5.7%,单片均价只多 1.7%
毛利率改善的两种来源,在报表里可以分开算:一种是卖得贵,一种是卖得多。三季度这两项都涨了,但幅度差得远。
量这一头:销售晶圆 303.37 万片(折合 8 英寸标准逻辑),环比增长 5.7%、同比增长 21.4%。
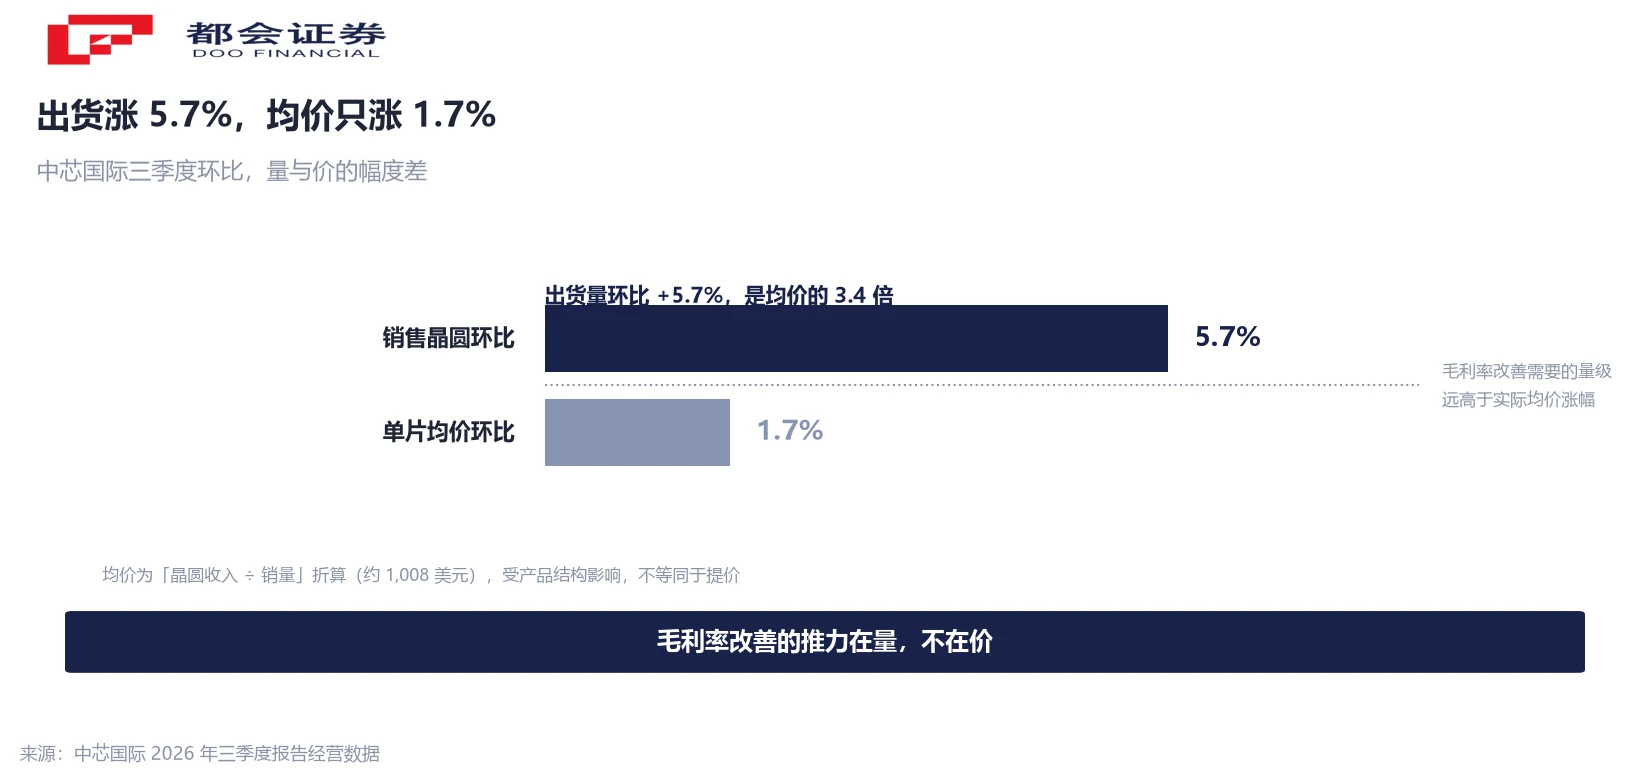
价这一头:按晶圆收入与销量折算,单片均价约 1,008 美元,环比上涨约 1.7%、同比上涨约 11%。这个数字受产品结构影响较大,不能等同于同类产品提价。
做一个粗算就能看出差距。若 4.6 个百分点的毛利率改善全部来自价格,在成本不变的前提下,均价涨幅需要达到两位数。实际是 1.7%。所以这一季毛利率的跳升,主要不在价那一栏。
收入环比多 1.84 亿美元,销售成本反而少 0.4%
成本端给出了更直接的证据。三季度 IFRS 销售成本 22.37 亿美元,环比下降 0.4%;同期收入从 30.06 亿升到 31.90 亿美元,环比多出 1.84 亿。
收入增加、成本不增反降,这在代工这门生意里有明确的解释:晶圆代工的成本结构以固定成本为主。三季度销售成本中,折旧及摊销为 9.46 亿美元,约占 42%。厂房、设备、折旧这些开支按时间发生,不随当月产出多少而变化。
于是产量每往上走一步,单位成本就被摊薄一层。产能利用率从 93.7% 升到 97.3%,意味着同样的厂房和设备产出了更多晶圆,分摊到每一片上的固定成本随之下降。
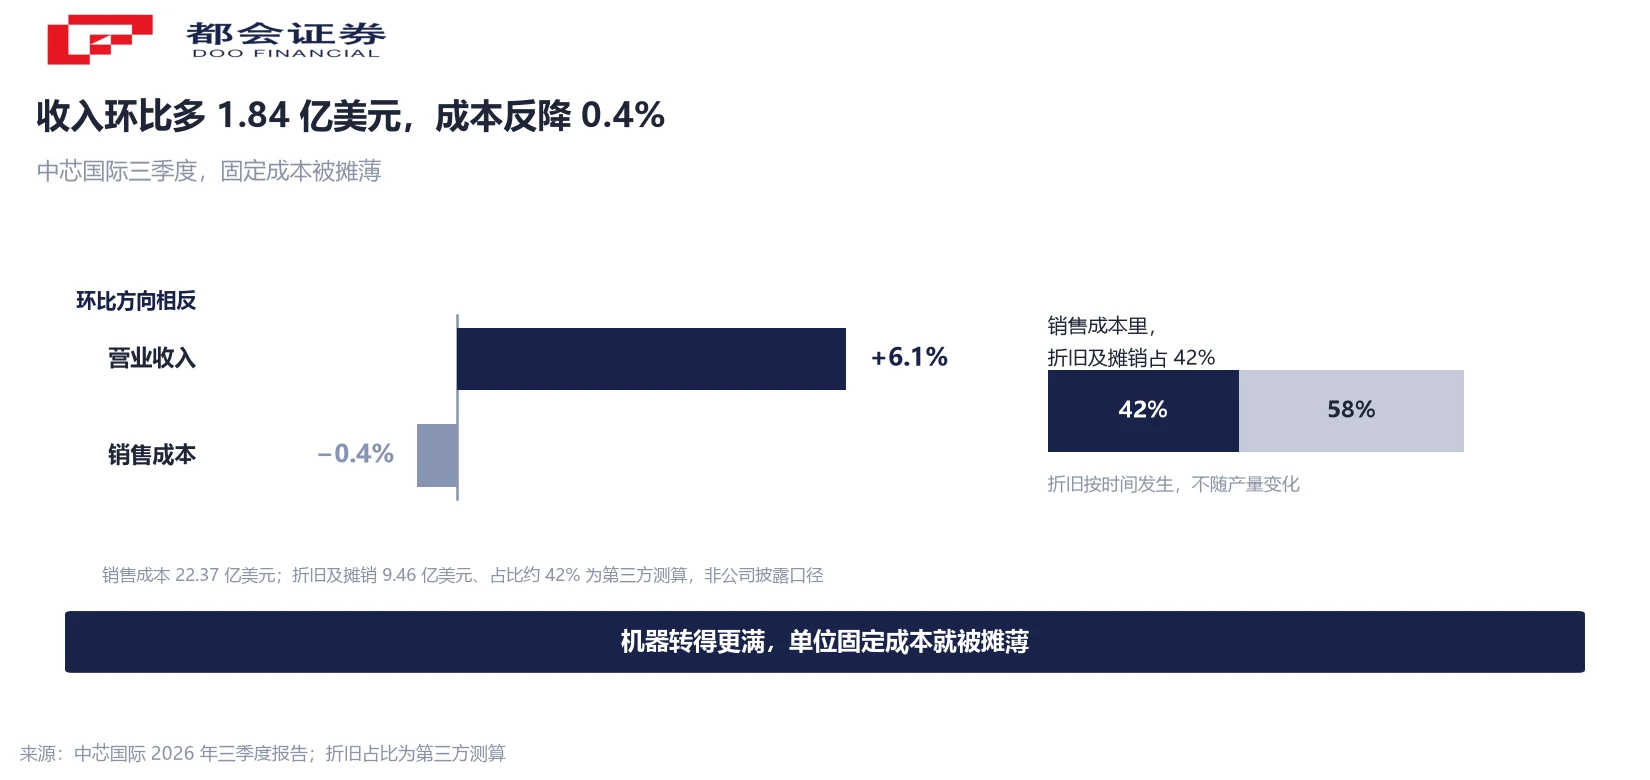
毛利账目也能验算:毛利 9.53 亿美元,环比增长 25.3%、同比增长 82.3%。毛利增速(25.3%)远高于收入增速(6.1%),差额部分来自成本端的相对下降——这正是固定成本摊薄的算术表现。
97.3% 距离天花板只剩 2.7 个点:四季度毛利率指引反而回落
「靠满产摊薄成本」这条路有一个天然上限:利用率不可能超过 100%。三季度 97.3% 的读数,已经距离物理上限只剩 2.7 个百分点。
公司的四季度指引印证了这一点。收入预计环比增长 4% 至 6%,继续往上;但毛利率指引回落到 26% 至 28%,比三季度的 29.9% 低了近 2 至 4 个百分点。
收入还在涨、毛利率却指引下行,说明公司自己也不认为这一季的 29.9% 是新常态。当利用率顶到天花板、产能增量主要来自月产能从 109.65 万片扩到 111.68 万片这类新增产线时,新产能爬坡阶段的成本往往还压不下来。
这是判读这份财报时最容易读错的一处:29.9% 是一次「满载状态的读数」,不是一个可以线性外推的起点。
工业与汽车从 11.9% 升到 19.3%,智能手机从 21.5% 降到 14.3%
同样满产,均价水平还取决于产线上跑的是什么产品。这一季的产品结构变化幅度不小。
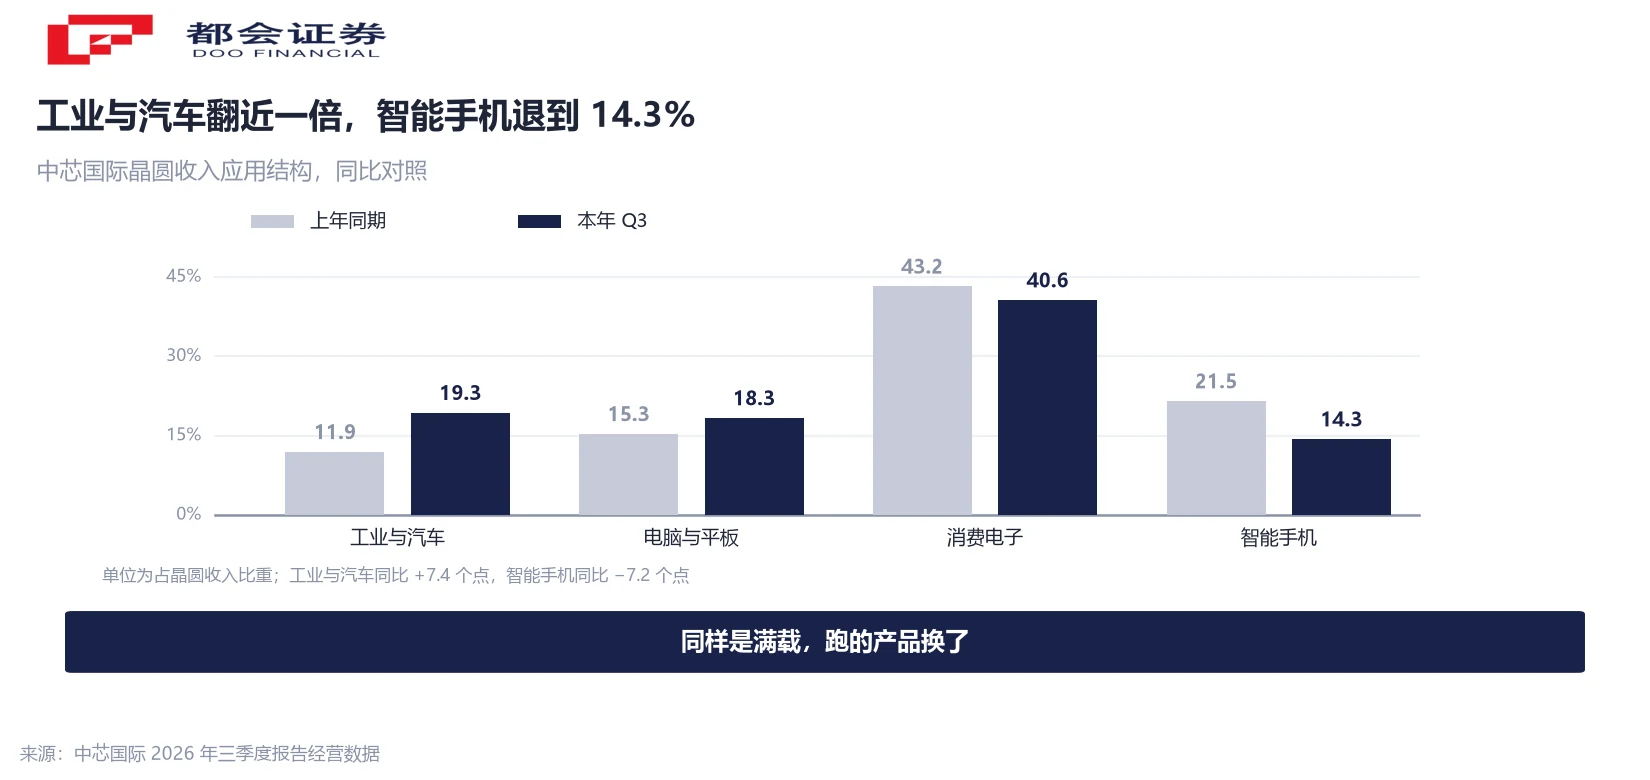
按晶圆收入的应用划分:工业与汽车占比 19.3%,环比提升 2.8 个百分点、同比提升 7.4 个百分点(上年同期 11.9%);电脑与平板 18.3%,环比提升 2.7 个百分点;消费电子仍是最大项,占 40.6%;智能手机降到 14.3%,上年同期还是 21.5%。
地区结构也在集中:中国区收入占总收入 90.8%,上年同期为 86.2%;美国区 7.8%,欧亚区 1.4%。
产品组合与折摊是一件事的两面。固定成本摊薄决定了「满产时成本能降到多低」,产品组合决定了「满产时能卖到什么价位」。两条线同时往有利方向走,才有这一季的 29.9%。
需要说明的是,产品组合的迁移是逐步发生的,它不像利用率那样有一个明确的数字上限,但对均价的抬升同样不快——三季度 1.7% 的均价环比涨幅就是例证。
同一季三个利润读数:归母环比 −8.35%,扣非环比 +49.8%
这一季的利润有多个口径,方向并不一致,需要分清楚。
- 归母净利润。28.47 亿元,同比增长 87.6%,环比下降 8.35%(二季度 31.06 亿元)。
- 扣非净利润。26.39 亿元,同比增长 107.3%,环比增长 49.8%(二季度 17.61 亿元)。
- IFRS 经营利润。7.10 亿美元,同比增长 102.3%、环比增长 32.9%。
同一个季度,归母环比下降、扣非环比大增,差额来自非经常性损益。三季度该项为 2.08 亿元,二季度为 13.45 亿元,二季度的高基数主要来自联营合营企业所持金融资产的公允价值变动。
IFRS 口径下同一个现象:经营利润环比增长 32.9%,而归母(美元口径)环比下降 10.6%。差额落在「其他收入净额」——二季度为收益 2.76 亿美元,三季度转为损失 0.32 亿美元。
这组数的读法是:主业(经营利润、扣非)环比改善,投资收益类项目从一次性加成退回常态。本文立题不在此,此处只把三个口径的差异交代清楚,避免读者据单一读数下结论。
接下来看三件事:毛利率能否守住、利用率还有没有空间、均价能不能抬起来
这份财报给的是三季度的一次读数,往后有三条线索可以跟。
- 四季度毛利率能否守在指引区间内。公司给出的 26% 至 28% 相比三季度的 29.9% 是回落。若实际落在上沿,说明满产摊薄的效应仍在;若跌破下沿,则说明新增产能的爬坡成本开始显性化。
- 产能利用率在 98% 附近还有多少空间。97.3% 已接近物理上限。后续若维持在 97% 以上且毛利率不下滑,说明新增月产能的利用效率与存量产线接近。
- 单片均价的环比涨幅能否抬起来。三季度只有 1.7%。若产品组合继续往工业与汽车等高附加值方向迁移,均价涨幅有望扩大;若均价仍在 2% 以内,说明这一轮的改善仍主要靠量。
这三条都只需要等下一份季报的对应数字,不需要新的预测。
常见问题
按国际财务报告准则,三季度毛利率 29.9%,环比提升 4.6 个百分点、同比提升 7.9 个百分点。公司在 8 月给出的三季度毛利率指引为 26% 至 28%,实际结果高于指引上沿近 2 个百分点。
主要不是。三季度销售晶圆环比增长 5.7%,按晶圆收入与销量折算的单片均价约 1,008 美元、环比只上涨约 1.7%。若靠涨价达成 4.6 个点的毛利率改善,在成本不变的前提下均价涨幅需要达到两位数。改善主要来自产能利用率从 93.7% 升到 97.3% 对固定成本的摊薄。
晶圆代工的成本结构以固定成本为主。三季度销售成本 22.37 亿美元中,折旧及摊销约 9.46 亿美元、占比约 42%,这类开支按时间发生、不随产量变化。产量增加时,单位产品分摊的固定成本下降,因此出现收入环比增 1.84 亿美元、销售成本环比降 0.4% 的组合。
同一季度有两个方向的读数:归母净利润 28.47 亿元、环比下降 8.35%;扣非净利润 26.39 亿元、环比增长 49.8%。差额来自非经常性损益——三季度该项 2.08 亿元,二季度为 13.45 亿元。IFRS 口径下同理:经营利润环比增长 32.9%,归母(美元)环比下降 10.6%,差额落在「其他收入净额」由收益 2.76 亿美元转为损失 0.32 亿美元。
公司四季度指引为收入环比增长 4% 至 6%、毛利率 26% 至 28%。毛利率指引低于三季度的 29.9%,与产能利用率已接近上限有关:97.3% 距离 100% 只剩 2.7 个百分点,进一步靠满产摊薄成本的空间有限,而新增月产能(109.65 万片增至 111.68 万片)在爬坡阶段的成本通常较高。该指引为公司预测,非既成事实。
三季度销售晶圆 303.37 万片(折合 8 英寸标准逻辑),环比增长 5.7%、同比增长 21.4%;月产能从二季度的 109.65 万片增至 111.68 万片;产能利用率 97.3%,二季度为 93.7%、上年同期为 95.8%。
工业与汽车占晶圆收入 19.3%,环比提升 2.8 个百分点、同比提升 7.4 个百分点(上年同期 11.9%);电脑与平板 18.3%,环比提升 2.7 个百分点;消费电子 40.6%;智能手机降至 14.3%,上年同期为 21.5%。地区上,中国区收入占比 90.8%,上年同期 86.2%。
口径说明:① 人民币为 A 股季报口径,美元为国际财务报告准则口径,两套数字分别标注。② 归母净利润环比有人民币 −8.35% 与美元 −10.6% 两个读数。③ 单片均价为晶圆收入除以销量的折算值,受产品结构影响,不等同于同类产品提价。④ 折旧及摊销 9.46 亿美元及其占销售成本约 42% 为第三方测算,非公司披露口径。⑤ 四季度收入与毛利率为公司指引,非既成事实。




