
 简体中文
 English

三星 8 英寸稼动率 70% 仍在赚钱,却要在 2030 年前清零:缺口谁补
三星电子已向 8 英寸晶圆代工客户通报,计划在 2030 年底前全面终止相关产线运营。据韩国科技媒体 TheElec 报道,这是三星首次给出明确的退出时点,此前口径一直是「逐步缩减」。
三星的 8 英寸对外代工集中在韩国器兴园区,S6、S7、S8 三条线合计月产能约 25 万片。S7 先行,安排在下半年关停,该厂月产能约 5 万片;剩下两座厂的稼动率约 70%。
反常识的地方在于,这块业务仍在赚钱。三星晶圆代工负责人的说法是「市场正在变成红海」,而且「完全由价格驱动」——退出的理由写在机会成本里,不写在亏损里。
这篇只回答三个问题:25 万片是怎么分段退的、为什么在赚钱的时候退、退掉之后缺口由谁接。
三个日期、三段产能:先把退出的时间表摆平
三星的 8 英寸对外代工产能集中在韩国器兴园区,原有三条产线,编号 S6、S7、S8,合计月产能约 25 万片。这条线覆盖 65 纳米到 180 纳米之间的成熟制程,产品是显示驱动芯片、电源管理芯片、微控制器与图像传感器——单价不高,但每一台电子设备都要用到。
退出的时间表分三段。第一段在今年下半年:S7 先行关停,该厂月产能约 5 万片,关停后三星 8 英寸总月产能降到 20 万片以下。第二段是剩下的 S6 与 S8 继续运转,稼动率约 70%。第三段是 2030 年底前全部终止。
更早的信号出现在收入端。三星晶圆代工自今年起已不再承接 8 英寸新产品订单。新单停接比关厂更早锁死了这条线:存量订单做完就没有增量,产线在物理关停之前,商业上已经进入收尾。还有一个容易被忽略的对照——年初三星的口径只是关掉 S7、保留 S6 与 S8,半年之内说法从「缩减」变成「退出」,并且第一次给出明确时点。
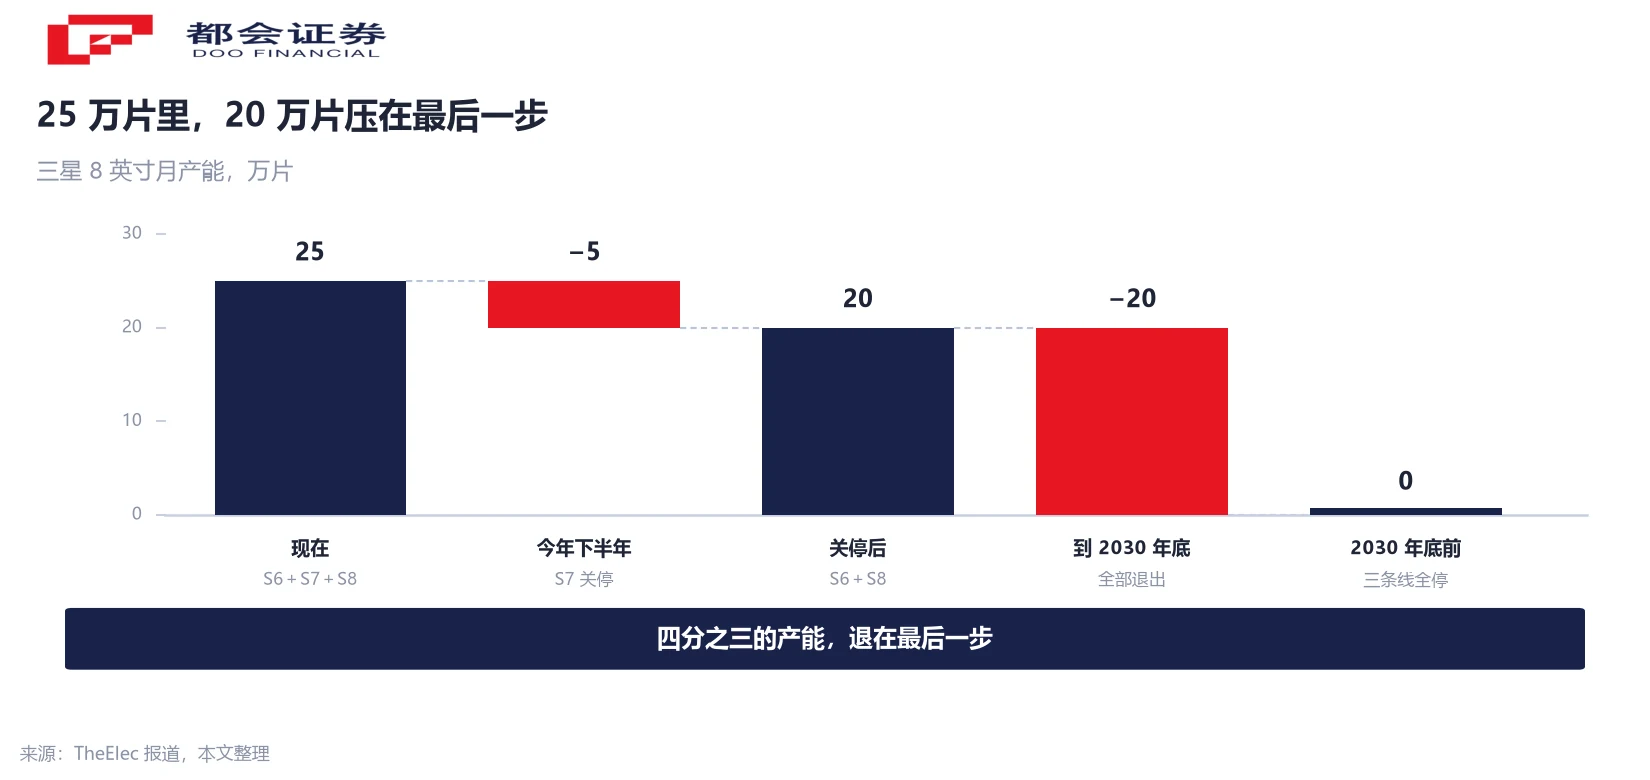
这张图把三段产能放在同一条时间轴上。25 万片先减 5 万,再减剩下的 20 万:第一段今年就落地,第二段要等到 2030 年底。换句话说,四分之三的产能是在最后那一步退掉的,而这个错位是后面所有讨论的前提。
还在赚钱却退出,答案在机会成本那一栏
三星晶圆代工负责人对这块业务的描述是:仍在盈利,但「市场正在变成红海」,而且「完全由价格驱动」。三个说法放在一起,指向的东西与亏损无关——是利润率的厚度与可预测性。
机会成本可以从一个几何事实看起。一片 12 英寸晶圆的面积是 8 英寸的 2.25 倍,这是按 200 毫米与 300 毫米直径算出来的固定比值。面积只是起点,更关键的是每平方毫米能卖多少钱:先进制程的报价与成熟制程相差一个量级,而两者消耗的是同一类工程师、同一套厂务系统、同一笔资本开支。
三星自己的表述是「把人力与设备投资集中于 12 英寸先进制程与高附加值存储」。这句话里的「集中」两个字说明资源是被搬走的,并没有被放弃——8 英寸的产能没有消失,它变成了别处的产能。
所以「需求消失」解释不了这次退出。同一批报道里也提到,AI 服务器对电源管理与功率器件的需求仍在拉升 8 英寸利用率。需求在,退出也发生了,能让这两件事同时成立的只有相对回报。
70% 对 98%:同一门生意,两样读数
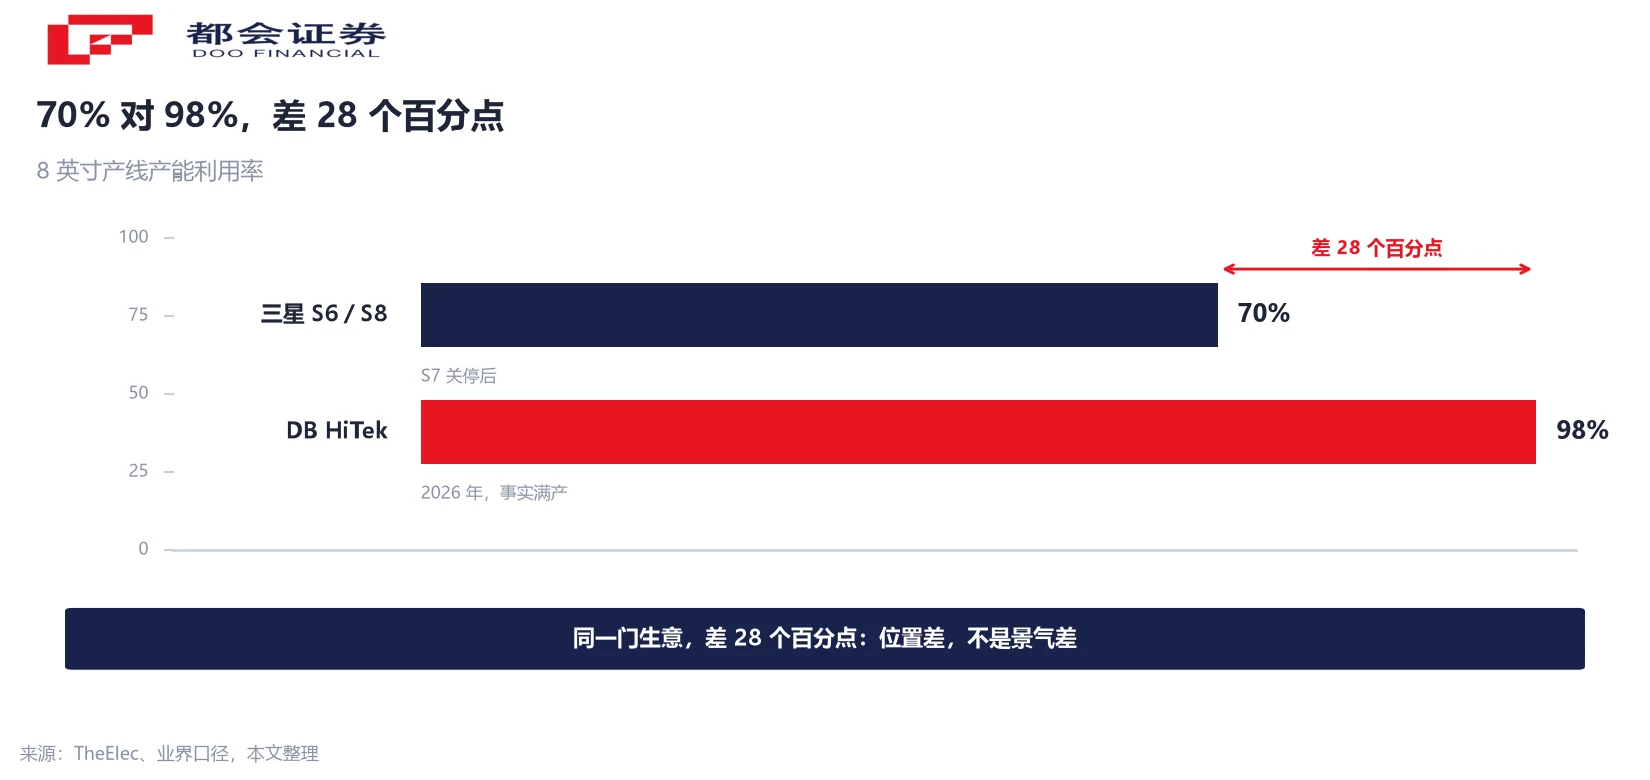
把两家韩国同业的稼动率放在一起,这个判断会更清楚。三星 S6 与 S8 在关掉 S7 之后的稼动率约 70%;DB HiTek 的 8 英寸产线产能利用率已达 98%,处于事实满产;SK keyfoundry 的产能同样大量分配给既有客户,难以承接新单。
同一门生意,差 28 个百分点。70% 是「有单但不满」,98% 是「满了还接不下」。这个差距不能读成行业景气差,它更像位置差:客户结构不同、制程组合不同,在价格谈判里的地位也不同。
反过来推更关键。如果 8 英寸真的过剩,DB HiTek 不可能做到 98%。所以三星的退出是单家公司的资源选择,行业整体并没有出清。这个区分决定了后面缺口的性质——单家退出留下的空位,如果行业里没人有余量填,那就是结构性缺口;如果全行业都在退出,价格自然会把人劝退,缺口会自己消失。
缺口往哪走:三条路堵在同一个地方
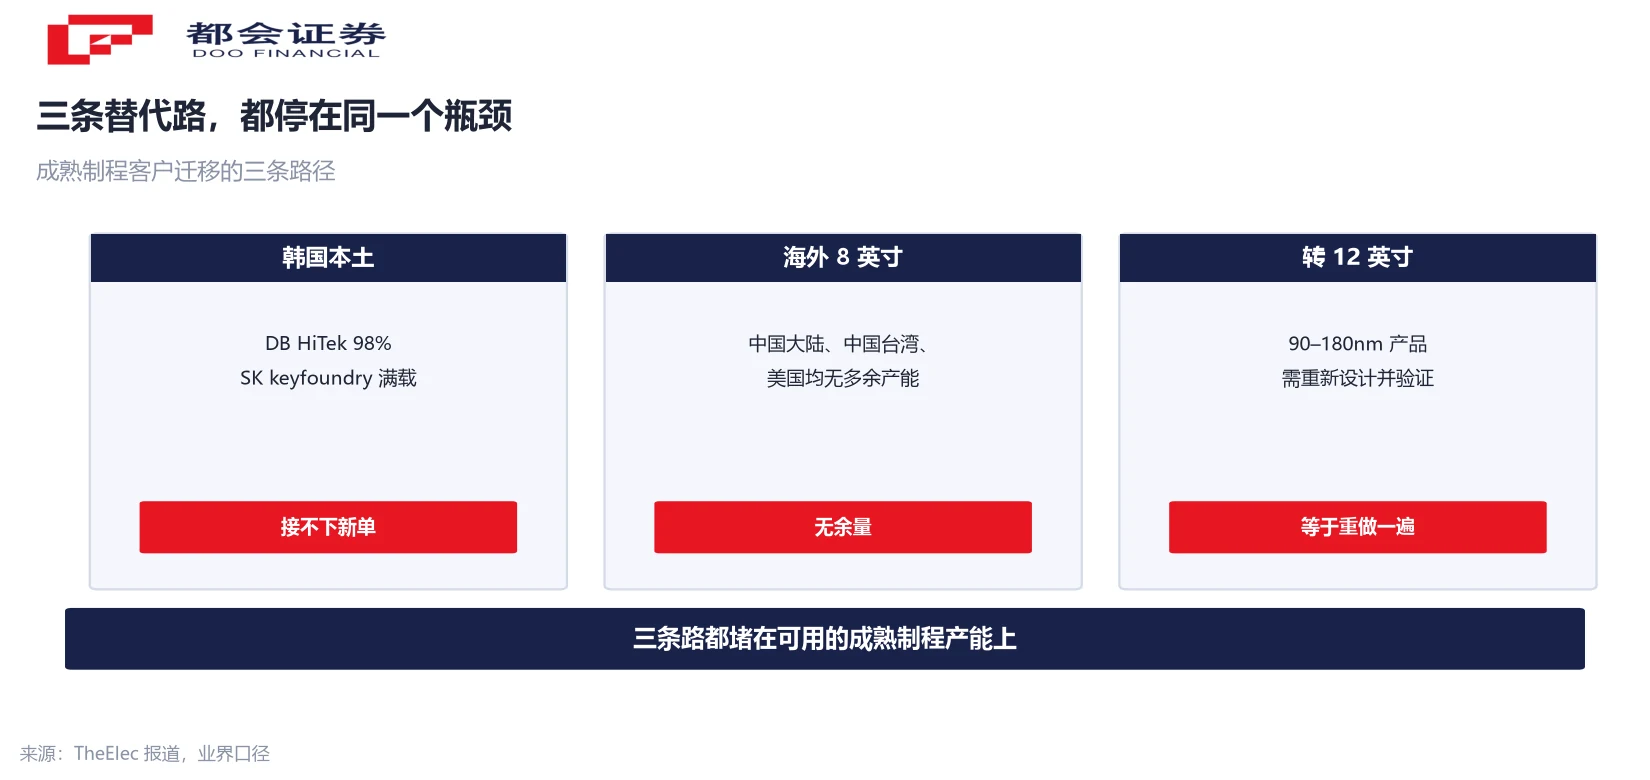
缺口要找地方落脚,先看韩国本土。DB HiTek 与 SK keyfoundry 的产能都已大量分配给既有客户,一位无晶圆厂业者的话被媒体直接引用:「DB HiTek 和 SK keyfoundry 的产能都满了,要追加投片只能去海外找代工厂。」
海外这条路也不宽。同一位业界人士的说法是,韩国国内产能已满载,无法转向中国大陆,而中国台湾与美国的 8 英寸晶圆厂也都没有多余产能。台积电自 2023 年起已着手削减 8 英寸产能,这条线索说明头部代工厂对成熟制程的态度与三星同向。
剩下一条是转 12 英寸。障碍写在产品里:三星现有的 8 英寸客户长期使用 90 纳米到 180 纳米制程,产品在设计之初就以 8 英寸晶圆为基准,迁移到 12 英寸先进制程不仅可能推高制造成本,既有产品还要重新设计并完成验证。换个厂解决不了这件事,等于把产品重做一遍。
三条路堵在同一个地方:可用的成熟制程产能本身。这就把问题从价格挪到了产能——涨价能让人少买,但没法让不存在的产线多出片来。
−2.4% 与 −20% 不能相除:三组口径要分开
读这条消息有三组数字容易被混在一起。第一组是三星自身的降幅:5 万片除以 25 万片,等于 20%,这是今年下半年一次关停带来的比例。第二组是 TrendForce 的预测:2026 年全球 8 英寸晶圆厂总产能预计同比下降 2.4%。
这两个数字的分母完全不同。20% 的分母是三星自己的 25 万片;2.4% 的分母是全球所有 8 英寸厂的合计产能,里面还包括台积电、联电、世界先进、中芯国际、DB HiTek、SK keyfoundry 等等。相除、相加,或者用 5 万片去反推全球基数,都会得到错误的结论。
还有一层要分开:2.4% 是净变化,同时包含新增与关停。某一家关掉 5 万片、另一家扩出 3 万片,净减少就只有 2 万片。净值的意义在于方向,不在单家公司的动作。
第三组是时间口径。「2030 年底前终止」是三星通报客户的目标时点,不等于已经生效的终止协议。报道里也写了,韩国业界已传出希望三星延后关厂时程的声音,并呼吁政府出面协调;一名业界人士承认,考虑到三星给出约四年的准备期,这项决定很难说是单方面的措施。已发生的是停接新单与 S7 的关停排期,未发生的是 2030 年的清零。
这条链上站着三种角色
第一种是代工厂,靠对外接单吃饭。韩国有 DB HiTek 与 SK keyfoundry;中国台湾有台积电、联电、世界先进;中国大陆有中芯国际、华虹等。文中出现的公司名称只用于说明产业链环节,不构成任何评价。
第二种是自有 8 英寸线的整合器件厂,典型是模拟与功率领域的那几家。它们的产能主要自用、不对外接单,所以三星退出对它们的直接影响有限;在成熟制程普遍吃紧的时候,自有产能意味着内部供应不必排队。
第三种是无晶圆厂的设计公司,也是这条链上唯一没有议价权的一方。产品定型在 8 英寸,产能却在减少,能做的只有提前锁量、加快验证。报道点名的几家韩国设计公司,正处在这个位置上。
三种角色对应三种暴露方式:代工厂暴露在产能利用率上,整合器件厂暴露在自有产能的折旧上,设计公司暴露在能不能拿到片。三星这一退,把第三种的暴露放大了。
三条可跟踪的线索
第一条线索是 S7 是否按期关停。关停时间点如果后移,说明客户迁移比预期难,整条缺口的时间表都要往后推;如果按期,今年的 20 万片以下就会成为一个可验证的读数。
第二条是 DB HiTek 与 SK keyfoundry 的稼动率与扩产公告。98% 已经接近物理上限,再往上只有扩产一条路,而 8 英寸扩产的经济性明显弱于 12 英寸——这条线能不能扩,比它现在有多满更能说明缺口的长度。
第三条是客户的产品转移公告。哪一家设计公司先完成替代制程的验证,谁的供应风险就先解除。验证周期通常以季度计,不会因为一纸通知而缩短。
常见问题
目前的状态是「已向客户通报」,不是已生效的终止协议。据 TheElec 报道,三星给出的目标是 2030 年底前全面终止,此前口径一直是「逐步缩减」。已经可以确认的动作有两个:今年起不再承接 8 英寸新产品订单,以及 S7 安排在下半年关停。报道同时提到,韩国业界已出现希望三星延后时程的声音,并呼吁政府协调。
最直观的是面积:一片 12 英寸晶圆的面积是 8 英寸的 2.25 倍,这是按 200 毫米与 300 毫米直径算出来的固定比值。更关键的是每平方毫米的售价——先进制程与成熟制程相差一个量级。所以同一笔资本开支投在两个篮子里,产出的收入完全不在同一档。8 英寸线覆盖的多是 65 纳米到 180 纳米的成熟制程,产品是电源管理、显示驱动、微控制器与图像传感器。
因为决定因素在机会成本,不在当期盈亏。三星晶圆代工负责人的原话是 8 英寸业务「仍盈利」,但「市场正在变成红海」、「完全由价格驱动」。同一批工程师、同一套厂务系统,投到 12 英寸先进制程能换回更高的单位回报,资源就被搬走了。这也是为什么这次退出与需求塌陷无关——报道里同时提到,AI 服务器对电源管理与功率器件的需求仍在拉升 8 英寸利用率。
单看一个数字会得出这个结论,把同业放进来就不成立。三星 S6 与 S8 关掉 S7 后稼动率约 70%,而 DB HiTek 的 8 英寸产线产能利用率已达 98%、处于事实满产,SK keyfoundry 的产能也已大量分配给既有客户。同一门生意差 28 个百分点,说明这是位置差而不是景气差:客户结构、制程组合、议价地位不同,稼动率就不同。
技术上可以,商业上很贵。三星现有的 8 英寸客户长期使用 90 纳米到 180 纳米制程,产品在设计之初就以 8 英寸晶圆为基准。迁移到 12 英寸先进制程,一是可能推高制造成本,二是既有产品要重新设计并完成验证。换句话说,这不是换一家代工厂,是把产品重做一遍,验证周期通常以季度计。
不能,两者的分母不同。20% 是 5 万片除以三星自己的 25 万片;2.4% 的分母是全球所有 8 英寸厂的合计产能,包含台积电、联电、世界先进、中芯国际、DB HiTek、SK keyfoundry 等。而且 2.4% 是净变化,同时包含新增与关停,某家关掉 5 万片、另一家扩出 3 万片,净减少只有 2 万片。这两个数字只能分别读,不能相除也不能相加。
两条线,不直接相通。8 英寸线做的是电源管理、显示驱动、微控制器与图像传感器这类成熟制程系统芯片;存储芯片走的是 12 英寸产线,价格由 DRAM 与 NAND 的合约价决定。三星这次腾出的资源里,确实有一部分投向高附加值存储,但那是长期产能布局,与本次关停的成熟制程产能不是同一批设备、同一批厂房。把两者混在一起谈,容易得出过度推论。
口径说明:三星 8 英寸月产能约 25 万片、S7 约 5 万片、S6 与 S8 稼动率约 70%、DB HiTek 产能利用率 98%,均为媒体与业界口径;「2030 年底前终止」为客户通报的目标时点,三星未公开确认。三星自身降幅 20% 为 5 万除以 25 万的测算,与 TrendForce 全球 −2.4% 分母不同,不可相除。晶圆面积倍数 2.25 为按 200 毫米与 300 毫米直径计算的几何值。全文不含买卖建议。




