
 简体中文
 English

DDR4 涨幅反超 DDR5:一场由「降规格」引发的老内存涨价
一条看起来不太合常理的数据:截至 2026 年 10 月,DDR4 内存合约价比三个月前涨了 24%,而更新一代的 DDR5 涨了 20%。
单月看更直接:DDR4 环比上涨 4%,DDR5 环比上涨 3%。
DDR5 有更高的带宽、更好的功耗表现,是明确的技术升级方向。正常情况下,新一代产品应该更贵、涨得更多。但这一次,价格信号反过来了。
巴克莱在最新内存市场报告里把这种现象称为「价格倒置」。而导致倒置的原因,恰好也解释了这轮存储短缺的性质。
上一代内存,涨得比新一代快
先把两组价格摆在一起。
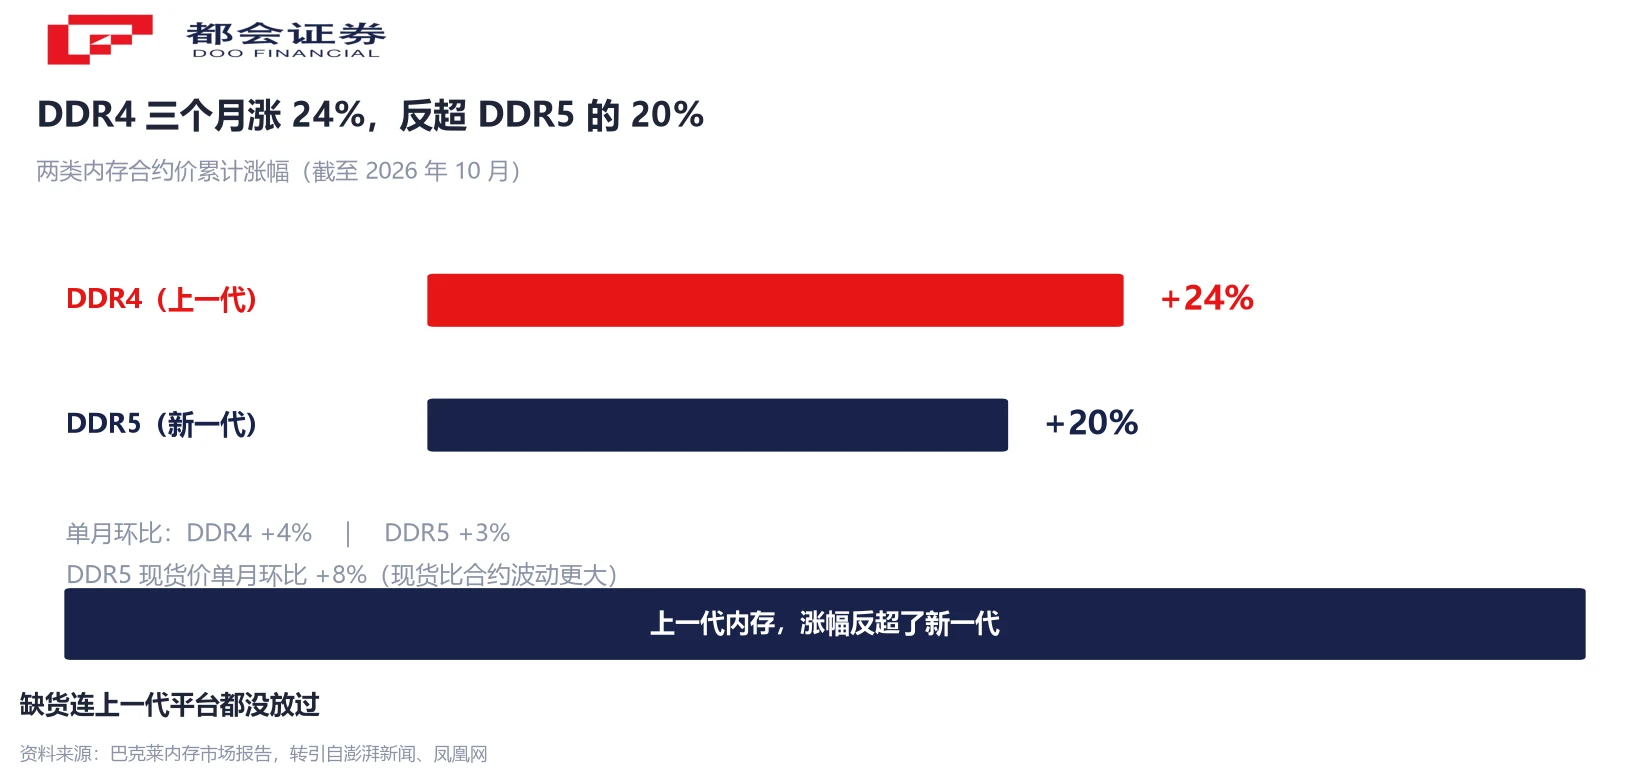
按巴克莱的数据:10 月 DDR4 合约价环比上涨 4%,近三个月累计上涨 24%;同期 DDR5 合约价环比上涨 3%,三个月累计上涨 20%。
现货市场更剧烈一些——10 月 DDR5 现货价格环比上涨 8%。现货价通常比合约价波动更大,因为它直接反映短期供需。
DDR4 是 2014 年前后开始大规模商用的标准,DDR5 是它的继任者。按产品生命周期,DDR4 应该逐步退场、价格逐步走低。现在它反而成了涨幅更大的那一类。
这件事的意义,比「内存又涨价了」要大一些。
为什么 DDR4 会反超?
价格倒置不是偶然,它来自两个方向同时用力。
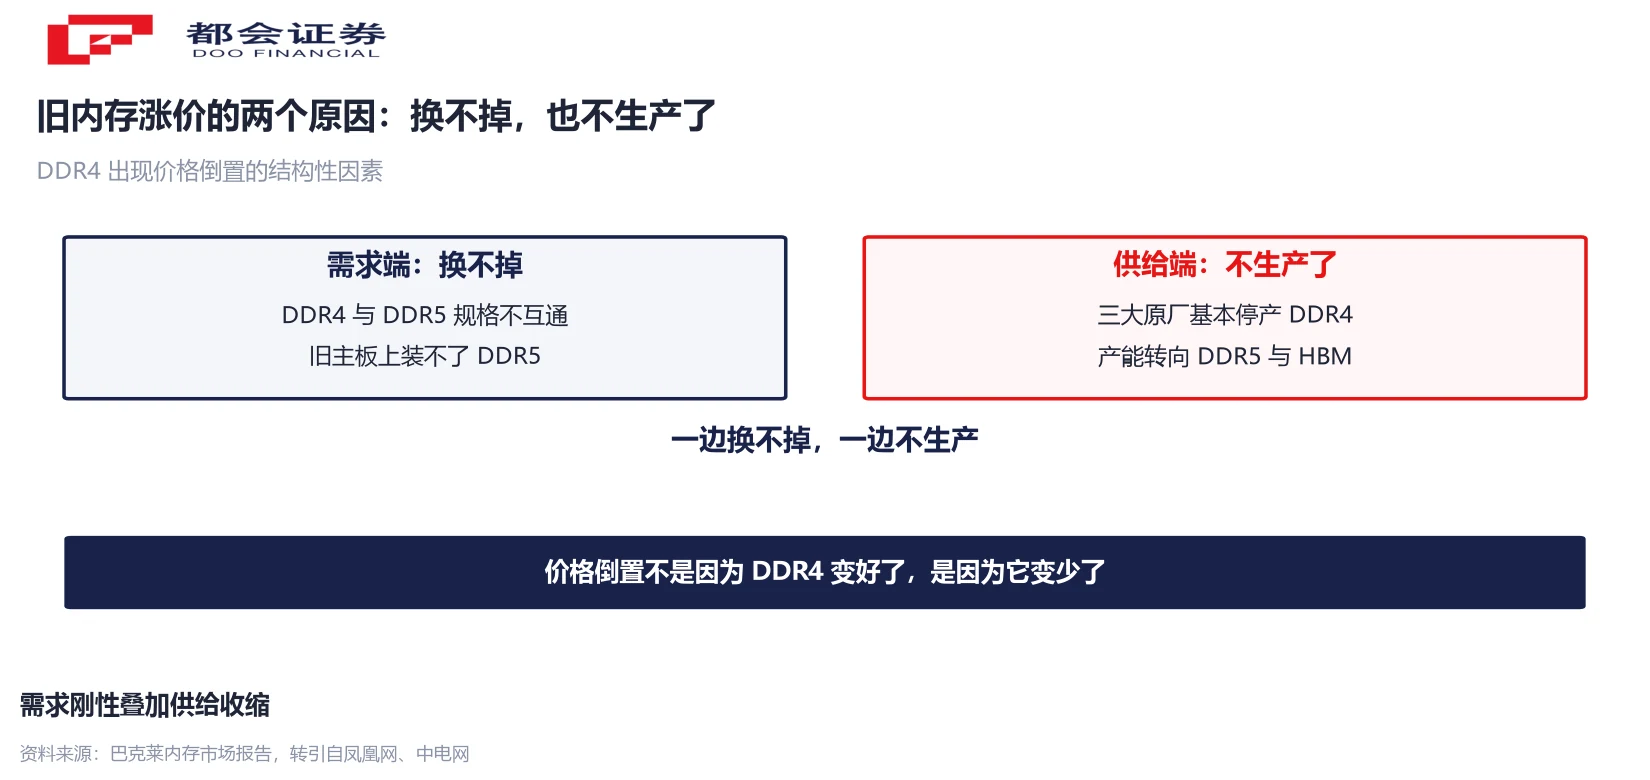
需求端:换不掉。DDR4 与 DDR5 的物理接口和电气规格不兼容,旧主板上装不了 DDR5。而 DDR4 仍广泛部署在台式机、服务器、工业设备与嵌入式系统里——这些设备不会因为内存涨价就整台换掉。它们只能继续采购 DDR4,替换与扩充需求是刚性的。
供给端:不生产了。三大 DRAM 原厂已基本完成消费级及数据中心用 DDR4 的停产退出,把产能重心转向利润更高的 DDR5 和 HBM。目前仅少数厂商保留少量工业与车用 DDR4 的专用产能。
一边是换不掉的需求,一边是持续收缩的供给,价格自然往上走。
所以 DDR4 涨价的原因,不是它变得更有价值了,而是它变得更少了。这也是判断这轮行情的关键:驱动价格的是供给结构,而不是技术优劣。
有一个细节可以说明短缺的程度:技嘉让 2014 年问世的 DDR4 重新回到了新主板平台上——在正常情况下,新平台应当优先支持新一代内存。
定价机制变了:从「有上下限」到「跟着现货走」
比价格上涨更值得注意的,是内存供应协议的定价方式发生了变化。
巴克莱在报告中指出,新的客户供应协议不再采用以往设定最低价与最高价区间的结构,转而更加紧密地跟随当前市场的现货价格波动。
这个变化看起来技术性很强,但对采购方的意义很直接:过去签了长约,价格就在一个区间内浮动,相当于有一层保护;现在协议跟着现货走,价格波动的主要风险转移到了买方身上。
硬件制造商和系统集成商因此直接暴露在 DRAM 成本的剧烈波动中。对于整机厂商来说,这意味着成本预算变得更难做——内存占整机成本的比例越高,受影响越大。
与之对应的是,长期协议本身也在变「硬」。行业信息显示,部分长协从约束力较弱的意向,变成了附带预付款与财务担保、期限三到五年的合同;在 HBM 这个细分市场,长协覆盖率已接近百分之百。
供应商愿意签更硬的合同,买方也愿意接受更少的保护——这个组合本身就说明,双方都认为短缺不是短期现象。
降规格:需求端开始往后退
还有一个更直观的信号:部分厂商开始调整产品设计,来适应内存不够的现状。
巴克莱在报告中提到,部分芯片设计商正在采用「降规格」(de-speccing)策略,即通过减少内存安装容量、或调整产品线规格来控制成本、维持出货量。
最受关注的案例来自特斯拉。马斯克此前透露,受全球内存紧缺影响,公司一度考虑把 AI5 与 AI6 芯片的内存容量减半;最终 AI5 的内存配置定为 96GB DDR5——这个数字比最初方案高出不少,但整个配置过程经历了反复调整,目标是避免成为「内存容量最低的芯片」。
把这件事抽象出来看:当需求方开始为了适配供给而修改产品定义时,说明短缺已经传导到了设计环节,而不只是采购环节。
这是一种技术上的「退让」——在产品本该持续升级的方向上,因为上游供给不足而选择折中。巴克莱提醒,降规格只是应对供应紧张的临时手段,但需要持续关注这种策略的长期演变。
换句话说:如果连芯片设计都要为内存让路,那么内存短缺的程度已经不需要别的证据了。
短缺会持续到 2029 吗?
这轮短缺会持续多久,目前行业内存在几种判断,时间跨度都不短。
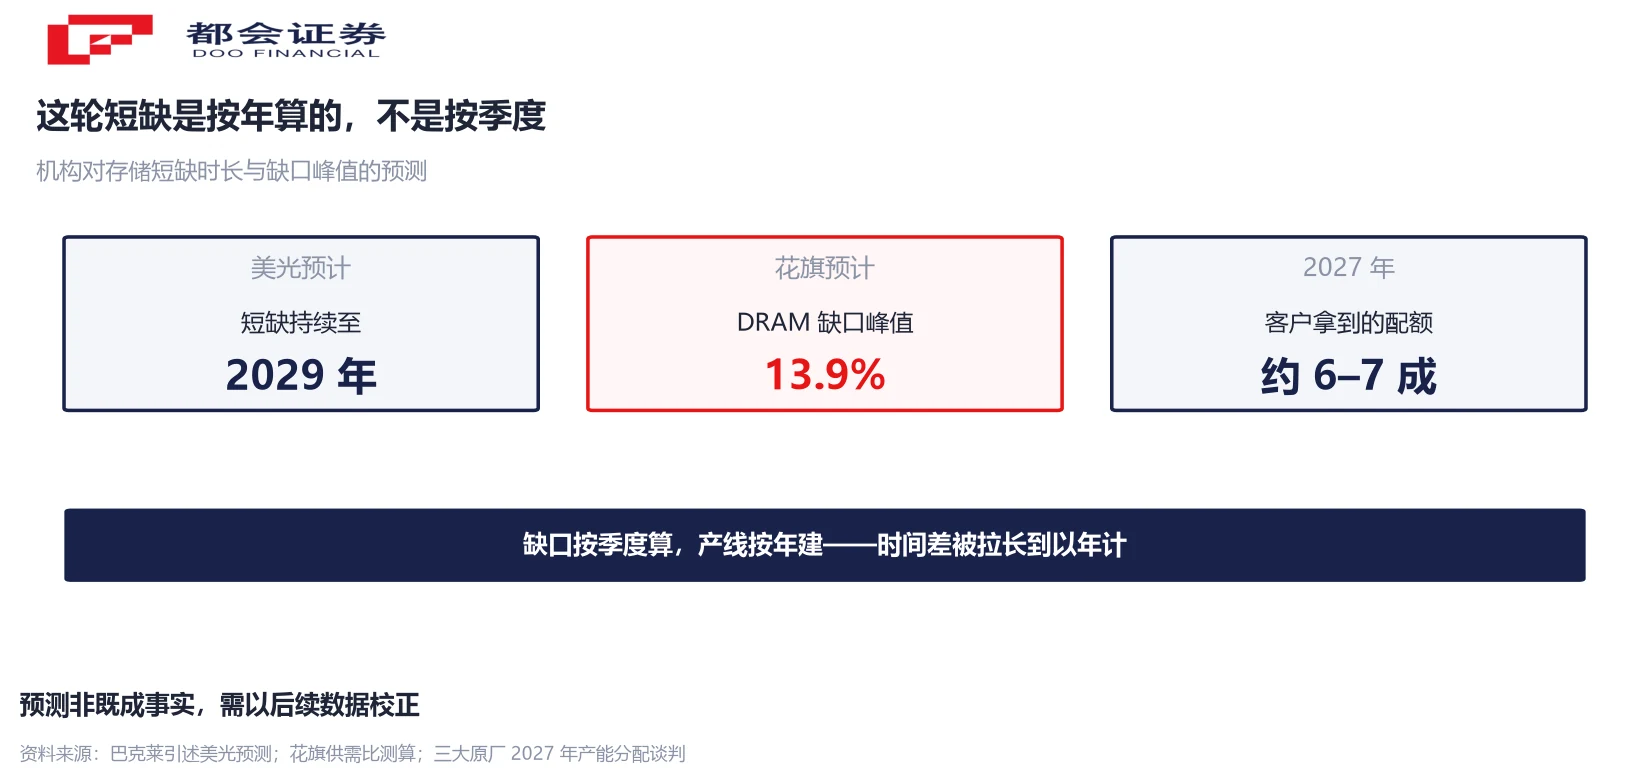
巴克莱引述美光的判断:内存紧缺状况可能持续至 2029 自然年。
花旗的测算更细一些:其供需比数据显示,DRAM 缺口将在 2027 年第四季度达到 13.9% 的峰值,NAND 芯片缺口则在 2028 年第一季度达到 8.3%。
还有一个能反映紧张程度的数据:据行业信息,三大原厂 2027 年的产能分配谈判已基本完成,多数客户拿到的配额只有最初申请量的六到七成。
为什么这轮短缺看起来比以往更长?一个解释是供给端的响应速度受限。原厂把先进产能让渡给 HBM 与 DDR5,成熟产品的供给被系统性压缩;而新建产能受建设周期约束,从决策到产出通常需要两三年。需求端的缺口按季度变化,供给端的产能按年增加,这个时间差被拉长到了以年计。
不过也要看到另一面:如果 AI 资本开支的节奏在 2027 年之后放缓,那么今天为了锁定产能而推高价格的一系列动作,也可能在 2029 年前后转化为新的过剩。存储行业的历史反复证明,短缺与过剩往往只隔一个资本开支周期。
需要说明的是,以上时长判断都来自机构预测,属于前瞻性陈述而非既成事实,需要以后续数据校正。
常见问题
DDR5 是更新一代的内存标准,带宽更高、功耗表现更好;DDR4 是上一代标准。两者的物理接口与电气规格不兼容,旧主板上无法直接安装 DDR5 内存条。
指在 2026 年 10 月,DDR4 合约价的涨幅高于 DDR5——单月环比 DDR4 涨 4%、DDR5 涨 3%;近三个月累计 DDR4 涨 24%、DDR5 涨 20%。正常情况下新一代产品应当更贵、涨得更多,这次出现了倒置。
两个原因叠加。需求端:DDR4 与 DDR5 规格不互通,大量在用的台式机、服务器、工业与嵌入式设备只能继续采购 DDR4,替换需求是刚性的。供给端:三大 DRAM 原厂已基本停产 DDR4,把产能转向 DDR5 与 HBM,供给持续收缩。
指厂商通过降低内存配置容量、或调整产品线规格来控制成本、维持出货量。巴克莱在报告中提到,部分芯片设计商正在采用这种做法应对供应短缺。
不等同。合约价是芯片供应商与大型客户之间的协议价;零售价格还受区域库存、模组容量、分销成本与现有存货影响,涨幅与合约价并不一致。
巴克莱引述美光判断,内存紧缺状况可能持续至 2029 自然年;花旗测算 DRAM 供需缺口将在 2027 年第四季度达到 13.9% 的峰值,NAND 缺口在 2028 年第一季度达到 8.3%。这些都是机构预测,需以后续数据校正。
巴克莱指出,新的客户供应协议不再沿用过去设定最低价与最高价区间的结构,转而更紧密地跟随市场现货价格波动。这意味着买方失去了原有的价格保护,成本波动的风险更多由买方承担。
不能。本文只是对公开研报与行业信息的梳理与解读,不构成投资建议,也不构成对任何标的的推荐。
口径说明:①合约价与现货价为两个口径,正文已分别标注(合约价 DDR4 环比 +4%、DDR5 +3%;现货价 DDR5 +8%);②「价格倒置」为巴克莱报告用语;③短缺时长与缺口峰值均为机构预测,非既成事实;④特斯拉 AI5 内存配置经多次调整,媒体表述存在差异,正文采用「一度减半、最终定为 96GB」;⑤合约价不等于零售价。




