
 简体中文
 English

净利率从 75% 降到 63%:源杰科技扣非反而环比多赚 26%
源杰科技(688498)10 月 12 日晚间披露 2026 年第三季度业绩预告:预计营业收入 6.5 亿至 7.0 亿元,同比增 264.56% 至 292.60%;归母净利润 4.03 亿至 4.53 亿元,同比增 578.85% 至 659.70%;扣非归母净利润 4.00 亿至 4.50 亿元,同比增 678.44% 至 775.74%。
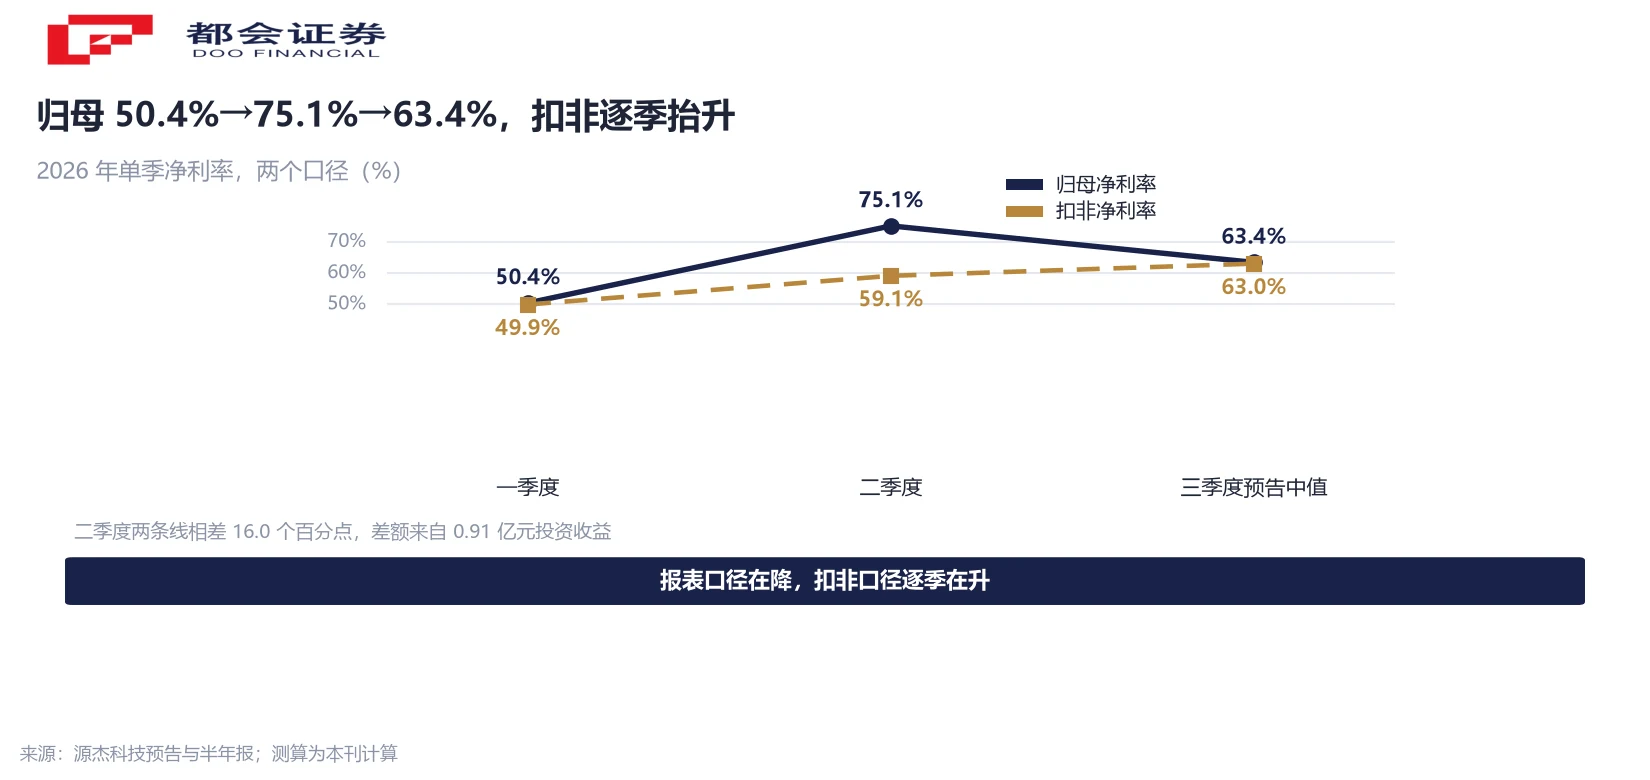
按区间中值测算,单季营收 6.75 亿元、归母 4.28 亿元,归母净利率约 63.4%。这个数被大量转述成「单季净利率 62%」——方向上没错,位置上漏了一层:二季度的归母净利率是 75.1%。
把两个季度放在一起,故事的方向和「净利率 62%」给人的印象相反。二季度 4.28 亿元归母里有 0.91 亿元是非经常性损益,来自联营企业所投光互连企业的一级市场股权估值上涨;三季度这块几乎没有。剔掉之后,扣非净利率从二季度的 59.1% 升到三季度的 63.0%,扣非净利环比多 26%。
本文拆四件事:两个净利率为什么方向相反、62% 这个水平靠什么撑住、新产能什么时候接上、以及这份预告里最容易被读错的三处。
营收 6.5 亿–7.0 亿、归母 4.03 亿–4.53 亿:先看区间
三个数都是区间,不是实际数。营收 6.5 亿至 7.0 亿元、归母 4.03 亿至 4.53 亿元、扣非 4.00 亿至 4.50 亿元,公司自述由财务部门初步测算、未经注册会计师审计。上年同期是营收 1.783 亿元、归母 0.596 亿元、扣非 0.514 亿元。
区间宽度值得留意:营收上下差 0.5 亿元,归母也差 0.5 亿元,扣非同样差 0.5 亿元。三个区间的宽度一致,说明公司对成本与费用的判断相对确定,不确定的主要是收入落在哪一端。按中值算,单季营收 6.75 亿元、归母 4.28 亿元、扣非 4.25 亿元。
扣非与归母的差额是这份预告里最干净的一条信息:中值口径下只差 0.03 亿元。也就是说,4 亿多元利润几乎全部来自经营性业务,不依赖政府补助、公允价值变动或股权处置。
差的那 12 个点,来自二季度的一笔投资收益
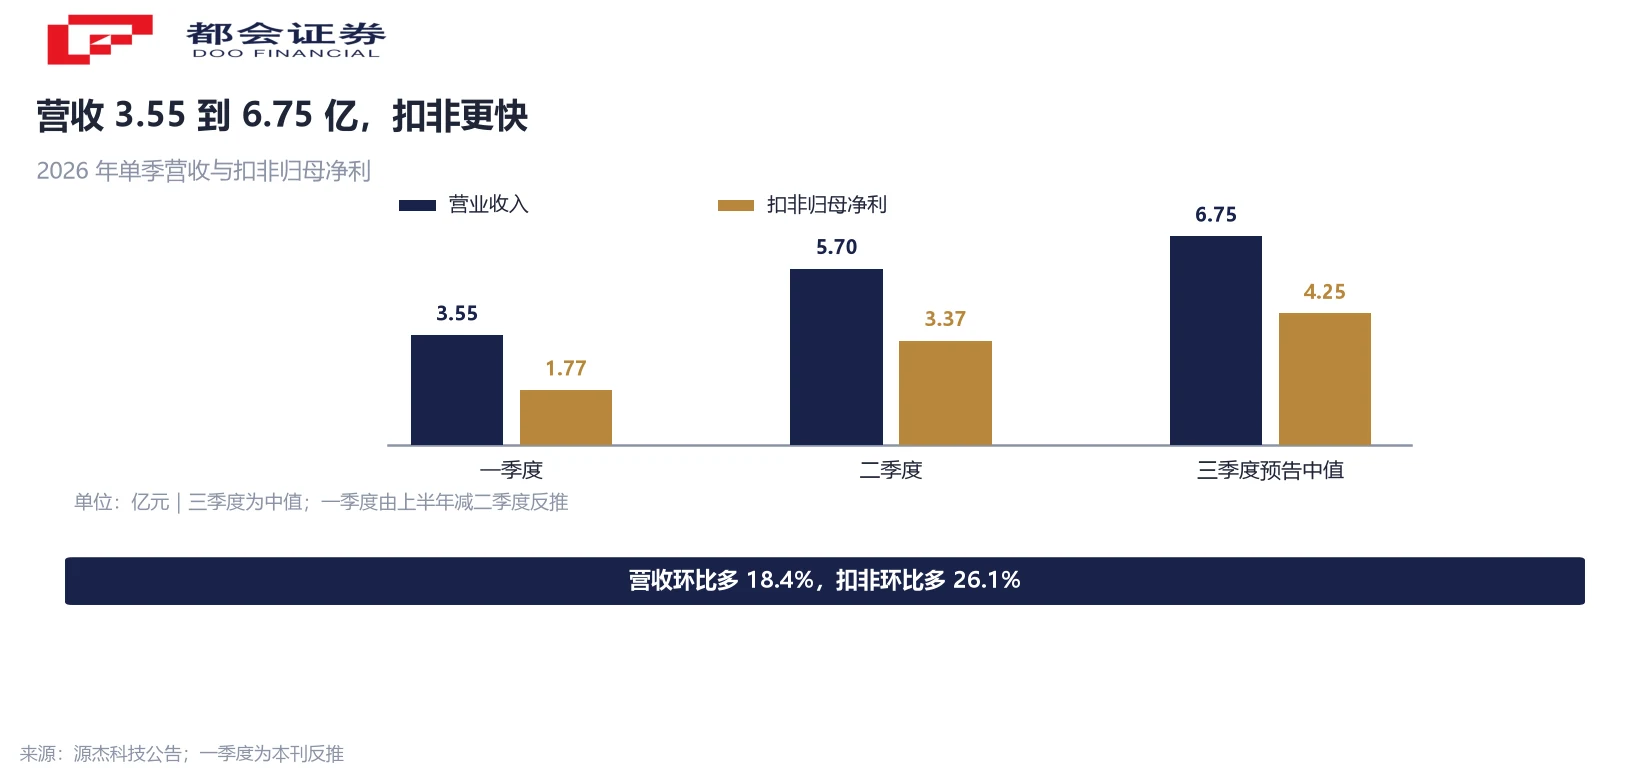
二季度单季营收 5.70 亿元、归母 4.28 亿元,归母净利率 75.1%;三季度中值营收 6.75 亿元、归母 4.28 亿元,净利率 63.4%。营收环比增 18.4%,归母几乎没动,净利率因此掉了 11.7 个百分点。
差额的来源写在公告里:上半年非经常性损益 9,262.91 万元,其中投资收益 9,243.93 万元,主要是联营企业所投的光互连企业股权估值较年初大幅上涨,经估值评价后确认。用上半年扣非 5.14 亿元与归母 6.07 亿元相减,同样得到约 0.93 亿元,与披露数吻合。
二季度单季扣非 3.37 亿元,归母 4.28 亿元,差额 0.91 亿元;三季度扣非中值 4.25 亿元,与归母 4.28 亿元只差 0.03 亿元。公司明确说这笔投资收益对三季度单季影响非常小。两个季度的净利率差,主要差在这里,不在主营。
所以「62%」这个数的正确读法是:它是剔除一次性收益之后的常态水平,而二季度的 75% 才是含了一次性收益的异常值。方向与「净利率见顶回落」的直觉相反。
扣非环比多 26%,营收只多 18.4%
把两个季度都换成扣非口径,方向就清楚了:二季度扣非 3.37 亿元、扣非净利率 59.1%;三季度扣非中值 4.25 亿元、扣非净利率 63.0%。扣非净利环比增 26.1%,扣非净利率升 3.9 个百分点。
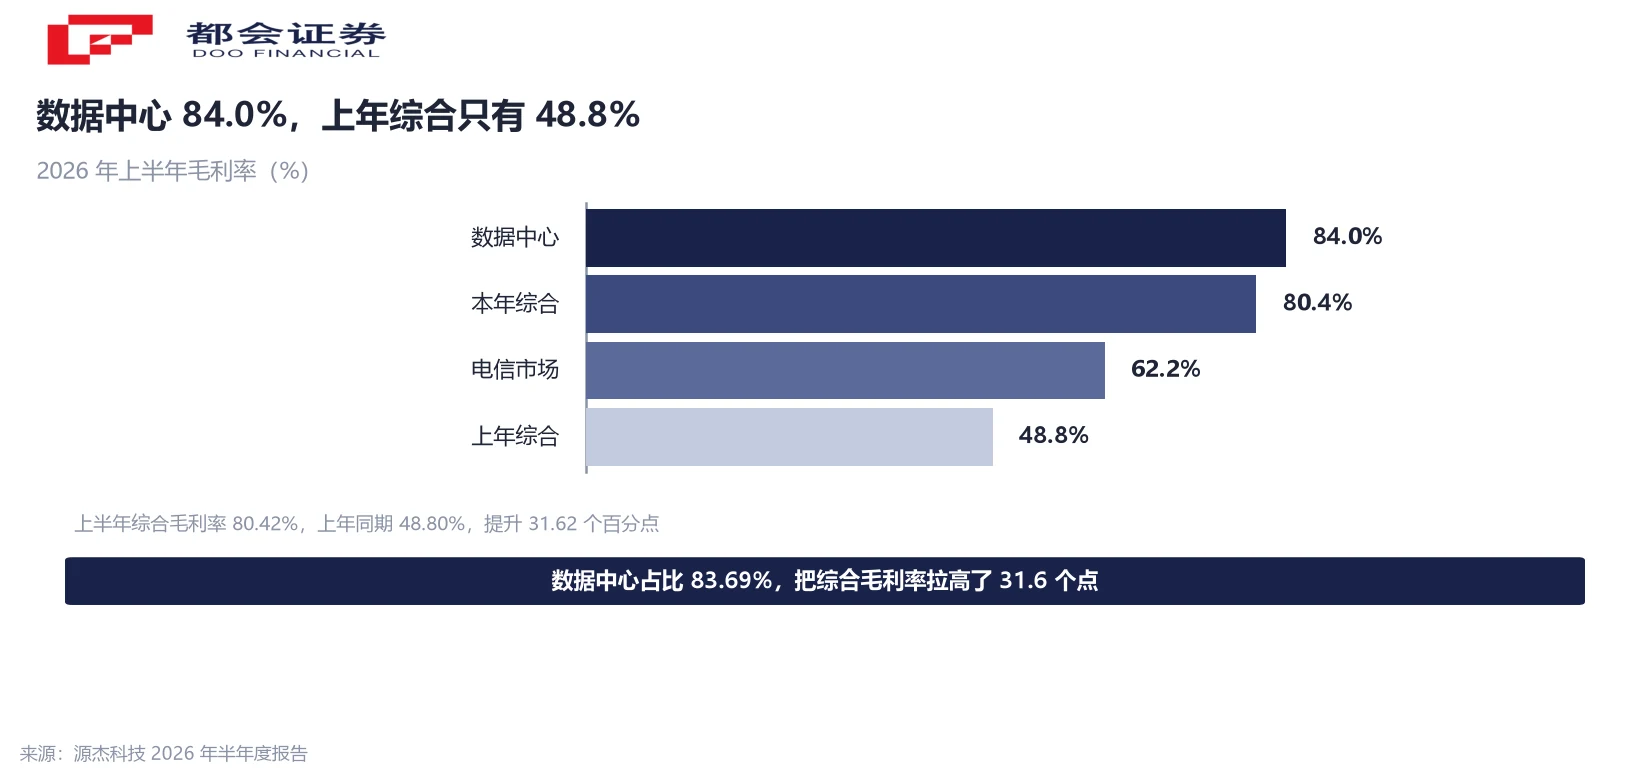
利润增速快于收入增速,公司给的解释是规模效应:营收增幅较大,期间费用占比同比明显下降。这一层在上半年已经显形——综合毛利率从上年同期的 48.80% 升到 80.42%,提升 31.62 个百分点。
需要区分两个「上升」的来源。毛利率的抬升主要来自产品结构,数据中心业务占营收比重提到 83.69%,而该分部毛利率 84.0%;净利率的抬升则同时来自毛利率与费用摊薄。前者是结构问题,后者是规模问题,两者的持续性不同:结构可以稳住,费用摊薄一旦收入增速放缓就会反弹。
62% 靠什么撑住:数据中心占八成、毛利率 84%
上半年数据中心业务收入 7.74 亿元,同比增 640.29%,占总营收 83.69%,毛利率 84.0%;电信市场业务收入 1.48 亿元,同比增 48.63%,毛利率 62.2%。两个分部的毛利率差 21.8 个百分点,业务结构每往数据中心挪一格,综合毛利率就抬一档。
产品端的位置也决定议价。公司做的是光模块里的激光器芯片,CW 70 毫瓦与 100 毫瓦产品持续大批量交付,100G PAM4 EML 已批量出货,200G PAM4 EML 在客户验证中;面向 CPO/NPO 封装,已研发出 120 毫瓦、300 毫瓦、400 毫瓦多款 CW 产品,正结合客户需求推进验证。芯片处在模块厂上游,1.6T 放量时上游的产能与良率是瓶颈。
这是产业链位置的差异,不是经营能力的差异:下游模块厂出货量大、单机价值高但毛利率低,上游芯片出货量小、毛利率高。把两端的净利率直接比高低,会得出错误结论。公司自己在交流会上把三季度利润增长的首要驱动归给产能释放,而不是价格。
这一季的利润,是在旧产能上跑出来的
产能的时间表要按公告读。2026 年 2 月披露的二期项目,土建、部分洁净室与配套设施已完成,首批生产设备近期进厂,预计 2026 年底至 2027 年初形成产能;2026 年 8 月披露的新项目,今年至明年做基础设施,明年下半年设备导入,为 2028 年的产能释放做支持。
换句话说,三季度这 6.75 亿元收入、4.28 亿元归母,是在二期产能尚未形成的时候跑出来的。公司把季度环比增长归因于「根据采购设备的到场情况」,这句话的含义是:产能是按设备到货节奏一点点加上去的,不是一次性投产。
资产端能对上这个节奏。上半年末固定资产 10.05 亿元、在建工程 3.27 亿元,分别较 2025 年末增 49.58% 与 109.04%;上半年购建长期资产现金支出 6.60 亿元。在建工程的增速是固定资产的两倍多,说明还有大量产能压在建设阶段、没有转固。
另有一个更大的项目在筹备:产业园项目预计总投资 42.68 亿元、建设期 24 个月,资金来源为自有及自筹,目前处于前期筹备阶段且尚需股东会审议。这一条只是规划,不构成对任何年份产能的承诺。
三处容易读错的地方
第一处是把预告区间当实际数。6.5 亿至 7.0 亿元、4.03 亿至 4.53 亿元都是初步测算、未经审计,正式三季报披露后可能落在区间内的任何位置,也可能出现调整。
第二处是把扣非增速高于归母增速读成「主营更强」。扣非同比增 678.44% 至 775.74%,高于归母的 578.85% 至 659.70%,这个方向说明的是上年同期存在非经常性收益、本年这块变少,而不是主营突然加速。两个增速的分母都是上年同期,差额来自分子里的非经常项,不能反过来推主营强弱。
第三处是把「净利率 62%」当成历史高位。二季度 75.1% 才是这份数据里的高点,而它是含了一次性投资收益的高点。稳定的是扣非口径那条线:49.9%、59.1%、63.0%,逐季抬升。
往后盯三条线索
第一条是二期产能的实际形成时间。公司说 2026 年底至 2027 年初,这个窗口落在四季度与明年一季度之间,两个季度的收入环比会给出答案。若四季度收入环比明显跳升,说明设备到场与调试顺利;若环比走平,说明瓶颈在工艺而非设备。
第二条是毛利率能不能守住 80%。上半年 80.42%、二季度单季 82.06%,这个水平靠的是数据中心产品占比与良率。占比已经到 83.69%,继续靠结构抬升的空间在收窄,后面要看价格与良率。
第三条是费用摊薄的反向风险。净利率的提升有一部分来自期间费用占比下降,这部分依赖收入增速。收入增速一旦落到费用增速之下,净利率会先于毛利率反应。
常见问题
按预告区间中值:营收(6.5+7.0)÷2=6.75 亿元,归母(4.03+4.53)÷2=4.28 亿元,4.28÷6.75=63.4%。转述里常写 62%,对应的是区间偏保守端的取值。这个数不是公司披露的,是按预告中值测算,公告本身只给区间。
因为二季度含了一次性收益。二季度归母 4.28 亿元、扣非 3.37 亿元,差额 0.91 亿元来自联营企业所投光互连企业的一级市场股权估值上涨;三季度这块几乎没有,归母与扣非只差 0.03 亿元。营收环比增 18.4% 而归母持平,净利率因此下降 11.7 个百分点。
按公告数复算:二季度扣非 3.37 亿元、营收 5.70 亿元,扣非净利率 59.1%;三季度扣非中值 4.25 亿元、营收中值 6.75 亿元,扣非净利率 63.0%。两个季度都取扣非口径,方向是上升的,幅度 3.9 个百分点。这是本刊计算,非公司口径。
意味着收入结构已经高度集中在单一市场。该分部上半年收入 7.74 亿元、同比增 640.29%、毛利率 84.0%;电信市场 1.48 亿元、毛利率 62.2%。集中度高的时候,毛利率对这一个市场的价格与订单节奏会更敏感,分散度下降。
不是。二期项目首批设备近期进厂,产能预计 2026 年底至 2027 年初才形成;8 月披露的新项目要到 2028 年才释放产能。公司把季度环比增长归因于「根据采购设备的到场情况」,即产能按设备到货节奏逐步增加。
说明上年同期的非经常性收益比本年多。扣非同比增 678.44% 至 775.74%,归母增 578.85% 至 659.70%,两个增速的分母都是上年同期,差额来自分子里的非经常项。这个方向不能读成主营加速,只能读成非经常项变少。
不可以。公告明确写的是财务部门初步测算、未经注册会计师审计,三个指标都是区间。正式三季报可能落在区间内任何位置,也可能出现调整。涉及估值与交易的判断,应以正式报告为准。
口径说明:① 营收、归母、扣非均为预告区间,未经审计;② 单季净利率、环比增速、扣非净利率为本刊按区间中值测算;③ 一季度数据由上半年减二季度反推;④ 二季度单季扣非 3.37 亿元为券商测算口径;⑤ 非经常性损益上半年 9,262.91 万元含投资收益 9,243.93 万元。




